 Android & iPhone
Elysium何以成立?
金色精选
刚刚
原文作者:@desh_saurabh,@Decentralisedco
原文:The Case for Elysium
翻译注释:@0xMendal,@hl_madhouse
(本文仅代表原文作者个人观点,不代表 Hyperliquid 疯人院立场,亦不构成从事投资交易的建议或意见。)
“当Hyperliquid的订单簿变得可组合,会发生什么?”
Elysium今天上线了。到目前为止,L2 大多是在吃 L1 的老本;而我认为,它可能是第一条真的能让 L1 变得更值钱的 L2。
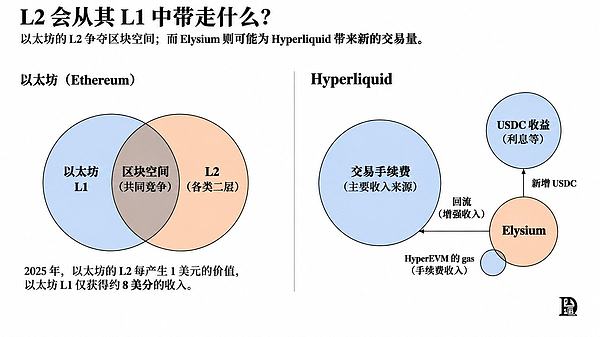
道理并不复杂。以太坊的 L2 卖的,和以太坊卖的是同一样东西——区块空间。所以它们的收益,基本是从以太坊口袋里掏出来的。Hyperliquid 不靠这个吃饭:它的钱来自交易,以及 USDC 的储备收益。而 Elysium 能把这两样都做大。
Hyperliquid 做出来的订单簿,是专业交易者真的会用的那一种。过去十二个月,它靠这张订单簿赚了约6.8 亿美元。
但订单簿之外的东西,全都没跟上。HyperCore 的现货交易 2025 年 8 月见顶,此后一路下滑,跌了八成以上;紧挨着订单簿的智能合约链 HyperEVM,晚一个月见顶,现在也跌了约 65%。作为对照,7 月才上线的 Robinhood Chain,10 月一个月就做了 257 亿美元的 DEX 成交量——比 HyperCore 现货和 HyperEVM 8 月到 10 月的总和还多。
现在,Hyperliquid 上的 DeFi 应用第一次同时拿到两样东西:足够快的区块空间,以及就在旁边、链上最深的订单簿——而且能直接接进去。所以我们来拆四个问题:在 L2 已经把 L1 收入吃掉大半的今天,Hyperliquid 为什么还要再做一条?Elysium 到底哪里不一样,又为什么能不一样?为什么这件事 Hyperliquid 比以太坊更适合做?以及,我们该期待上面长出什么?
为什么还要再做一条 L2?
怀疑是有理由的。以太坊的 L2 有几十条,大多没什么人用;2025 年它们加起来只收了1.29 亿美元,其中付给以太坊的约 1000 万。所以今天听到「又一条 L2」,第一反应就是耸耸肩。
但怀疑归怀疑,真正该问的是另一件事:Hyperliquid 手上,有没有一个只有 L2 才能解决的问题?
有。这个问题叫区块空间。
HyperEVM 是 Hyperliquid 的通用链,和跑订单簿的引擎 HyperCore 共用一套共识。好处很直接——合约能在同一个区块里读到 HyperCore 的价格和仓位。坏处也很直接:它因此快不起来。
原因在于,HyperEVM 上每花掉一份 gas,都是在和订单簿抢同一批验证者。而 Hyperliquid 选择了保护订单簿,这个选择是对的。代价是 HyperEVM 只能做到每秒一个 300 万 gas 的区块、每分钟再加一个 3000 万 gas 的区块,折下来约每秒 350 万 gas。作为对照,以太坊每 12 秒出一次 6000 万 gas 上限的区块,约合每秒 500 万。
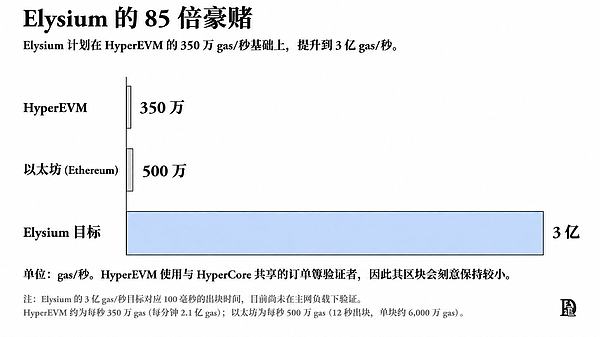
每秒 350 万 gas,够干什么?凡是需要频繁更新的,基本都别想。想每秒重报价好几轮的 AMM 也好,HyperCore 价格一动就要立刻吃穿某个池子的套利机器人也好,都排不进来。一句话:高频的东西上不了台面。而且真忙起来的时候,HyperEVM 上一笔最普通的兑换,手续费能到20美刀。
你可以在交易量中很清晰看出这一点:
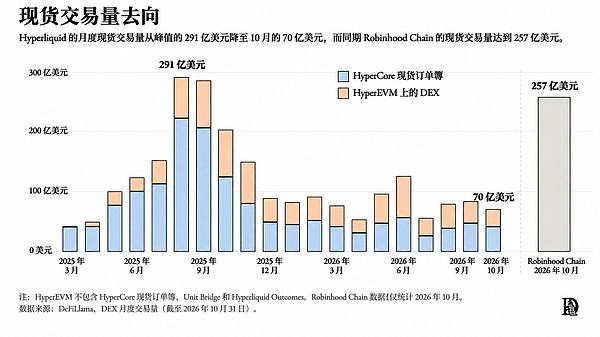
HyperEVM 的 DEX 成交量在 2025 年 9 月见顶,79 亿美元;到 2026 年 10 月只剩 28 亿。同期 HyperCore 现货从 222 亿掉到 42 亿。这里面有行情的因素——山寨币的交易到处都冷。但同样用 Arbitrum Orbit 技术栈、和 Elysium 同源的 Robinhood Chain,在上线的第三个月,也就是 9 月,就做出了 540 亿美元的 DEX 成交量。
所以不是没有需求,是 HyperEVM 接不住。
那为什么不干脆把 HyperEVM 做快?Hyperliquid Labs 当然有能力,也许哪天真会做。但账要先算清楚:过去两个月,HyperCore 平均每天带来约 230 万美元收入;而 HyperEVM 的 gas,一年最多值几百万美元。没有哪个理智的运营方,会为了做强后者去赌前者。
而 L2 恰好绕开了这道题:它自带区块空间,不碰订单簿。
Elysium 的不同之处
Elysium 是一条Arbitrum Orbit 链——Robinhood Chain 和几十条以太坊 L2 用的都是这套。听起来毫无新意,但三个设计选择让它不一样。
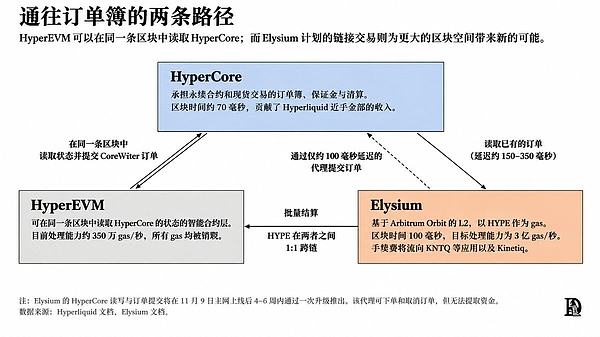
第一,它长在 Hyperliquid 的经济体内部。Elysium 不往以太坊结算,而是结算到 HyperEVM,把批次提交给那边的合约。gas 用 HYPE 付,HYPE 在两层之间 1:1 流通,没有「包装版」这一说。用户不用离开 Hyperliquid,就能用上它。
第二,它快。Elysium 的目标是 100 毫秒出块、每秒 3 亿 gas,大约是 HyperEVM 的 85 倍。费率也照着「做市商每秒刷新五到十次报价」这个场景调过,花费可以忽略不计。
具体数字是这样的:测试网当前基础费率 0.1 gwei,$HYPE按 73 美元算,一笔兑换约合 0.1 美分,一次报价更新约 0.0004 美元。按每秒 10 次、跑满一整天算,做市商大概花 300 美元。HyperEVM 在空闲时段也差不多是这个价,区别在于,它的小区块一填满,费用就会跳——跳到一笔兑换 20 美元。
当然,这些数字先别全信,得等主网上线后看真实负载下的表现。此前有第三方独立测过测试网,发现每个区块里只有两三笔交易。这种空转状态,说明不了链在繁忙时是什么样。
第三,Elysium 上的合约将能看见 HyperCore,并且直接在上面交易。主网后四到六周的一次升级,会补上两个能力。
1. 合约可以用普通 gas 读取 HyperCore 的订单簿、价格、余额和仓位,中间不需要任何预言机。数据送到合约手里时,大约已经滞后 150 到 350 毫秒。
2. 合约可以在 HyperCore 上下单。它发出一笔订单,由 keeper 以「用户 HyperCore 账户的交易代理」身份签名,约 100 毫秒后挂上。这个代理能下单、能撤单,但永远不能提币或转账——钱始终在用户手里。
两条路都不经过 HyperEVM。Elysium自己跑一个 Hyperliquid 节点,直接和 HyperCore 对话,HyperEVM 只在结算时出现。所以哪怕 HyperEVM 又慢又堵,也拖不慢 Elysium。
这有什么要紧?想想@base上的 DEX 是怎么活的。它给池子定价,参照的是币安这类流动性最好的大所——因为 ETH 的价格发现发生在那里。套利者再拿 Base 的池子和币安对打,把价格拉回一致。换句话说,Base 和「定价的地方」是两套系统,彼此独立。
Elysium 上不是这样。喂价、套利、对冲,三件事全都指回 HyperCore——定价的地方和交易的地方,是同一个。
代价当然也有。HyperEVM 的合约是在同一个区块内读 HyperCore 的,读到的就是最新状态;Elysium 上读到的是几百毫秒前的数据,而且跨两层的交易不是原子的,一条腿成交、另一条腿失败,完全可能。所以,需要「在我执行的那一瞬间」拿到 HyperCore 精确状态的 app——比如按 HyperCore 仓位做清算的借贷市场——留在 HyperEVM 更合适。更在意速度的 app,比如 AMM、launchpad、交易前端,才是 Elysium 要服务的对象。
钱的流向也不一样。HyperEVM 把 gas 全部销毁,优先费也一起烧掉;Elysium 不烧。它的排序器费用分成三份:50% 拿去回购$KNTQ(Kinetiq 的代币),25% 给使用这些区块空间的 app,剩下 25% 进@Kinetiq_xyz的财库。
另外,Kinetiq 打算把停在 Elysium 桥里的 HYPE,通过自家的流动性质押协议质押出去。这样一来,桥过去的 HYPE 默认就能吃到质押收益——当年 Blast 对桥入的 ETH 就是这么干的。而每一个桥过来的 HYPE,也在顺手把 Kinetiq 的质押生意做大。
问题来了:HYPE 是这条链的 gas 代币,却一分排序器费用都分不到。听起来,这对 HYPE 持有者不太友好。那 Hyperliquid 图什么?
HYPE 能得到什么?
人们对 L2 最多的指责是,它们是寄生虫:把 L1 的活动全搬走,付的租金却少得可怜。2024 年,L2 把收入的约 41% 付给以太坊;2025 年数据成本崩掉之后,这个比例变得不到 10%。光是 Base 那一年就赚了 7500 多万美元。
为什么以太坊被伤得那么严重?因为以太坊卖的就是区块空间,它的 L2 也在卖。区块空间是以太坊最主要的商业模式。一笔兑换从以太坊搬到 Base,执行费归 Base;以太坊还能收到数据和结算的钱,但 Base 省下的每一美元,都是以太坊少赚的一美元。L2 卖的是和 L1 一样的产品,只是便宜得多。
拿同一把尺子量,Elysium 一点也不更好。它付给 HyperEVM 的极少:完整交易数据放在独立的数据服务器上,只往 HyperEVM 提交一份精简的证书。排序器利润流向 KNTQ、app 和 Kinetiq。每一笔从 HyperEVM 搬到 Elysium 的兑换,都把一次 HYPE 销毁变成一次 KNTQ 回购。单看「租金」,Elysium 和 Base 一样是抽血的。
好在,Hyperliquid 本来就不靠区块空间赚钱。过去一年它赚了约 6.8 亿美元,几乎全部来自 HyperCore 的交易费。按 Kinetiq 的估算,HyperEVM 的 gas 一年值 100 万美元左右。就算这些钱全被 Elysium 拿走,对 Hyperliquid 的收入来说也只是个零头。
所以结论是:区块空间这门生意,Elysium 确实从 Hyperliquid 手里拿走了;但它还有三条更有分量的路,能往 Hyperliquid 的收入里加钱——对冲带来的成交量、增量 USDC 产生的收益,以及新的上币。
先说对冲。假设你在 Elysium 上,从某个做市商的池子里买入 HYPE。这笔成交做完,做市商手上的 HYPE 就少了。少的部分它得补回来:如果它去 HyperCore 买,你的兑换给 Elysium 交了费,它的对冲又给 Hyperliquid 交了费。要是它本来会去币安对冲,那这笔交易,Elysium 是替 Hyperliquid 抢回来的。套利也是同一个道理——Elysium 的池子一旦偏离 HyperCore 的价格,来纠正它的机器人两边都得下场交易。
再说 USDC。按AQAv2的规则,链上发行的 USDC 会产生储备收益,其中约 90% 归 Hyperliquid,这笔钱再拿去回购 HYPE。Elysium 上的 USDC 由 HyperEVM 上铸造的 USDC 背书,理应算进这个池子。所以每有 1 亿美元 USDC 从别的链过来,Hyperliquid 吃收益的盘子就大 1 亿。
第三条通道是上币。一个代币可以这样走:先在 Elysium 的 AMM 上发行,再买下一个HIP-1 交易代码,拿到属于自己的 HyperCore 订单簿(通过 Montra 和 Ascend 发出来的 EACCAT 和 EACC 已经买了)。之后它还能按HIP-3上一个永续,条件是部署方质押 50 万 HYPE。代码本身,则要通过荷兰式拍卖用 HYPE 竞价。每有一个代币走完这条路,HyperCore 就多一个市场。Elysium 于是成了 HyperCore 的上币入口。
最贴切的类比,是 Hyperliquid 自己的 builder codes。像@Phantom这样的前端,把订单导给 HyperCore,在上面加收自己的费用;Hyperliquid 照收交易费,也没人说 Phantom 是寄生虫。Elysium 只是把这套思路,放大到了整条链。
所以,Elysium 要对 HYPE 有利,条件其实很清楚:Hyperliquid 从新交易费、新 USDC、新上币里多赚的,要大于它在 HyperEVM gas 销毁上让出的。而后者本来就小。这道门槛,一开始就不高。
meme 币之后是什么?
可组合性是 DeFi 最老的卖点。你可以在同一笔交易里,在@Aave借款、在@Uniswap兑换、把资产存进金库——因为三个合约在同一条链上。但这个故事中间一直有个洞:几乎所有资产最深的流动性,都留在中心化交易所,合约够不着。DeFi 应用之间可以互相组合,却永远组合不到那个真正决定价格的地方。
Hyperliquid 是第一个让「主要交易场所」落在链上的地方。从山寨币永续到 HIP-3 股票,越来越多的市场里,链上交易的大头就发生在 Hyperliquid。Elysium 要做的,是给这张订单簿加一层快速、可编程的接口:合约可以参照 HyperCore 定价、在 HyperCore 对冲、把订单路由到 HyperCore,而资产始终由用户自己保管。这件事,此前没有任何 DeFi 应用做到过。
这解锁了什么?我们看到三件事。
第一,链上原生的做市商。Solana 上的 PropAMM——由单一做市商运营、每秒按自己的模型重报价的池子——现在处理了超过一半的现货成交量。这类东西只需要两样:便宜到能全天重报价的区块空间,和一个够深、能对冲的场子。Solana 给了它们第一样,对冲则跑去币安做。Elysium 想把两样都放在一处,还附赠一张就在 100 毫秒之外、可以免费当喂价用的 HyperCore 订单簿。而它们每做一次对冲,都在给 HyperCore 加量。
第二,能和你其他所有持仓共用抵押品的期权。这是我最想要的那一样。举个例子:你在 Hyperliquid 上持有 5,000 个 HYPE,按 73 美元算,约 36.5 万美元。在组合保证金下,Hyperliquid 按 65% 的抵押率对 HYPE 放贷,同一批 HYPE 能撑起约 23.7 万美元的永续和现货仓位。现在你想卖出行权价 90 美元、30 天期的看涨期权。按Derive 给出的一月期 HYPE 看涨 7% 到 15% 的年化权利金,每张能收 2,100 到 4,600 美元。每个月卖一张新的,一年大概就是 2.6 万到 5.5 万美元。
今天能做吗?能,@DeriveXYZ或@ryskfinance上都行。但有个前提:HYPE 得先离开 Hyperliquid,而那 23.7 万美元的借款能力会跟着一起走。同一批 HYPE,只能干一件事。
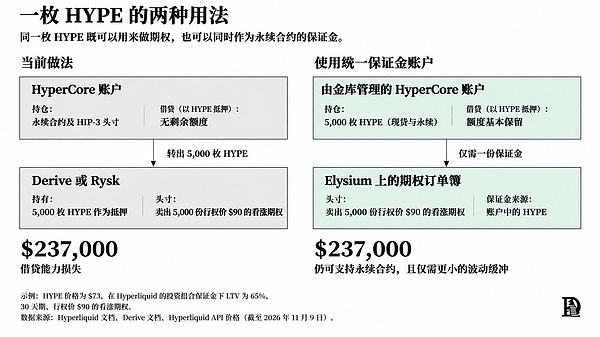
在 Elysium 上,这个前提可以被拆掉。HyperEVM 上的一个金库合约,替每个用户持有一个 HyperCore 账户——HYPE 留在 HyperCore 现货里,继续给永续做抵押;期权簿和风控引擎放在 Elysium,每个区块读一次那个账户,对现货、永续、期权统一给一个保证金要求;账户一旦击穿,协议的 keeper 会在约 100 毫秒内在 HyperCore 上清算。
于是你在一个账户里同时拿着 HYPE 和 USDC,对着它们卖看涨和看跌,赚真实的收益,再在任意 Hyperliquid 市场上用多空对冲。抵押品从头到尾,没离开过 Hyperliquid。
链上期权一直做不大,原因也可以归结到这里:共享抵押品、一个进得去又够深的对冲场所、一条快到能每秒重报价多次且足够便宜的链——这三样,从来没同时出现过。最大的场子 Derive,今年截至 10 月 1 日结算了约 142 亿美元的期权名义金额,这个数字听起来不小,但 Hyperliquid 的永续经常一天就有这个量。前两样,Hyperliquid 已经有了;第三样,要靠 Elysium 试一试。
第三,是用这些零件搭出来的产品。比如备兑看涨金库——存款人卖出看涨,但不丢自己的借款能力。比如像@xStocksFi这样的代币化股票,在 Elysium 上交易、用 HyperCore 的 HIP-3 股票永续对冲。再比如基差交易:现货放在一层,做空的永续放在另一层,共用一个保证金账户。这些东西今天都各自存在,但总是被拆在互相看不见对方仓位的场所里。把它们放进同一个屋檐下,价值就出来了:投资者不必在十个产品之间来回调度抵押品和保证金。
第一个月就能看到这些?不会。HyperCore 的读写通道要主网后四到六周才上线,第一波活动会是 launchpad 和 meme 币。真正有意思的 app,要到升级之后才开始出现。
什么会让我们改变看法?
我们看到的是一组风险,三个,按可能性从高到低排。
有一个没算进去:Hyperliquid 自己把 HyperEVM 做快。没有这个迹象,也没有这个理由——为了一年几百万美元的 gas,去赌一张每天挣 230 万美元的订单簿,不划算。
第一个,也是最可能的:Elysium 始终走不出 launchpad 和 meme 币。每条大链都经历过这么一轮——launchpad 和 meme 币的交易热潮先冲上来,然后急剧回落。HyperEVM 的 DEX 成交量,2025 年 9 月见顶 79 亿美元,到 2026 年 10 月只剩 28 亿。Robinhood Chain 更陡:9 月 540 亿,10 月 260 亿——一个月砍掉一半,11 月按节奏只有约 180 亿。
meme 币的活跃度,本质上是行情环境的函数,而眼下这个环境很弱。不过也有另一面:Hyperliquid 还没经历过一轮完整的牛市,过去一年照样赚了约 6.8 亿美元;因为 HIP-3,它的收入对市场情绪的敏感度已经降低了。
真正帮到 Hyperliquid 的那部分 Elysium——会读 HyperCore、并在上面做对冲的 app——要等主网后四到六周的升级才会打开,而这些 app 还要再花几个月开发和审计。它们到 2027 年一季度之前任何时点出现,我们都算满意。但如果到 2027 年 3 月底,Elysium 还是以 launchpad 和 meme 币为主,那它就只是又一条让 meme 币来回倒手的新链。
第二个风险:Elysium 和 Hyperliquid 严格零和。情形是这样的——成交量是从 HyperEVM 搬来的,USDC 是从 HyperCore 搬来的,Elysium 留住了用户,但 Hyperliquid 一分钱没多赚。这种局面下,HyperEVM 少销毁了一些 HYPE,AQAv2 没多赚一分(USDC 本来就在 Hyperliquid 上),HyperCore 的交易量也没比之前多。KNTQ 的回购在增长,HYPE 几乎什么也没拿到,而 Elysium 自己的 TVL 和成交量,全程看起来都很健康。
要区分「搬活动」和「做增量」,看两个数字就够了:从 Hyperliquid 之外的链桥到 Elysium 的 USDC,以及 HyperEVM 的 DEX 成交量。前者上升、后者守住,说明 Elysium 在加东西;反过来,如果 Elysium 的增长大致等于 HyperEVM 和 HyperCore 的减少,那它只是在搬家。
第三个风险是信任,而信任的代价,会随着链上资金变大而变大。上线时,Elysium 只有一个排序器、一个数据服务器(和大多数 L2 一样,哪怕上线多年之后也是如此),都由单一实体中心化运行。数据服务器出故障时,Elysium 会改为把完整数据发到 HyperEVM。在Arbitrum BoLD向所有人开放之前,只有获得批准的验证者才能校验链的状态。
再往下说一层:Elysium 的合约从 HyperCore 读价格时,凭什么相信订单簿长什么样?凭排序器的一面之词,没有任何证明。多数时候这没问题。但如果排序器传了一个过期或错误的价格,协议就可能清算掉本不该被清算的人。还有一层依赖——Elysium 之所以能在 HyperCore 上交易,前提是 Hyperliquid 允许 agent 钱包按今天的方式工作;Hyperliquid 一改规则,Elysium 和 HyperCore 之间的连接就跟着变。
Kinetiq 这边,风险还叠了一层:它把很多东西压在了一处。Hyperliquid 上最大的流动性质押协议是它运营的,一个验证者是它跑的,Elysium 的排序器也在它手上,它还打算把桥里的 HYPE 拿去质押。这意味着,Kinetiq 出一次事——不管是 bug、被攻击,还是纯粹的运维失误——kHYPE 持有者、停在 Elysium 桥里的 HYPE、以及 Elysium 上所有 app,会同时中招。
这些风险不是 Elysium 独有。每个新场所都是这么开始的:一个中心化运营方,一份稀薄的交易量,一支需要慢慢挣得信任的团队。独有的,是 Elysium 让什么成为可能。
看看@Lighter_xyz。10 月,它上线了 BTC 和 ETH 的二元期权,并说完整的期权产品线是下一步。Lighter 已经让交易者用一个账户做现货和永续——它正由一家公司、一个功能一个功能地,朝我们上面描述的那个产品走。
而在 Hyperliquid 上,这个产品此前只有一条路:等 Hyperliquid Labs 自己把它做出来。Elysium 开了第二条路。任何团队都可以在 HyperCore 的订单簿旁边做期权、组合保证金或结构化产品,在 Hyperliquid 走自己路线图的同时,把东西发出来。Hyperliquid 的生态建设者,从此不用等谁,就能回应竞争。
起步会是 launchpad 和 meme。
@MontraXYZ和@AscendLaunch已经在 Elysium 上做了 launchpad。launchpad 先来,因为它们只需要一样东西:便宜的区块空间。期权簿和其他结构化产品,要等 HyperCore 升级。
Launchpad 带来用户和成交量,而它们之后出现什么,才是真正的测试——Elysium 会不会成为那个地方:Hyperliquid 的订单簿,和 DeFi 其余部分接在一起?
 1

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 被前员工爆另一段婚外情 英伟达董事会准备罢免黄仁勋
大漂亮加密观察
 如果加密市场不再有牛市 我们该怎么办?
区块链骑士
 币安往左 Upbit往右
链捕手ChainCatcher
 个税收入增长 90%:加密货币征税还远吗?
刘红林律师
 Elysium何以成立?
金色精选
 美联储的两难抉择
周子衡
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部