 Android & iPhone
Coinbase、Robinhood、Circle 相继入场——代币化资产的下一战为何是分发?
白话区块链
刚刚
作者:Alea Research;编译:白话区块链
Coinbase、Robinhood 和 Circle 近期接连推出对加密行业影响深远的重大发布。每个项目的核心共同点只有一个:资产发行。从Token化美股到稳定币,各方在今年的押注最终都维系在一个前提上——用户能否真正触达并买到这些发行的资产。分发能力才是核心竞争力。 截至 9 月 10 日的 30 天内,Jumper 路由交易量达到 9.346 亿美元,环比增长 40.3%;其增速最快的目标链仅上线了 74 天。
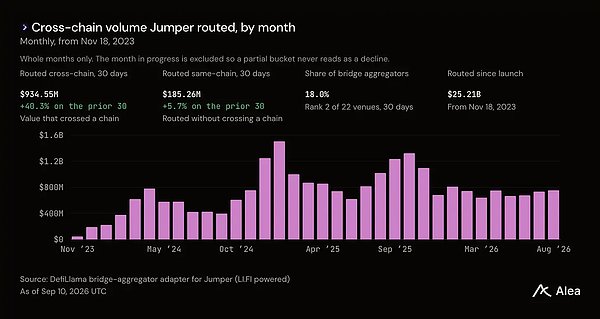
自 2023 年 11 月以来的月度路由交易量。2026 年的复苏趋势目前仍低于 2025 年的高峰,但差距正在收窄。
核心要点
LI.FI 聚合分发了来自 xStocks、Ondo、Backpack、Robinhood 和 Coinbase 的Token化股票。 仅需一次集成,即可接入上述所有发行方,并触达 1,000 多个应用程序与钱包。
Robinhood Chain 从 6 月 28 日完成第一笔路由交易起,现已占 Jumper 30 天总交易量的 7.9%,环比提升 2.9 个百分点,在所有目标链中增幅居首。
意图机制(Intents) 允许用户在一条链上使用 USDG,一步直接在另一条链上获得Token化美股,完全免除手动跨链与兑换操作。
Advance 功能上线首月,推动中位数转账金额上涨 39.1% 至 89.42 美元。
Circle 的 Arc 主网将于 9 月 16 日上线,LI.FI 将在首日提供路由支持,复刻了 Jumper 6 月份接入 Robinhood Chain 的策略。
五大发行方,一次集成
Token化股票在 2026 年迎来了爆发式发行。Coinbase 于 8 月在 Base 上线原生美股,LI.FI 是首批支持其路由的网络之一;Robinhood 围绕Token化资产自建了一条公链;Ondo、xStocks 和 Backpack 已经上线;Centrifuge 于 8 月 31 日签约;Circle 的 Arc 将于 9 月 16 日开放。
然而,每个发行方在上线首日都会撞上同一堵墙:如果用户无法通过现有的钱包、区块链或手中持有的资产顺利买入,那么链上股票的价值将无从谈起。相比之下,资产发行反而是相对容易的环节。
这正是 LI.FI 所解决的市场需求,而 Jumper 则是搭建在其底层之上的用户前端。在体量达 51.4 亿美元的跨链聚合器赛道中,Jumper 占据了 18.0% 的份额,在 22 个协议中位居第二;排在第一的则是它所依赖的 LI.FI Routing API(23.2%)。在 DefiLlama 的统计中,两者作为独立协议分开计算,因此 LI.FI 整体技术栈合计占据了该品类 41.2% 的市场份额。
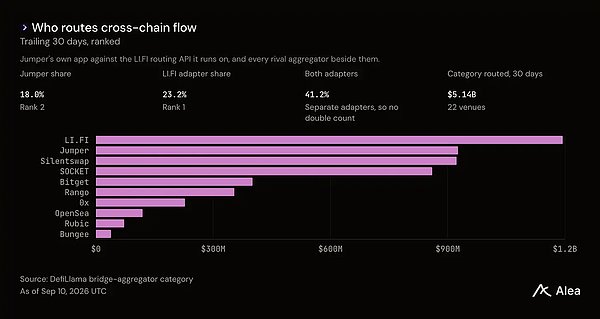
DefiLlama 分别统计两套适配器,总和占据该品类 41.2% 的市场份额。
平台中位数转账金额为 91 美元,其中稳定币占据了约半数的接收路由。
按日均计算,两条路由腿合并日均处理量为 3,950 万美元,本季度最高单日出现在 9 月 4 日,达 5,990 万美元。整体增速自 8 月中旬以来持续攀升。
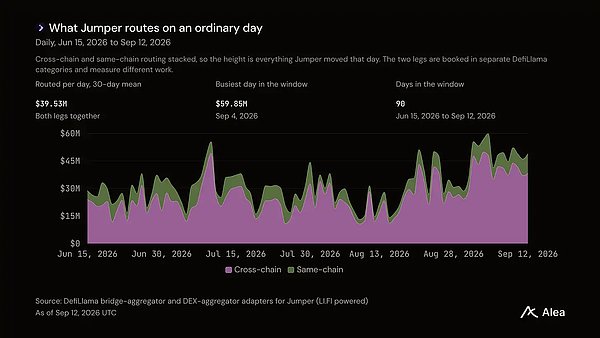
跨链与同链堆叠数据。30 天日均达 3,950 万美元,自 8 月中旬以来增幅明显。
Robinhood Chain:74 天从零跃升至 7.9%
Robinhood Chain 于 2026 年 6 月 28 日完成在 Jumper 上的首笔路由。仅仅 74 天后,它就贡献了 Jumper 30 天总量的 7.9%,成为排在以太坊、Arbitrum、Base 和 Solana 之后的第五大目标网络。这相当于 30 天内实现 7,340 万美元交易量,自上线以来累计达 1.196 亿美元。
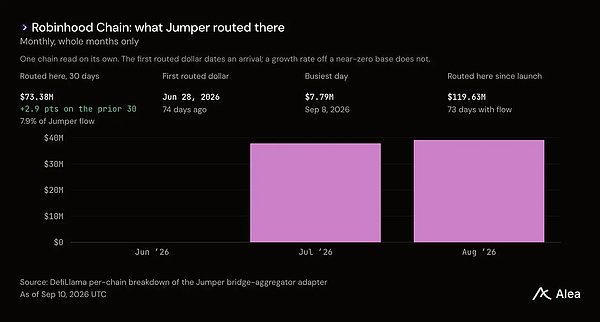
两个完整月的资金流向,其中交易最活跃的 9 月 8 日单日承载了 779 万美元。
在目标链中,Robinhood Chain 的份额增幅最大,环比攀升 2.9 个百分点。以太坊增长 1.3 个百分点,Ink 从较低基数增加 1.2 个百分点,Solana 增加 1.1 个百分点。没有任何链的跌幅超过 1 个百分点。整体资金流正在流向最新推出的网络,而非向单一龙头高度集中。
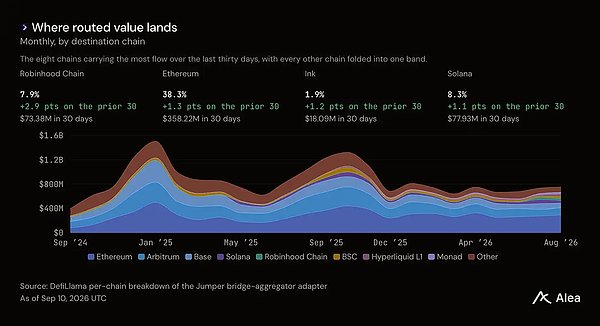
Robinhood Chain、Monad 与 Hyperliquid 占据了一年前图表上不存在的份额区间。
从资金量与交易笔数两个维度观察,呈现出截然不同的图景:Robinhood Chain 承载了 Jumper 每日监测路由笔数的近 26%,但仅占资金量的 7.9%。这表明该链正在吸收大量高频、小额转账,这正是散户零售生态健康运行的典型特征。
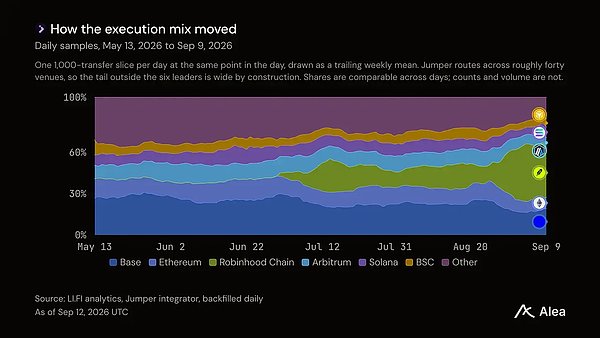
按路由笔数而非交易金额统计。绿色的 Robinhood Chain 从 6 月的零起点跃升至四分之一的市场份额。
四十种Token化资产,以及打通的流动路径
Robinhood Chain 的核心是Token化美股,而 Jumper 是其重要的充值通道。在落入该链的 280 笔转账样本中,52.9% 以 ETH 形式到达,36.1% 以 USDG 形式到达。
Robinhood 上架的每一类资产在交易前都需要资金流入,Jumper 正是输送这些资金的关键路径。
意图(Intents)机制实现了Token化股票的一键直购。 用户可以在一条链上输入 USDG,并在 Robinhood Chain 上直接收到 SPCX,由后台求解器(solvers)竞价完成撮合结算。
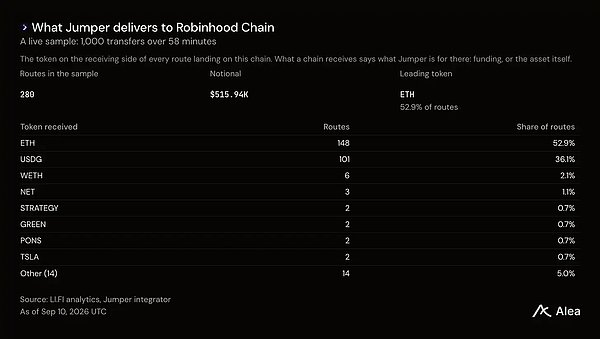
以太坊和 USDG 承载入金流动,股票交易在资金到账后完成。
应用方无需自建复杂的求解器底层网络即可接入这一链路,LI.FI 已将其推送到包括 Robinhood Wallet、MetaMask 和 Phantom 在内的 1,000 多个集成方。Jumper 还独立运营着专有网站(rwa.jumper.xyz),收录了约 40 种Token化现实世界资产(RWA),覆盖 NVDA、SPY、黄金及短期美债等。
在 Jumper 自身过去四个月处理的 12 万笔路由中,Token化股票仅占 34 笔。Jumper 自营前端只是众多出入口之一,且通常是最不可能承载最终股票交易的前端。核心战略在于:在真实需求全面爆发前提前建成分发管道。抢占资产类别的默认通道,只有在该品类规模尚小的时候成本最低。
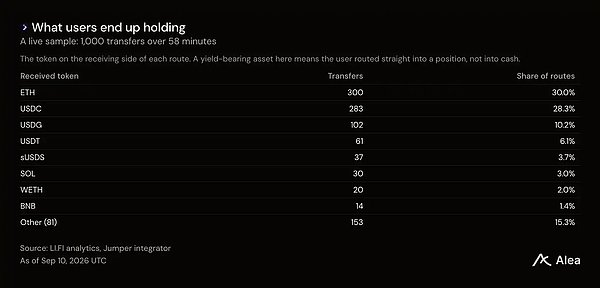
ETH 与稳定币占据了目前 Jumper 交付资产的五分之四。sUSDS 已跃升至第三位,占 7.5%。
资产流动性的碎片化程度远比需求数字反映的更严峻,这也正是中间基础设施层能够获得定价权的原因。 仅以一股特斯拉(Tesla)为例,在 LI.FI 的注册表上就对应着 11 种不同的Token,散落在 8 条区块链上,由 Coinbase、Backed、Ondo、xStocks、Robinhood 等多家机构分别铸造;英伟达(NVIDIA)同样存在 11 种Token。持有某一发行方Token的用户无法在另一发行方支持的场所直接使用,必须有中间协议提供统一的互换性。
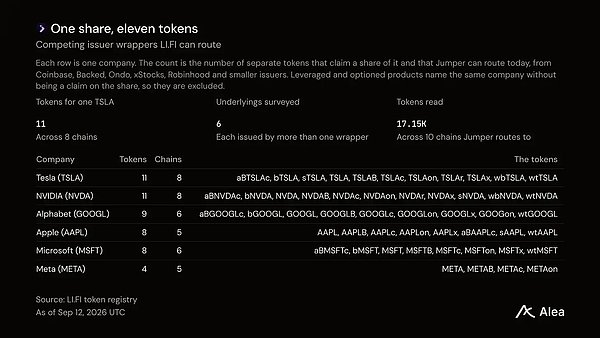
单单一股特斯拉就在 8 条链上衍生出 11 种独立Token,英伟达亦是如此。
资金流动的成本结构
Jumper 在 8 月第一周上线了 Advance 功能:支持模拟兑换、智能滑点、大额订单拆分,并通过 CoW Swap 与 1inch 提供限价单功能。8 月还新增了永续合约及 Solana 报价模拟。
功能上线后,中位数转账金额从 64.30 美元上升至 89.42 美元。高额区间的表现则相反:第 90 百分位金额下滑 10.8% 至 2,116.34 美元,超过 10,000 美元的大额转账占比从 4.2% 降至 3.7%。
这种变化主要是由于底层转账密度的增加。处理 1,000 笔转账所需的时间窗口从 2.65 小时缩短至 1.97 小时。大额转账的绝对数量实际在增加(从日均约 380 笔升至 445 笔),但由于整体小额增速更快,导致其在大盘中的占比相对稀释。
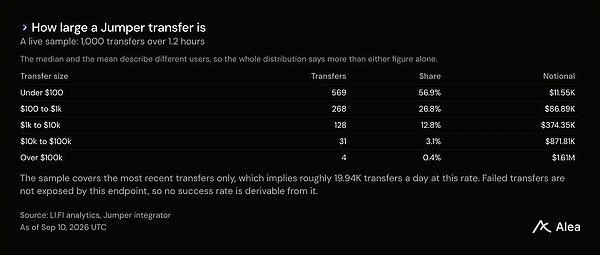
4 笔超过 10 万美元的交易承载了 161 万美元;而 569 笔低于 100 美元的交易合计仅产生 1.155 万美元。
单笔交易的 Gas 成本基本保持平稳,但相对比例随金额差异极大:100 美元以下的转账,Gas 费用占总金额的 0.077%;而超过 10,000 美元的转账,这一比例低于 0.001%。100 美元以下的小额交易占据了 Jumper 绝大部分笔数(每 1,000 笔中占 589 笔),而 Advance 则是专为大额端设计的交易套件。
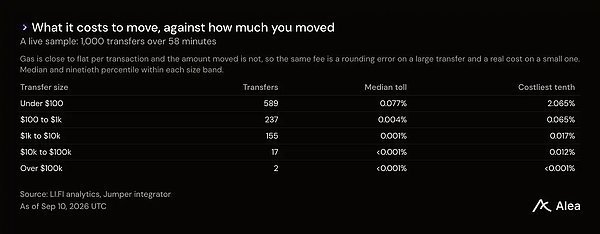
相同的 Gas 开销在 10,000 美元以上几乎可以忽略不计,但在 100 美元以下则是不可忽视的实际成本。
路由通道的选择在同一时期呈现高度集中化。 Relay 在 Jumper 路由中的占比从 5 月中旬的 13.9% 飙升至 9 月 9 日的 34.0%(按周移动平均线计算)。前六大路由渠道已占据约三分之二的路由份额,而 5 月这一比例仅为一半。
LI.FI 自有的 Intents 渠道目前运行占比为 6.2%,该通道由 LI.FI 全资拥有。
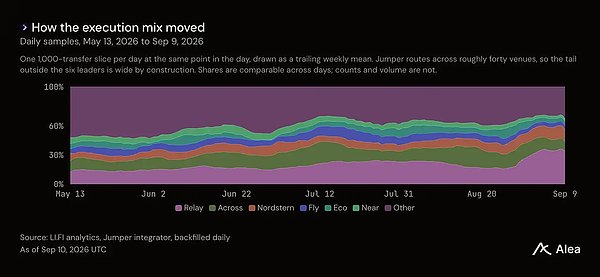
Relay 在 5 月至 9 月间吸纳了大部分集中化份额;Intents 则是 LI.FI 自主掌控的业务线。
Arc 将于 9 月 16 日正式开放
Circle 的 Arc 主网上线将于9 月 16 日举行,LI.FI 也将从上线首日同步推出。此次集成将为 Arc 带来同链货币兑换功能,并可连接所有其他支持的生态系统,同时支持一键存款。这与 Jumper 在 6 月份对 Robinhood Chain 和 8 月份对 Coinbase Base 上线所采取的策略如出一辙。
底层基础设施在本季度持续稳定运行。意图已重新部署到所有 EVM 链上的相同地址,并在 Solana 上通过赞助交易上线。智能存款地址于8 月 19 日上线,将链上操作转换为无需签名批准的普通Token转账。
Earn是分配层。它目前索引了26 个协议中的250 个金库。Aave 持有其中 168 亿美元,占 45.7%。Composer在单笔交易中即可进入这些金库的95.2% 。Earn 在 6 月份新增了 Compound、infiniFi 和 Apyx 金库,7 月份新增了 Plume 的 Nest 金库,8 月份新增了带有保险风险标签的7 天和 30 天收益率视图。现在,它已集成到 MetaMask 的 Agent Wallet 中。
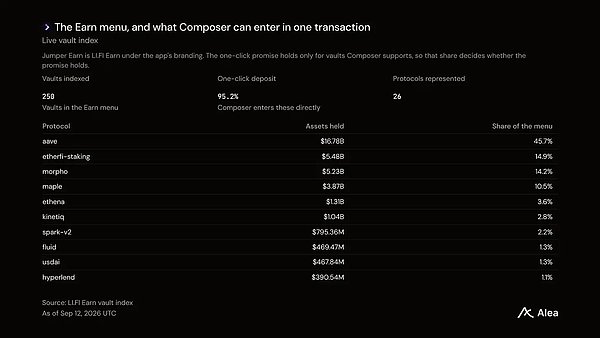
Composer 可以在一次交易中输入 250 个涵盖 26 种协议的 Vault 菜单,其中 95.2% 的内容都可以输入。
用户目前在此类通道中可获得的收益,从普通 USDC 金库的 7.9% 到列表顶部的 24.4% 不等。
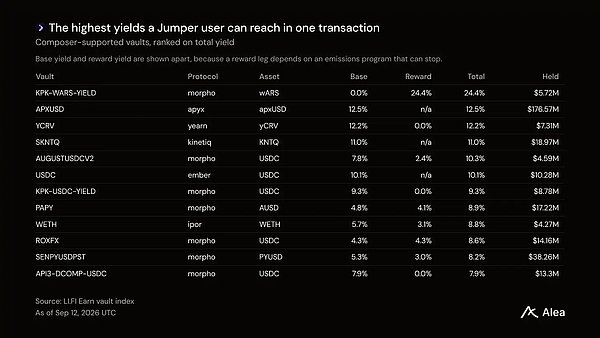
基础收益与奖励收益分开标注,因为奖励收益往往取决于随时可能终止的Token激励计划。
Robinhood Chain 仅用 74 天就从零跃升至 Jumper 交易量的 7.9%。Arc 将于 9 月 16 日开放,并已完成完全相同的路由部署。随着全新链和应用场景的持续涌现,这种分发基础设施的壁垒正在不断滚雪球式累加——而在 2026 年,新网络从不缺席。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文

 中国新能源车企都想当AI公司
区块律动BlockBeats
 NEAR继续强势上涨 AI Agent叙事正在从故事走向交易
区块律动BlockBeats
 以太坊的下一次升级或将成为史上最重大的利好催化剂
PANews
 SEC为链上美股开路 Uniswap站上新风口
区块律动BlockBeats
-
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部