 Android & iPhone
英特尔暴跌超50%:AI泡沫 终于要破了?

Biteye
刚刚
一家公司第三季度营收增长21%,数据中心与AI业务增长78%,股价却在一天之内暴跌近29%,较年内高点回撤超过50%。
这家公司就是英特尔(Intel)。
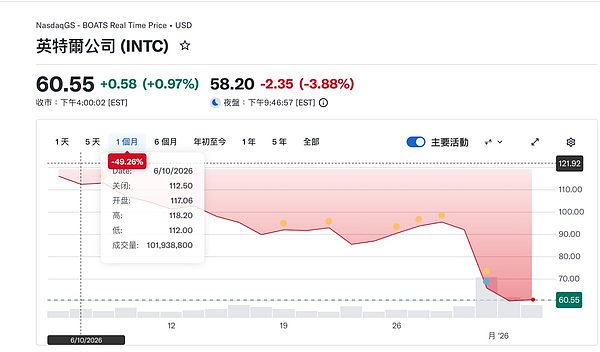
10月30日,英特尔股价单日下跌28.58%,收于65.76美元,市值一天蒸发约1400亿美元。11月2日,股价继续下跌约8.8%。与6月创下的140.94美元高点相比,累计跌幅已经超过50%。
受到冲击的不只有英特尔。同期,AMD、高通、Arm等半导体公司也出现明显下跌,英伟达下跌4.22%,费城半导体指数下跌7.2%。
一个值得思考的问题出现了:
为什么在AI算力需求依然旺盛的情况下,芯片公司反而遭到如此猛烈的抛售?
01 业绩增长,股价却暴跌:英特尔到底出了什么问题?
从第三季度财报来看,英特尔的表现并不算差。
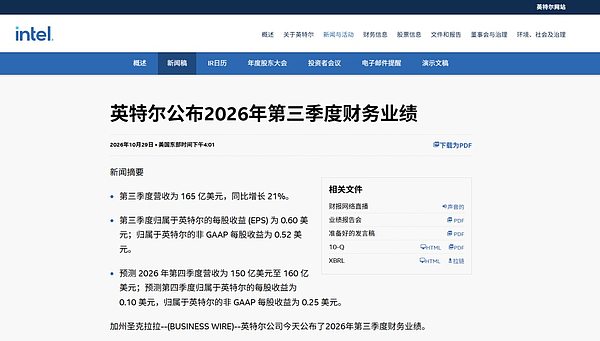
营收165亿美元,同比增长21%;
数据中心与AI业务收入73亿美元,同比增长78%;
调整后每股收益0.52美元;
调整后毛利率44.1%。
尤其是数据中心业务,随着AI推理、智能体应用和服务器需求增长,CPU重新成为AI基础设施的重要组成部分。
但让市场失望的,是英特尔对未来的预期。
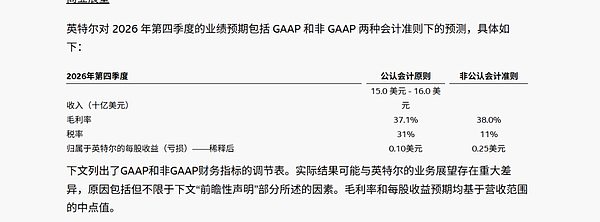
公司预计第四季度营收为150亿至160亿美元,低于市场约171亿美元的预期;调整后每股收益预计只有0.25美元,毛利率也将下降至38%左右。
更令投资者担忧的是,英特尔预计2026年无法实现正现金流,而未来仍需要维持大规模资本开支。
这意味着,即使AI业务高速增长,公司也未必能够及时将需求转化为利润和现金流。
具体来看,英特尔正面临三个相互交织的问题。
第一,传统PC业务承压,AI需求反而推高了供应链成本。
PC业务依然是英特尔的重要收入来源,但AI数据中心正在争夺越来越多的存储资源。
尤其是高带宽内存(HBM)需求增长,推动存储产业链产能向AI市场倾斜,也给传统DRAM市场带来供应和价格压力。
电脑制造商的采购成本随之增加,进一步影响PC市场需求。
英特尔面临的尴尬是:AI数据中心需要更多芯片,但传统PC市场却在承受成本上涨和需求疲软的双重压力。
第二,服务器CPU需求旺盛,但英特尔的产能跟不上。
AI数据中心并不只有GPU。
GPU负责大规模并行计算,CPU则承担任务调度、数据处理、系统管理等工作。随着AI推理和Agent应用增加,服务器CPU的重要性也在提升。
英特尔数据中心与AI业务收入同比增长78%,恰好反映了这一趋势。
但问题在于,先进封装、基板以及部分制造环节存在供应限制,英特尔无法完全满足服务器客户的需求。
与此同时,以色列工厂事故也给生产和交付带来了额外压力。
第三,先进制程和晶圆代工仍然需要大量资金投入。
建设晶圆厂、升级制程、提高良率,都需要长期投入。
英特尔希望通过18A等先进制程重新建立制造优势,但技术进步并不意味着商业回报能够立即兑现。
当资本开支持续增加,而利润和现金流改善速度不及预期时,投资者自然会重新评估公司的估值。
英特尔的问题,实际上是需求、产能和资金之间出现了错配。
02 AI需求是真的,但英特尔能不能把它变成利润?
如果只看数据中心业务增长78%,英特尔似乎已经重新抓住了AI红利。
但进一步拆解财报,就会发现:业务规模增长,不等于真正具备市场竞争力。
这在英特尔的晶圆代工业务上表现得尤其明显。
第三季度,英特尔晶圆代工业务收入达到67亿美元,同比增长58%。
但其中约63亿美元来自英特尔内部业务,真正的外部客户收入只有4.11亿美元。
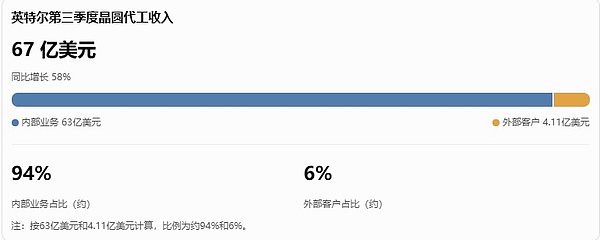
与此同时,代工业务当季仍亏损约19亿美元,2026年前三季度累计亏损约64亿美元。
这意味着,虽然英特尔的制造业务规模看起来增长很快,但真正来自外部客户的收入仍然有限。
对于一家希望成为全球先进晶圆代工巨头的企业来说,这显然还不够。
英特尔需要证明三件事:
技术能力: 18A等先进制程能够稳定量产,并持续改善良率和成本。
客户能力: 能够吸引真正有规模、可持续的外部客户订单。
盈利能力: 在持续投入的情况下,逐步缩小亏损,并最终实现稳定的现金流。
这三件事缺一不可。
英特尔的困境也反映出半导体制造行业的一个现实:拥有先进工厂和制程技术,只是竞争的起点。能否获得客户、提高产能利用率并实现盈利,才决定了这些资产最终值多少钱。
03 为什么英特尔暴跌,会让整个AI产业链紧张?
如果只是英特尔自身的经营问题,理论上不应该引发整个半导体板块如此明显的调整。
过去几年,科技巨头大规模采购GPU、建设数据中心,带动服务器、存储芯片、电力和网络设备等产业链快速增长。
但高昂的建设、采购和运营成本,也让投资者开始关注一个问题:AI业务能否创造足够的收入,覆盖这些持续增长的投入?
以全球大型云厂商为例,UBS曾预计,其2026年资本开支将增长76%,达到6730亿美元,但2027年增速可能放缓至25%,2028年进一步降至6%。
随着投资规模扩大,半导体产业链的分化也可能加剧。
芯片设计企业凭借技术和软件生态获得较高利润,制造企业需要承担巨额资本开支和折旧,存储、先进封装、电力和散热等环节则面临产能扩张与周期波动的压力。
AI不再是一个只要沾边就能受益的行业。
04 AI行业正在进入什么阶段?
如果把这一轮生成式AI产业发展简单划分,可以看到三个阶段。
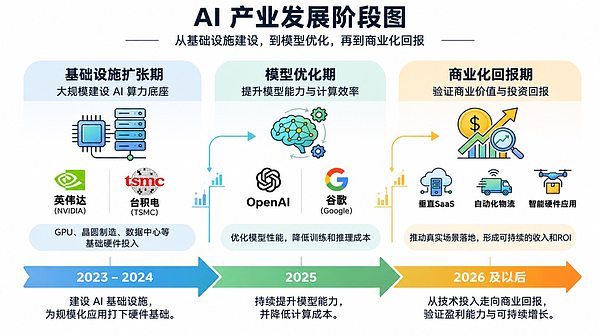
第一阶段:技术突破,市场为想象空间买单。
以ChatGPT引发的生成式AI热潮为代表,市场主要关注模型能力、技术突破和未来应用空间。
谁能够推出更强大的模型,谁就有机会获得更多关注和资本支持。
第二阶段:基础设施扩张,市场为算力增长买单。
随着大模型训练和推理需求增加,科技巨头开始大规模建设数据中心。
GPU、服务器、存储芯片、先进封装和电力设备成为产业投资的重点。
这一阶段,市场更关注谁能获得算力、谁能扩大规模。
第三阶段:商业回报验证,市场开始关注真实盈利。
随着AI基础设施投入不断增加,投资者开始要求企业证明商业模式能够持续运行。
算力投资多久能够回本?
AI产品能否形成稳定付费?
收入增长能否覆盖模型训练、推理、折旧和运营成本?
企业需要用更具体的经营数据回答这些问题。
从近期市场表现来看,AI产业可能正在从第二阶段逐步迈向第三阶段。
但这并不意味着基础设施建设已经结束。
相反,随着AI推理和Agent应用发展,算力需求仍可能继续增长,只是市场开始更加重视投入效率和商业回报。
05 下一阶段,AI产业链的机会在哪里?
当资本市场开始重新评估AI投资回报,整个产业链的竞争逻辑也可能随之变化。
接下来,有三个方向值得关注。
1. 从扩大算力规模,转向提高基础设施效率
过去,企业比拼的是GPU数量、数据中心规模和资本开支,未来,算力利用率、单次推理成本、数据中心运营效率,以及投资回收周期可能变得更加重要。
能够在相同投入下提供更高计算效率的企业,将更容易获得市场认可。
2. AI应用需要证明真实商业价值
如果基础设施投入需要得到回报,下游应用就必须创造足够的收入。
企业级AI、自动化工作流和AI Agent等应用,有机会通过降低企业成本、提高工作效率创造商业价值。
但应用公司同样需要证明,用户愿意持续付费,且收入能够覆盖模型调用、获客和运营成本。
3. 半导体产业链将出现更加明显的结构性分化
未来的竞争不只是比谁的芯片更先进,还要看谁拥有更稳定的客户、供应链和盈利能力。
GPU、服务器CPU、HBM、先进封装、电力和散热等环节,仍然可能受益于AI基础设施建设。
但对投资者来说,需要区分真实需求、有效产能和最终利润,而不是简单地把所有AI相关企业放在同一个估值逻辑中。
06 结语:AI没有结束,但市场的耐心正在减少
>英特尔股价暴跌超过50%,并不能简单归结为AI泡沫破裂。
其背后既有PC市场疲软、供应链瓶颈、产能配置失衡和晶圆代工亏损等公司自身问题,也反映出资本市场对整个AI产业投资回报的重新审视。
过去,市场更愿意为AI的未来想象空间支付溢价。
现在,投资者开始追问:这个未来需要投入多少钱,又需要多久才能真正赚回来?
AI需求依然存在,算力基础设施建设也远未结束。
但技术领先、营收增长和资本开支规模,已经不足以单独支撑所有企业的高估值。
AI行业的下一场竞争,是比谁能率先把技术优势转化为可持续的商业回报。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 CZ剖析加密市场为何下跌:5方面原因
金色财经
 熊市已经持续 400 天:BTC 还要熬多久?
Biteye
 币圈跌了这么久 究竟是谁在割肉?
金色精选
 专访美联储前副主席科恩:美联储不加息代价更高
财经五月花
 FMG市场观察:资金继续撤离 市场进入极度恐惧
FutureMoney
 Vitalik是“报时人”还是“造钟人”
道说时间
 美银Hartnett:美元正在“破坏一切” 美元下跌前保持避险
华尔街见闻Max
 黄仁勋要回归?很难
华尔街见闻
 香港加密上市公司 开始塌方了
大漂亮加密观察
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部