 Android & iPhone
对隔夜美股暴跌的初步分析
坦途宏观
刚刚
【编者按】美股创下4倍标准差暴跌,整体看下来对AI营收和债务的担忧和蓝潮是背景,资金面和情绪面是放大器。好消息是跨资产看,目前还算不上衰退交易或全面恐慌交易,也没有看到明显的系统流动性问题。坏消息是,历史规律显示短期还有余震。
1、11月5日纳指下跌 5.5%,标普500下跌4.4%,均为2025年4月4日以来最大单日跌幅。以250日波动衡量,纳指为−4.8个标准差事件,SP500为−5.5个标准差事件。费城半导体指数下跌 12%,是该指数历史上第二大单日跌幅。
2、10月以来市场主线是对AI融资成本和营收前景悲观预期的持续升温。Goldman的主经纪商数据显示,对冲基金在10月8日至14日的五个交易日内抹掉了2025年初以来对AI股的全部净买入,两周卖出约200亿美元科技股,22日Goldman对冲基金重仓股篮子单日下跌4.2%,是2011年以来最差。
3、基本面/消息面上的催化剂是对州和地方层面蓝潮担忧。尽管大部分市场参与者明白Sanders等的全国数据中心暂停令不可能通过,但对州和地方制约数据中心的修建的担心升温,特别是看到本次中选后,四十余项与数据中心相关的地方公投中,地方民众基本都支持一定程度限制数据中心修建。
4、资金面可能是今天暴跌的主要放大器。交易台数据显示对冲基金、杠杆ETF、CTA和散户都在普遍性抛售。
1)Goldman表示过去3个交易日里,长线多头选前大幅减仓,周三反弹后追入,周四对冲基金又将周三刚买回的超大盘科技股卖出。Flood表示“今天交易台电话被打爆,来电全部在问还能跌多少,但没有对冲基金买入”。
2)Nomura盘中测算,杠杆及反向ETF收盘前需卖出约470亿美元股票,为2006年有数据以来第二大,主要来自科技和AI主题的三倍杠杆产品;部分投资者为抢在收盘被动抛售之前离场而提前卖出。统性买盘可以缓冲。
3)一些andecdotal evidence显示之前比较擅长接盘的美股散户昨天也没有接盘。Vanda统计的散户收盘前一小时净卖出个股3.38亿美元,为2020年3月以来最大单日流出。JPMorgan的数据显示含ETF的散户净卖出到上午11点半已达13亿美元。
5、此外一些对冲基金清盘的传言放大了情绪扰动。Walleye Capital(170亿美元多策略)周四致信投资者,10月亏损5.9%,是为2020年3月以来最差,裁撤内部股票多空团队并退还部分资本,属于主动收缩而非被动清盘,因此不太可能是今天市场暴跌的主因。不过,头部多策略对冲基金(pods)的亏损情况比较普遍。VARA(6月底管理264亿美元、7月亏损44%的AI主题基金)爆仓的传言10月中旬就有,至周四收盘无任何确认,也无确认的追保连锁。Goldman称大型多策略基金因AI大盘股敞口亏损显著,Millennium 10月−2.3%,Marshall Wace Eureka −5.4%。由于市场对7月Situational Awareness将持仓折价卖给Citadel的案例记忆犹新,因此相关新闻可能同样放大恐慌情绪。
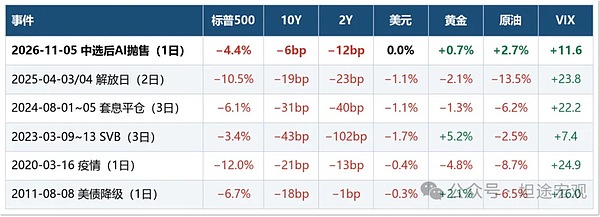
6、不过跨资产看,今天还算不上衰退交易或全面恐慌交易,也没有看到明显的系统流动性问题。这表明恐慌主要集中在股票内部而非宏观大类资产层面。
图1:历史上衰退交易/恐慌交易期间大类资产走势
数据来源:Haver, GMF Research
1)10年期美债收益率下行6bp至4.84%,2年期下行12bp。这个下降幅度远小于2023年SVB破产、2024年Carry trade unwind和2025年解放日。
2)美银高收益债指数收益率(BofA Merrill Lynch High Yield Corporate Effective Yield)仅上升7bps,幅度相对温和。
3)流动性方面,美元指数持平,日元小涨0.5%,对波动率和流动性敏感的黄金涨0.7%。市场没有出现抛售美债、黄金、非美货币来补充保证金或全面避险的情况。
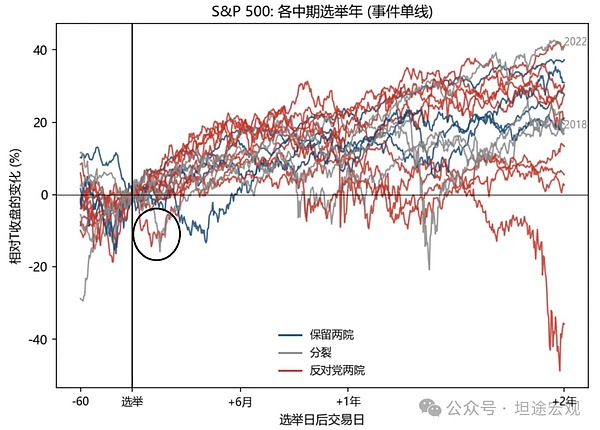
7、1958年以来17次中选,选后60个交易日内最大回撤超过5%的有3次。1974年标普22个交易日内下跌13.5%,原因是第四季度衰退加深、失业率从6.0%升至7.2%、通胀12%,于1975年1月27日收复选举日点位,选后6个月涨18.6%。2018年下跌14.7%至12月24日,原因是联储加息和贸易战,2019年2月15日收复,6个月涨4.6%。2002年下跌7.7%至2003年1月30日伊战前夕,6个月仅涨0.5%。三次回撤都在一个半月内完成,低点后两到三个月收复。
图2:中选年后的暴跌案例
数据来源:Haver, GMF Research
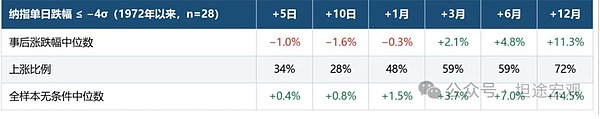
8、回测看,历史上4个标准差级别的单日暴跌后,短期还会继续底部震荡,只要经济不衰退则中期走势逐步修复。
1)纳指1972年以来单日跌幅达到4个标准差的事件共28次。暴跌后5日、10日中位数分别为−1.0%、−1.6%,上涨案例占比只有30%。1个月中位数−0.3%,3个月+2.1%,6个月+4.8%,12个月+11.3%,上涨比例59%、59%、72%。
2)后来演变成熊市的1987、1990、2000、2008、2020年基本都发生在衰退初期(除了87年股灾)。在非衰退情境下,1997年10月、1998年8月、2011年8月、2015年8月、2018年2月、2025年4月这几次暴跌都在3个月内均收复失地。
图3:历史上纳指暴跌后的短期和中长期走势
数据来源:Haver, GMF Research
 1

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 没人真的需要区块链
金色精选
 马斯克 中期选举最大输家?
Bitkoala考拉财经
 比特币在支撑位徘徊:八月反弹结构未破
金色精选
 境外交易所不再是税务盲区?香港开始交换数据 韩国为何再等两年
Conflux树图区块链
 USDC流通量承压、交易量大增:Circle Q3财报折射稳定币“流量优先”逻辑
链捕手ChainCatcher
 Anthropic有药有钱:还有些事要瞒
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部