 Android & iPhone
FMG市场观察:资金继续撤离 市场进入极度恐惧
FutureMoney
刚刚
2026 年 11 月上半月,加密市场进入更明显的去风险阶段:情绪指数降至极度恐惧,稳定币与 ETF 资金同步收缩,比特币跌破短期持有者成本基础;杠杆虽已部分出清,但现货承接和买盘广度仍不足以确认市场完成修复。
核心判断
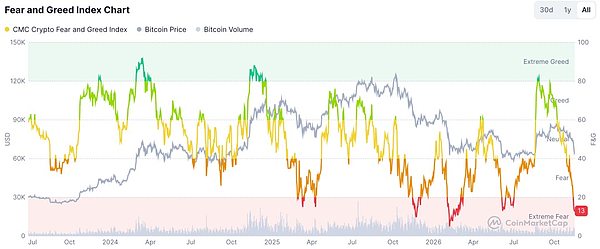
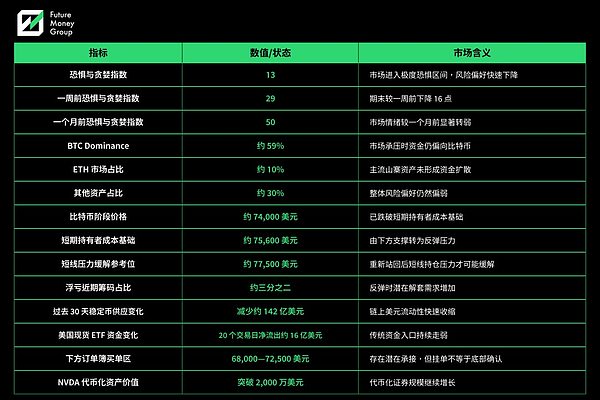
市场状态:恐惧与贪婪指数期末降至 13,较一周前的 29 和一个月前的 50 明显下滑;市场由高位震荡转入极度恐惧下的主动去风险阶段。
主要压力:比特币跌至约 74,000 美元,低于短期持有者成本基础约 75,600 美元;近期买入筹码中约三分之二处于浮亏状态,反弹面临更强的解套压力。
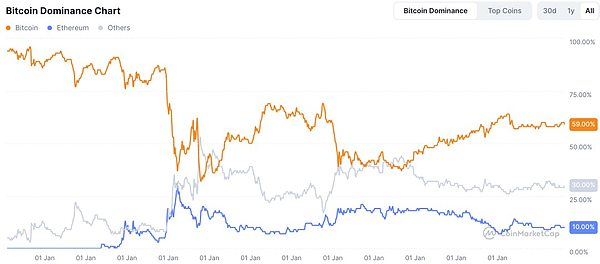
资金结构:BTC 市占率约为 59%,资金仍未向山寨资产扩散;过去 30 天稳定币供应减少约 142 亿美元,美国现货 ETF 在 20 个交易日内净流出约 16 亿美元。
链上结构:杠杆已部分出清,68,000—72,500 美元附近存在较多买单;部分大额地址转向积累,但其他规模群体仍在减持,局部承接尚未形成广泛共识。
监管方向:美国加密衍生品合规范围继续扩展,香港拟完善交易、托管和咨询牌照制度,MiCA 开始直接影响平台区域运营,跨境业务的司法辖区差异进一步扩大。
市场概览
市场情绪快速转入极度恐惧
市场数据显示,期末恐惧与贪婪指数降至 13,较一周前的 29 和一个月前的 50 明显下滑。比特币价格同步走弱,市场从此前的高位震荡进入更明显的去风险阶段。
[插图:Fear and Greed Index Chart]
资金配置仍然偏向比特币
BTC Dominance约为 59%,ETH 市占率约为 10%,其他资产约为 30%。市场承压期间,资金并未向山寨资产扩散;主流资产相对占优,但也未能完全隔离整体风险偏好的下降。
[插图:Bitcoin Dominance Chart]
ETF日度资金流继续转弱
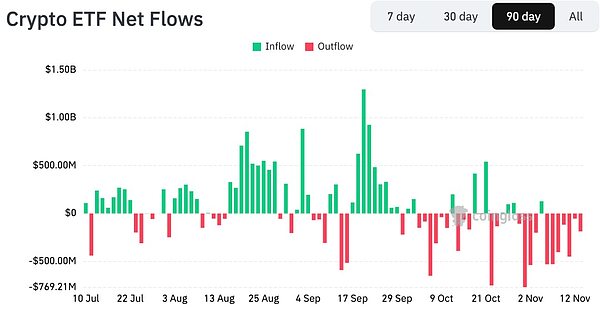
ETF资金流数据显示,11 月上半月净流出交易日占多数,单日流出多次达到数亿美元级别。传统资金的边际申购尚未恢复,在现货承接偏弱时,持续流出会放大市场对下行波动的敏感度。
[插图:Crypto ETF Net Flows]
矿业收入进一步压缩
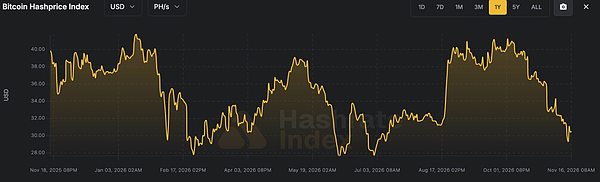
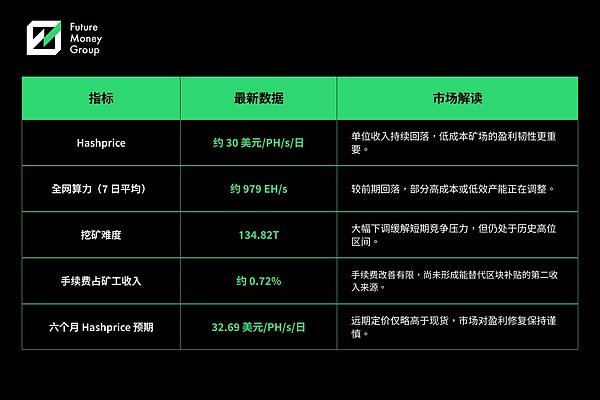
矿业数据显示,Hashprice 期末约在 30 美元/PH/s/日附近,较 9 月和 10 月初约 40 美元的区间明显回落。比特币价格下跌与网络竞争共同压低单位产出,矿企现金流和机队效率的差异正在扩大。
[插图:Bitcoin Hashprice Index]
宏观链上表现
1. 短期持有者成本基础已转为上方压力
比特币跌至约 74,000 美元,低于短期持有者成本基础约 75,600 美元。近期买入筹码中约三分之二位于现价上方,反弹时的解套需求可能增加;若价格重新站回约 77,500 美元,短线持仓压力才会有所缓解。
2. 新增资金仍在撤离
链上数据显示,过去 30 天稳定币总供应减少约 142 亿美元,为 2022 年 6 月以来最快收缩;美国现货 ETF 在 20 个交易日内录得约 16 亿美元净流出。链上现金与传统资金入口同步走弱,市场缺少持续增量买盘。
3. 杠杆已部分出清,但下方承接仍需验证
本轮下跌清除了靠近现价的大部分多头清算密集区,订单簿中 68,000—72,500 美元附近仍有较多买单。不过挂单可随时撤回,不能单独作为底部确认依据。
4. 大额地址出现选择性吸筹,尚未形成广泛共识
持有 100—1,000 枚以及 1,000—10,000 枚 BTC 的两个地址群本期转向积累,其他规模群体总体仍在减持。市场出现局部承接,但买盘广度不足,修复过程仍可能反复。
热点市场新闻
稳定币流动性成为市场关注点
公开信息显示,稳定币总供应量在本期继续回落,部分主流稳定币的供给收缩更加明显。支付和交易场景的长期需求并未消失,但短期链上美元余额下降,对风险资产交易活跃度形成约束。
代币化美股的资产规模继续增长
Robinhood Chain 上的 NVDA 代币化资产价值突破 2,000 万美元。代币化证券市场仍处于早期,现阶段的重点不只是发行规模,更在于托管安排、资产映射、交易流动性及投资者保护能否匹配传统证券市场标准。
隐私计算开始进入公链应用层
Solana 推出机密计算测试版,并配合此前的隐私支付功能,尝试在可审计网络上提升交易信息保护能力。隐私功能的可用性提升有助于扩大链上支付和机构场景,也会提高合规监测与权限设计要求。
链上衍生品平台竞争延续
一份第三季度统计显示,Hyperliquid 未平仓量已超过多家头部中心化交易所。去中心化衍生品的流动性集中度正在提高,但在波动放大阶段,清算机制、做市深度与风险控制仍是检验平台韧性的核心。
矿业
矿工赚钱更难了
本期 Hashprice 由约 32.86 美元继续回落至 31 美元附近,期末图表已接近 30 美元/PH/s/日。币价走弱时,区块补贴收入下降更快,电价、能效和融资成本较高的运营商会率先承受现金流压力。
难度下调带来短期喘息
网络难度从 148.36T 下调至 134.82T,单次降幅约 9.13%,为近期较大幅度调整。此前高难度对应的部分算力退出或放缓,单位算力的产出压力有所缓解,但并不代表行业盈利已经恢复。
上市矿企表现继续分化
矿业股票本期涨跌各半,个别公司出现大幅反弹,但整体中位数变动接近持平。资本市场更看重低成本电力、可兑现的算力增长和资产负债表质量,单靠行业 Beta 难以获得持续重估。
AI/HPC 转型仍要看落地收入
矿企的数据中心和电力资源具备转向 AI/HPC 的潜力,但市场对相关叙事的定价正在更加谨慎。宣布合作或扩容并不等同于收入兑现,后续仍需关注客户使用率、并网进度、资本开支和实际毛利贡献。
[插图:矿业核心数据表]
监管
美国衍生品监管继续向加密相关产品延伸
监管动态显示,监管机构批准注册交易所在美国上市个股永续合约,传统衍生品框架正覆盖更多链上和加密原生交易形态。产品扩容有助于合规渠道发展,也会提高平台在风险披露和客户适当性方面的要求。
香港拟扩展虚拟资产持牌范围
香港计划为虚拟资产交易、托管和咨询建立更完整的牌照制度,并拟于 2026 年内提交修例草案。监管重点从交易平台逐渐延伸至服务链条,有利于机构判断可参与的业务边界。
MiCA 执行开始影响平台区域运营
因未取得欧盟 MiCA 监管许可,部分面向法国用户的加密服务安排将调整或退出。欧盟市场的合规资格不再只是长期要求,而开始直接影响平台的用户服务与资产可得性。
亚洲税务与执法政策仍在分化
韩国推进将数字资产所得税计划再次延后,同时各地仍持续收紧反洗钱、持牌经营和市场宣传要求。区域监管节奏并不一致,跨境平台需要按司法辖区分别配置产品与合规能力。
关键数据表
观察指标
• 关键成本区间: 跟踪比特币能否重新站回 75,600 美元的短期持有者成本基础,并进一步收复约 77,500 美元;稳定站回将缓解浮亏筹码压力,继续受阻则说明上方解套供给仍强。
• 现货需求: 跟踪现货成交与稳定币总供应是否停止收缩;交易量和链上美元余额同步回升可确认增量需求改善,价格反弹但稳定币供应继续下降则会削弱修复判断。
• ETF资金连续性: 跟踪美国现货 ETF 能否结束 20 个交易日累计约 16 亿美元净流出的状态并形成连续净流入;稳定回流将改善传统资金需求判断,净流出交易日继续占多数则说明边际申购仍弱。
• 杠杆与流动性: 跟踪靠近现价的清算密集区是否重新堆积,以及 68,000—72,500 美元订单簿买单能否在下跌时实际成交;有效承接且杠杆保持克制将降低下行脆弱性,挂单撤回或杠杆快速重建则会放大波动。
• 卖方出清程度: 跟踪除 100—1,000 枚及 1,000—10,000 枚 BTC 地址群外,其他规模群体是否停止减持;积累范围扩大可确认卖方压力缓解,仅少数大额地址吸筹则仍不足以形成广泛共识。
• 监管落地进度: 跟踪美国个股永续合约的合规运营、香港虚拟资产牌照修例进度,以及 MiCA 对平台区域服务的实际影响;明确执行标准和合规产品落地将提升确定性,牌照延迟或服务继续退出则会削弱判断。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 熊市已经持续 400 天:BTC 还要熬多久?
Biteye
 比特币要涨到25万美元 挖矿才追得上AI收租
IOSG Ventures
 Vitalik是“报时人”还是“造钟人”
道说时间
 黄仁勋要回归?很难
华尔街见闻
 6.4万台比特币矿机一夜失守:黑客盯上矿工的“钱袋子”
PANews
 民主党拿下两院 特朗普的商业联盟开始松动
Conflux树图区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部