 Android & iPhone
Galaxy: Q3比特币ETP机构持仓创历史新高 谁在买入
金色财经
刚刚
作者:Alex Thorn,Galaxy Digital董事总经理兼研究主管;编译:Shaw,金色财经
引言
2026 年第三季度,机构重新成为美国现货比特币交易所交易产品(ETP)的净买入方。
向美国 SEC 提交 13F 持仓报告的投资管理人,净增持折合 49229 枚比特币。这是 2025 年二季度以来最高的净增持规模,也超过了此前三个季度合计 47054 枚的净卖出量。截至 2026 年 9 月 30 日,申报机构持仓折合比特币数量达到 356491 枚(价值 297.8 亿美元),创下历史新高。本轮净增持当中,有一半来自投资顾问与财富平台;无论是比特币数量,还是在机构总持仓中的占比,该板块的持仓规模都达到 2024 年 1 月比特币 ETP 上线以来的峰值。三季度(7 月 1 日–9 月 30 日)持续吸筹的这段时间,比特币价格区间为 7 月 1 日熊市低点 57717 美元至 9 月 21 日近期高点 87397 美元。
注:本报告仅统计美国本土现货比特币 ETP 的持有人,不含境外发行的同类产品。
核心要点
投资顾问与财富平台各项指标均创历史新高。该类别包含注册投资顾问(RIA)、财富管理机构、大型券商(wirehouse)以及经纪交易商平台;截至 2026 年 9 月 30 日,其持仓折合 144307 枚比特币,占 13F 申报现货比特币 ETP 总持仓的 40.5%,占全部基金底层比特币总量的 11.2%,两项数值均为该统计序列的最高值。该板块持仓已连续九个季度增长,是 2024 年 3 月 31 日规模的 3.3 倍;仅在上线后的第二个季度,也就是 2024 年二季度出现过一次下滑。该板块在 13F 总持仓中的占比连续五个季度抬升,从 2025 年 6 月 30 日的 22.2% 上行,此前曾连续三个季度回落。
它们也是最稳定的买方。投资顾问与财富平台连续九个季度净买入;2024 年二季度至 2026 年三季度,全部申报机构合计增持 179300 枚比特币,其中 100003 枚由该板块贡献。在截至 2026 年 6 月 30 日、机构整体净卖出的三个季度里,该板块依旧增持 32706 枚,而基差与相对价值对冲基金卖出 54683 枚。
本季度的增量主要由大型券商驱动。该板块本季度合计增持折合 24838 枚比特币,其中 22728 枚来自大型券商与经纪交易商平台,主力为富国银行(+14636 枚)、美国银行(+7201 枚)、摩根士丹利(+2875 枚)。我们按业务单元拆分来看:券商旗下顾问与经纪业务持仓从 30978 枚增至 43583 枚,交易做市业务持仓从 3982 枚增至 12551 枚,增量大部分来自美国银行。
富国银行首次成为 13F 申报体系内最大持仓方。其申报持仓折合 30553 枚比特币(价值 25.5 亿美元),较 2026 年 6 月 30 日的 15931 枚近乎翻倍,超越上一季度排名第一的简街资本(Jane Street)。此前没有任何财富平台登顶:2024 年一季度至 2026 年一季度,千禧管理(Millennium Management)一直是最大持仓机构。
持仓参与广度修复,但净增持集中在少数头部机构。持有现货比特币基金的管理人数量增加 191 家,达到 2166 家,结束连续两个季度的下滑:358 家上一季度无持仓的机构新增持仓,167 家机构清仓离场。新入场机构持仓体量偏小,合计仅折合 9554 枚比特币。前 50 大持仓机构净增持 59578 枚;其余所有管理人(含离场机构)合计净卖出 10349 枚。
13F 申报机构持有 ETP 底层比特币的 27.6%。该比例高于 2026 年 6 月 30 日的 24.8%,略低于 2024 年 12 月 31 日 27.7% 的历史高点。剩余 72.4% 由无需提交 13F 的投资者持有,包括个人投资者、未达到申报门槛的顾问,以及绝大多数境外投资者。
对冲基金持仓占比不足两成,较此前五成大幅回落。三类对冲基金合计占 13F 申报总持仓的 19.0%,而 2024 年 12 月 31 日该比例为 50.6%。基差与相对价值基金持仓折合 34053 枚比特币,较 2024 年 12 月 31 日 101826 枚的峰值明显下降;不过本季度这类基金和宏观基金均为净买入(分别增持 9184 枚、10492 枚)。
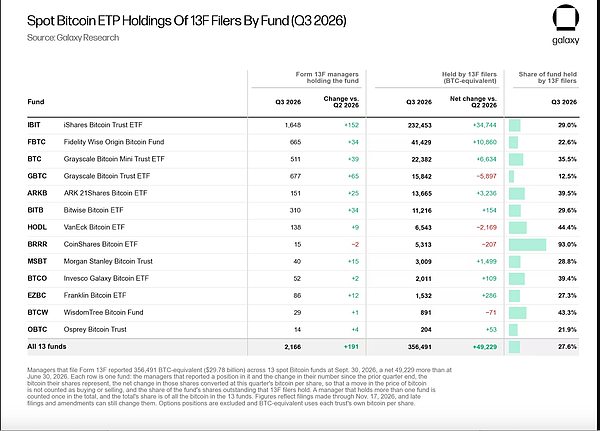
贝莱德 IBIT 占机构总持仓的三分之二。申报机构合计持有折合 232453 枚比特币的 IBIT 份额,占其全部申报持仓的 65.2%;本季度 49229 枚的总净增量当中,IBIT 贡献 34744 枚。机构对 GBTC 的持仓连续第十个季度下滑,灰度比特币迷你信托(Grayscale Bitcoin Mini Trust)持仓规模首次超过 GBTC。
申报持有人绝大多数为美国本土机构。美国管理人持仓折合 293830 枚比特币,创下新高,占 13F 申报总规模的 82.5%;境外管理人持仓占比从 18.6% 降至 17.5%(峰值为 2025 年 9 月 30 日的 24.0%)。尽管境外管理人持仓从 57274 枚增至 62456 枚,但美国本土机构增持幅度更大,因此占比被动下降。
13F 数据的局限性:13F 仅披露季度末的多头持仓,且只统计管理人拥有投资决策权的账户。空头头寸、绝大多数衍生品不在申报范围内;做市商、基差基金持有的 ETP 份额可能配套对冲操作。客户自主指令经纪账户一般不纳入统计,因此财富渠道的实际持仓规模存在低估。同时这份数据只是 2026 年 9 月 30 日的快照。截至 2026 年 11 月 16 日,相关基金底层比特币持仓已经减少 38531 枚,降至 1252139 枚。
2026年三季度数据一览
截至 2026 年 9 月 30 日的季度,共有 2166 家管理人申报 13 只现货比特币基金的持仓,折合 356491 枚比特币(297.8 亿美元),管理人数量较 6 月 30 日增加 191 家。剔除比特币价格波动、按份额口径统计,本季度机构净增持折合 49229 枚比特币,按季末价格约合 41.1 亿美元。358 家机构本季度新开持仓,167 家清仓,1808 家机构连续两个季度持有。
净增持规模最大机构
富国银行:+14636 枚,由 15931 枚增至 30553 枚
布雷文·霍华德(Brevan Howard):+8606 枚,由 4082 枚增至 12686 枚
美国银行:+7201 枚,由 1225 枚增至 8424 枚
Millennium Management:+7114 枚,由 7417 枚增至 14516 枚
Jane Street:+6180 枚,由 17007 枚增至 23167 枚
净减持规模最大机构
Walleye Capital:−3270 枚,由 3642 枚降至 370 枚
Galaxy Digital:−2721 枚,由 7519 枚降至 4786 枚
Avenir Tech:−2274 枚,由 7675 枚降至 5396 枚
Cantor Fitzgerald:−1680 枚,由 3650 枚降至 1949 枚
蒙特利尔银行(Bank of Montreal):−1632 枚,由 2648 枚降至 1014 枚
新增持仓规模最大机构
Balyasny Asset Management:1782 枚
D. E. Shaw:1075 枚
E. SigFig Wealth Management:884 枚
F. Garda Capital Partners:625 枚
G. Symmetry Investments:423 枚
以上数值均为折合比特币数量(计算方式详见方法论章节)。数据统计截至 2026 年 11 月 17 日(申报截止日后一日),共收录 2166 份 13F 申报文件。过往季度,截止日当天完成申报的文件占比仅 97.7%,后续迟交申报以及修订文件仍可能改变上述数据。
机构持仓规模
本章节图表展示机构持仓体量:机构持仓占基金底层比特币总量的比例、持仓管理人数量,以及持仓按比特币数量、美元金额、单只基金占比的分布情况。
按13F申报主体划分的现货比特币ETP持仓
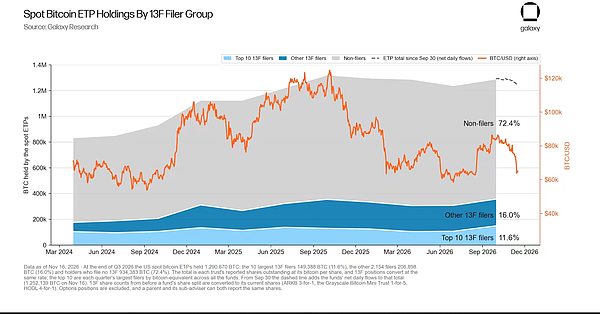
截至 2026 年 9 月 30 日,现货比特币 ETP 合计持有 1290670 枚比特币,市值 1078.1 亿美元。提交 13F 的管理人申报持仓为 356286 枚,占比 27.6%,高于 6 月 30 日的 24.8%,略低于 2024 年 12 月 31 日 27.7% 的历史高点。剩余 72.4%(934383 枚)由无需提交 13F 的投资者持有,包含个人投资者、未达到申报门槛的投资顾问以及绝大多数境外投资者。
前十家申报机构合计持仓折合 149388 枚比特币,占全部 ETP 比特币总量的 11.6%,占申报机构总持仓的 41.9%。该集中度在 2024 年 3 月 31 日曾达 59.4%,最低回落至 2026 年 3 月 31 日的 34.2%;本季度多家机构大额买入,推高了集中度。其余 2154 家申报机构合计持仓 206898 枚(占全部 ETP 比特币的 16.0%)。
这份申报数据快照对应的是 2026 年 9 月 30 日,自该时点之后相关基金持续净流出。虚线显示,截至 2026 年 11 月 16 日,基金底层比特币存量降至 1252139 枚,较季末减少 38531 枚;同期比特币价格从 83580 美元跌至 64943 美元。这些机构在本轮下跌过程中的交易行为,要等到次年 2 月下一轮 13F 披露后才能知晓。
持有现货比特币ETP的13F申报机构
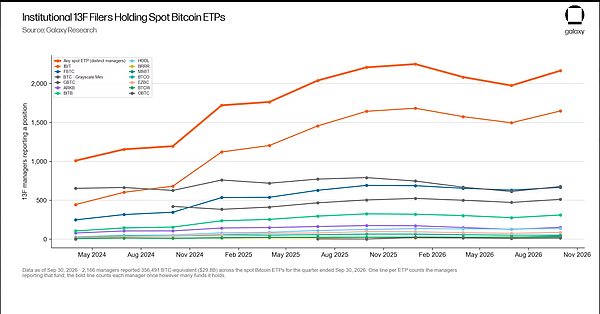
至少持有一只现货比特币基金的管理人数量增加 191 家,达到 2166 家,结束连续两个季度的下滑,首次回升。该数量是基金上线后首个季度末(2024 年 3 月 31 日,当时为 1009 家)的两倍以上,距离 2025 年 12 月 31 日 2251 家的历史峰值还差 85 家。
贝莱德的 IBIT 是持仓机构覆盖面最广的产品,共有 1648 家管理人持有,占全部申报机构的 76%,距离该产品自身峰值少 35 家。紧随其后的是 GBTC(677 家)、FBTC(665 家)、灰度比特币迷你信托(511 家)、BITB(310 家);HODL 的持仓机构数量达到 138 家,创下新高。
多数机构的持仓体量偏小。2166 家管理人当中,一半持仓折合比特币不足 10.4 枚(按季末价格约合 87 万美元),还有 215 家持仓不足 1 枚。因此,管理人数量反映的是这类基金的普及程度,而非机构持有比特币的总规模。
各ETP对应的13F申报机构折合比特币持仓
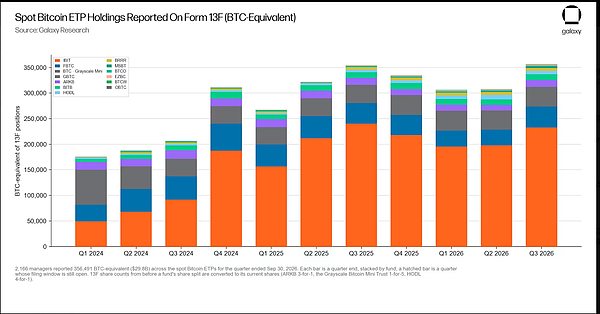
申报机构在各现货比特币基金合计持仓折合 356491 枚比特币,创下历史新高,较 2025 年 9 月 30 日 354299 枚的前纪录高出 2192 枚。相比 2024 年 3 月 31 日的 175588 枚,持仓规模近乎翻倍。
其中 IBIT 占 232453 枚,占总量的 65.2%,不过该数值低于这只基金在 2025 年 9 月 30 日创下的 240068 枚峰值。富达的 FBTC 以 41429 枚位居第二,创下 2025 年 6 月 30 日以来的最高水平。
灰度旗下两只基金走势持续分化。申报机构持有的 GBTC(行业老牌产品,2024 年从授予人信托转为 ETF)连续第十个季度下滑,持仓从 2024 年 3 月 31 日的 68449 枚降至 15842 枚。费率更低的灰度比特币迷你信托则连续第六个季度增长,持仓达到 22382 枚,其 13F 口径持仓规模首次超过 GBTC。
各基金对应的13F申报机构数量季度变动
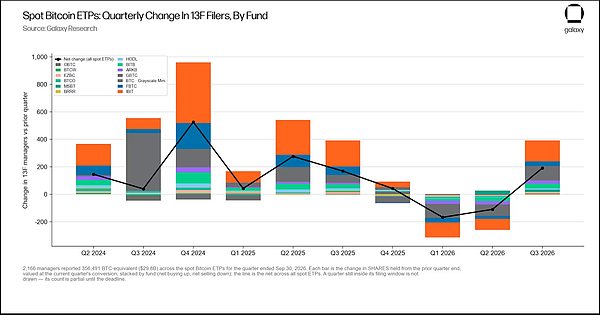
13 只基金当中,有 12 只的持仓管理人数量出现增长,仅 BRRR 的持仓机构减少 2 家。IBIT 新增 152 家持仓机构,GBTC 新增 65 家,灰度比特币迷你信托新增 39 家,FBTC 与 BITB 各新增 34 家。这扭转了 2026 年上半年的趋势:一季度 13 只基金里有 12 只的持仓管理人减少,二季度有 10 只减少。
解读下方图表有两点需要留意:三季度柱状增量合计 + 390 家,但独立管理人仅净增 191 家。原因是同一家管理人如果新增第二只、第三只基金持仓,会在每只基金口径下各计一次。另外,基金可能出现持仓机构增加、但持仓比特币总量下降的情况:GBTC 本季度新增 65 家持仓机构,同时申报机构合计减持折合 5897 枚比特币的 GBTC 份额。
新增与退出的13F持仓机构
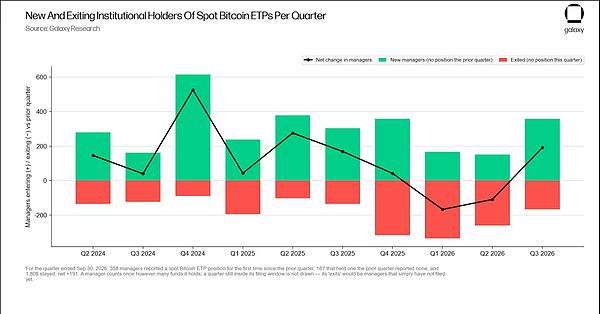
下一张图表将管理人数量变动拆分为新入场与离场两类。2026 年三季度,有 358 家管理人在上一季度无持仓、本季度新开持仓;167 家上一季度持有、本季度清仓;1808 家连续两个季度持有,管理人净增 191 家。
两端数据同步向好:新增机构数量与 2025 年四季度持平,是 2025 年二季度(379 家)之后的最高水平,较 2026 年二季度的 151 家翻倍有余。离场机构数量为 2025 年三季度(135 家)以来最低,此前三个季度离场数分别为 316 家、335 家、260 家。
新入场机构持仓体量普遍偏小。它们合计持仓折合 9554 枚比特币,占总持仓的 2.7%;其中仅 15 家持仓≥100 枚,新持仓的中位数为 3 枚。本季度,参与广度与增量规模是两件独立的事:管理人数量增长靠大量小额账户,而比特币增量由少数头部机构贡献。
头部持仓机构
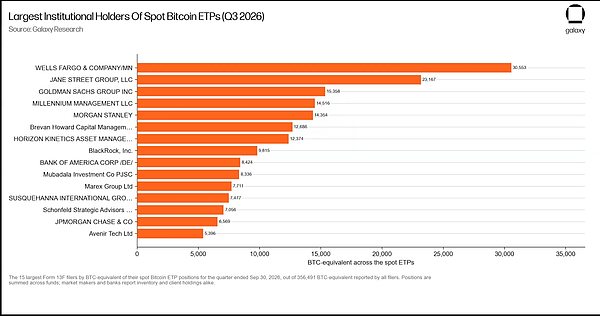
投资管理人在比特币 ETP 上的持仓集中度较高。申报规模前十的机构合计占全部申报持仓的 42.0%,前 25 家占 60.8%,前 50 家占 71.2%。因此,少数几家机构主导了每个季度的持仓变动。
美国现货比特币ETP的13F头部持仓机构
富国银行是 13F 口径下现货比特币 ETP 的第一大持仓方,在 10 只基金中合计持仓折合 30553 枚比特币,价值 25.5 亿美元,较 2026 年 6 月 30 日的 15931 枚大幅增长,超越此前排名第一的 Jane Street(23167 枚)。Millennium Management 以 14516 枚位列第四;在 2024 年一季度至 2026 年一季度,它曾连续多个季度稳居持仓榜首。
前 15 大持仓机构覆盖了机构市场的各类主体:3 家财富平台(富国银行、摩根士丹利、美国银行)、5 家做市商或银行交易台(Jane Street、高盛、Marex、Susquehanna、摩根大通)、3 家对冲基金(Millennium Management、布雷文・霍华德、Schonfeld)、2 家资产管理公司(Horizon Kinetics、贝莱德)、1 家主权投资机构(阿布扎比穆巴达拉投资公司 Mubadala),还有 1 家属于家族办公室 / 企业持有主体(Avenir Tech)。理解这份持仓结构十分关键:同样数量的 ETP 份额,在财富平台可能是客户配置头寸,在做市商手里是库存,在对冲基金则可能是对冲交易的其中一端;同一家银行也可能在一份申报里同时包含这三类头寸。
前25大持仓机构及其季度变动
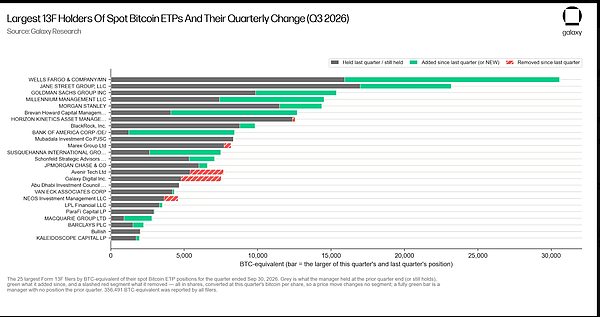
前 25 大持仓机构申报持仓折合 216629 枚比特币,占全部申报规模的 60.8%。这 25 家机构中,17 家增持、6 家减持、2 家持仓不变。它们合计净增持 56922 枚,高于全部 2166 家申报机构合计 49229 枚的净增持量。
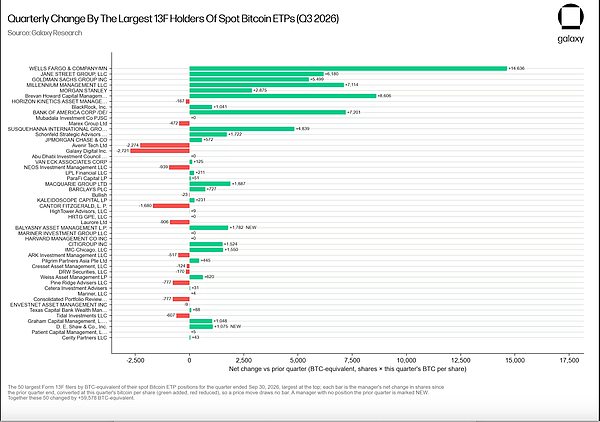
绿色区段代表增量来源:富国银行增持 14636 枚(由 15931 枚增至 30553 枚)、布雷文・霍华德增持 8606 枚(由 4082 枚增至 12686 枚)、美国银行增持 7201 枚(由 1225 枚增至 8424 枚)、千禧管理增持 7114 枚、简街资本增持 6180 枚、高盛增持 5499 枚、萨斯奎哈纳(Susquehanna)增持 4839 枚。这 7 家机构合计增持 54076 枚。
在前 25 家机构里,减持规模靠前的是 Galaxy Digital(2721 枚)、Avenir Tech(2274 枚)以及 NEOS 投资管理(939 枚)。(备注:部分机构会调整风险敞口的承载形式,根据市场环境与交易策略,在现货、ETP、衍生品之间切换)。两家阿布扎比主权投资机构 —— 穆巴达拉(8336 枚)与阿布扎比投资委员会(4653 枚),持仓未发生变动。
前50大持仓机构及其季度净变动
下一张图表将统计范围扩大至前 50 大持仓机构,它们合计持仓占申报总量的 71.2%,图表仅展示持仓变动。这 50 家机构中,30 家增持、15 家减持、5 家持仓不变,折合比特币净增持 59578 枚。
全部申报机构合计净增持 49229 枚。由此可见,其余所有管理人(包含 167 家离场机构)合计净卖出 10349 枚。其中,清仓离场的管理人贡献了约 7689 枚的减持量,排名在 50 名以外的 2116 家存量持仓机构合计减持约 2660 枚。本季度的筹码集中增持,仅由几十家大型机构推动;长尾中小持仓机构整体并未加仓。
前 50 名中有两家新晋持仓机构:Balyasny 资产管理(1782 枚)与 D. E. Shaw(1075 枚),二者在本报告中归类为做基差与相对价值策略的对冲基金。D. E. Shaw 重新回归榜单,它曾在 2024 年 12 月 31 日跻身前十持仓机构。在前 25 名之外,增持规模较高的机构包括 IMC(+1550 枚)、花旗集团(+1524 枚)、Graham 资本管理(+1048 枚);减持规模较高的是康托・菲茨杰拉德(−1680 枚)以及 Laurore(−906 枚)。
持仓主体分类
本章节图表将全部申报机构划分为八大持仓类型,跟踪每一类的持仓规模与资金流向,本季度核心看点就在这里。投资顾问及财富平台(包含注册投资顾问 RIA、财富管理机构、大型综合券商、经纪交易商平台)是体量遥遥领先的持仓主体,自比特币 ETP 发行以来,也是最稳定的买方。对冲基金在 2024 年末曾持有 13F 口径下全部 ETP 比特币的一半,如今占比不足五分之一。
我们认为该分类十分关键,不同类型投资者配置这类基金的动机各不相同。13F 表单仅披露多头头寸,因此基差策略基金、做市商持有的份额,可能配套了未在表单中体现的期货或期权对冲仓位;而投资顾问名下的持仓,大多是客户账户里无对冲的配置头寸。下方表格按季度展示各类主体的持仓历史数据。
按持仓主体类型划分的季度折合比特币持仓
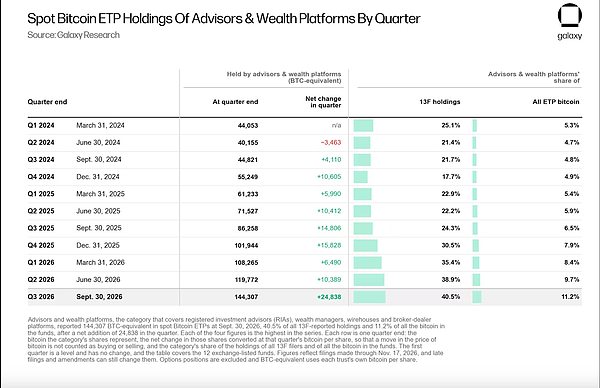
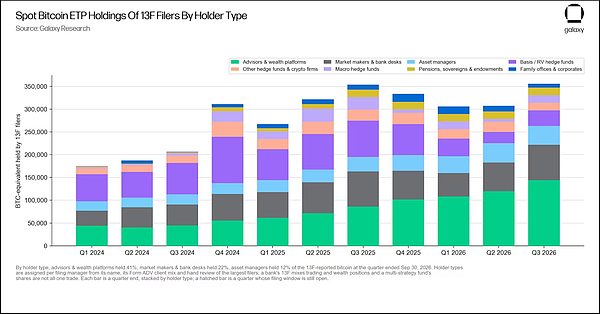
截至 2026 年 9 月 30 日,投资顾问及财富平台申报持仓折合 144307 枚比特币,为统计以来新高,是 2024 年 3 月 31 日 44053 枚规模的 3.3 倍。该类主体持仓在过去九个季度持续增长;统计区间内仅 2024 年二季度出现过一次下滑,降至 40155 枚。那次下滑完全来自大型综合券商与经纪交易商平台,其持仓从 14755 枚降至 6065 枚,而独立注册投资顾问(RIA)与财富管理人在当季仍有加仓。
自 2025 年三季度起,该类别就成为第一大持仓主体。在此之前,榜首是基差与相对价值策略对冲基金:这类基金持仓在 2024 年 12 月 31 日触及 101826 枚的峰值,此后缩水约三分之二,当前为 34053 枚。
做市商与银行交易台以 77769 枚的历史新高位列第二;资产管理公司(41211 枚)排第三,其后依次是:基差与相对价值对冲基金(34053 枚)、其他对冲基金与加密机构(16933 枚)、宏观对冲基金(16656 枚)、养老金、主权基金及捐赠基金(16545 枚)、家族办公室与企业主体(8812 枚)。资产管理公司持仓从 42361 枚回落,是该类别首次出现下滑。
各持仓主体类型在13F申报持仓中的占比
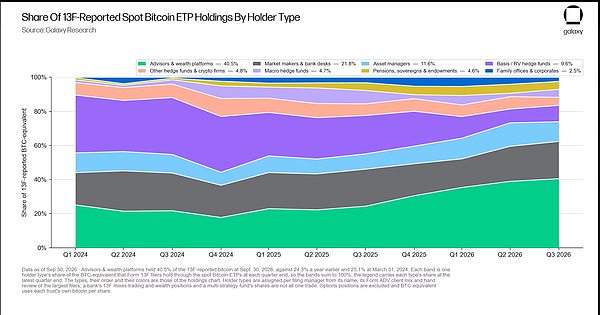
下一张图表将上述持仓数据转化为占比形式,便于观察持仓结构的变化。投资顾问及财富平台占 13F 申报的现货比特币 ETP 总持仓的 40.5%,创下统计以来新高;去年同期该占比为 24.3%,2024 年 3 月 31 日为 25.1%。
该占比自 2025 年 6 月 30 日的 22.2% 起,已经连续五个季度上行。在此之前并非逐季增长:2024 年二季度因大型综合券商减持,占比下滑;2024 年四季度、2025 年二季度再度回落 —— 这两段时期投资顾问仍在买入,但对冲基金与交易机构的买入力度更强。如果以 ETP 基金底层全部比特币(包含未被 13F 申报主体持有的部分)作为分母,该类别占比为 11.2%,较 2024 年 3 月 31 日的 5.3% 抬升,并且已经连续九个季度增长。
三类对冲基金合计占比 19.0%,较 2024 年 12 月 31 日 50.6% 的峰值大幅回落。其中仅基差与相对价值策略基金,占比就从 2024 年 3 月 31 日的 33.9% 收缩至 9.6%。做市商与银行交易台的占比长期稳定在 16.8%–23.7% 区间,本季末为 21.8%。
按持仓主体类型划分的季度净变动
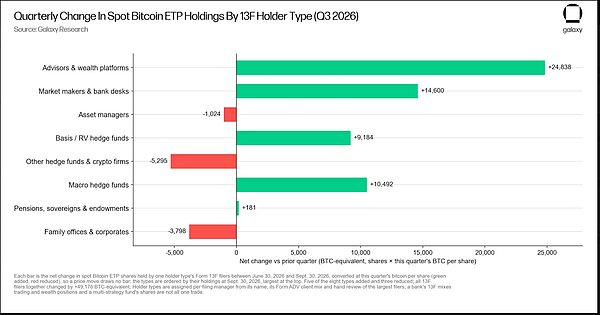
下一张图表单独展示 2026 年三季度数据。八大持仓主体里,5 类增持、3 类减持。在 12 只上市产品中,全部申报机构合计净增持 49176 枚,其中投资顾问及财富平台增持 24838 枚,贡献了增量的 50.5%;其次是做市商与银行交易台(+14600 枚)、宏观对冲基金(+10492 枚)、基差与相对价值对冲基金(+9184 枚)。养老金、主权基金及捐赠基金持仓基本持平(+181 枚)。
出现减持的主体为其他对冲基金与加密机构(−5295 枚)、家族办公室与企业主体(−3798 枚)、资产管理公司(−1024 枚)。家族办公室与企业主体已经连续三个季度减持;资产管理公司则是统计周期内首次出现净减持。
针对最大的增量柱有一点补充说明:投资顾问类别包含大型综合券商。券商内部细分表显示,其交易经纪部门本季度持仓折合比特币从 3982 枚增至 12551 枚,这类部门的交易行为更接近图表里第二项的做市商与银行交易台。
各持仓主体类型季度净变动表(折合比特币)
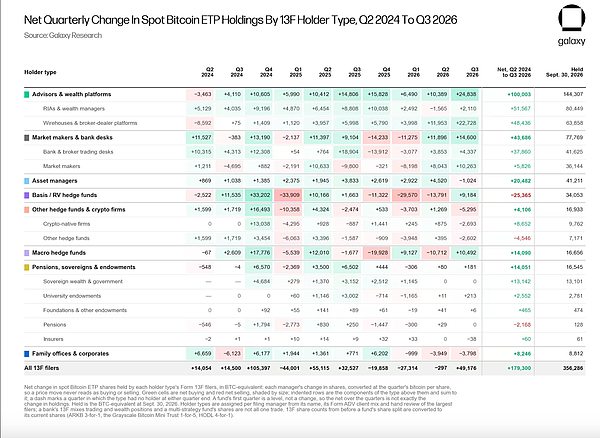
下表为上述持仓主体图表对应的明细数据,并将部分主体类型进一步拆分,其中有三大趋势值得关注。
第一,在投资顾问及财富平台内部,买入主力已经从独立机构转向大型平台。注册投资顾问(RIA)与财富管理人在 10 个季度中有 9 个季度实现增持,该类别累计增量 100003 枚当中,它们贡献了 51567 枚;但 2026 年以来资金流入规模明显收窄(+2492 枚、−1565 枚、+2110 枚)。大型综合券商与经纪交易商平台则连续九个季度增持,且增速持续抬升:2026 年一季度增持 3998 枚、二季度 11953 枚、三季度 22728 枚。
第二,基差与相对价值策略对冲基金是唯一一类累计净增量为负的主体(−25365 枚)。自 2024 年 3 月 31 日以来,它们的卖出规模超过买入规模。
第三,主权财富及政府类持仓主体在 2024 年四季度至 2026 年一季度合计增持 13142 枚,且从未出现过季度净减持,当前持仓 13101 枚。
大型综合券商与经纪交易商平台:按业务部门划分持仓
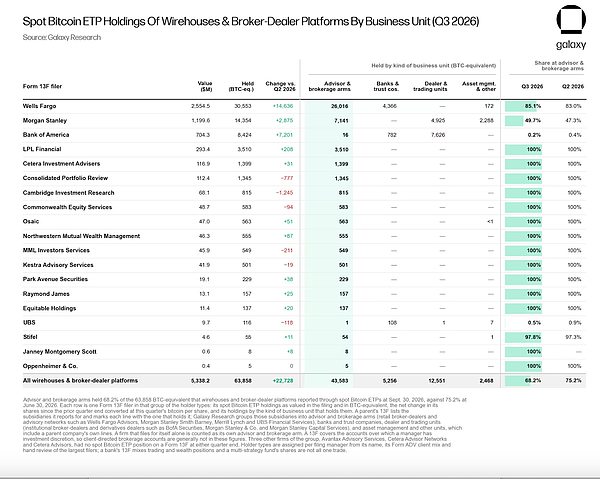
银行或券商在提交 13F 表格时,会将多家子公司合并申报。因此,一家大型券商的总持仓,既包含其财富顾问部门下的客户账户,也包含交易台的自营头寸。本表依托每份申报文件内列明的管理人清单,对不同业务头寸进行拆分。
该组别下 19 家机构合计持仓折合 63858 枚比特币(价值 53.4 亿美元),高于 2026 年 6 月 30 日的 41202 枚。其中,财富顾问与经纪业务部门持仓 43583 枚,交易经纪部门持仓 12551 枚,银行与信托部门 5256 枚,资产管理及其他部门 2468 枚。
本季度财富顾问与经纪部门持仓从 30978 枚增长 41%,印证核心结论:财富渠道本身仍在加仓。但交易经纪部门持仓从 3982 枚增至 12551 枚,增幅超两倍;顾问部门在该组别中的占比由 75.2% 降至 68.2%。若仅统计注册投资顾问(RIA)以及上述券商顾问部门,财富渠道合计持仓折合 124032 枚比特币,高于此前的 109548 枚,创下该口径历史新高;不过其在全部 13F 申报持仓中的占比从 35.6% 小幅回落至 34.8%。
三家机构占据该组别总持仓的 83.5%。富国银行合计 30553 枚,其中 85.1% 在财富顾问与经纪部门(26016 枚,此前为 13219 枚)。摩根士丹利 14354 枚分散在顾问部门(7141 枚)、交易经纪部门(4925 枚)以及资产管理与其他部门(2288 枚)。美国银行是特例:其 8424 枚持仓里,7626 枚属于交易经纪部门(此前仅 421 枚),顾问部门仅 16 枚。我们认为美国银行的增量来自交易端布局,而非财富客户需求。
13F 报表仅统计管理人拥有自主投资决策权的资产。客户自主指令型经纪账户通常不计入该数据,因此该统计会低估机构客户实际持有的规模。
持仓机构地域分布
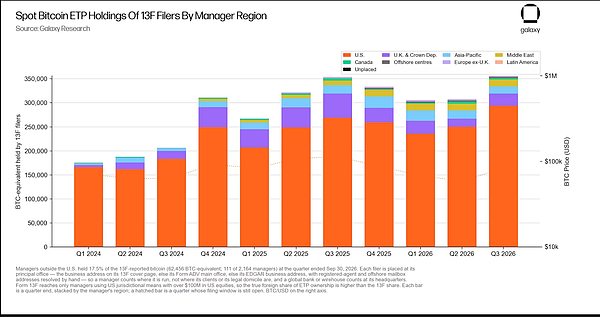
后续图表按各家管理人的主要办公地进行统计。跨国银行或大型综合券商统一按总部所在地归类,因此该地图反映的是管理人注册地,而非其客户所在地。此外,美国境外管理人只有在管理不少于 1 亿美元美股证券时才需要提交 13F 报表,因此境外机构的数据为下限值。
按管理人地域划分:13F申报机构的现货比特币ETP持仓
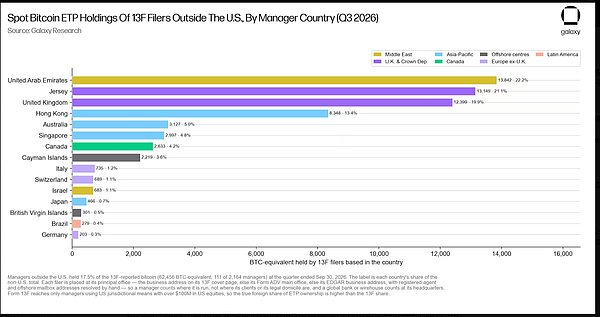
总部位于美国的管理人合计持仓折合 293830 枚比特币,占 13F 申报总持仓的 82.5%,为统计周期内最高值。境外 111 家管理人合计持仓 62456 枚,占比 17.5%。
英国及皇家属地是美国以外持仓规模最大的区域,持仓 25550 枚,高于 2026 年 6 月 30 日的 16699 枚,但仅为 2025 年 9 月 30 日 50138 枚峰值的一半左右。亚太地区持仓 14938 枚,自 24353 枚的高点起已连续三个季度下滑。中东持仓 14525 枚,创下历史新高,同时也是过去八个季度里唯一持续加仓的区域。加拿大(2633 枚)、离岸金融中心(2520 枚)、英国以外欧洲地区(2000 枚)、拉丁美洲(290 枚)持仓规模均较小。
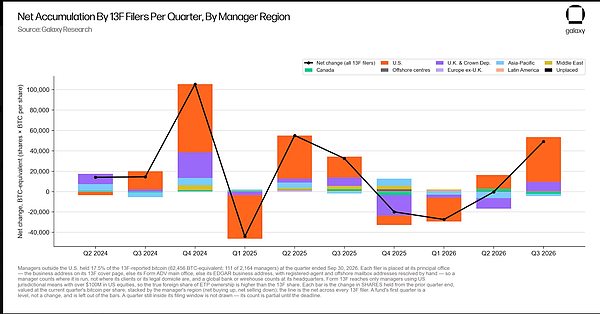
按管理人地域划分的季度净增持量
2026 年三季度,美国管理人净增持折合 43961 枚比特币,为 2024 年四季度以来单季最高增量,占本季度总增量的 89%。
英国及皇家属地本季度增持 8850 枚,在连续三个季度合计减持 33338 枚之后,首次实现净增持。这次转向主要来自一家机构:注册地为泽西岛的布雷文・霍华德,增持 8606 枚。中东增持 360 枚,将连续净增持的记录延续至八个季度。亚太(−2109 枚)与加拿大(−1746 枚)减持规模居前,亚太地区已经连续三个季度为净卖出方。
图表同时显示,2025 年末至 2026 年初的减持行为在不同区域之间轮动。2025 年四季度,英国及皇家属地减持 20206 枚,而亚太地区增持 7136 枚。2026 年一季度,美国机构减持 23515 枚。到 2026 年二季度,美国转为买方(+13494 枚),但英国及皇家属地、亚太地区仍在减持。
美国境外持仓:按国家/地区划分
四个辖区合计占据境外管理人申报比特币持仓的 76%。阿联酋以折合 13842 枚比特币位居首位(占境外总持仓的 22.2%),几乎全部由阿布扎比两家主权投资机构持有。泽西岛以 13149 枚排在第二,本季度持仓从 4121 枚增长两倍以上,主要源于注册于此的布雷文・霍华德加仓。英国(12399 枚)持仓基本持平。中国香港(8348 枚)从 12408 枚回落约三分之一,原因是 Avenir Tech 与 Laurore 减持。
紧随其后的是澳大利亚(3127 枚)、新加坡(2997 枚)、加拿大(2633 枚)、开曼群岛(2219 枚)。加拿大是美国以外申报主体数量最多的地区(27 家),但单家持仓规模偏小;欧洲大陆申报持仓体量普遍偏低,其中意大利(735 枚)、瑞士(689 枚)相对靠前。
美国境内13F持仓:按州划分
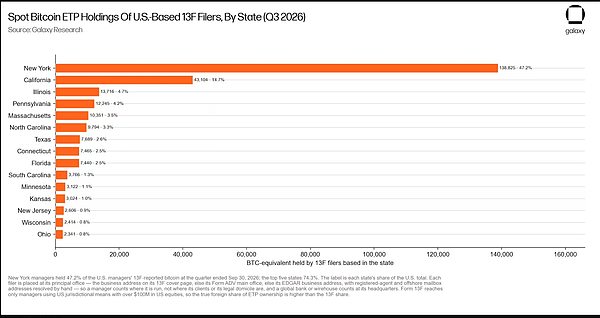
在美国本土,纽约州占据绝对主导。当地管理人持仓折合 138825 枚比特币,占美国总持仓的 47.2%、全部 13F 申报持仓的 39.0%,大量头部对冲基金、做市商、银行与资管机构都设立于此。持仓规模前五的州(纽约、加州、伊利诺伊、宾夕法尼亚、马萨诸塞)合计占美国总持仓的 74.3%。
本季度的重大变动基本由个别机构驱动。加州增持 14651 枚,持仓达到 43104 枚,增量几乎等同于富国银行(14636 枚)的增持量,富国银行总部位于旧金山。受夏洛特的美国银行增持带动,北卡罗来纳州持仓从 2315 枚增至 9794 枚,增幅超三倍。宾夕法尼亚州新增 5234 枚,主要来自萨斯奎哈纳(+4839 枚)。
管理人的地域分布和比特币持仓分布并不相同。加州的申报机构数量最多(246 家),其次是纽约州(190 家)、得克萨斯州(131 家)、佛罗里达州(129 家)、宾夕法尼亚州(107 家)、伊利诺伊州(100 家)。该分布更多反映财富顾问公司的选址,而非大额头寸的集中地。
结论
本季度最核心的结论是:投资顾问与财富平台,作为通过 ETP 配置比特币敞口的渠道,规模持续强劲增长。在我们 2023 年 10 月发布的报告《比特币 ETF 市场规模测算》中就提出,财富渠道会是这类产品最重要的细分市场。财富管理板块手握大量资金,此前无法通过传统渠道直接投资比特币;现货 ETF 获批之后,理财顾问便可以引导高净值客户配置比特币。
时隔三年多,该渠道已经占到这类产品机构总持仓的 40%。富国银行持仓的大幅增长(其中 85% 来自其顾问及经纪交易商平台),说明机构可能已经落地系统化配置策略,而不只是少数极度看多的客户在买入。自 2024 年二季度起,无论市场行情如何,该渠道的比特币 ETP 持仓每个季度都保持增长。这类账户以长期配置为目标,会在组合内为各类资产设置目标配比,因此资产下跌时顾问倾向于买入、上涨时倾向于减仓,有助于降低波动率、缓冲市场下跌。我们预计该板块的 ETP 持仓增长趋势还将延续。
 1

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 马斯克深圳连线纽约:赶走黄仁勋就像踢走乔丹
问问马斯克
 Anthropic上市倒计时:多少华人实现财务自由
Top华人科创社
 Visa供应商也出事:AI攻击加速下的金融机构防线够用吗?
BlockSec
 Netflix新剧《利他主义者》为SBF讲了另一个版本的故事
金色财经 善欧巴
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部