 Android & iPhone
45 天蒸发 6 万亿美元:是泡沫还是机会?
深潮
刚刚
作者:The Kobeissi Letter;编译:深潮 TechFlow
眼下我们被问得最多的一个问题是:有没有「AI 泡沫」,它是不是已经破裂了?
美国股票已经连续 31 个交易日,平均每天蒸发 2250 亿美元。
下面,我们系统地梳理:事情是怎么走到这一步的,眼下正在发生什么,以及我们接下来看到了什么。
自 2022 年 11 月以来,我们一直对 AI 高度看好,称它是历史上最大的技术革命。
我们「要么持有资产,要么被甩在后面」的判断,建立在创新驱动的回报与不断累积的通胀之上。
过去 6 周,AI 交易经历了自启动以来最严峻的考验之一,程度不亚于 2025 年 4 月贸易战期间。
现实是,AI 正在冲击全球市场、经济和文明的既有秩序。冲击会带来情绪上的两极分化,资产价格的大幅波动又只会把这种分化放大。
而这,正是我们此刻看到的情形。
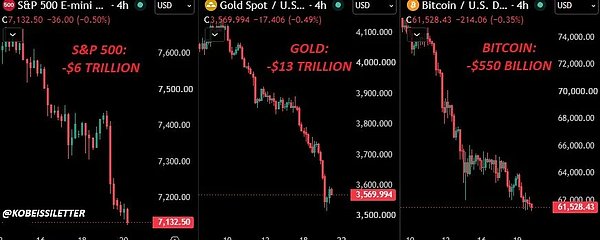
图:近段标普 500、黄金与比特币走势。图中标注标普 500 蒸发 6 万亿美元,黄金蒸发 13 万亿美元,比特币蒸发 5500 亿美元。
过去 45 天,相当混乱
在展开之前,有必要先看清:自 10 月 6 日标普 500 上次创下历史新高以来,到底发生了多少事。
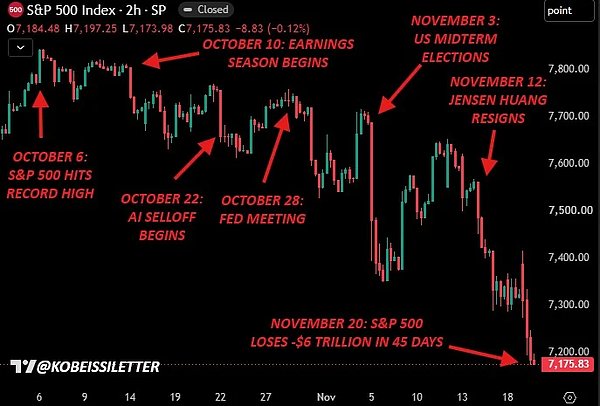
图:标普 500 近 45 天走势。标注包括 10 月 6 日创新高、10 月 10 日财报季开始、10 月 22 日 AI 抛售启动、10 月 28 日美联储会议、11 月 3 日中期选举、11 月 12 日黄仁勋辞职,以及 11 月 20 日 45 天累计蒸发 6 万亿美元。
过去 45 天里,市场经历了无数与伊朗战争相关的头条、2026 年三季度财报季、围绕 AI 资本开支和自由现金流的担忧、10 月的美联储会议、美国中期选举、英伟达($NVDA)风波,最终市值蒸发了 6 万亿美元。
除此之外,Anthropic 的 IPO 刚刚募集超过 1000 亿美元,成为史上规模最大的 IPO,并在最近几个交易时段明显抽走了市场流动性。
在这样的时刻,投资者有必要后退一步,问自己一个关键问题:哪些已经变了,哪些已经被定价?
很多担忧已被定价:资本开支与自由现金流
这轮下跌,首先主要来自对美国大型科技公司 AI 资本开支的担忧,以及其对 2027 年、2028 年自由现金流和盈利能力的影响。
这些担忧是真实的。
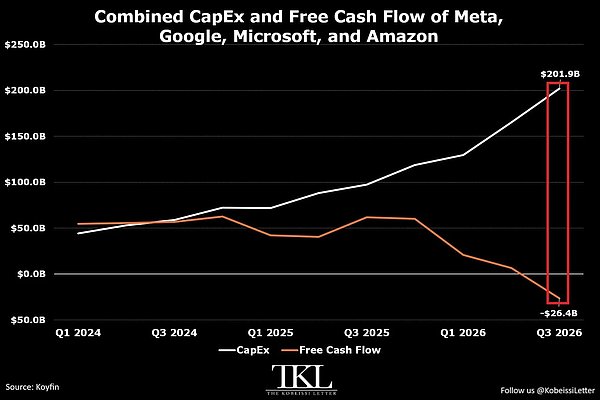
图:Meta、谷歌、微软和亚马逊合计资本开支与自由现金流。2026 年三季度资本开支达到 2019 亿美元,自由现金流为 -264 亿美元。
亚马逊($AMZN)、Alphabet($GOOGL)、Meta($META)和微软($MSFT)的合计资本开支,在 2026 年三季度增加了 369 亿美元,达到创纪录的 2019 亿美元。
这一数字在过去 12 个月里翻了一倍还多,较 2024 年一季度增长 356%。过去 3 年,大型科技公司的资本开支合计已达 1.6 万亿美元。
不过也要承认:创纪录的基础设施投入,是历史上最大技术革命的必要条件。自由现金流短暂转负,是长期建设所要付出的短期成本。
这些担忧,有很大一部分已经被定价。但在资本开支的回报率有更清晰的答案之前——很可能要等到 2027 年一季度或二季度——它们不会轻易消退。
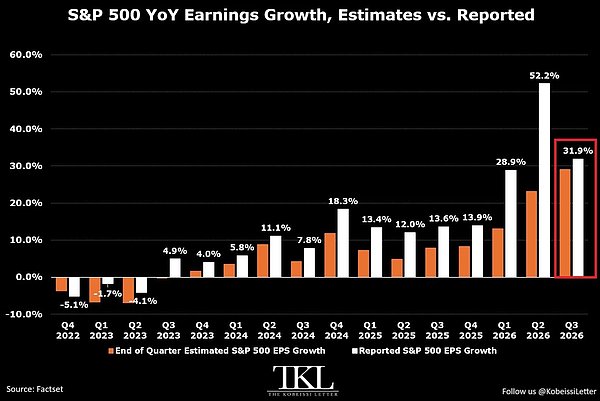
图:标普 500 每股收益同比增速,预期对比实际。2026 年三季度实际增速为 31.9%。
很少有市场像现在这样,一边充满恐惧,一边仍有如此强的增长。
截至目前,标普 500 公司 2026 年三季度每股收益同比增长 31.9%,至少是 4 年来最强的同比增速。
实际盈利已经连续 13 个季度超出预期。AI 建设的力度,比多数人意识到的更强。
民主党「横扫」中期选举,「特朗普看跌期权」结束
接下来,我们认为近期科技股大幅回撤的相当一部分催化剂,与美国中期选举的结果有关。这场选举,实际上结束了我们所说的「特朗普看跌期权」(Trump Put)。
从特朗普总统 2016 年至 2020 年的第一任期,以及迄今的第二任期来看,市场在波动时期会因为特朗普有能力左右局势而感到安心。所谓「特朗普看跌期权」,是一种对冲观念:如果市场变得难看,特朗普会出手干预,因为稳定的市场一直是他的优先事项。
随着民主党「横扫」中期选举,我们认为「特朗普看跌期权」已实际结束。进一步催化这一后盾消失的,是 11 月 4 日的下面这条帖子:
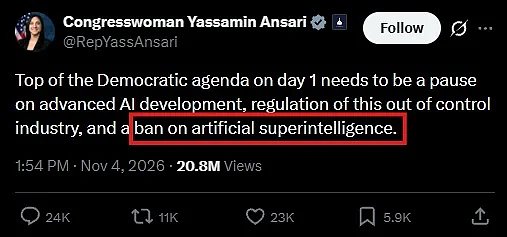
图:美国国会众议员 Yassamin Ansari 于 2026 年 11 月 4 日发文,称民主党上任第一天的优先议程应包括暂停先进 AI 开发、监管这个「失控」的行业,并禁止人工超级智能。
特朗普总统干预市场的能力,因参议院和众议院控制权易手而部分削弱。禁止 AI 的呼声开始升温,市场已经计入了激进监管,以及民主党在 2027 年 1 月掌权后可能禁止 AI 的情景。
「特朗普看跌期权」的结束不会逆转,也将使美股出现更陡的回撤。但我们认为,围绕监管的担忧被夸大了。
美国禁止 AI 不会发生。即便这样的禁令有可能执行,也几乎等于美国把全球 AI 竞赛中的位置让给中国。
监管会增多,也可能出现新的税种,但市场按更极端的情形在定价,比我们认为最终会出现的情况更重。
归根结底,无论谁执政,美国都应该想赢。
美联储正在一个焦虑的市场里加息
除了 AI 投资担忧和政治格局变化,美联储还在激进加息。
伊朗战争临近第 300 天,美国通胀已经连续 67 个月高于美联储 2% 的目标。美联储主席沃什(Warsh)已经表明,他的首要任务是把通胀降到 2%,没有例外。
这样一来,本来就已经昂贵的 AI 建设成本,还会变得更贵。更不用说,美国联邦债务的处境还要更糟。
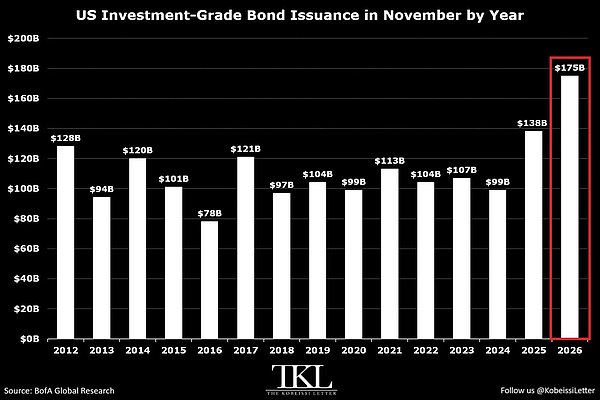
图:美国投资级债券 11 月发行规模的历年对比。2026 年 11 月预计达到 1750 亿美元,为有记录以来 11 月最高。
如上图所示,美国投资级公司债发行规模预计在 11 月同比增长 370 亿美元,即增长 27%,达到 1750 亿美元,为有记录以来任何 11 月的最高水平。我们认为,美联储在这样的背景下加息,进一步加剧了近期的不稳。这种情况会改变吗?
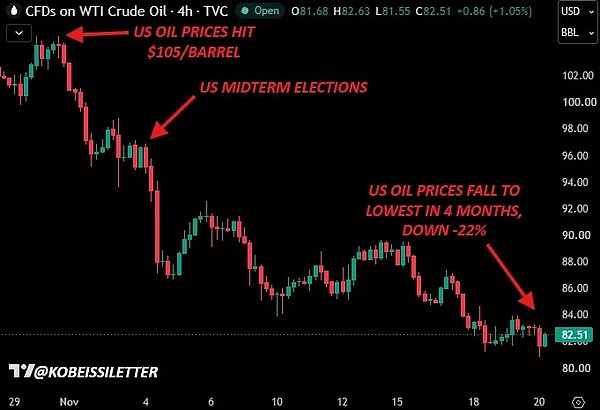
图:美国原油近月走势。油价一度触及每桶 105 美元,中期选举后回落,较此前高点下跌约 22%,至约 82.51 美元,为 4 个月低点。
政治权力的转换,叠加近期市场下跌,已使本月油价下跌约 22%。再加上市场不稳,美联储对 2027 年的展望很可能发生变化,尤其是在伊朗战争更接近结束变得明朗的情况下。
11 月 2 日,我们发布了下面这份对中期选举前美国油价的分析,当时给出的判断是跌破 93.00 美元。此后,油价已跌至 2026 年 8 月以来的最低水平。
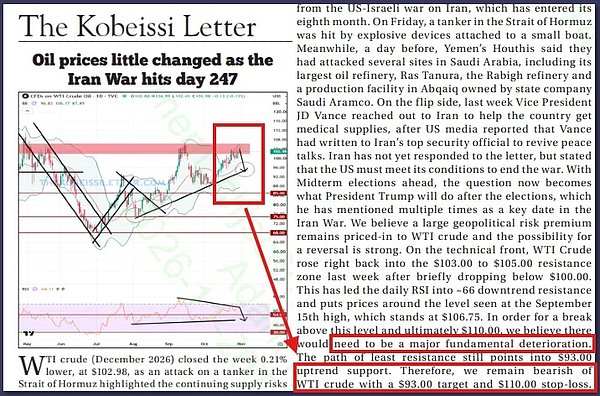
图:The Kobeissi Letter 11 月 2 日的油价分析截图,当时伊朗战争进入第 247 天,并给出 93 美元目标。
即便油价已经下跌,「更高、更久」(higher for longer)暂时仍会延续。但我们认为,到 2027 年年中,美联储政策变得不那么紧缩的可能性正在上升。
英伟达、AMD,以及对华芯片局面
过去两周,英伟达失去了黄仁勋——这位 AI 革命的领军人物,其股价在数周内下跌 40%;AMD 目前被指控向中国走私芯片,市场已计入相关影响的重大担忧。
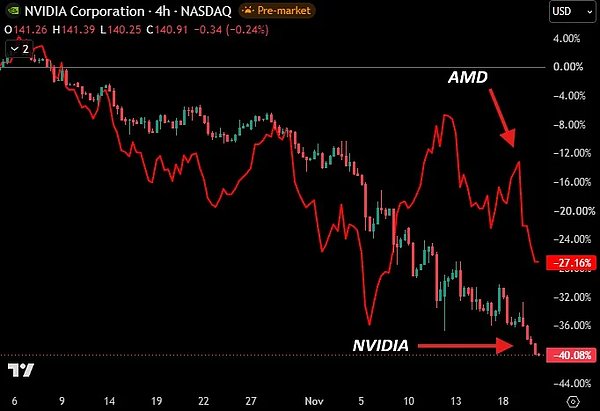
图:英伟达与 AMD 近周走势。图中英伟达约下跌 40.08%,AMD 约下跌 27.16%。
各位想必已经看到,我们在英伟达这件事上表态很明确,很早就采取了「在被证明有罪之前,黄仁勋是无辜的」这一立场。我们呼吁董事会在独立调查给出明确事实之前,为黄仁勋留出空间。
我们持这一看法,是因为黄仁勋对 AI 革命、对美国的成功,有过怎样的创新和影响。英伟达的股价现在几乎按「黄仁勋不会回归」来定价,也基本把公司的前瞻指引整段勾销了。
AMD 也在发生类似的事。11 月 19 日,一份空头报告指控该公司向中国走私芯片,这一说法远未得到证实。
受这些事件影响,科技板块的远期市盈率已跌至 2020 年 3 月以来的最低水平。
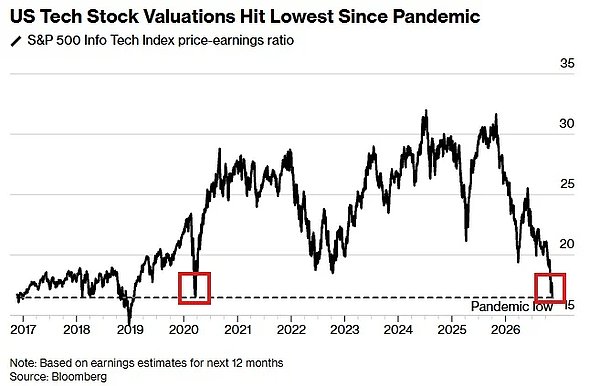
图:标普 500 信息科技指数远期市盈率,已回落至疫情以来最低水平附近。
英伟达的远期市盈率已降至 9 倍,成为标普 500 中最便宜的股票之一,若再对照公司正在实现的盈利增长,更是便宜得多。
这说明什么?市场不相信远期市盈率里的那个「E」。
尽管英伟达给出的 2028 财年营收指引约为 7500 亿美元,即便没有黄仁勋,市场仍然拒绝相信。
眼下这个市场里,已经埋进了大量可能令人意外的空间。
情绪已经到了危机水平
10 月 15 日,我们发布了题为「隐秘熊市」(Stealth Bear Market)的分析,指出在标普 500 表面之下,尤其是在科技股中,已经出现了一场熊市。情绪的转向,从那时就开始了。它并不是从中期选举或英伟达风波才开始的。
如下图所示,那些事件只是加速了情绪的转变。
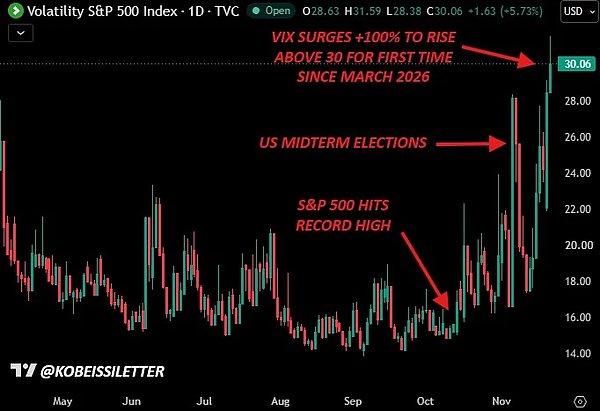
图:波动率指数 VIX。自 10 月低点上涨超过 100%,并升至 30 上方,为 2026 年 3 月以来首次。
波动率指数($VIX)较 10 月低点已上涨超过 100%,并在 11 月 5 日录得 2018 年 2 月以来最大的单日涨幅。把这轮突然上升的恐慌,与 Anthropic($ANT)IPO 明显抽走市场流动性叠加在一起看。
该 IPO 的机构需求达到 4000 亿美元,周二簿记关闭后零售订单为 1000 亿美元,以当时预期的 78 美元发行价计算,接近最初 644 亿美元募资规模的 8 倍。
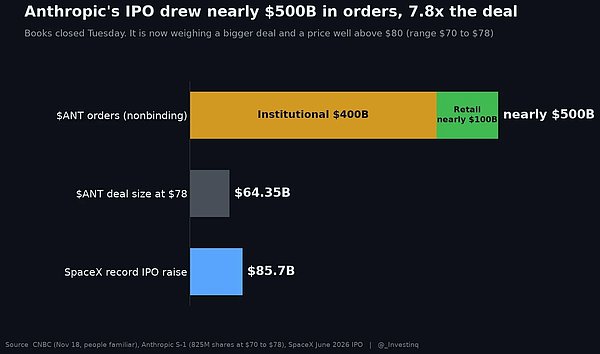
图:Anthropic IPO 订单规模。机构约 4000 亿美元,零售近 1000 亿美元,合计接近 5000 亿美元,约为 78 美元发行价对应 643.5 亿美元发行规模的 7.8 倍;图中同时对比 SpaceX 创纪录的 857 亿美元 IPO 募资。
情绪突然转向,叠加流动性大幅回撤,造就了我们本周看到的价格表现:股票、黄金、加密资产等几乎全线下滑。
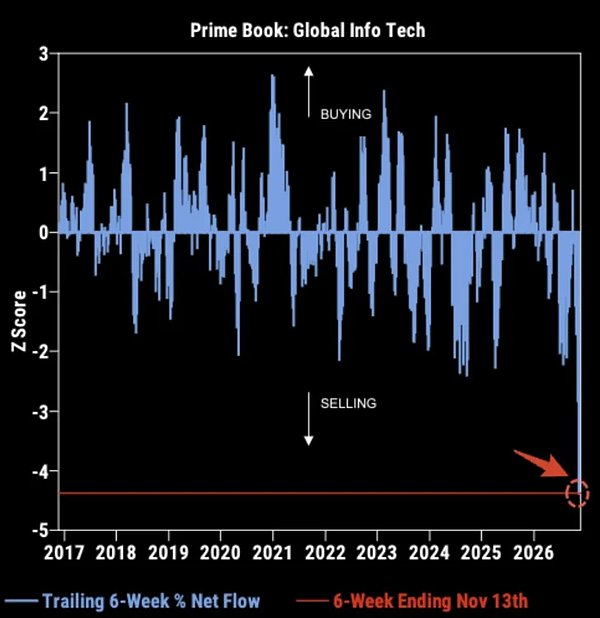
图:全球信息技术行业主力账户(Prime Book)过去 6 周净流向。截至 11 月 13 日的 6 周,出现十年来最深的净流出之一。
对冲基金本月录得十多年来最大的 6 周滚动净流出。这就是一次争先恐后的离场。
一旦流动性回来,我们认为市场将趋于稳定。
结论:接下来会怎样?
这把我们带回最初的问题:有没有「AI 泡沫」,它是不是已经破裂了?
我们的回答是:没有。
毫无疑问,AI 革命正面临迄今最严峻的考验之一。但我们认为,市场已经开始计入一种比当前基本面所显示的更为悲观的结局。
我们认为,市场正处于一轮正常回调之中。即便标普 500 较当前水平再跌 10%,也仍会落在健康回调的范围内。
若有人断言熊市将一路延续到 2027 年,相当于押注上述因素不仅会兑现,还会恶化。当前资产估值里,已经计入了大量负面情绪。我们对市场上传得很快的「标普 500 再跌 30% 以上」的说法,会保持谨慎。
现实是,情绪已经变得极度两极化。我们认为,这种两极化会创造机会,一如既往。
以当前位置,市场计入的是一套组合:利率维持高位、对 AI 的激进监管、AI 基础设施投资回报令人失望,以及科技行业部分最重要公司的长期不确定性。进入 2027 年,正面超预期的空间仍然很大。
我们并不是在说,市场已经见底。波动率仍会偏高,流动性依然紧张,随着不确定性持续,进一步下跌完全可能出现。
不过,风险回报结构正变得越来越有吸引力,尤其是对那些资产负债表稳健、盈利增长在加速、且拥有持久竞争优势的高质量科技公司。
我们认为,相当一部分悲观已经被定价,而市场忽略了出现正面意外的可能。一旦尘埃落定,我们预计逢低买盘会很快重新转向高质量科技股,情形类似 2025 年 4 月。
从长期看,资产持有者仍会胜出。
关于我们的策略,再多说一句:在冲击来临时保持客观、并遵循一套流程,是成为成功投资者的关键。
客观而系统的方法,正是我们跑赢市场基准的原因。
如下图所示,自 2020 年以来,我们的投资策略回报接近标普 500 的五倍。
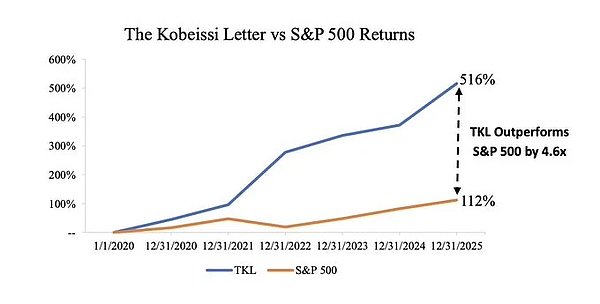
图:The Kobeissi Letter 策略与标普 500 的回报对比。图中显示其回报约 516%,标普 500 约 112%,领先约 4.6 倍。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 2027“超级美元”?
华尔街见闻
 高盛2027宏观展望:贵金属仿佛又到2022年
见微知著杂谈
 AI神话碎了:全球股灾来袭
比推 Bitpush News
 加密行业轻松赚钱的时代结束了?四种套路抽走市场流动性
Foresight News
 现在能抄底了吗?外媒仍在继续抹黑黄仁勋 Anthropic上市=恐怖故事
比推 Bitpush News


- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部