 Android & iPhone
英伟达担忧暂缓 上季营收首破千亿 Vera Rubin“爆发式开局”

华尔街见闻Max
刚刚
作者:李丹,华尔街见闻
在创始人兼CEO黄仁勋深陷风波辞职后,英伟达以超预期强劲的季度业绩和指引暂时缓和了市场对公司舵手缺位的担忧。在2027财年第三财季财报,再次交出“高基数上继续超预期”的成绩单。
美东时间17日周二美股盘后,英伟达公布,截至2026年10月25日的公司2027财年第三财季,营收同比增长103.1%至1158亿美元,不但公司史上首次单季营收突破1000亿美元,而且较分析师预期高约5.9%,也明显高于该司自身指引中值1080亿美元。
盈利端同样强劲。第三财季非GAAP口径下调整后每股收益(EPS)同比增长111%至2.68美元,较市场预期高8.1%;调整后毛利率为74.9%,虽然虽略低于前一财季的75.0%,但还高于市场预期的约74%。
最核心的数据中心业务继续成为增长引擎。第三财季数据中心收入保持翻倍增长至1076亿美元,较市场预期高5.6%,继续约占公司总营收九成。计算和网络收入1060亿美元,较市场预期高7.9%;Graphics收入98亿美元,较预期高10.9%。
兼任临时CEO的英伟达首席财务官(CFO)Colette Kress特别提到关键数据中心产品Vera Rubin,称它“实现了爆发式的开局,我们的产品路线图按计划推进,我们的雄心也前所未有的远大。”
更重要的是,英伟达给出的第四财季收入指引再度高于市场预期:预计第四财季营收中值1300亿美元,较分析师共识预期高3.8%,不但高于所有买方预期,而且和卖方的最高预期水平——瑞银给出的1300亿美元一致。与第三财季一样,英伟达指出,这一季度指引并未包括来自中国的数据中心计算收入。
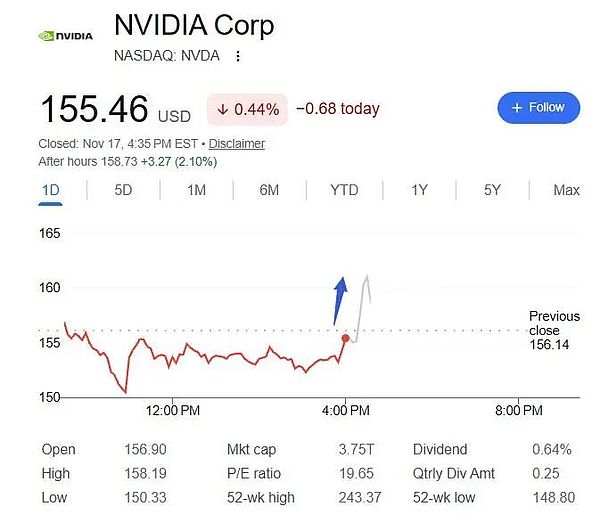
财报发布后,周二常规交易时段收跌逾0.4%的英伟达股价盘后拉升转涨,盘后涨幅一度达到约4%。
分析认为,多项数据同时缓解了市场担忧。英伟达的上财季业绩和本财季指引均超预期增长,毛利率指引虽然继续环比回落,但大致符合预期,也符合英伟达第二财季电话会上关于毛利率阶段性触底的说法。同时,英伟达关于Vera Rubin出货和“最快爬坡”产品的表述显示,新一代平台已开始进入云服务商和AI云客户的基础设施建设周期。
此外,1500亿美元的无到期日新增回购授权还增强了资本回报预期。它释放的信号是:公司现金流充裕,且董事会愿在股价波动期间继续向股东返还资本。
营收、EPS继续同比翻倍 与毛利率全面超预期
从整体业绩看,英伟达第三财季的核心特征是:营收超预期、利润超预期、毛利率超预期,同时下一财季指引也超预期。
第三财季营收1158亿美元,较第二财季的962亿美元继续大幅增长,环比增速约20.3%,同比增速超过一倍。作为对比,英伟达第二财季营收同比增长106%,当时已经创下阶段性高增速;进入第三财季后,尽管基数继续抬高,公司仍维持了超过100%的同比增长。
盈利端的弹性同样明显。非GAAP口径下,英伟达第三财季净利润648.7亿美元,同比增长109%,环比增长20%;调整后EPS为2.68美元,同比增长111%,环比增长21%。GAAP口径下,稀释后EPS为2.70美元,同比增长108%。
费用端并未显著侵蚀利润。第三财季非GAAP运营费用为88.4亿美元,同比增长52%,低于营收103%的同比增速;非GAAP经营利润达到778.8亿美元,同比增长116%。这意味着,在AI算力需求推动下,英伟达仍在享受明显的规模效应。
需要注意的是,自2027财年第一财季起,英伟达的非GAAP财务指标不再剔除股权激励费用,公司也已对历史非GAAP数据进行重述。因此,本次调整后EPS和利润率在口径上较此前更接近真实成本结构。
数据中心收入1076亿美元,AI基础设施需求未见降温
数据中心业务依然是财报中最关键的部分。第三财季数据中心收入1076亿美元,环比增长21%,同比增长110%,高于市场预期约57亿美元。
从结构看,超大规模云服务商仍是需求主力。英伟达第三财季Hyperscale收入为601亿美元,AI云、工业和企业相关收入为475亿美元。两者合计构成了数据中心业务的主要收入来源,也显示AI基础设施需求并不只来自少数互联网巨头,而是扩展至AI云、工业、企业和主权AI等更多场景。
这对市场情绪非常关键。近期AI交易遭遇波动,投资者担心微软、谷歌、Meta、亚马逊等科技巨头持续加码AI资本开支后,投资回报可能不及预期;同时,部分新兴AI云厂商融资能力也受到质疑。英伟达本季度数据中心业务继续大幅超预期,至少从收入确认层面说明,AI算力采购仍在快速落地。
边缘计算业务也表现好于预期。第三财季Edge Computing收入82亿美元,环比增长14%,同比增长42%,高于市场预期的75亿美元。虽然规模远小于数据中心,但其增长反映出AI PC、本地AI、机器人、自动驾驶、AI-RAN等端侧和边缘应用正在贡献增量。
Vera Rubin开始出货,缓解市场对产品切换和供应爬坡的担忧
除财务数字外,本次财报最重要的产品信号是:Vera Rubin NVL72已经开始出货。
英伟达称,Vera Rubin NVL72是公司历史上爬坡速度最快的产品,相关机架已在CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure和Nebius等合作伙伴处运行,并即将在SpaceXSI上线。
这直接回应了财报前市场最关注的问题之一:Blackwell之后的新一代产品切换是否顺利,Rubin能否按计划扩大供应。
英伟达还宣布扩大Vera Rubin云生态,包括Oracle Cloud Infrastructure上线Vera Rubin NVL72系统和Vera CPU,Google Cloud推出Vera Rubin驱动的A5X实例,并披露Cisco、Google、Meta、Microsoft等将参与推进Vera Rubin基础设施建设。
此外,公司还强调将与Amkor、IBIDEN、京元电子、三星电机、矽品、欣兴电子等供应链伙伴扩大关键制造能力,以满足英伟达基础设施需求。这一表述同样重要,因为对英伟达而言,当前限制收入增长的核心瓶颈并非需求,而是先进封装、HBM内存、测试、系统集成和数据中心部署能力。
财报没有单独披露Blackwell收入,但公司提到继续扩大Anthropic对英伟达Grace Blackwell和Vera Rubin算力的访问,并与Meta在AI agent、Vera Rubin、Vera CPU、Spectrum-X网络和BlueField-4等方面深化合作。这些信息强化了市场对英伟达产品路线图仍在按计划推进的判断。
四季度收入指引继续高于预期,但毛利率继续环比回落
英伟达预计第四财季营收为1300亿美元,上下浮动3%,即约1274亿至1326亿美元。该指引中值较第三财季实际营收环比增长约12%,并高于彭博汇总分析师预期的1252.5亿美元。
这一指引还有两个值得关注的细节。
第一,第四财季包含额外一周,这会对收入形成一定增厚。因此,投资者在评估环比增长时,需要考虑日历因素。
第二,英伟达明确表示,第四财季展望没有假设任何来自中国的数据中心计算收入。换言之,即使不考虑中国数据中心计算业务,公司收入指引仍高于市场预期。这也是盘后股价上涨的重要原因之一:在地缘和出口限制风险仍存的背景下,英伟达核心需求仍足以支撑高于预期的收入增长。
但毛利率端不再继续上行。公司预计第四财季非GAAP口径毛利率为72%,低于第三财季的74.9%,也较第三财季出现近3个百分点以上的回落。市场预期约为71.7%,因此这一指引大致符合预期,但并非财报中的亮点。
毛利率下行并不意外。英伟达此前已提示,第四财季毛利率可能触底至71%至72%,原因包括内存价格涨幅远超预期,以及新产品爬坡初期成本较高。市场接下来更关心的是,价格调整和供应链优化能否让毛利率在2028财年第一财季回升至公司此前暗示的72%至73%区间。
回购授权增加1500亿美元,资本回报为股价提供支撑
英伟达在财报中宣布,董事会已于2026年9月批准将股票回购授权增加1500亿美元,且没有到期日。截至第三财季末,公司剩余股票回购授权约2273亿美元。
第三财季,英伟达通过股票回购和现金分红向股东返还281亿美元。其中,现金流量表显示,公司用于回购普通股的现金为221亿美元,分红支出约60亿美元。
这一规模的资本回报,对盘后股价也构成支撑。一方面,英伟达仍在高速增长阶段,却已具备极强的现金流生成能力;另一方面,在近期AI交易波动、估值承压、管理层不确定性上升的背景下,大规模回购授权有助于稳定投资者信心。
现金流表现同样强劲。第三财季经营现金流为482.5亿美元,自由现金流为437.8亿美元,几乎是上年同期220.9亿美元的两倍。公司资产负债表继续扩张,期末现金及现金等价物为290.9亿美元,持有的可出售债务证券244.2亿美元,可出售权益证券442.2亿美元,非流动非上市证券655.3亿美元。
不过,快速增长也带来了营运资本占用。第三财季应收账款增加180.5亿美元,库存增加81.5亿美元;截至季度末,应收账款达到810.3亿美元,库存397.2亿美元。这既反映产品出货和供应链备货规模扩大,也意味着后续需要关注客户付款节奏和库存周转情况。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 回归英伟达:黄仁勋要先“干掉董事会”
华尔街见闻
 科技公司大PK:中国负责人工 美国负责智能?
大漂亮加密观察
 四道防线全破 比特币还有几张底牌
白话区块链
 英伟达担忧暂缓 上季营收首破千亿 Vera Rubin“爆发式开局”
华尔街见闻Max
 一文说清稳定币中国法律该怎么管
中央财经大学法学院 邓建鹏
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部