

 Android & iPhone
11家券商被罚:反洗钱的合规红线在哪?
肖飒lawyer
刚刚
9月,央行集中公示两份行政处罚信息,国投证券、东方财富证券双双收到警告加罚款,合计罚没155.8万元。其中,国投证券因未按照规定开展客户尽职调查、未按照规定报告可疑交易、未按照规定开展洗钱风险评估或者健全相应的风险管理制度,被罚81.8万元;东方财富证券因未按照规定开展客户尽职调查、未按照规定报告可疑交易被警告,被罚74万元。
据公开信息不完全统计,2025年全年,央行系统仅对2家券商作出反洗钱行政处罚;截至2026年9月,年内受罚券商已经达到11家,机构罚款合计约1060万元,处罚数量、罚没规模均出现明显增长。纵观全部罚单,未按规定开展客户尽职调查、未按规定报告可疑交易是出现频次最高的两类违法情形,部分机构还暴露出洗钱风险评估、反洗钱内控制度顶层设计悬空的深层问题。同时,“机构+责任人”双罚制逐步常态化,江海证券等案件中,业务、合规相关负责人同步收到个人罚款。
结合目前的趋势来看,未来对证券行业的反洗钱监管会持续收紧,头部机构之外的中小券商大约也难逃这种压力。因此从已有的处罚公示寻找行业合规重点,恐怕很有必要。
一、处罚公示透露出的合规审查重点
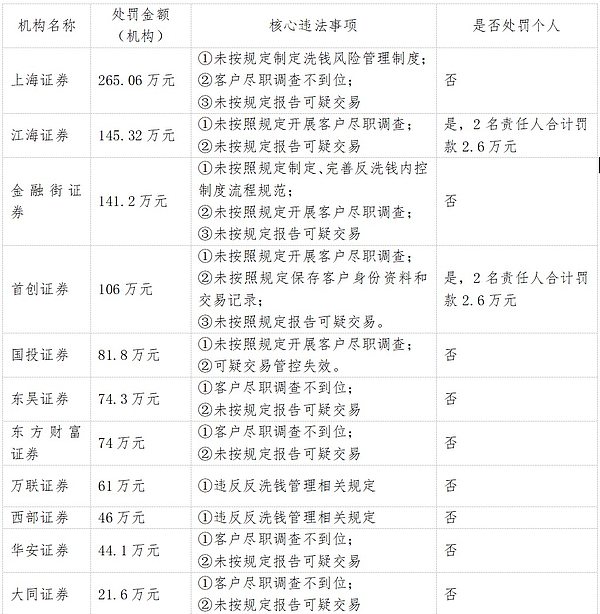
表 2026年截至9月券商受罚情况统计
统计显示,绝大多数罚单落脚两大基础义务,未按规定开展客户尽职调查、未按规定报告可疑交易,同时约1/3案件叠加第三类问题,洗钱风险评估缺失、反洗钱内控制度不健全。
二、面向券商的实务整改提示
1.客户尽职调查:告别“开户即完事”,把穿透识别、持续识别落到实处
多份罚单反映,大量机构的违规问题集中在客户尽职调查上。尽管处罚决定没有公开个案内部违规细节,但是从如此密集的处罚情况来看,传统的以开户环节证件上传、系统自动比对代替全流程客户尽职调查的做法,已经完全无法满足如今 “风险为本” 的合规要求。开户核验只是起点,尽职调查贯穿整个业务关系存续的全周期,这也是监管现场检查的第一块放大镜。整改可以分成新开户业务、存量客户两大板块推进。
第一,非自然人客户的受益所有人穿透识别,切忌简单复制外部平台查询结果。 针对合伙企业、私募基金、各类资管产品等机构开户,监管的核心要求不是拿到一张营业执照即可,而是券商需要独立开展核实工作,不能直接照搬企查查、第三方平台公开查询结果就直接完成受益所有人认定。实务当中,应当收集章程、合伙协议、股东名册、表决权安排等原始材料,按照 25% 股权、收益权、实际控制三层标准逐层往下穿透;找不到符合股权、收益权控制标准主体的,应当识别实际经营管理人员作为受益所有人。
对于存量非自然人客户,按照监管时间节点分步处置。高风险以上客户优先完成重新识别,再分批完成全部存量客户的核实;长期不动、已经做交易限制的账户,可以延后至客户重新激活业务时再开展识别,避免无效的资源消耗。 如果属于高风险客户,不能止步基础信息收集,还需要开展强化尽职调查,进一步核实经营背景、资金来源,重大业务办理需要经过高级管理层审批后方可开展业务。
第二,做实存量客户的持续识别与触发式重新识别。飒姐提醒,不是机构客户才需要重新识别,高风险的自然人客户同样适用这一规定。按照法规要求,出现以下几类明确信号,就应当启动重新识别:客户实际控制人发生变更;交易行为和历史客户画像严重背离;客户交易出现明显洗钱、涉诈风险特征;留存的身份证件、资质文件已经过期失效。
第三,配套做好资料留存。全套尽调材料、核实沟通记录、强化尽调获取的佐证文件,都需要完整归档保存,监管检查时,“怎么做的”要有书面材料可以回溯,仅有系统截图不足以证明已经履行尽职调查义务。
2.可疑交易报告
从中国金融新闻网的调查情况来看,证券行业在可疑交易报告环节长期存在两类典型履职瑕疵。一类是系统已经触发大量告警,但机构置之不理,该报不报;另一类是完全依赖机器阈值,不对告警线索做人工分析甄别,不加区分批量报送大量无效报告。两类情形,都有可能会被认定为未按规定履行可疑交易报告义务。
依照《金融机构大额交易和可疑交易报告管理办法》的要求,监测系统只是线索采集工具,不能替代人工研判。合格的可疑交易报告,需要结合客户身份背景、风险等级、历史交易习惯综合判断,区分开正常量化高频交易和具备洗钱嫌疑的异常行为。
给到业务实操层面,有几项可以直接落地的整改动作。
①定期迭代优化监测模型。不能一套告警阈值常年不变,要结合央行发布洗钱类型分析报告、证券行业典型洗钱风险案例,更新监测指标,例如对多账户对敲、单客户多银行频繁资金腾挪、大宗协议转让价格严重偏离市价这类证券行业高发风险场景,配置专门监测规则。
②建立标准化人工研判工作底稿制度。每一条系统告警,无论最后判定上报还是排除嫌疑,都必须留下书面研判记录,写清楚核查了哪些信息、排除或者认定可疑的逻辑。单纯系统告警截图,不属于有效履职凭证。
③区分不同告警的处置优先级。高风险客户触发告警要优先核查;对于量化私募、自营机构的高频交易,不能只看报撤单数量,重点看交易背后有没有虚假制造交易量、幌骗交易的特征,避免机械批量上报,造成垃圾报告挤占监测分析中心处理资源。
3.洗钱风险评估与内控
本次国投证券处罚信息公示释放出的另一关键监管信号是,监管已经不只是惩戒营业部单点操作失误,而是会对机构整体反洗钱体系开展穿透式检查。参考《反洗钱法》《金融机构反洗钱和反恐怖融资监督管理办法》的规定,飒姐团队提炼出几个具体标准:
(1)是否定期开展覆盖全机构的洗钱风险评估,评估结果是否运用于客户风险分级、系统规则迭代;
(2)反洗钱岗位职责在总部、分支机构之间划分是否清晰,不能把全部反洗钱责任全部推给总部合规部门,业务一线要承担第一道风险识别责任;
(3)内部审计是否把反洗钱履职纳入常态化稽核;
(4)反洗钱培训是否真正覆盖经纪条线、营业部一线人员,而不是仅局限于合规岗位。
写在最后
本轮券商反洗钱集中罚单,释放出非常明确的监管信号:反洗钱已经不再是后台合规的 “软指标”,而是硬性法定监管义务。经纪业务线上化,客户规模爆发式增长,业务模式持续迭代,客观抬高了券商反洗钱履职难度,但监管不会因为业务体量庞大,就降低法定履职标准。
对券商来说,做实反洗钱合规,不只是应付监管检查,更是机构自身的风险隔离屏障。一旦不法分子借助券商账户完成资金离析,机构除面临行政处罚、公开公示,还存在后续被刑事调查牵连的风险。在监管持续从严的大环境下,从顶层制度、系统建设、一线人员履职多维度落地反洗钱要求,才是行稳致远的选择。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 科技股回撤 比特币能否独善其身?
区块链骑士
 解读比特币财库资产的收益放大效应
金色财经
 大模型已经很聪明 为什么还做不好许多小事?
数字新财报
 OpenAI三个神秘模型曝光
机器之心
 转卖Token
腾讯科技
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部