 Android & iPhone
买芯片的钱转了一圈回到英伟达:账面上的营收:谁在买单
Merkle 3s Capital
刚刚
买芯片的钱转了一圈回到英伟达:账面上的营收,谁在买单
2026 年,四大科技巨头加上其他玩家,资本开支约 7500 亿美元,约四分之三投向 AI。这笔钱是花出去的,不是赚进来的。
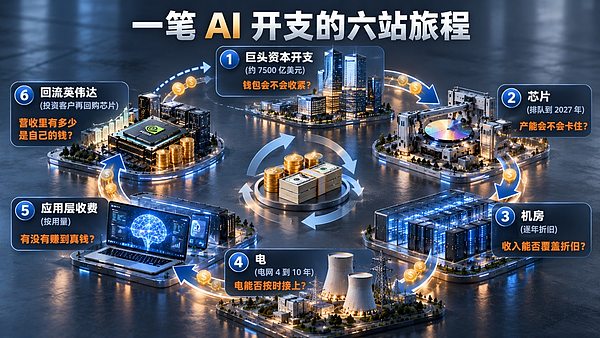
可在上游的财报里,它变成了一笔笔漂亮的营收,其中一部分,还是卖芯片的公司自己投出去、又转回来的钱。我们跟着这笔钱走一圈,一共六站:巨头的钱包、芯片、机房、电、应用层,最后绕回英伟达。每一站我们只问一个问题:钱在这里,会不会断?
7500 亿是支出,不是营收
英伟达的掌门人在 2026 年的财报会上表达过一个意思:算力就是收入。谁手里算力多,谁就握着印钞机。一家卖芯片的公司,市值一度冲上 5 万亿美元,比世界上大多数国家一年的 GDP 还高。
这台印钞机的燃料,来自巨头的资本开支。资本开支,就是公司为了长期经营花在楼、设备、机器上的钱。2026 年,亚马逊计划花约 2000 亿美元,谷歌母公司约 1800 到 1900 亿美元,微软约 1900 亿美元,Meta 约 1250 到 1450 亿美元。
四家合计 7000 亿美元级,加上其他玩家约 7500 亿美元。据估算,约四分之三直接投向 AI。
巨头买芯片盖机房,买芯片的钱就是英伟达的营收。所以我们的判断是:上游的繁荣,是中游的巨头一口一口喂出来的。一旦喂食的手放慢,上游的数字也会跟着变。
钱永远流向最稀缺、最不可替代的环节。
这句话是读懂整条链的钥匙。卡住别人的一方,可以坐着收钱;被卡住的一方,就丢了议价权。
先把全文的主线摆出来。这一圈里,每一站都是钱付得快、回得慢。芯片三四年就过时,机房却要按多年折旧。楼两年能建好,电网要等 4 到 10 年。模型公司一年收入只有百亿美元级,背着的多年期承诺却大一个数量级以上。
所以检验标准只有一个:应用层有没有从按人头收费转到按用量收费,有没有赚到真钱。需求是真的,这个圈就是协同;需求是假的,它就是加速崩溃的杠杆。下面每一站,我们都看两件事:钱有没有卡在这里,以及钱会不会在这里断掉。
芯片这站,钱在排队
在芯片这一站,钱不会断,钱在排队。
很多人以为卡脖子的是芯片设计。其实,造芯片的设备需要几十年的技术积累。举个例子:光刻机里的一面镜子,如果放大到德国国土那么大,表面最高的凸起也不超过 1 毫米。这样的精度,有钱也买不来第二家。
设备之后是制造。英伟达、AMD 和各大厂自研的芯片,绝大多数要送到台积电的产线上生产。单颗芯片的制程已经逼近物理极限,行业只能换一条路提升性能。
真正的卡点在封装和内存。先进封装,就是把几颗芯片和内存像搭积木一样紧紧拼在一起,让数据少跑路。高带宽内存,就是给芯片配的高速粮仓,粮仓跟不上,芯片再强也只能空转。2026 年,这两样产能一直绷得很紧:先进封装紧到限制客户的增长,存储厂 2027 年的产量大半已被提前锁定。全球 AI 算力一年能增加多少,就被这两道工序卡死了。
英伟达想卖多少芯片,不由它说了算。
需求仍然很猛。英伟达的数据中心业务,最近单季收入已近 900 亿美元,同比增速超过 100%。它的护城河不只是芯片快,更是全球工程师十几年攒在它软件生态上的代码和习惯。别家就算做出更强或更便宜的芯片,客户换生态的成本也极高。
但客户也在找退路。第一条退路是 AMD。哪怕它弱一点,只要它存在,客户在谈判桌上就更有底气。第二条退路是定制芯片:巨头请博通替自己设计专用芯片,博通把这块业务的目标定在千亿美元规模。
我们的判断是,芯片这站最大的变数,藏在大厂自研芯片这条线上。这是大厂对英伟达的一次集体越狱。钱还在排队,但排队的人已经开始另找出口。
机房这站,钱在变旧
7500 亿美元不是一次性花完就结束的费用。在会计上,它会变成要逐年折旧的资产。
折旧,就是把一次买设备的钱,摊到之后几年的成本里。花 2000 亿美元买的设备,接下来几年会一点一点吃掉利润。
今天砸得越猛,未来几年的折旧越重。
更麻烦的是速度。AI 芯片换代极快,三四年前的旗舰芯片,今天已经没人要了。这意味着设备真实贬值的速度,可能比账面折旧还快。
这是时间错配的第一处:钱付得快,价值掉得也快,收入却回得慢。一台机器还没回本,下一代芯片已经上市,客户自然更愿意租新的。所以市场关注的问题已经变了。过去问的是今年花了多少钱,现在问的是这些钱有没有变成能覆盖折旧的真实收入。
如果有一天大家发现,钱花了,楼盖了,机房却租不出去、收不回成本,那么这一站的压力会直接传到巨头的财报上。
这一站还有另一类玩家:专门建机房的数据中心地产商。它们只负责盖楼、接网、接电,再把机位租给别人放服务器,靠收租过日子。巨头自建自用,地产商对外出租,两种模式都要面对同一个问题:租金能不能跑赢折旧。
我们的判断是,机房这站的钱不会突然断,但会在账上慢慢变旧。
电这站,钱在等电网
如果说芯片在排队,那电就是在等。
一座大型 AI 数据中心满负荷运转,耗电相当于一座小城市。美国数据中心用电约占全国总用电的 6%。行业预测,到 2035 年可能升到 20%,也就是每 5 度电就有 1 度喂给机房。用得多还不是最致命的,致命的是时间差。
建一座数据中心约需 2 年。配齐电网、变电站和输电线,可能要 4 年,甚至 10 年。于是出现了荒唐的一幕:崭新的机房装满了芯片,却因为电不够只能闲着。
这是时间错配的第二处:楼建得快,电接得慢。
机房要的也不是便宜电,而是稳定电。风电和光伏靠天吃饭,没风没光就停。可训练大模型时断一次电,可能造成数百万美元的损失。所以全天候稳定供应的基荷电力最值钱,核电最有优势。
美国最大的核电运营商之一,已经和科技巨头签下长期供电协议,甚至计划重启关闭的老核电站,专门给 AI 机房供电。更激进的做法叫表后供电:把机房直接建在电厂旁边,电不经过公共电网,隔墙直送。这是被电网审批太慢逼出来的办法。
电之外还有热。几万颗芯片挤在一起,普通风扇压不住,必须上液冷。液冷、供电和温控设备,是这条链上最不起眼、却最本质的一环。
聪明的观察者,会把目光从芯片移向电和散热。
但这一站也有它的断点。部分电力股过去三年涨了三倍多,整个逻辑建立在一个假设上:AI 资本开支永远增长。我们的判断是,一旦开支放缓,这一站会最先承压。电是真瓶颈,但瓶颈不等于不会断。
收费这站,钱才算回来
前面几站都在花钱,只有应用层是真正收钱的地方。如果 AI 在这里赚不到真钱,前面的繁荣就是沙子上的城堡。
这一站的分水岭,是收费方式。传统软件按人头收费:公司有 100 个员工,就买 100 个账号,按年付钱。可如果 AI 智能体能替掉员工,公司为什么还要买那么多账号?市场一度担心,AI 会成为传统软件公司的掘墓人。
解法是改成按用量收费:AI 智能体处理了多少任务、被调用了多少次,就收多少钱。这样,企业用 AI 越重,软件公司赚得越多。我们的判断是,按人头收费会被 AI 吃掉,按用量收费会被 AI 放大。
有公司已经跳过去了。Palantir 用二十多年做出了企业的数字孪生,让 AI 看懂每台机器、每个订单、每个员工。2026 年二季度,它的单季营收接近 20 亿美元,同比增长九成以上。Salesforce 的智能体平台专做销售和客服自动化,按用量收费,最新年度经常性收入超过 15 亿美元,同比增长 200% 以上。ServiceNow 走得更远,它想当总包商,帮企业统一调度、管控和审计来自不同厂商的 AI 智能体。
也有公司没跳过去。C3.ai 曾被寄予厚望,但迟迟拿不出变现数据,也没有完成收费方式的转型,估值大幅缩水。只讲故事、只讲概念,在这一站行不通。
判断一家应用公司有没有真本事,不看宣传片,只看一个指标:它是不是因为 AI 真的多收到了钱。有机构预计,全球 AI 软件市场将从 2025 年的约 2900 亿美元,增长到 2026 年的约 3860 亿美元。但我们的判断是,钱会越来越集中到少数完成转型的公司手里。
好公司和值得买的价格,是两回事。
还有一层要说清:最核心的大模型公司,大多没有上市,价值锁在私募市场里。散户在二级市场买到的,是和大脑沾边的公司,不是大脑本身。
钱绕回了英伟达
原本,钱是单向流动的:巨头花钱,买英伟达的芯片,英伟达赚钱。2026 年,这条单向链条被一段一段焊成了闭环。
我们只摆事实。英伟达先是宣布计划向 OpenAI 投资最多 1000 亿美元,后来实际落地的是约 300 亿美元的股权投资;OpenAI 随即签下大额的云和芯片采购合同,这笔钱最终流回英伟达的芯片。英伟达还持有 OpenAI、Anthropic 等顶级模型公司的股权,加起来约 400 亿美元。
英伟达把钱投给客户,客户再拿这笔钱回头买英伟达的芯片,最后变成财报上亮眼的营收。这种模式叫循环融资。
2000 年互联网泡沫破裂前,电信设备商朗讯、北电做过同样的事。它们放贷给客户,客户用这笔贷款买它们的设备。账面营收飙升,直到客户破产还不上钱,销售收入变成坏账,整条链条从头断到尾,很多巨头再也没有恢复。
但这种繁荣是借来的。
今天的规模有多大?有分析估算,2026 年这类相互交织的循环安排,规模可能超过 8000 亿美元。
另一组数字看的是收入。有机构测算,到 2030 年,整个 AI 生态每年需要约 2 万亿美元的真实收入,才撑得起现在的投入;按目前的轨迹,收入缺口最高可达 8000 亿美元。前一个 8000 亿是循环安排的规模,后一个是收入缺口,两者不是一回事。
再看 OpenAI。它一年的收入以百亿美元计,听起来不少。但它背上多年期的算力采购承诺,比一年收入大一个数量级以上,而且现在还在大额亏损。一边是一年的收入,一边是多年的承诺,中间是一道很深的沟。这道沟要靠未来的收入来填,而未来的收入,正是这一圈里最不确定的部分。
还有一个更底层的悬念。巨头敢这样花钱,是相信规模法则:算力越多、数据越多、模型越大,AI 就越聪明。这条法则还没被证伪,但也没人能证明它永远有效。一旦越烧越聪明失效,整个估值体系都要重新定价。
看空的人说,钱在小圈子里空转,互相把营收吹成气球。只要一环断裂,比如 OpenAI 还不上钱,或某个巨头大砍开支,气球就会破。太多公司的业绩都押在数据中心会一直建下去这个假设上,一荣俱荣,一损俱损,最后是连环承压。
看多的人说,这次和 2000 年不同。这类交易占英伟达年营收的比例有限,不足以拖垮整体。7500 亿美元买的是真芯片、真机房、真电力。有机构测算,生成式 AI 全面落地后,每年能带来相当于银行年收入 2.8% 到 4.7% 的价值提升。
而且 2026 年出现了一个信号:推理需求首次超过训练需求。推理,就是你我每次真正使用 AI 产生的调用。这说明 AI 正从实验室走向大规模真实使用。
我们的判断是,两边的证据都是真的,闭环本身不是原罪,问题出在时间:每一站都是钱付得快、回得慢。
盯住收银台
所有站点最后都指向同一个地方:收银台。从沙子到算力,从机房到电,从模型到应用,再到把所有钱串起来的那个圈,我们用三句话收束。
第一,闭环是放大器,不是发动机。需求是真的,这个圈就是精妙的产业协同;需求是假的,它就是加速崩溃的杠杆。所以真正要盯的,始终是最底层的应用层:有没有从按人头收费转到按用量收费,有没有赚到真钱,有没有越来越多的人和企业离不开它。
循环融资只是放大器,不是发动机。
第二,越靠上游,越确定,也越拥挤、越贵;越靠下游,弹性越大,也越容易被证伪。上游已经被定在很高的位置。下游可能涨十倍,也可能一个季度不及预期就腰斩。想清楚自己愿意承担哪一种风险,比追逐哪一种故事更重要。
便宜、确定、高爆发,不可兼得。
第三,警惕叙事,追踪现金流。看一家 AI 公司,先问三个最难堪的问题:营收增长是否真实健康;增长能否持续,还是靠一次性的关联交易撑着;现在的估值,是否已经透支了未来十年的完美预期。
还要盯住那些建数据中心的公司,看它们的债务有没有在膨胀。历史一再证明,泡沫往往先在资产负债表的债务端破裂,而不是收入端。
我们的判断是:这一圈钱会不会断,不取决于英伟达卖了多少芯片,而取决于收银台上有没有越来越多真实的钱。
在这个疯狂的时代,理解本身就是一种保护。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 从关停到易主 加密项目正迎来大洗牌
金色财经
 观点:为何大多数公链难逃消亡命运?
金色财经
 货币大航海之货币的前世今生
Stablehunter
 38 个全涨:没有一个越线:涨 30% 的两个都不在前 50 名里
CoinMarketCap
 单月反弹 70%、3 家机构申报 ETF:拆解 INJ 暴涨背后的数据真相
深潮TechFlow
 ETH还会破新高吗?疑问解答
道说区块链
 俄罗斯央行:即将禁止比特币点对点交易
Centreless
 被MSCI剔除对Strategy意味着什么
ChainCatcher
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部