

 Android & iPhone
从 1,000 亿到 1 万亿:SpaceX 的新赌注
Merkle 3s Capital
刚刚
作者|M3S & BA
财报见光的那一刻,市场先是一片叫好:收入、利润全线超预期。但真正让市场吵起来的,是马斯克在电话会上顺嘴说的一句话:到 2027 年底,SpaceX 的年化经常性收入“大概在 5,000 亿到 1 万亿美元之间”。今年 6 月上市时,“一万亿美元”的时间表还写着 2031 年,8 月 4 日被提前到 2030 年,如今又被挪到了 2027 年底——同一个数字一口气往前跑了三年,它到底是一道算术题,还是一道想象力题?
10 月 20 日的财报,把所有人的预期都打了一遍
先看成绩单。三季度 SpaceX 收入 145.8 亿美元,同比增长 161%,比卖方一致预期(约 127 亿-129 亿美元)高出一成以上。GAAP 净利润 44 亿美元,市场原本只等着 19 亿美元上下;稀释后每股收益 0.35 美元,预期只有 0.15 美元左右。调整后 EBITDA 88.1 亿美元,同比增长 306%。这是 6 月 12 日上市以来,SpaceX 第一次交出收入、利润、每股收益、EBITDA 全线超预期的季度。
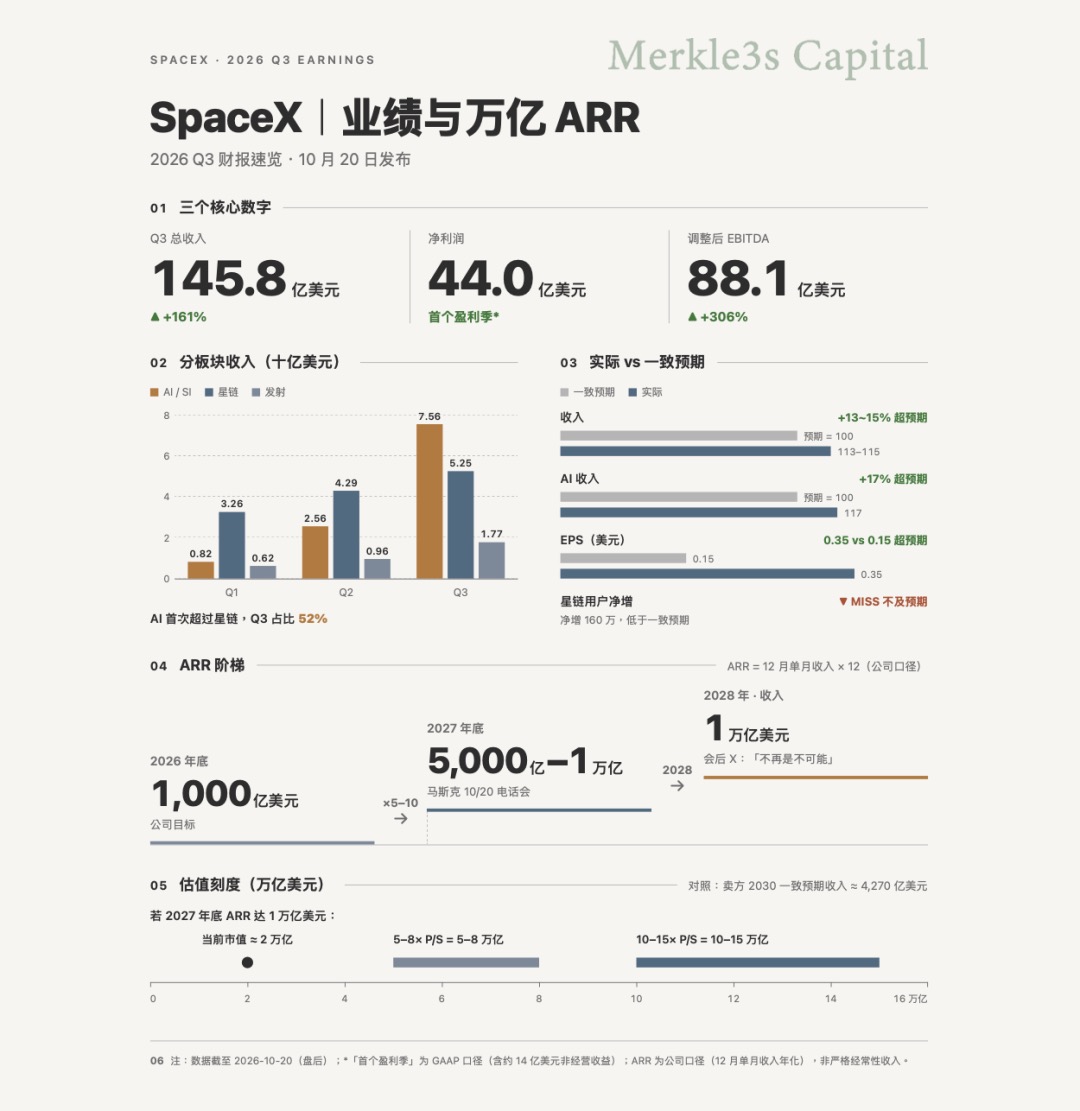
唯一的软点在星链。三季度消费用户净增 160 万,期末用户 1,360 万,而市场原本预期期末能到 1,420 万-1,430 万。这也是上市后用户净增第一次环比放缓,二季度的净增还超过 170 万。CFO Bret Johnsen 的解释是:公司主动把终端优先铺进零售渠道备战假期,新一代 V5 终端的产能也还在爬坡,激活量会在四季度回来。
市场显然接受了这个解释,这和上一次财报形成了鲜明对比:8 月 4 日二季度财报发布后,股价一度跌破 135 美元的发行价。10 月 20 日常规交易收盘价 147.79 美元,盘后一度上涨 7%-8%,冲到 158 美元-160 美元附近,对应市值约 2 万亿美元。但如果只看到“扭亏为盈”四个字,就会错过这份财报里最值得较真的地方。
第一处是利润的来源。44 亿美元净利润里,约 14 亿美元来自其他收益和税收优惠,真正的经营利润是 27.9 亿美元。把时间拉长看,今年前三季度累计仍然净亏 4.13 亿美元。 所谓“首个盈利季”,准确的说法是 GAAP 净利润第一次转正,其中约 14 亿美元是非经营收益,前三季度加起来仍是净亏。
第二处是每股口径。稀释后加权股数从二季度的 58.6 亿股跳到三季度的 124.8 亿股,一半是上市股份全季度计入,另一半来自 8 月用股票完成的 Cursor 收购。股数翻倍之后,每股收益和上一季度已经没法直接比较。
超预期也不只发生在头条数字上。调整后 EBITDA 88.1 亿美元,市场预期约 66 亿美元,高出三成以上;AI 板块收入 75.6 亿美元,也比市场预期的 63 亿-65 亿美元高出一截。资本开支 196 亿美元,和预期基本持平,说明利润超预期并不是靠少花钱省出来的。三个板块的收入,全部跑赢了市场最乐观的那一档假设。
一份完美的成绩单里,往往藏着最值得较真的口径!
火箭已经是最小的生意
很多人对 SpaceX 的印象,还停留在“发火箭的公司”。三季度的收入结构会彻底改写这个印象:超级智能(SI,也就是 AI 板块)收入 75.6 亿美元,占 52%;星链所在的连接业务 52.5 亿美元,占 36%;发射业务 17.7 亿美元,只占 12%。今年一季度,AI 的收入占比还只有 17%,二季度升到 33%,三季度直接过半。 SpaceX 已经不是一家火箭公司,而是一家顺带发火箭的算力与通信公司。
AI 板块的爆发有两个来源。一是对外出租算力:xAI 在 2 月并入 SpaceX 后,孟菲斯的 Colossus 超算集群开始整租给外部大模型公司,合同从三季度起陆续爬坡。二是 8 月中旬完成收购的 AI 编程工具 Cursor,半个季度就并表了 6.08 亿美元收入。剔除 Cursor 之后,AI 的解决方案与基础设施收入环比仍增长约 192%,这才是算力出租的真实速度。
把三个季度连起来看,曲线更陡。公司总收入从一季度的 46.9 亿美元,到二季度的 78.1 亿美元,再到三季度的 145.8 亿美元,两个季度涨到原来的三倍。其中 AI 板块从 8.2 亿美元涨到 25.6 亿美元,再到 75.6 亿美元,每一步都约为上一季的三倍;星链则从 32.6 亿美元稳步走到 52.5 亿美元。 一条曲线是陡峭的,一条曲线是稳定的,SpaceX 的估值争论,本质上就是这两条曲线该怎么定价。
不过,AI 板块的利润还很薄。三季度 AI 经营利润只有 4.31 亿美元,里面压着约 12 亿美元与 Cursor 收购相关的股份激励,剔除后约 16 亿美元。另一个原因是折旧:GPU 只能用几年,每一块钱算力收入背后都压着一笔沉重的折旧。这个板块的调整后 EBITDA 利润率已经接近三分之二,可以说现金赚得很快,账面利润却要慢慢兑现。
星链则是三块里最稳的现金牛。连接业务三季度收入同比增长 69%,经营利润 23.7 亿美元,是三个板块里赚得最多的。其中企业与政府收入 21.3 亿美元,同比增长 91%;消费用户月均收入(ARPU)环比提升 5% 至 69 美元。航空是新亮点:已经装机的飞机有三千多架,签约机队过万架。需要留意的是,ARPU 同比其实是下降的,去年同期还是 83 美元,原因是公司在新兴市场用低价换规模。
发射业务反而成了最小的生意:收入同比只增长 6%,三季度还有约 700 万美元的经营亏损。但它是整条链的起点,没有低成本入轨,就没有星链,也没有未来的太空算力。马斯克在 10 月 20 日的电话会上提到,星舰已经首次入轨,并部署了第一批可运营的 V3 星链卫星。他还说,星链的收入至少会和交付的总带宽大致成正比。
海外投研里有一种流行的理论推算:星链每 Tbps 带宽一年大约带来 1,900 万美元收入,一次星舰发射能新增约 61 Tbps,相当于每发一枚火箭,就多出约 10 亿美元的年化收入。这只是理论值,而且每 Tbps 的收入已经从前一年的约 2,300 万美元降了下来,带宽越多,单价越低。 但它说明了一件事:发射的价值不在发射收入本身,而在它每次能把多少收入送上天。
火箭把卫星打上天,星链把用户连上网,AI 把算力卖出去——到今天,最值钱的居然是最后一步!
一年十倍的阶梯:1,000 亿到 1 万亿
要理解今天的 SpaceX,得先认识一个新指标:ARR,年化经常性收入。SpaceX 的口径写得很清楚,CFO 在 8 月 4 日的二季度电话会上说,目标是“到今年年底实现 1,000 亿美元的 ARR。10 月 20 日,他再次确认这个目标。换句话说,今年 12 月一个月,SpaceX 要收进约 83 亿美元。
这个目标有多扎实?8 月 4 日那场电话会上,马斯克的回应大意是:这不是一个问号,就算什么都不做也能达到。公司给出的 2027 年一季度收入指引是 330 亿-370 亿美元,年化下来约 1,300 亿-1,500 亿美元,已经越过了 1,000 亿这道线。原因不难理解:Google 的合同 10 月起计费,未具名客户的合同 12 月 1 日起激活,12 月恰好是这些大单第一次同时完整计费的月份。 第一级台阶基本已经落袋,市场真正要回答的是第二级。
第二级台阶,就是 10 月 20 日电话会上那句话。马斯克的原话是:“简单说,这意味着 SpaceX 到 2027 年底的年化经常性收入,大概在 5,000 亿到 1 万亿美元之间。”他给的理由是,自家 Grok 相关产品可能吃掉大部分超级智能算力,需求不愁。电话会结束后几个小时,他又在 X 上发帖说,2028 年实现 1 万亿美元收入“已经不再是不可能”。
把时间线摆在一起,变化就很清楚了。8 月 4 日,马斯克说的还是“内部预测达到 1 万亿美元收入的时间,从 2031 年提前到 2030 年”,并补了一句 2029 年有“非零概率”。10 月 20 日,主语换成了 2027 年底的 ARR,会后又把“一万亿美元收入”往 2028 年推。两个半月里,同一个数字被往前挪了两到三年。
不妨用马斯克自己给的数字对一对。今年底算力目标是 2.5-3 吉瓦,明年底他预期“不少于 13 吉瓦”,算力要在一年里翻四到五倍。而 ARR 要从 1,000 亿美元走到 5,000 亿-1 万亿美元,需要翻五到十倍。 算力翻四五倍,收入要翻五到十倍,中间的差额,只能靠每瓦卖得更贵,或者自家产品创造出新的收入来补。
这组数字放在一起看才惊人。按上限算,1 万亿美元 ARR 意味着 2027 年 12 月一个月要收进约 830 亿美元,是 SpaceX 今年前三季度收入总和(约 271 亿美元)的三倍多。卖方一致预期对 SpaceX 2030 年全年收入的估计约 4,300 亿美元,各家从 3,200 亿到近 4,900 亿美元不等。 马斯克口中 2027 年底的 ARR 上限,比卖方给 2030 年的收入预期还高出一倍多。
这里必须说清楚一个口径:SpaceX 的 ARR 并不是订阅软件意义上严格的“经常性收入”。它含 Cursor 的订阅收入,也含大量算力出租收入,而后者的合同可以提前退出。更准确的叫法是“年化运行率”,它衡量的是此刻的收入速度,而不是收入的稳定性。上市之前没人用这把尺子量 SpaceX,今天它成了理解这家公司的新锚。
时间表被提前的那一刻,故事就从“信不信”变成了“怎么算”!
四份合同,撑起这个数字
从 1,000 亿到 1 万亿,靠的不是星链多卖几百万套终端,而是算力出租。目前公开的四份大单里,Anthropic 每月约 12.5 亿美元,租期到 2029 年年中,用的是二十万颗级的英伟达 GPU。Google 每月 9.2 亿美元,从 2026 年 10 月租到 2029 年 6 月,约 11 万颗 GPU。Reflection AI 每月 1.5 亿美元,合同总额最高约 63 亿美元。
第四份来自一家未具名客户,每月约 11 亿美元,12 月 1 日起激活。四份合同加起来,年化收入在 400 亿美元上下,相当于今年 12 月 ARR 目标的四成左右。这还只是露出水面的部分:三季度末,SpaceX 的订单积压达到 630 亿美元,其中约 420 亿美元预计在未来 12 个月内确认为收入,而二季度末这个数字还是 475 亿美元。一个季度新增的积压订单,就比三季度的全部收入还多。
更关键的是回报速度。CFO 在 8 月 4 日的电话会上说:“目前的经济性,让我们新部署的算力回本期不到一年。”10 月 20 日,他又说市场上要算力的客户很多,公司正在加紧建设供给,“我们在市场上看到的需求是非同寻常的”。回本不到一年,意味着每多一块 GPU 上线,就多一份很快回本的收入。
供给端,马斯克在 8 月就表态只押注英伟达,理由是他认为 Vera Rubin 是最好的架构,这让 SpaceX 的扩张节奏和英伟达的交付节奏绑在了一起。
算力上线的速度也在加快。马斯克在 10 月 20 日的电话会上说,今年剩下的每个月大约能上线 20 万颗 GB300;三季度末铭牌算力是 1.7 吉瓦,年底目标 2.5-3 吉瓦。他还说:“如果到明年底,我们上线的算力不到 13 吉瓦,我会感到意外。”
万亿 ARR 的底层逻辑其实很简单:算力上线的速度,乘以每一瓦能卖出的价格。
但每一份合同都有同一条裂缝:短期退出条款。Google 和 Anthropic 的合同都带 90 天解约条款,Reflection 在头三个月之后,双方也可以提前 90 天通知终止。CFO 在 9 月的一场行业会议上解释过原因:“你不会想因为把算力永久送了出去,在未来几年反而卡住自己的产品。”马斯克在 10 月 20 日也表示,更倾向按接近现货市场的价格出租,而不是锁死长约。
这对 SpaceX 是灵活性,对“ARR”这三个字母却是折扣。今天算力紧缺,客户抢着签约;一旦供需反转、价格回落,这些收入可能在 90 天后重新定价,甚至直接消失。
算力出租的收入越多,SpaceX 的 ARR 就越像“年化运行率”,而不是“经常性收入”。
还有一层风险是客户集中。撑起这块年化收入的只有四家客户,而这几家自己也在拼命建算力。以 Google 为例,这笔租约在公开描述里本就是给自家企业级大模型业务用的过渡算力。等客户自建的数据中心陆续投产,“租”就可能变回“买”,到时候 90 天的退出条款就不再只是纸面上的条款。
合同能锁住收入,锁不住价格;退出条款写在纸上的那天,“经常性”三个字就要打个折!
给一万亿美元定价
假设马斯克的数字真的实现了,一万亿美元收入的 SpaceX 应该值多少钱?海外投研里流传最广的有两种算法。一种按成熟科技公司算,给 5-8 倍市销率,对应 5 万亿-8 万亿美元市值。另一种按高增长垄断平台算,给 10-15 倍,对应 10 万亿-15 万亿美元以上,原话是“给 10 倍市销率,几年后它就是一只 10 万亿美元的股票”。
两种算法差了一倍多,说明“给几倍”才是真正的问题。这里有一个普通人也能带走的思考框架: 先看收入质量,再给倍数。 同样一块钱收入,明年还在不在、价格会不会掉、要花多少钱才能维持,决定了它值几块钱。把这三个问题问完,倍数自然就出来了。
按这个框架,SpaceX 的三种收入应该分开定价。算力出租可以提前解约,价格贴近现货,还要持续砸钱买 GPU,更像云基础设施租赁,只配较低的倍数。星链订阅留存高、现金流稳,兼有电信和订阅软件的特征,可以给中高倍数。发射业务像国防工业,增长慢、订单稳,倍数也偏低。
问题出在权重上。按公开讨论里常见的拆法,一万亿美元收入里,AI 要贡献约四分之三,也就是 7,000 亿-7,500 亿美元,星链约 2,000 亿-2,500 亿美元,发射只有几百亿美元。最需要高倍数撑场面的部分,恰恰是质量最需要打折的部分。
本文按“AI 给 3-5 倍、星链给 8-10 倍、发射给 5 倍”粗算,加总约 4 万亿-6.5 万亿美元,大致落在成熟科技口径附近,离 10 万亿还很远。
换一把尺子交叉验证:三季度调整后 EBITDA 利润率约六成,若到一万亿美元收入时回落到四到五成,再给 15-20 倍企业价值倍数,结果约 6 万亿-10 万亿美元。
两把尺子量出来的中枢,都在 5 万亿-8 万亿美元一带,而不是 10 万亿以上。
再反过来看,市场今天在定什么价。约 2 万亿美元的市值,除以卖方一致预期的 2030 年收入(约 4,300 亿美元),大约是 4.7 倍;如果除以马斯克的一万亿美元,只有约 2 倍。 市场的定价卡在卖方预期和马斯克目标之间:它既不完全相信万亿,也不敢完全不信。 而且这些都是 2030 年的终值,还没算折现,真实的距离比看上去更远。如果只看眼前,按今年全年约 446 亿-453 亿美元的收入预期,SpaceX 的市销率在四十倍上下, 市场已经为未来几年的高增长提前付了钱 。
这家公司的股价,也早已在两种信念之间来回摆过。
6 月 12 日上市时,发行价 135 美元,对应估值约 1.75 万亿美元;过去一年股价最低 104.83 美元,最高 225.64 美元,而今天市值约 2 万亿美元。换句话说,市场既没有回到最悲观的时候,也远没有重新相信最乐观的剧本。
保守的一端也值得知道。一家独立研究机构在 IPO 前给 SpaceX 的公允价值只有 7,800 亿美元,不到今天市值的四成;即便在最乐观的“轨道数据中心”情景下,也只给到 1.3 万亿美元。多空两端的估值差了十倍以上,但争论的根子其实只有一个:AI 算力合同能不能续约,续约时价格能不能守住。
所以,下次再看到“万亿收入、十万亿市值”的说法,不妨先问三个问题:这笔收入里,多少来自算力出租?这些合同还剩几个 90 天?续约时,价格是涨还是跌?
三个问题答完,你心里的倍数其实就已经有了。比任何目标价都可靠。
别问“贵不贵”,先问“这块钱收入,明年还在不在”——收入质量决定倍数,倍数决定一切!
三个变量,决定剧本成色
有了算法,再看剧本能不能兑现。第一个变量是利润质量:三季度 44 亿美元净利润里,约 14 亿美元来自其他收益和税收优惠,经营利润是 27.9 亿美元。连接业务的毛利率里还含有约 3 个百分点的一次性关税退税,公司自己也说四季度毛利率会回到二季度附近。
“首个盈利季”是 GAAP 净利润第一次转正、含约 14 亿美元非经营收益、前三季度仍净亏的盈利季,成色要打折看。
第二个变量是资本开支。三季度资本开支 196 亿美元,其中 164 亿美元投向 AI 算力;四季度指引直接翻倍,到 350 亿-400 亿美元。今年前九个月,经营现金流 131 亿美元,资本开支却有 481 亿美元,推算下来自由现金流约为负 350 亿美元。到 9 月底,公司手里的现金和有价证券约 899 亿美元,比 6 月底少了约 100 亿美元,而 6 月它还发过一笔 250 亿美元的投资级债券。光是四季度指引的资本开支,就相当于账上现金的四成上下。
这意味着 SpaceX 正在用上市募来的钱和发债借来的钱,提前买下未来的收入。按四季度指引推算,全年自由现金流缺口可能逼近甚至超过 600 亿美元。只要“回本不到一年”的经济性还成立,这就是一笔好生意;一旦算力价格回落,这些 GPU 就会变成沉重的折旧。CFO 在 10 月 20 日表示资产负债表“依然非常强健”,同时也承认公司正在和多个债务资金池洽谈。 资本开支是万亿 ARR 的油门,也是整个故事里最贵的一笔押注。
第三个变量是 与特斯拉的合并 。马斯克在 10 月 20 日的电话会上确认,SpaceX 和特斯拉都已应股东要求,成立了由独立董事组成的特别委员会。他说:“因为我是利益冲突方,我不能参与特别委员会的讨论。”他本人的态度是“我认为这是个好主意吗?是的”,但也提醒外界,把合并当成板上钉钉“是说过头了”,委员会还没有就任何条款达成一致。他列举的协同包括超级智能软件、芯片设计、机器人、入轨运力和连接业务,几乎覆盖两家公司最看重的增长方向。
合并的门槛并不低:特斯拉一侧需要全部股份的 50% 同意,而不只是参与投票股份的 50%,马斯克自己也承认这是“相当高的门槛”。时间上,市场盯着 12 月初的特斯拉年会,看委员会能否在那之前拿出方案。两家公司的董事会早有交集:特斯拉 10 月 19 日披露的委托书显示,一位特斯拉董事今年 2 月已加入 SpaceX 董事会。与此同时,10 月下旬起还有多批上市锁定股陆续解禁,短期的筹码压力不容忽视。
接下来值得盯的信号有三个:
• 四季度星链激活量是否像管理层说的那样回升
• 新签和续约的算力合同是否还带 90 天退出条款
• 特别委员会能否在 12 月初的特斯拉年会前给出方案
前两个信号决定 ARR 的成色,第三个信号决定这家公司的边界。三个信号都不需要读懂复杂模型,只需要在下一次财报和公告里对照着看。
万亿 ARR 不是一个数字,而是三道题:利润要真,现金要够,边界要清!
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 HYPE第三季要发8亿美元?
金色精选
 如何让“数据契约”成为智能体数据治理操作系统?
数字新财报
 《GENIUS 法案》"留口子" 银行称贷款或缩水 8500 亿美元
Conflux树图区块链
 投资机会 藏在被忽略的细节里
道说区块链
 从 1,000 亿到 1 万亿:SpaceX 的新赌注
Merkle 3s Capital
 企业回购重启:华尔街最大买家即将按下买入键?
华尔街见闻
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部