

 Android & iPhone
Galaxy:现在就是买入并持有BTC的好时机
金色财经
刚刚
作者:Alex Thorn, Galaxy Digital董事总经理兼研究主管;编译:Shaw,金色财经
注:这份研究报告最初于2026年10月22日直接发送给Galaxy Trading和Galaxy Asset Management客户。文中提及的数字和价格均截至2026年10月22日。
摘要
10 月 22 日(周四),比特币报价 81391 美元,较周三收盘价 84176 美元下跌 3%。按周四价格计算,比特币较 2025 年 10 月高点回落 35%,相对 2026 年 6 月 30 日低点上涨 39%。我们认为熊市已于 6 月结束,比特币正进入上涨行情之前一贯会出现的筹码积累阶段。
技术层面上,200 周均线支撑守住,价格已经连续五周站稳 50 周均线上方;当前处于减半周期的第 916 天,已经走出了历史上所有周期底部出现的时间窗口。
从持仓结构来看,卖方力量基本出清:在 2025 年 10 月之前做多的基差交易者、宏观短线资金,已经将 ETF 与期货敞口削减过半,其余持仓主体大多选择持有不动。股票市场点位接近历史高位,而比特币还需要上涨 53%,才能重新夺回历史高点。
基本面逻辑进一步强化:在 5% 收益率环境下,主权国家维持 2 万亿美元财政赤字,中长期法币贬值的概率抬升。看空股票与硬资产,本质就是押注法币走强,这在当下是一个难以成立的交易逻辑。同时市场情绪第三次转向 “关注区块链,而非比特币”(前两次出现该情绪时,均对应市场底部)。
我们的结论很简单:现在是买入并持有BTC的合适时机。
上月末,我参加了韩国区块链大会。这场盛会充分展现出韩国市场对数字资产日益高涨的兴趣。尽管现场整体情绪热烈,但大会的核心主线只有一个命题:数字资产与传统资本市场的深度融合。
大会设置了数十场圆桌讨论,议题涵盖代币化、现实世界资产(RWA)、稳定币以及支付基础设施升级。我参与了为数不多聚焦比特币与加密资产市场的专场圆桌。这场会议让我想起 2018 年在纽约举办的 Consensus 大会:当时会场里随处可见三大咨询机构的正装从业者,都在讨论 R3 Corda、IBM Hyperledger 这类 “联盟链 / 企业区块链”。2017 年行情冲顶回落之后,市场风向大幅背离比特币与加密货币,转向看起来风险更低、更 “成熟” 的 “区块链技术” 叙事。早在 2015、2016 年另一轮深度熊市底部,我在富达任职时也观察到相同情绪:没人愿意聊比特币,但银行从业者都对 “区块链” 满怀热情。丝绸之路事件带来的负面舆论(“比特币是罪犯工具”)、ICO 泡沫热潮(“加密货币就是骗局”),叠加区块链技术本身具备的应用价值,共同推动机构资金远离无记名资产、抗审查属性与无许可金融,转向更加 “体面合规” 的业务方向。比特币与加密行业当然没有消亡,但和当下一样,市场注意力大幅偏离去中心化精神,汇聚到一个不那么具有颠覆性的思路上:我们只需要升级金融系统的底层技术。
2016 年以及 2018–2019 年华尔街拥抱区块链的尝试最终收效甚微,但这一次情况或将不同。如今机构接纳数字资产与区块链已是不争的事实,有望打造出效率更高的金融体系。即便如此,非主权、抗审查的硬通货这一核心价值逻辑不应被遗忘,它不会就此消失。
一、技术面:我们判断底部已现,筹码积累正在进行
比特币熊市有一套可参考的规律:200 周均线为底部支撑,50 周均线为趋势压力线。
价格在 2025 年 11 月 16 日当周跌破 50 周均线,并在均线下方运行了 44 周。6 月低点测试 200 周均线支撑后企稳:当周最低收盘点位较 200 周均线低 4.7%(对比:2015 年低 1.4%、2018 年低 2.8%、2022 年低 32%)。2026 年 9 月 20 日当周,价格重新站上 50 周均线;截至 10 月 18 日当周,已经连续五周收于该均线上方。自 2011 年以来所有完整熊市周期里,价格首次持续站稳这条趋势线,均发生在底部确认之后(图 1)。周四现货价格 81391 美元,高于该均线 6%;周三收盘后的这一轮下跌,并未破坏本轮站上均线的格局。
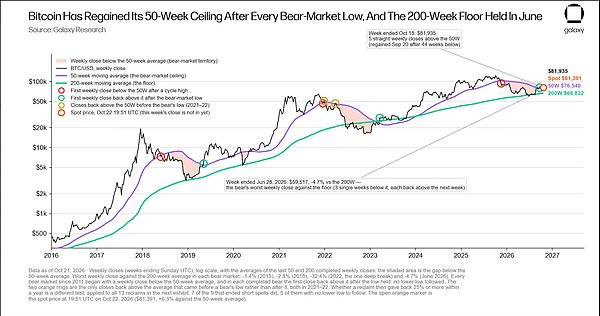
图 1:2016 年以来,周收盘价与 50 周、200 周均线对照。比特币在 2025 年 11 月 16 日当周跌破 50 周均线,6 月测试 200 周均线支撑(最差周收盘价较该均线低 4.7%),并于 9 月 20 日当周重新站上 50 周均线;10 月 18 日当周,是价格连续第五周收于该均线上方。空心标记为 10 月 22 日世界协调时间 19:51 的现货价格,较 50 周均线高出 6.3%。
站稳均线之后,再度开启一轮下跌的概率有多高?2011 年以来一共出现过 13 次站稳均线的历史信号,可以按照价格在均线下方持续的时长分组统计。其中,4 次是结束了持续 20 周及以上的下跌区间:
在随后一年内,收盘价最深回撤从未跌破站稳点位 8.4%;
一年后的涨幅分别为 1497%、128%、55%、142%;
在 33–83 周之内重新突破前期历史高点。
另外 9 次仅结束了 14 周及以内的短期下跌,其中 7 次在一年之内跌幅超过 25%。本次 9 月的站稳,终结了长达 44 周的均线下方运行(图 2)。这是一个具备参考意义的规律。
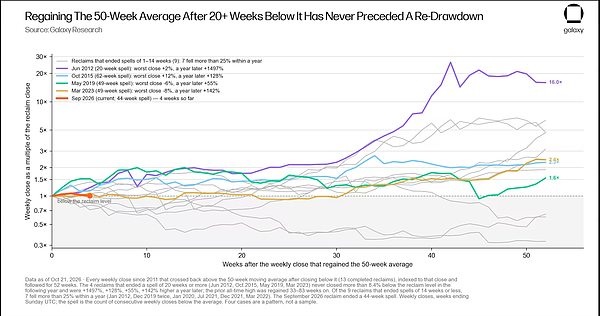
图 2:2011 年以来每一次站上 50 周均线的行情,以站稳当周收盘价为基准指数化,跟踪后续一年走势。其中 4 次站稳信号,终结了价格在均线下方持续 20 周及以上的行情:后续收盘价最深回撤从未低于站稳点位 8.4%;另外 9 次对应的下跌持续时间更短,其中 7 次在一年内跌幅超 25%。本次 9 月的站稳,终结了长达 44 周的下行区间。
四年减半周期的规律也可以相互印证。三轮已经走完的周期,底部分别出现在减半后的第 777 天、889 天、912 天;本轮目前的低点出现在减半后第 802 天,昨日(10月21日)已经来到减半后第 916 天。从这个时间节点往后,前几轮周期到下一轮高点分别上涨 87 倍、19 倍、7.6 倍(倍数逐轮收窄,本文并不用来预测本轮涨幅)。这个时间维度上的趋势方向,历史上从未失效(图 3)。
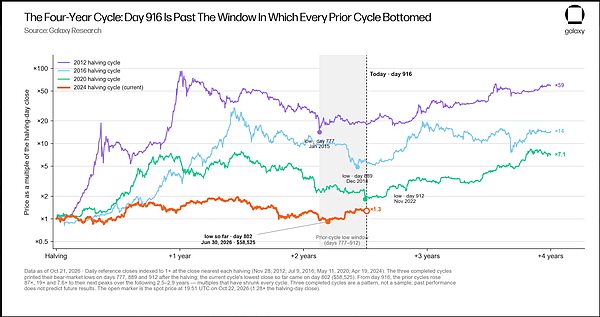
图 3:各减半周期,以减半当日收盘价为基准做指数化处理三轮已走完的周期,底部分别出现在减半后第 777 天、889 天、912 天;昨日是减半后第 916 天,本轮至今最低收盘价出现在第 802 天。空心标记代表昨日现货价格。
本轮熊市是历史上回调幅度最浅的一轮(最大回撤 53%,此前几轮分别为 93%、85%、84%、77%),同时也是币价从未跌破全网成本基准的一轮熊市:市值 / 已实现价值(MVRV)比值最低跌至 1.10,而前三轮周期底部该比值分别为 0.56、0.69、0.75。从 58525 美元低点推动行情修复的这批筹码,平均持仓成本为 74811 美元;币价在 8 月 19 日首次收于该成本线上方(图 4),当日收盘价 69268 美元。按昨日价格计算,这批持仓浮盈 9%,已花费输出盈利比为 1.009:没有出现集中止盈抛盘,这正是筹码吸筹阶段的典型特征。
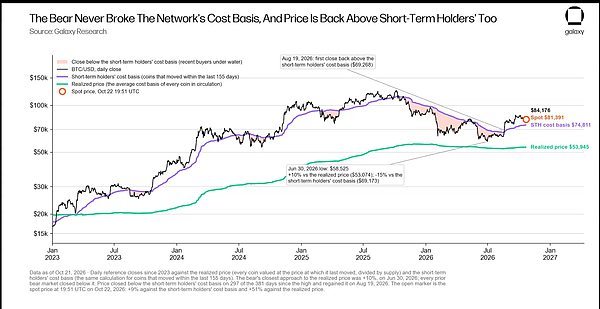
图 4:2023 年以来每日收盘价,对照已实现价格与短期持有者成本线本轮熊市期间,币价距离已实现价格最近时仍高出 10%;8 月 19 日币价重新站上短期持有者成本线,周四现货价格较该成本线溢价 9%。
在 2025 年高点附近出货的那批卖方力量正在衰减。沉睡五年及以上的老币,2024 年月度转移量为 6.7 万枚 BTC,2025 年为 4.7 万枚…… 自 2024 年 10 月以来累计转出 111 万枚 BTC,是所有周期里规模最大的老币派发,其中绝大部分被现货 ETF 以及比特币数字资产国库(DAT)类公司承接。2026 年月度转移速度降至 3.4 万枚,仅为 2024 年水平的一半(图 5)。
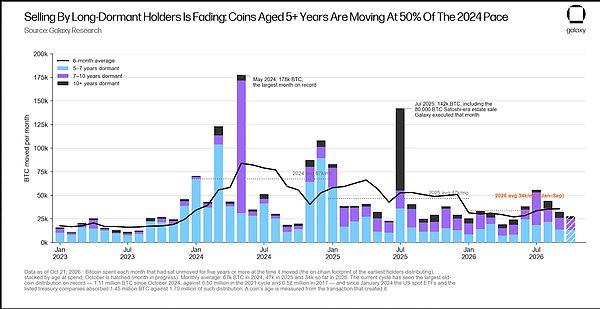
图 5:按转出时币龄统计,每月转出的沉睡五年及以上的比特币月均转出量从 2024 年的 6.7 万枚、2025 年的 4.7 万枚,回落至 2026 年迄今的 3.4 万枚。
二、持仓结构:短线热钱离场,底仓留存,其余资产已计价完美预期
从期货市场可以看出,当前宏观资金配置比特币的仓位已经很低。美国商品期货交易委员会(CFTC)的金融期货交易者持仓数据显示:资产管理人在 CME 比特币期货的净多头,在历史高点当周为 4.33 万枚 BTC,如今降至 1.84 万枚,降幅 57%;杠杆基金净空头(也就是对标现货 ETF 的现货持有 + 期货空套息交易的期货端头寸)从 7.14 万枚收缩至 3.06 万枚;持仓总名义金额下降 51%(图 6)。
支撑这类空头头寸的套息收益几乎消失:在行情见顶前 30 天,近月基差年化均值 7.9%,较 3 个月短期国库券收益率高出 3.9 个百分点;而截至 10 月 21 日的 30 天里,年化基差为 4.8%,仅比短债高 0.6 个百分点(图 7)。远端曲线仍有少量收益 ——10 月 21 日收盘时,11 月、12 月合约年化基差在 6.3%–6.5%,扣除成本前较短债高约 2 个百分点。但基差交易团队拿不到毛收益。ETF 管理费、每月移仓成本、清算所保证金占用会吃掉大部分收益,最终相比现金收益仅多出约 1.5 个百分点;而在行情高点当月,同样测算口径下净收益约 3 个百分点,高点时期近月合约甚至可以给到 9.8% 的年化收益。
当多头端融资成本为担保隔夜融资利率(SOFR)加点之后,杠杆带来的增量收益十分有限,剩下的微薄收益也无法覆盖交易的尾部风险:2022 年 12 月,基差一度倒挂至年化 - 31%(图 7)。正是这套收益风险测算,让多策略交易团队选择离场。
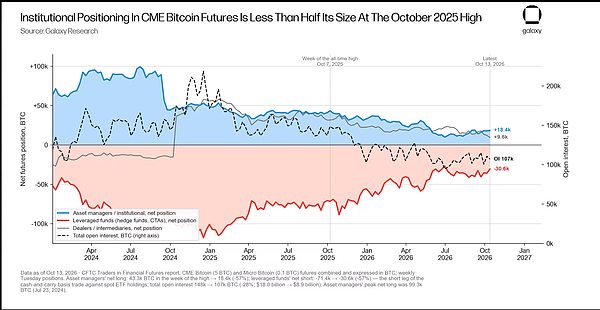
图 6:CME 比特币期货不同交易者分组的净持仓(单位:BTC)资产管理人净多头较历史高点当周缩水 57%,杠杆基金净空头同样缩水 57%;以 BTC 数量计的总持仓量下降 28%,以美元名义价值计的总持仓量下降 51%。
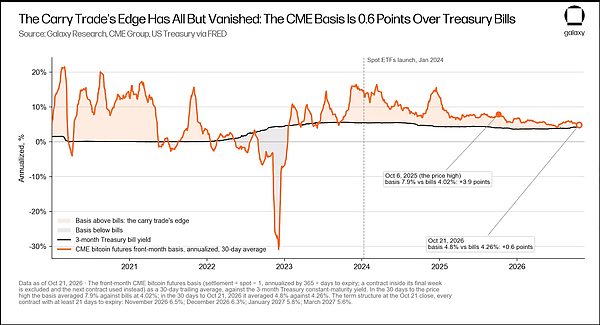
图 7:2020 年以来 CME 近月合约基差(30 日均值、年化)对比 3 个月国库券收益率;阴影区域代表套息交易相对短债的超额收益。行情见顶前 30 天,基差较短债收益率高出 3.9 个百分点;截至 10 月 21 日的 30 天,仅高出 0.6 个百分点。
资管机构提交的 13F 持仓报告,可以帮我们看清一大批机构卖方主体 —— 主要就是基差交易团队和宏观短线资金。在行情见顶前最后一个季度,也就是 2025 年 9 月 30 日季末,提交披露的机构合计持有等值 35.5 万枚 BTC 的现货 ETF;到 2026 年 6 月,该规模降至 30.7 万枚,降幅 14%。减持几乎全部来自利用 ETF 做套息和趋势交易的多策略基金、宏观基金、基差交易柜台以及银行交易账户。
Millennium Management、Brevan Howard、高盛集团、Capula、Farallon、D. E. Shaw、Schonfeld、Symmetry Investments、Tudor 这九家机构的减持幅度在 29% 至 100% 区间,合计减持 6.8 万枚 BTC。该数值已经超过全部 2200 家披露机构合计 4.8 万枚 BTC 的总减持量,意味着其余所有披露机构整体是在增持(表 8)。
财富管理平台与主权基金承接了这批短线资金的抛盘(摩根士丹利财富管理部门、穆巴达拉投资公司、阿布扎比投资理事会增持;Horizon Kinetics 维持持仓)。而无需提交 13F 的资金群体,包括投资顾问、家族办公室与个人投资者,在币价下跌 49% 的阶段,持仓仅下滑 6.6%(图 9)。ETF 总持仓从高点到低点仅回落 11%,同期币价回撤 53%;自 6 月低点以来,ETF 累计增持 8.7 万枚 BTC,同时杠杆基金空头同步收缩:这是方向性看多买入,而非套息交易(图 10)。
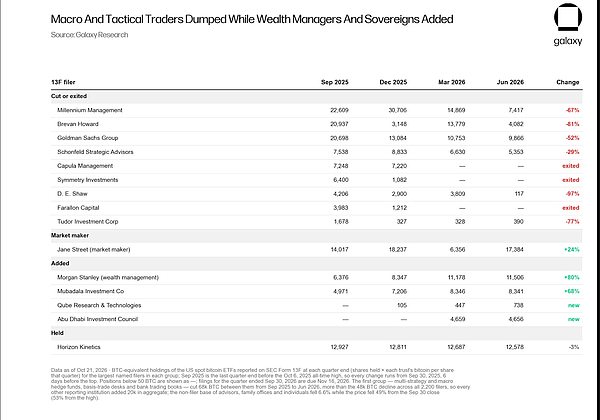
表 8:列明的 13F 披露机构,统计其 2025 年 9 月季末至 2026 年 6 月期间的持仓变动第一组九家基金合计减持 6.8 万枚 BTC,该减持规模超过全部披露机构 4.8 万枚 BTC 的总降幅,因此其余所有披露机构合计增持 2 万枚 BTC。
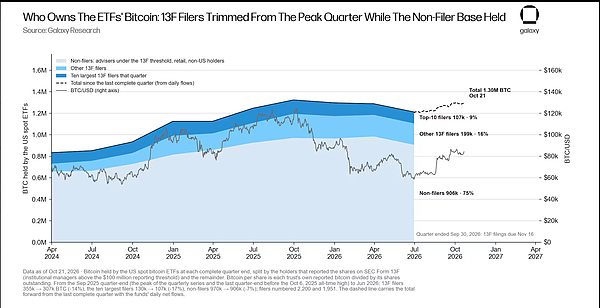
图 9:每个完整季末美国比特币现货 ETF 持仓,拆分为提交 13F 披露的机构与其他持有者2025 年 9 月季末至 2026 年 6 月,提交 13F 的机构持仓下降 14%,前十家披露机构的持仓规模缩水 17%;在币价下跌 49% 的同期,无需提交 13F 的持有者持仓仅下降 6.6%。
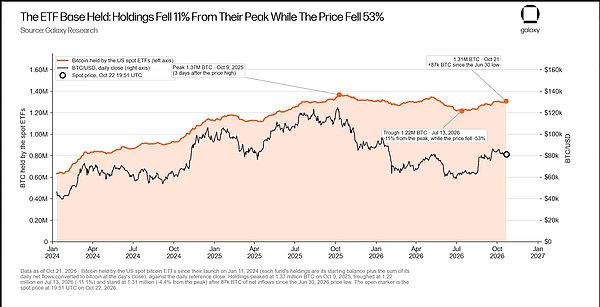
图 10:美国比特币现货 ETF 自上线以来的持仓量与币价对照持仓量从 2025 年 10 月 9 日高点回落至 7 月 13 日低点,降幅 11%;同期币价下跌 53%。自 6 月低点以来,ETF 已经增持 8.7 万枚 BTC。
这很可能就是今年多轮风险冲击下,比特币没有出现恐慌抛售的原因,也为相对价值逻辑提供了支撑。标普 500 较 10 月 6 日创出的历史高点低 0.8%,纳指 100 较自身高点低 4.5%;黄金较 1 月高点回落 22%。周四价格下的比特币,距离历史高点仍有 35% 的跌幅,也就是说,只要上涨 53%,它才仅仅回到一年前的交易价位(图 11)。上述资产的替代选项只有现金。看空股票与硬资产,本质就是押注法币走强。而法币的发行方,正通过 2 万亿美元规模的财政赤字、5% 收益率的 10 年期美债,持续稀释法币购买力;在当下环境里,做多法币是一个难以成立的头寸。
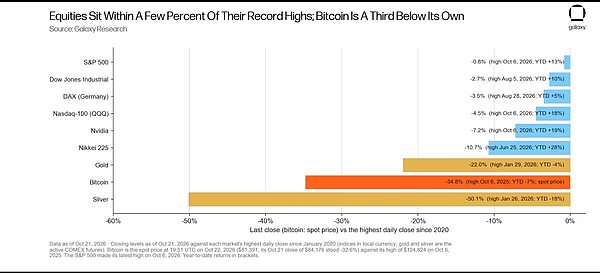
图 11:各市场最新收盘价相对其 2020 年以来历史高点对比,比特币采用 10 月 22 日世界协调时间 19:51、81391 美元的现货价格。标普 500 较 10 月 6 日创出的高点低 0.8%;比特币较自身历史高点低 35%,需要上涨 53% 才能重回高点。
三、基本面:法币贬值逻辑相比行情高点时更加坚实
截至 2026 年 10 月 20 日,美国联邦债务规模达 40.44 万亿美元,而 2020 年初仅为 23.2 万亿美元;2026 财年收官时财政赤字 1.99 万亿美元,赤字率 6.2%,政府年度利息支出达到 1.28 万亿美元(图 12)。债券市场已经开始定价该风险:10 月 5 日,10 年期美债收益率触及 5.31%,为 2007 年以来最高;美联储在 2026 年 9 月 16 日加息至 3.75%–4.00%,而同期 CPI 通胀为 3.7%、M2 货币供应量增速 5.7%。一个需要以 5% 利率为 40 万亿美元债务再融资、同时维持 6% 赤字率的主权国家,将面临越来越强的通胀压力,历史经验也指向这个方向。每次市场承压时,央行都会再度充当最后买家,2020 年以及 2023 年 3 月就是先例。
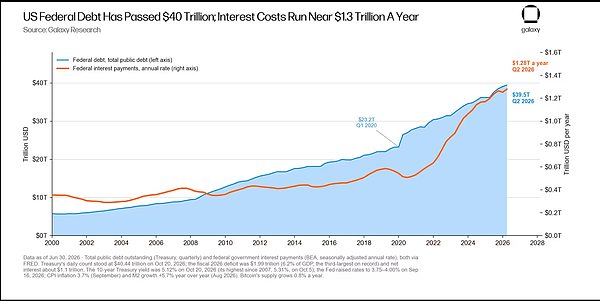
图 12:2000 年以来美国联邦债务总额与联邦利息支出年化规模自 2020 年初以来,利息成本已经增至原来的 2.4 倍。
AI 基建扩张,通常被视作和比特币争夺资本的对手,但它本身就是一套购买力稀释机制:摩根士丹利预计,2026 年 AI 相关发债规模将达到 5700 亿美元;到 2028 年,整个 AI 建设投入中约 1.5 万亿美元需要外部融资。如果 AI 投资最终兑现收益,资金来源于信用扩张;如果投资失败,损失将由全社会承担。无论哪种结果,对未来收益的求偿权供给都会增加,而具备固定发行量的硬通货资产,其价值也会随之抬升。
第二条基本面逻辑,比任何一轮利率周期都更加久远:冻结、监控、改写资金的技术能力越强,人们对无法被冻结、监控、篡改的货币需求就越高,而 AI 大幅压低了这类管控技术的成本。代币化存款与稳定币在机制设计上本身就支持冻结;比特币是唯一具备大规模流通体量、无发行方的无记名资产。金融向可编程货币每推进一步,市场对这种 “避险出口” 的需求就会上升。
四、市场情绪:入行以来,市场风向第三次转向“关注区块链而非比特币”
此前已经出现过两次:主流金融接纳这项技术,却轻视底层资产本身。
2015–2016 年,银行组建 R3 联盟、《经济学人》刊发封面文章《信任机器》,让 “区块链,而非比特币” 成为当时政治正确的主流观点;该阶段比特币周度收盘价低点为 231 美元,下一轮周期高点是该低点的 83 倍。
2018–2019 年,市场论调变成 “区块链,而非加密货币”。摩根大通币(JPM Coin)、Libra 相继推出,比特币在 3195 美元被市场判为 “已死”;下一轮周期高点是该低点的 20 倍。
2026 年的版本是 “稳定币与代币化,而非比特币”:各家银行试点代币化存款,CLARITY 法案在 9 月 15 日的终结辩论投票中未获通过,AI 则全盘承接了市场的增长叙事。每一次情绪极端偏向这个方向之后的一年内,比特币都会见到周期底部(图 13)。
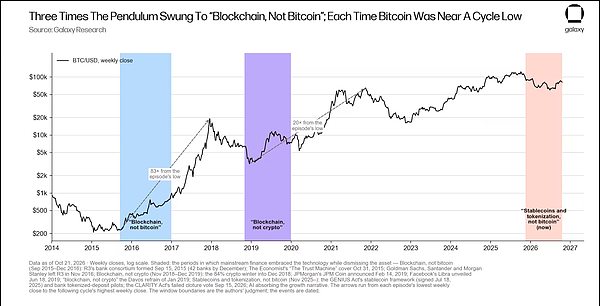
图 13:三次主流金融接纳技术、却轻视标的资产的阶段,对应比特币周线行情在前两次阶段的底部之后,比特币分别上涨 83 倍、20 倍,抵达后续周期高点。
2026 年这一轮的分化,也体现在数据之中。美元资金正在涌入链上:稳定币流通量自 2024 年初增长 129%,达到 3040 亿美元。而作为这套结算基础设施原本要服务的标的 —— 比特币,价格仍较高点下跌约三分之一(图 14)。这些留在生态内的资金属于蓄势待发的备用弹药,并非已经离场的资本。
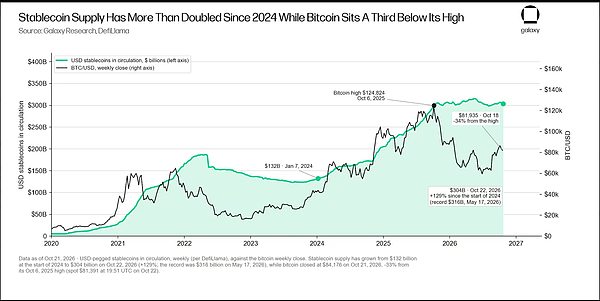
图 14:美元稳定币流通量(数据来源:DefiLlama)与比特币周收盘价对照稳定币供应量自 2024 年初增长 129%,达到 3040 亿美元;而比特币价格距离历史高点仍有 35% 的跌幅。
热度数据印证了市场的冷落:2026 年 10 月 13 日,谷歌 “比特币” 搜索量跌至数年低点;恐惧贪婪指数在去年 10 月高点时读数为 71,2026 年 2 月跌至 5、6 月低点为 15(数据来源 alternative.me);本月 ETF 资金流入基本持平。比特币自低点反弹 39%,却几乎无人关注。这是一个被市场忽视、低配,但正在上行的标的。
风险与对冲依据
回撤风险:比特币价格仍有可能继续下行。支撑观点来自前文两组历史规律:此前四次在长期跌破 50 周均线后重新站上均线,后续最差收盘价相对站稳点位仅回撤 8.4%(图 2),并且每一轮熊市的最大回调幅度都比上一轮更浅(图 15)。我们的预警触发线:若周收盘价再度跌破 50 周均线(76540 美元,较昨日现货价格低 6%),且一个月内未能重新站上,则意味着本次站稳均线信号失效。
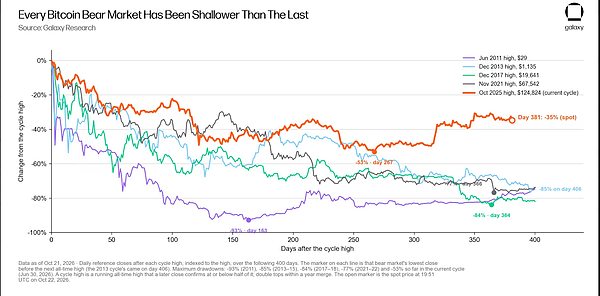
图 15:各个周期自历史高点开启的下跌走势,跟踪时长 400 天本轮周期最大回撤 53%,为历史上回撤幅度最小的一轮;第 381 天时,现货价格较高点下跌 35%。
AI 相关风险:我们认为 AI 带来三条风险传导路径:
资本分流(纳指 100 年内涨幅 18%,而比特币同期下跌 7%);
AI 赋能黑客攻击与社会工程诈骗(2025 年全加密赛道被盗金额 34 亿美元,仅 2026 年第三季度被盗规模约 11–13 亿美元,典型事件包括 Bitget 3.875 亿美元被盗、植入后门的 Ledger 经销商骗局(我们统计涉案约 9100 万美元)、Coldcard 助记词熵泄露事件,9218 个地址合计失窃 1837 枚 BTC);
AI 泡沫破裂,带动全部风险资产下行。对应的缓冲论据:上述所有被盗损失,都没有攻破比特币底层协议,出事的只是交易所、设备厂商、硬件钱包或用户端。
AI 扩张依靠债务融资叠加税收补贴(今年 AI 相关发债约 5700 亿美元,且自 2025 年 7 月起税法允许服务器与芯片采购当年全额计提费用,该政策十年内的财政成本预估 3630 亿美元),这会推高财政赤字,恰恰强化固定供给资产的价值;AI 技术本身无法削弱 SHA-256 哈希算法以及比特币签名体系。如果 AI 泡沫破裂倒逼美联储转向宽松,这反而是支撑比特币基本面逻辑的例证,而不是否定它。
量子计算风险:共有 710 万枚 BTC(占总供应量 35%)所在的输出脚本,对应的公钥已经在链上公开(图 16)。目前还不存在具备密码破译能力的量子计算机(CRQC):量子硬件上已经成功破解的椭圆曲线密钥仅为 15 位,而比特币使用的是 256 位;谷歌最强芯片仅有 105 个物理量子比特,而其 2026 年 3 月的论文估算,破解所需物理量子比特不到 50 万个。Galaxy Research 在 2026 年 3 月的报告《比特币积极应对量子就绪挑战》中总结:“风险真实存在,但行业已有共识,最有能力解决该问题的团队已经在推进研发”,相关工作也获得资金支持:抗量子输出类型 BIP-360 已于 2026 年 2 月合并入主代码库;Galaxy 的比特币量子就绪计划承诺投入最高 500 万美元;比特币安全联盟(包含 Galaxy 在内共 9 家机构)承诺三年投入 1500 万美元。所有银行使用的密码体系都面临同样的量子倒计时;比特币的后量子迁移方案,可以说是进展最快、资金支持最充足的。
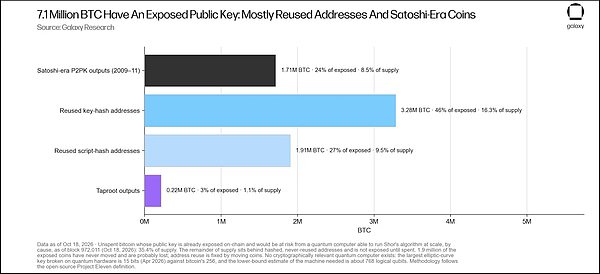
图 16:链上公钥已经暴露的未花费比特币,按成因拆分:合计 710 万枚 BTC,占总供应量 35.4%,其中 170 万枚属于中本聪时代的 P2PK(公钥直接支付)输出。
可能改变我们观点的触发条件
出现以下任一情况,我们的判断将会转向:
周收盘价跌破 50 周均线(76540 美元)且一个月内无法重新站上;
ETF 持仓跌破 7 月 13 日低点 122 万枚 BTC;
出现可信且有明确时间表的、可用于密码破译的量子计算机研发路线;
或是美国开启财政紧缩。
目前尚无迹象表明以上任一情形正在发生。
我们认为底部已经确立,抛压有所衰减,法币贬值逻辑进一步强化,普通散户资金已经离场。
以上都是我们继续看多比特币的理由。
比特币已经证明它有能力至少上涨至 125000 美元,我们认为没有理由它无法再度重返这一价位,当前行情结构也较为有利。
 1

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 贝莱德:AI债券机会胜过长期美债
华尔街见闻
 美国AI资本开支:“拐点”临近?
金色精选
 Meta要募资950亿美元——AI回报够不够股东分?
区块律动BlockBeats
 比特币8万美元:一场没有赢家的拉锯
白话区块链
 NBA——正式进入预测市场时代
PANews
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部