

 Android & iPhone
Anthropic递交招股书 CoreWeave为何暴跌
金色精选
刚刚
作者:Ornn Research 来源:X,@OrnnExchange 翻译:善欧巴,金色财经
Anthropic 今早递交的 S-1 招股书,是目前为止对“AI 基建经济学”最透明的一份账本。公司在 2026 年上半年录得 163 亿美元营收,同时承诺了数千亿美元的未来算力采购。
它背后的基础设施供应商之一 CoreWeave,正是靠长期客户合同为 GPU 建设融资的。仅仅两周前,CoreWeave 股价暴跌 21.1%,信用市场同步急剧恶化。而这次抛售,发生在 GPU 租金依然坚挺的时候——Ornn 的 B200 指数还在向每 GPU 小时 8.50 美元攀升。
表面上看,这件事自相矛盾:Anthropic 惊人的增长正在推高对 CoreWeave 所建基础设施的需求,投资者却越来越担心 CoreWeave 的信用资质。症结在于,“锁定未来收入”和“赚到足够的基础设施回报”是两回事。长期客户合同能支撑大额借款,但 CoreWeave 仍必须按时把产能建起来、偿还债务,并在合同到期后从 GPU 上收回足够的价值。
CoreWeave 的暴跌是一个很好的样本,可以用来解剖支撑 Anthropic 增长的基础设施经济学,以及这轮 AI 建设的财务约束。
一张高杠杆的资产负债表
CoreWeave 的逻辑相对简单:借钱建 GPU 产能,客户已经签好约来租,指望这些租金覆盖债务、还能剩下回报。
算力需求暴涨为这套逻辑兜了底。截至 2026 年二季度末,CoreWeave 累计积压订单达 1040 亿美元,全部来自长期“照付不议”(take-or-pay)客户合同——按这类协议,客户承诺为预留产能付款,无论实际用掉多少。三季度前几周,公司又锁定了 250 亿美元新承诺,同时把各类 GPU 价格上调约 25%,推动新合同的利润率预期改善 5 到 10 个百分点。
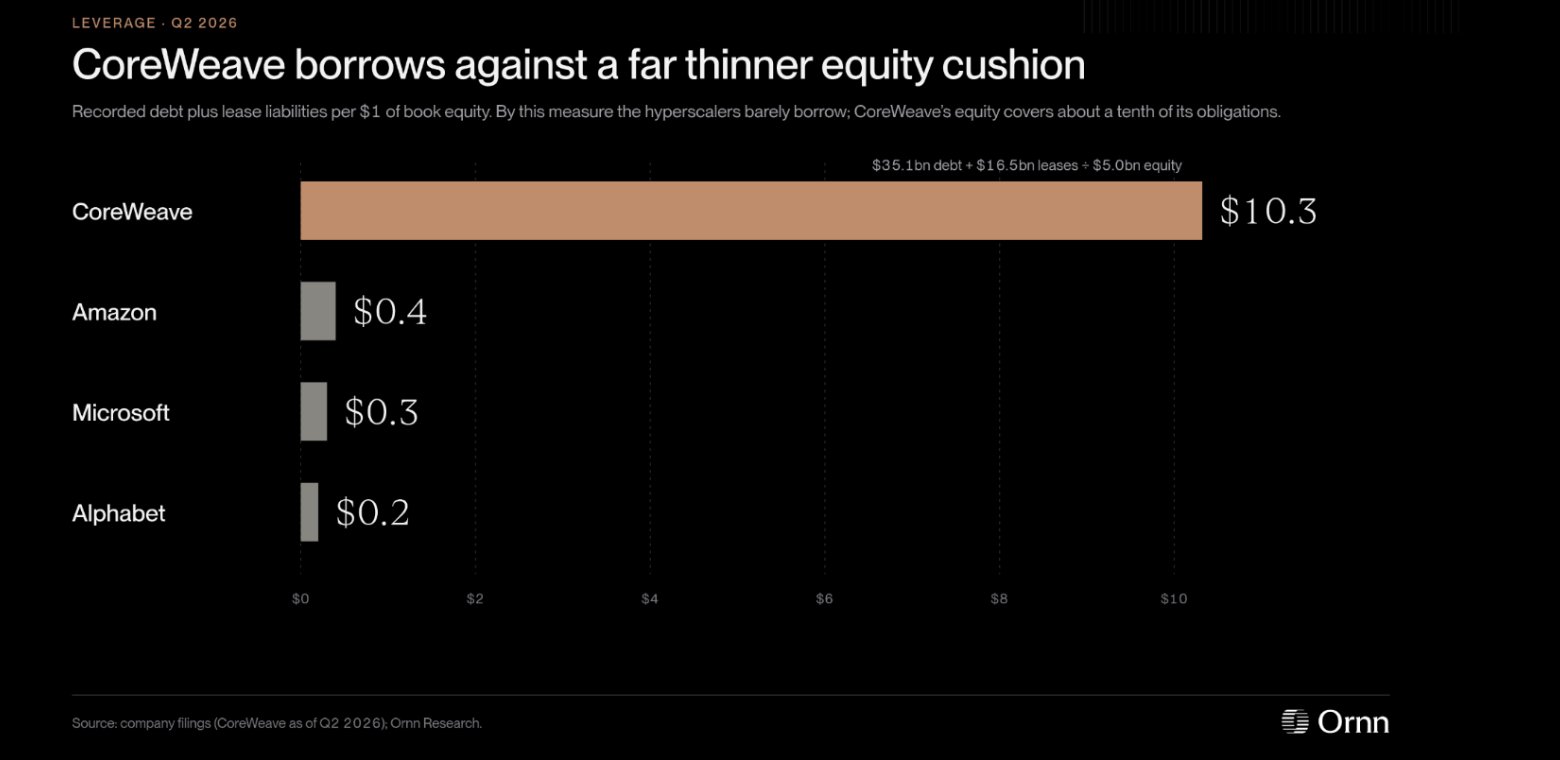
满足这些需求需要巨额前期投入,且大部分靠债务和租赁、以未来合同收入作抵押来融资。截至 2026 年二季度末,CoreWeave 背负约 351 亿美元债务和 165 亿美元租赁负债,而股东权益仅 50 亿美元——相当于每 1 美元账面权益对应约 10 美元债务与租赁义务。作为对比,Alphabet、微软、亚马逊的这一比例分别约为 0.20、0.30 和 0.40。
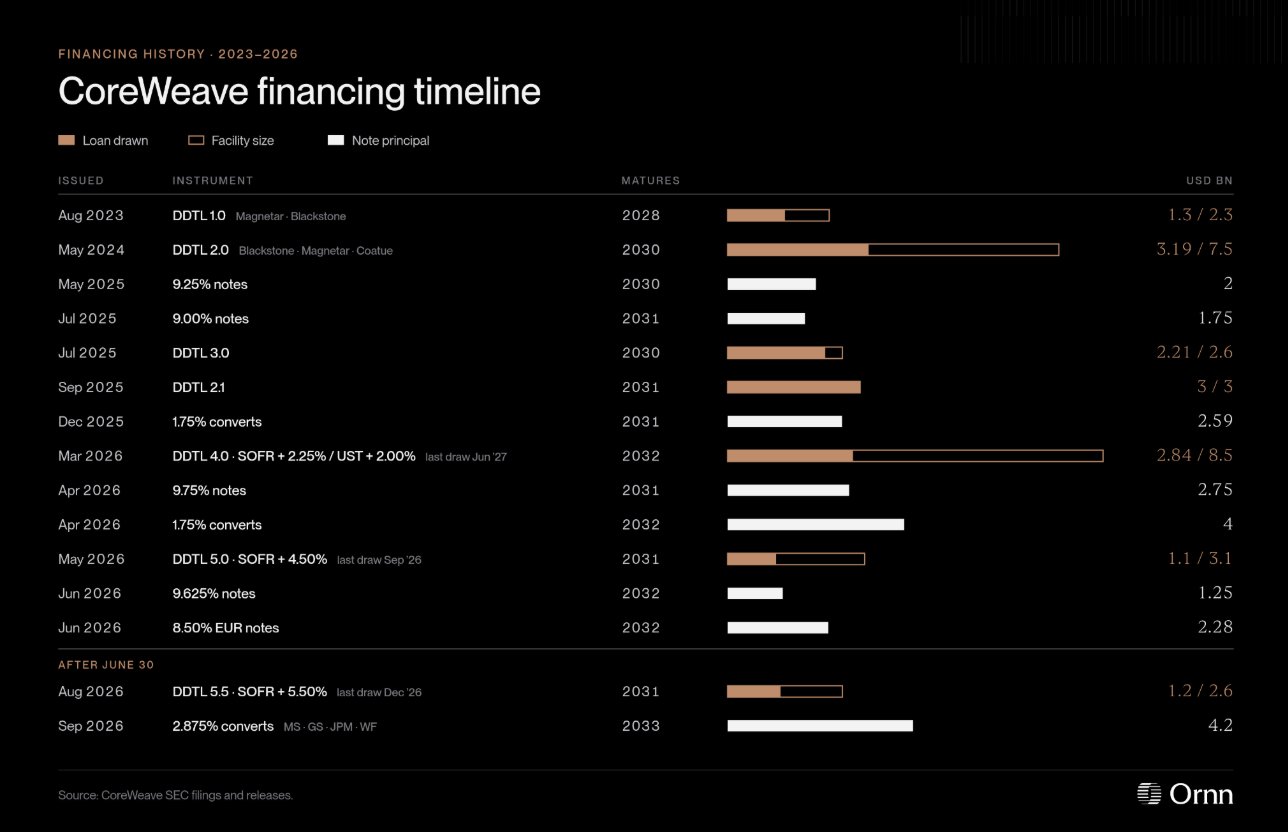
自二季度申报以来,CoreWeave 又披露了 66 亿美元新增借款,包括 DDTL 5.5 融资安排下提取的 12 亿美元、据报 42 亿美元的可转债发行,以及从现有循环信贷额度中再提取的 12 亿美元。
值得注意的是,尽管债务规模膨胀,CoreWeave 的借款利率却在逐步走低:加权平均利率从 2024 年的 12.2% 降至 2025 年底的 9.0%,到 2026 年 6 月进一步降到 8.3%。但借钱变便宜并没有转化为融资成本下降——债务余额的扩张,远远抵消了平均利率的下行,把利息支出总额推得更高。
这个区别是理解这门生意的关键:CoreWeave 提升了为单个项目融资的能力,同时也在累积越来越大的总债务。只要合同收入按期到账、设备能产出足够回报,这套模式可以运转得非常好。但借款规模之大,让它几乎没有犯错的空间。
前提是 GPU 的经济性一直有利
乍看之下,CoreWeave 的底层经营表现相当强劲。2026 年二季度,公司报告的调整后 EBITDA 利润率为 59%,反映出在利息、折旧及其他调整之前的可观盈利能力。但再往下看利润表,这种盈利性就大幅收窄了:调整后经营利润 1.28 亿美元,而净利息支出 6.40 亿美元,最终录得 6.26 亿美元净亏损。
其中一部分是时间错配造成的。截至 6 月底,CoreWeave 有 119 亿美元在建产能尚未开始产生收入。设施建设和设备采购期间融资成本持续累积,而客户付款要等产能投运才开始。随着这些设施上线,相关收入应当会改善这一局面。
要理解剩余的风险,需要看清 CoreWeave 的融资结构。
公司借款的很大一部分是“延迟提取定期贷款”(DDTL):银行和私募信贷机构承诺提供不超过一定额度的贷款,CoreWeave 在为已签约项目采购设备时逐笔提取。这类贷款一般按 SOFR(美国短期基准利率)加合同利差浮动计息,部分安排含固定利率成分。与到期一次性还本的传统债券不同,这些属于“摊还型债务”——本金需要分期偿还,而非最后一次性结清。
实际含义是:CoreWeave 面临巨大的短期现金需求。截至 2026 年二季度,其用于为已签约项目融资 GPU 服务器及相关设备的 DDTL 项下有 136 亿美元未偿余额。公司依赖合同 GPU 租金产生的现金来偿付这笔债务,因此数据中心能否按时交付至关重要。
而按计划建成数据中心已成重大挑战。仅 2026 年一季度,美国就有至少 75 个数据中心项目因当地反对而被阻止或延期,价值约 1300 亿美元。并网排队、电力设备交付周期长、施工瓶颈,都在增加难度。一旦延期,CoreWeave 可能在客户付款到账之前,就得先支付利息和到期本金。
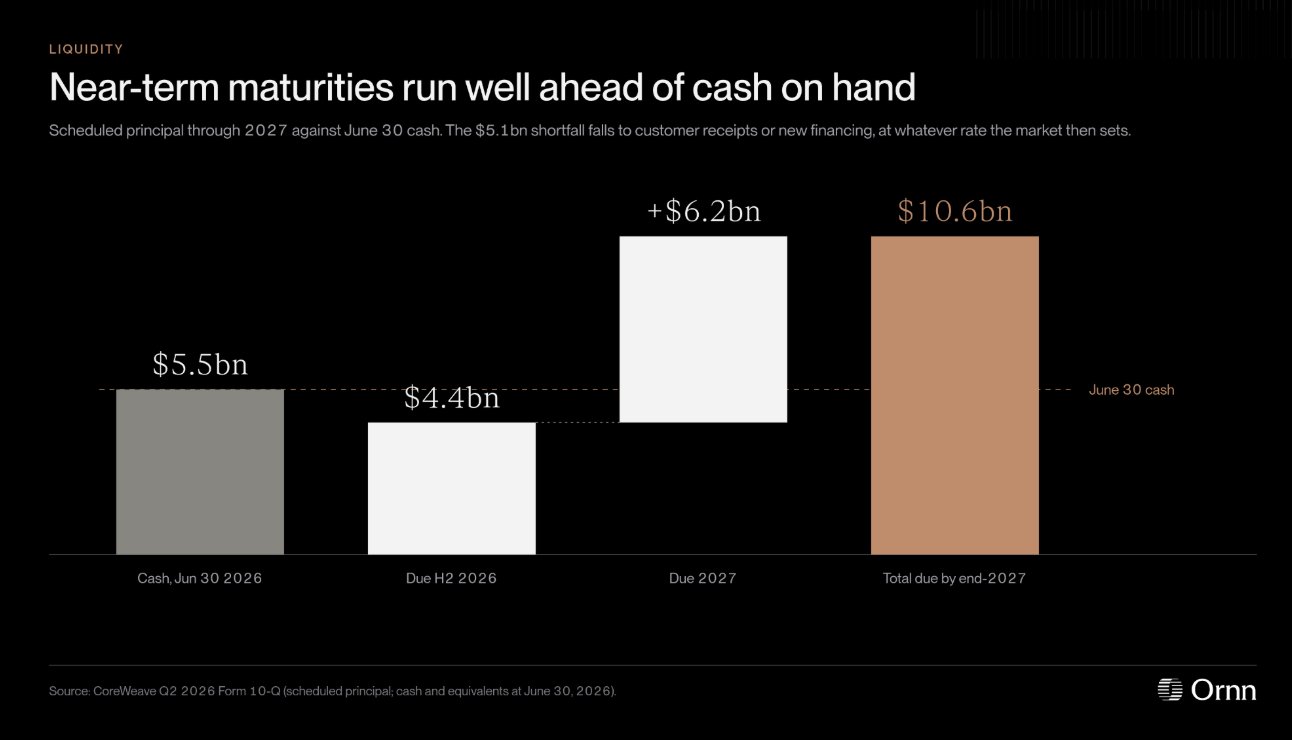
还款时间表进一步加大了压力。根据 6 月的 10-Q 文件,CoreWeave 在 2026 年下半年有 44 亿美元本金到期,2027 年还有 62 亿美元。这 106 亿美元的既定还款额,超过了 6 月底 55 亿美元的现金余额,公司在扩张的同时,必须依赖客户付款持续到账和融资渠道畅通。
但挑战不只是现有项目能否上线。部分融资还取决于 GPU 在初始客户承诺期结束之后是否仍具备经济价值,也就是“残值”。
8 月,CoreWeave 通过 DDTL 5.5 融资安排募得 26 亿美元,定价为 SOFR 加 5.50%,以约 96 至 97 美分的价格发行,估算全口径收益率约 10.4%。该融资期限五年,而支撑它的合同平均期限约三年。尽管摊还安排会逐步降低未偿余额,贷款方仍然暴露在基础 GPU 设备于初始合同期之后的价值和盈利能力之上。
这正是残值变得格外重要的地方。在“照付不议”合同期内,CoreWeave 的客户付款相对可预测。合同一到期,公司就必须要么续约、要么为这部分产能找到新买家,要么通过其他用途或出售来收回设备价值。能不能在有利的经济条件下做到,取决于数年之后那一代 GPU 的租赁市场。
乐观的理由是存在的。CoreWeave 按六年折旧其 GPU,而 Nebius 按四年。管理层为这一假设辩护时,部分依据是一份新签的 A100 合同——这款硬件最初发布于 2020 年,合同却延伸至 2029 年。Ornn 在《The Economics of Open Weight Inference》中的研究也支持这一判断:随着推理负载扩大、模型效率提升,老一代 GPU 在更新一代进入市场之后,仍可能长期具备经济价值。
然而,“仍然有用”并不等于“租金稳定”。一块 GPU 可以六年都保持产出能力,但后几年的租金可能远低于刚部署时。近期融资已经显示,贷款方正在区分这两类风险:DDTL 5.5 的利差比 5 月发行的、评级相近的 DDTL 5.0(SOFR 加 4.50%)高出一个百分点。抵押品、结构、市场环境、预期未来现金流等差异,都可能贡献这部分利差。但这一对比提醒我们:CoreWeave 历史上不断下降的平均借款利率,并不能保证每一次新部署都会更便宜地融到资。
杠杆会放大假设出错的后果。CoreWeave 报告约有 314 亿美元追索权债务,即由母公司直接借入或担保的相关义务;相比之下,约 37 亿美元无追索权债务一般被限定在特定借款主体内。也就是说,其账面债务中约 90% 是追索权性质的,单个项目的缺口可能波及整个集团。
以约 770 亿美元报告资产对应 50 亿美元账面权益,GPU 价格出现相对小幅的下行,就可能对股东权益产生显著的会计影响。这并不意味着 GPU 租金价格下跌同样比例就会立刻造成这种冲击,但它说明:这家公司的财务结构,在多大程度上取决于 GPU 最终能否证明自己值这个价。
通胀意外击中一个本就脆弱的借款人
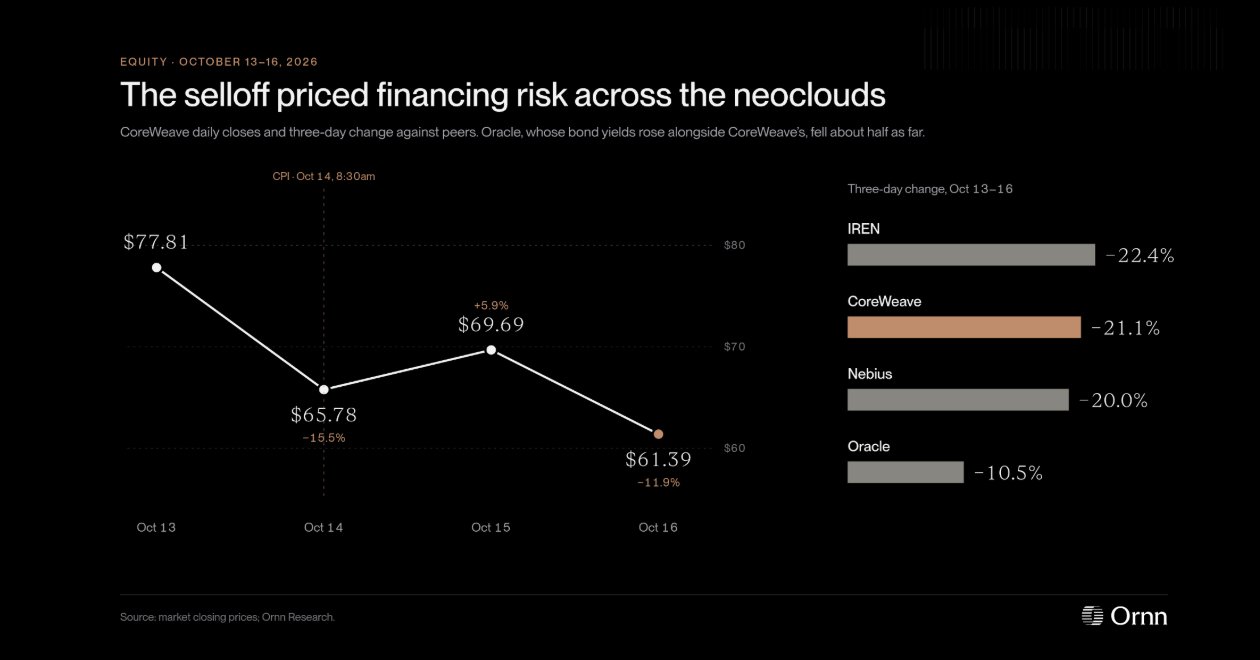
到 10 月初,投资者已经在要求更高的补偿才愿意借钱给 CoreWeave。10 月 7 日至 13 日,其五年期信用违约互换(CDS)利差——衡量为借款人违约投保的成本——从 848 个基点扩大到 983 个基点,股价则从 88.45 美元跌至 77.81 美元。
接着,10 月 14 日上午 8 点 30 分,一份超预期的通胀报告加剧了这些担忧。9 月消费者价格指数(CPI)环比上涨 0.3%,高于 0.2% 的预期。这一意外让市场担心通胀黏性会压缩美联储降息的空间。数据公布后,10 年期美债收益率立刻从 5.19% 跳升至 5.26%,并在 9 点前进一步升至 5.33%——不到半小时上涨 14 个基点。
CoreWeave 的证券几乎立刻作出反应。CPI 公布后一分钟内,其股价从 74.78 美元跌至 72.81 美元。到 9 点 30 分,其票息 9.75% 的 2031 年到期债券买价从 83.25 美分跌至 81.25 美分。随后其无担保债券收益率逼近 16%,五年期 CDS 利差当天下午触及 1168 个基点。
按这个利差,为 1000 万美元 CoreWeave 债务投保每年约需 117 万美元。假设回收率 40%,一个简化的信用定价模型隐含的五年风险中性违约概率约为 63%。
这些市场价格之所以重要,是因为 CoreWeave 仍需要大量资金完成建设。其现有固定利率债券的票息不会因市场收益率上升而改变,而以已签约项目为抵押的有担保融资,定价也可能不同于母公司的无担保债务。但接近 16% 的无担保收益率,已经明确预示着未来借款和到期再融资将面临更困难的环境。
随着这一周推进,分化更能说明问题。到 10 月 16 日,10 年期美债收益率已回落至 5.09%,低于 10 月 13 日的 5.21%。但 CoreWeave 和甲骨文的债券收益率依然高企,而微软、Alphabet、亚马逊发行的债券收益率则大体随美债一同回落。最初的通胀冲击已经逆转,市场却仍要求更高的补偿才肯借钱给 CoreWeave。这说明投资者同时在重新评估其融资模式特有的风险,而不只是对美债收益率作出反应。
算力期货的必要性
围绕 CoreWeave 未来 GPU 收入的不确定性,也弥漫在整个 AI 基础设施行业。到 2030 年,预计将有 5.2 万亿美元投入 AI 数据中心,而在这些投资背后,贷款方和运营方面对同一个问题:GPU 在其使用寿命内产生的收入,是否足以证明部署它们所需的资本是合理的。
答案在很大程度上取决于这些 GPU 未来能租到多少钱。这是一个异常难预测的变量,因为租金不仅取决于 AI 的整体需求,还取决于英伟达的硬件发布节奏、模型效率的提升、推理的经济性、新算力进入市场的速度等等。即便这些假设只出现相对微小的差异,也可能实质性改变一个杠杆化 GPU 部署的预期回报。
目前,市场上并没有一个成熟、有流动性的远期市场,让贷款方得以观察市场对这些未来价格的集体判断。对 GPU 折旧、续约率和残值的假设,主要是在运营方、客户和融资方之间私下谈定的。以 CoreWeave 的 DDTL 5.5 为例,它的定价建立在其设备在合同收入到期后还能赚多少钱的假设之上。围绕这些假设的不确定性,最终会削弱贷款方愿意借多少、以什么利率借、以什么作抵押。
一个有流动性的期货市场,会从两方面改变这一点。第一,它为特定代际的算力提供透明的远期价格,让贷款方和投资者可以用公开可观察的市场基准来评估预期 GPU 收入,而不必完全依赖私人预测。第二,它让市场参与者可以转移部分价格风险:一家预计 2028 年会有未签约 GPU 产能的云服务商,可以卖出期货对冲租金下跌;而一个预计要采购算力的客户,可以站在对手方,对冲成本上涨。通过降低对未来不确定租金的敞口,一个设计良好的对冲工具也能让底层基础设施更容易融资。
Ornn 正在推动这一市场的建立,把 Hopper H100 和 Blackwell B200 期货带上洲际交易所(ICE)。这些合约以 Ornn 自有的 GPU 租赁价格指数结算,将为投资者、云服务商和客户提供一种交易和对冲未来算力价格的新方式,为更透明、更成熟的 AI 基础设施金融市场打下基础。
随着这一市场发展,Ornn Research 将继续发布关于算力经济学与基础设施融资的数据、分析与研究。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 贝莱德:AI债券机会胜过长期美债
华尔街见闻
 美国AI资本开支:“拐点”临近?
金色精选
 比特币8万美元:一场没有赢家的拉锯
白话区块链
 Meta要募资950亿美元——AI回报够不够股东分?
区块律动BlockBeats
 NBA——正式进入预测市场时代
PANews
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部