

 Android & iPhone
英伟达既是卖家 还是金主和最后的接盘方
金色精选
刚刚
作者:@563defi 来源:blocmates 翻译:善欧巴,金色财经
英伟达在卖 AI 热潮里的铲子,但与此同时,它也在出钱资助买铲子的人。
最基本的玩法是这样的:
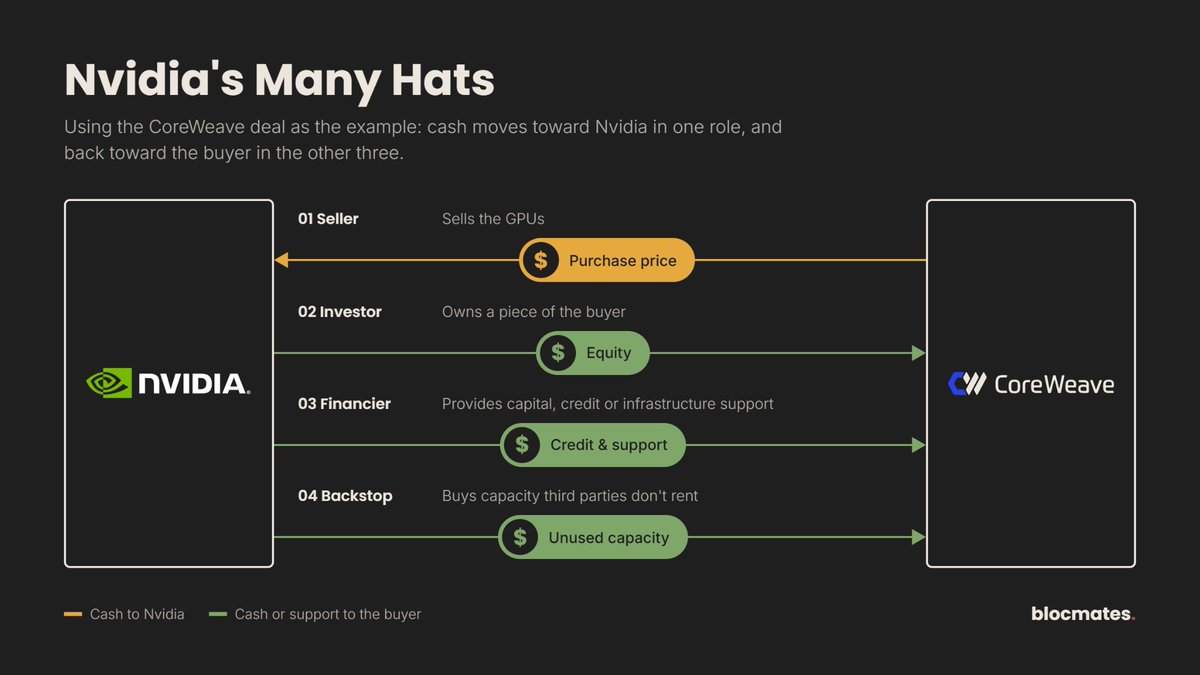
@CoreWeave 买英伟达的芯片。
@nvidia 持有 CoreWeave 的一部分股权。
如果第三方客户没有租下 CoreWeave 的某些算力,英伟达承诺自己买下其中一部分。
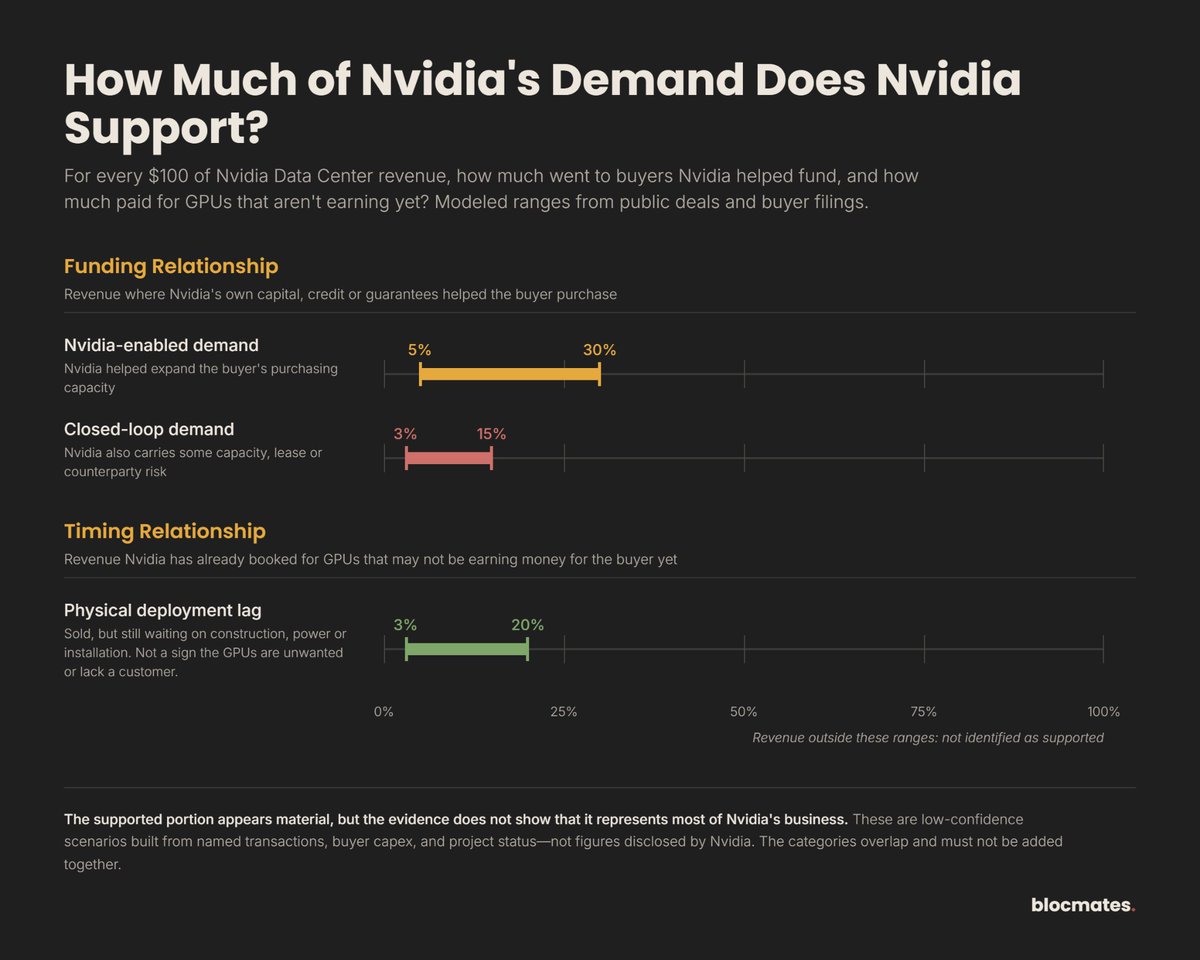
单看每一条都说得通,合起来却引出一个让人不太舒服的问题:英伟达那夸张的需求里,有多少来自真正独立的客户,又有多少其实是靠英伟达掏钱让客户接着买?
当卖家同时是投资人,还是客户,会发生什么?
英伟达戴着的几顶帽子
在任何一个“正常”的场景里,云厂商买 GPU,是因为外面的客户愿意付钱用这些算力。英伟达的客户群大体上也是这个逻辑。
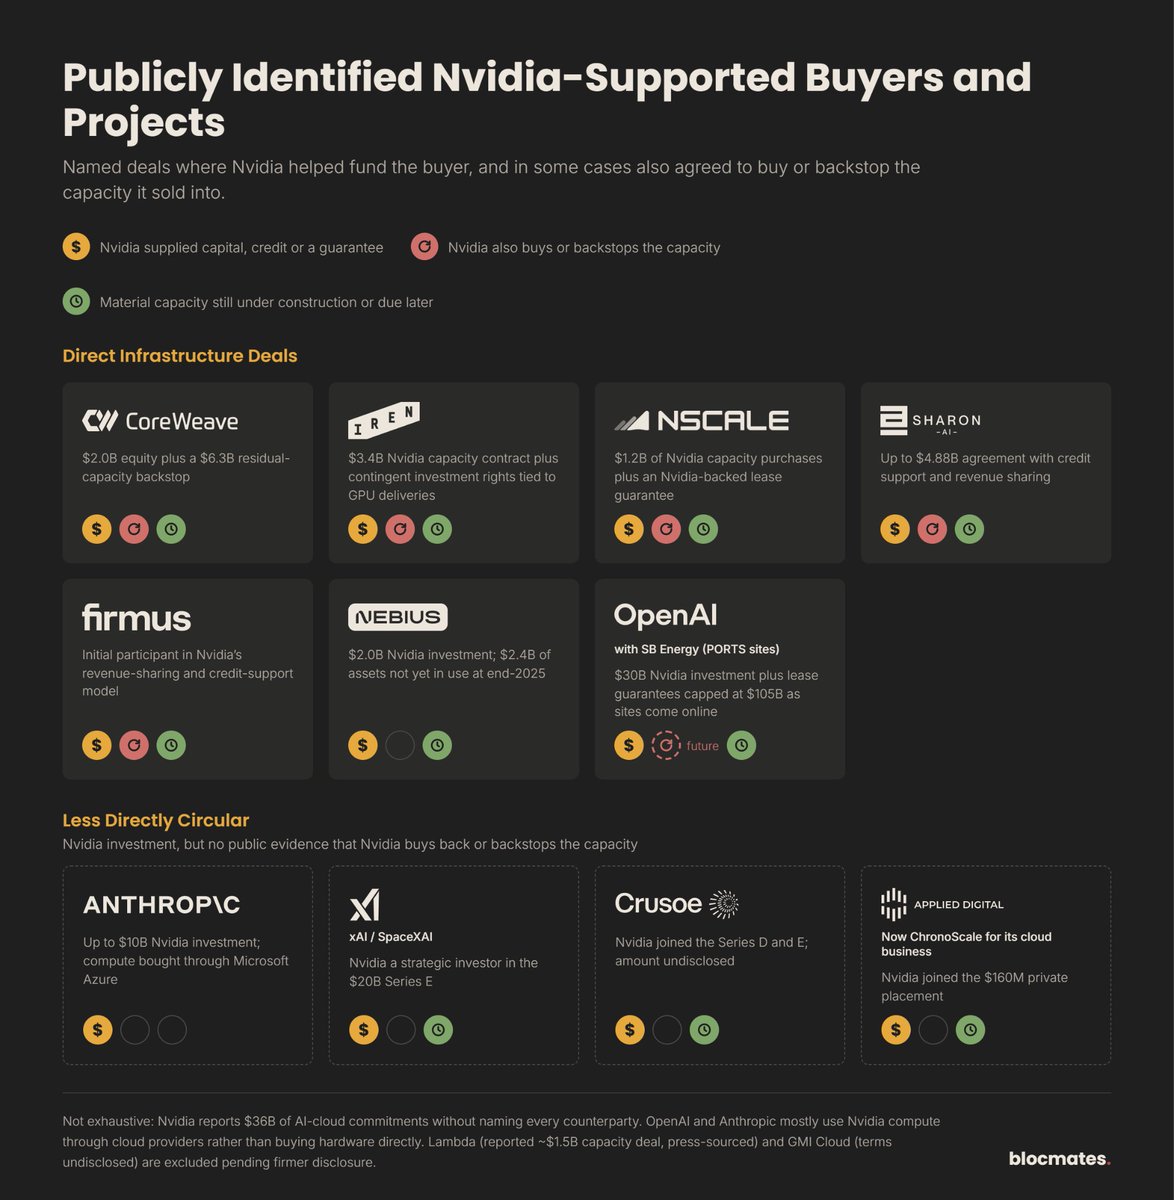
麻烦出在英伟达不只是销售,为了拿下订单,它还会提供资金、授信、基础设施支持,甚至承诺买下算力。
表面上这都是标准商业操作,一般来说没什么可担心的。但我忍不住想问:如果没有英伟达的支持,这笔 GPU 订单会不会更小、更晚,或者根本就下不出来?
说清楚一点,循环本身并不天然是坏事。只有当支持远远超出自然需求时,它才变得危险。如果预期中的需求如期到来,它就能接手英伟达的支持,整个反馈回路也就自然闭合了。
真正让投资人开始不安的,是“英伟达的支持”和“独立使用”之间出现了时间差——这个行业到底把产能建到了终端需求前面多远?
技术可以是对的,时机仍然可以是错的
真正要命的地方,是 GPU 卖出到终端用户产生收入之间的时间差。
首先,英伟达记下这笔销售,然后交付 GPU。
接着,数据中心装上 GPU,开始提供有用的算力。
最后,云客户买走这些算力,再把自己的服务卖给终端用户。
这三步各自的时间跨度都不确定,甚至完全未知。再叠加上固定期限的融资安排,风险就会被放大。
经历过几轮周期的老手和金融史爱好者之所以拉响警报,是因为他们觉得自己见过同样的剧本。
一轮基础设施热潮,在技术上可能是正确的、对社会也可能有用,但对于为第一波建设出钱的公司来说,完全可以是财务上的灾难。
铁路开通了新的地区,后来变得极其值钱,哪怕最早的修建者早已破产。互联网泡沫时期铺设的光纤,最终能承载惊人的流量,但为它出钱的运营商没能活到看见回报的那一天。
这就是为什么看空的人总拿英伟达和思科做对比。思科的问题不是互联网是虚构的(当然,这取决于你对“互联网已死”理论相信到什么程度),而是它的客户吞下网络设备的速度,远超流量和现金流能支撑的水平。当融资和支出跟不上时,思科手里压着 22.5 亿美元没人要的库存。
对英伟达来说,客户可以分成几类,每一类里都埋着不同口味风险。
第一类是大云厂商。这些玩家经营已久,手里握着实在的需求积压。总的来说,不太担心它们。
第二类是新兴云(neocloud)。这类公司通常杠杆更高、声量更大,为了证明融资合理,已经把未来的大量需求提前拉到了现在。它们能不能尽快产生现金流来兑付承诺,是关键问题。
第三类是私营 AI 实验室。无论收入被证明有多微薄,它们总能轻松融到钱。我一直卡住的地方是它们财务的不透明——万亿级体量的生意如果是个黑箱,里面能藏太多暗门。
裂缝从哪里开始
形成裂缝只需要一处经济上的错配。它可能是下面任何一种:
AI 应用的变现速度慢于预期。
企业对 AI 的用量低于预期。
超大规模厂商把经常性负载迁到自研芯片上(如 OpenAI、Google、AWS、Meta、华为)。
更好的模型和软件让单个任务所需的算力下降(也就是杰文斯悖论失去动力)。
英伟达的新系统压低了老一代产品的性价比。
客户在资本开支上变得更有纪律。
我们已经走到这个地步:看多逻辑已经不再满足于“AI 会增长”,而是要求 AI 每一代都必须增长,去填满当前正按这个假设融资建起来的基础设施。
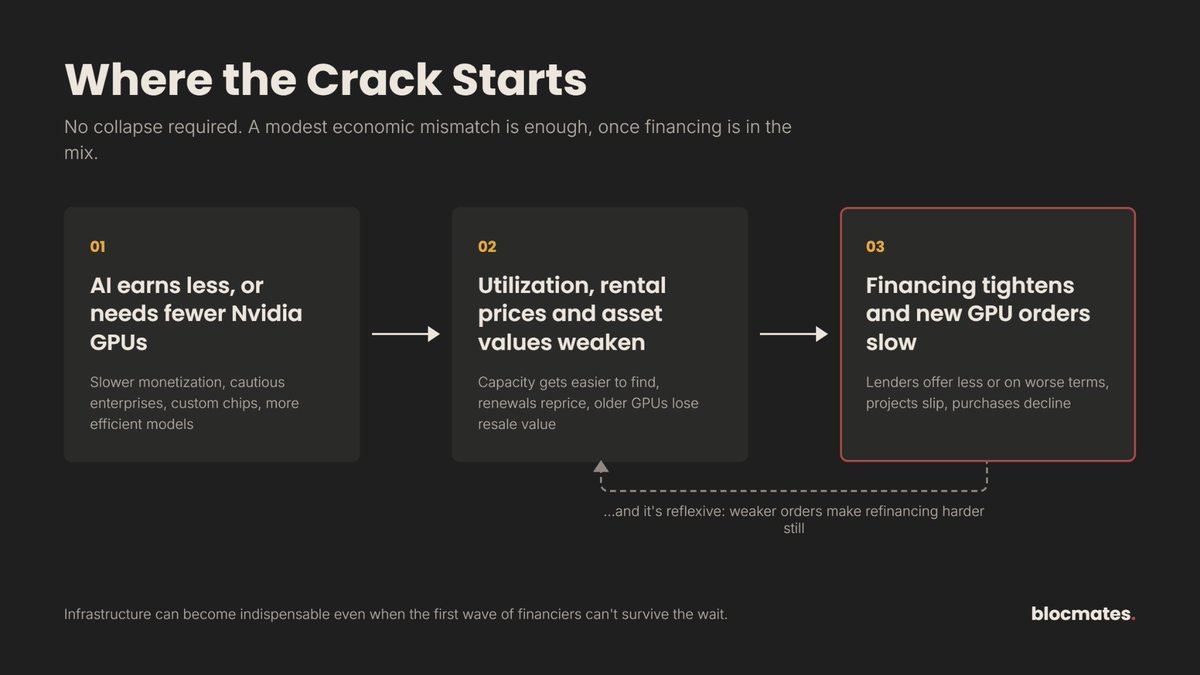
但你也并非束手无策,这些裂缝形成之前会有信号。要盯住的是:
GPU 租金走弱。
闲置算力变得更难找,反而更好找。
客户谈下更低的续约价格。
老一代 GPU 系统的转售价值下跌。
数据中心投运之后,填满所需的时间变长。
施工或电力延迟,让设备只能等着开工赚钱。
也有一些自定义仪表盘在跟踪略微不同的指标,比如 @ExponentialView 的 AI 繁荣/泡沫监测器。
就目前而言,我们还没有太过紧张——如果无视数据中心持续不受欢迎的新闻,一切看起来还算平静。
正常情况下,看到增速放缓并不会引起太大警觉。但因为融资掺在里面,只要现金没能按时到位,事情就会开始出问题。
而且它是有反身性的。换句话说,租金走弱,GPU 价值就下跌;GPU 价值下跌,贷款方就只肯给更少的钱,或者给出更差的条件。
贷款方给的钱变少,项目就会延期,GPU 采购随之下降——这又让增长和估值走弱,进而让再融资变得更加困难。
“但这不是英伟达的问题,是买家的问题。”我听到你这么说。但请记住,英伟达的不少交易结构复杂,它和客户各自承担着多重角色。
一旦价格开始影响抵押物和融资,同一份失望可以同时传导到英伟达财报的好几个位置。
英伟达客户必须赢下的那场比赛
设想一下一个高速增长的英伟达客户,眼下要考虑哪些事。
一边,数据中心确实在上线,AI 应用也在寻找愿意付费的用户。
另一边,债务在计息,合同临近续约,新芯片正在慢慢磨掉旧芯片的优势。
对这些买家来说,这就是一场和时钟的赛跑。它们必须克服施工延期、找到产品与市场的契合点,并从终端用户那里挣到足够的利润,才能摆脱对英伟达所承诺需求的依赖。
如果它们真能跑赢,那这种表面上的循环就只是过渡性的,英伟达成功架起了一座桥,跨过早期的基础设施瓶颈,帮助催生出一个更大、更持久的市场。
但有一个重要的提醒:这里的看空逻辑明确不需要以下任何一件事:
AI 消失,
数据中心变得一文不值,
主要超大规模厂商破产。
需要的只是:订单增速变慢,或者换机需求减弱,或者老产能价格走低,或者每获得一美元独立使用所需的融资支持变得更多。
这就是铁路和光纤留给我们的教训,必须放在心上。基础设施最终可能变得不可或缺,哪怕为第一波建设出钱的公司熬不过等待期。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 美国财长贝森特:加密是美元霸权的新武器
大漂亮加密观察
 Crypto创业黄金期结束了吗?新机会又在哪?
区块链骑士
 美国财长站台Crypto:稳定币是美元霸权的新武器 也是美债的新买家
深潮 TechFlow
 Anthropic招股书曝出惊人细节
Biteye中文
 Robinhood Chain退烧之后 钱留在了哪里
ODIG Invest
 AI对人到底意味着什么?
腾讯研究院
 英伟达既是卖家 还是金主和最后的接盘方
金色精选
 黑灰产的“支付宝”?解密东南亚担保平台
吴说区块链
 大户入场之后 以太坊质押真的越来越「中心化」了么?
imToken
 AI需求还在涨 债券市场为什么先慌了
戈多GodotSancho
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部