

 Android & iPhone
AI 的警报已经响了:一份年费 11 万美元的违约保险即将爆炸

IOSF Research
刚刚
本文写作于在 SF 两个月和一线 Frontierlabs 研究员交流,需要给他们的金融提示,仍然长期看好 AI 大周期,需要注意以下风险。首先大家可以看一张图。
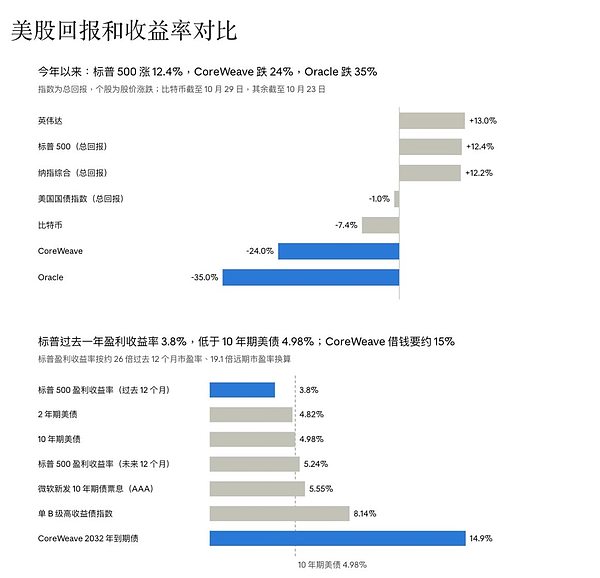
#1 美国政府借钱付 5%,CoreWeave 付 15%,AI 的钱开始挑人
我对 AI 一直看多。coding agent 和RSI/Harness agent 今年真正落地了,我在湾区听到的是,几家推理服务商的用量一年涨了三四十倍,算力到现在还缺。我担心的是钱:给这轮建设出钱的人需要和美国政府争资金流动性。头部模型厂的 GPU 大致按预训练 : 后训练 : 推理 = 2:2:6 分配,推理卡用量是任一训练环节的 3 倍。需求在指数级增长:OpenRouter 推理量每年至少增长 20 倍,Baseten 过去 12 个月收入增长 20 倍,推理量增长 40 倍;Fireworks 每天处理 40 万亿 token,ARR 突破 1B。按照大市场原则来说,推理市场规模大概是前训练后训练整体市场的 10 倍以上。
#2 先弄懂四个词
收益率,就是把钱借出去一年能拿回多少利息。10 年期美债收益率 4.98%,意思是借给美国政府 100 美元、借 10 年,每年拿大约 4.98 美元。
价格和收益率是一对跷跷板。一只债到期还多少、每年付多少利息,发行时就定死了。市场越担心对方还不上钱,越没人肯按原价买,价格就往下掉;利息不变、买入价变低,算下来的年回报自然更高。CoreWeave 有一只 2032 年到期的债,发行时 100 美元一份,每年付 9.625 美元利息。10 月中旬,这只债不到 80 美元就能买到,持有到期的年回报算下来约 15%。
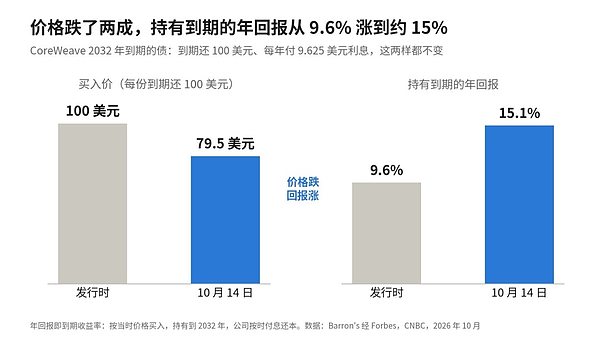
▲ bp 是基点。1 个 bp 等于 0.01%,100 个 bp 就是 1%。来自 Paradigm
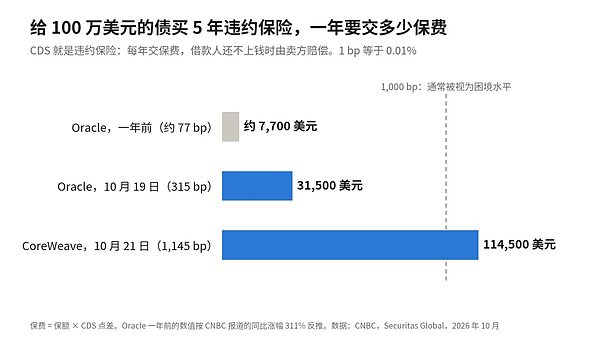
CDS 可以理解成给借款人买的违约保险。你手里有 Oracle 的债,怕它还不上,就去买一份 5 年期的保险,每年交保费;Oracle 真违约了,卖保险的人赔你。保费用 bp 报价,越贵,说明市场越担心。
#3 市场在给谁买保险
Oracle 的 5 年期 CDS,10 月 15 日到了 288 bp,是它的历史新高;10 月 19 日又涨到 315 bp。翻成大白话:给 100 万美元的 Oracle 债买 5 年违约保险,一年保费从 2.88 万美元涨到 3.15 万美元。CNBC 报道说,这比一年前涨了 311%,同样的保险一年前一年只要 7,700 美元左右。
CoreWeave 贵得多。它的 5 年期 CDS 10 月 21 日到了 1,145 bp,同样 100 万美元,一年保费 11.45 万美元。按 CNBC 的说法,超过 1,000 bp 一般被看作陷入困境的信号。
教科书里有个粗算:假设违约后还能收回四成本金,这样的保费大致相当于市场认为 Oracle 5 年内违约的可能性两成多,CoreWeave 六成左右。这个数字里有恐慌,也有卖保险的人要的风险补偿,比真实概率高,但能看出市场把这两家放在了完全不同的位置。
Oracle 为什么值得盯?S&P 7 月把它的信用评级下调到 BBB−,离垃圾级只差一档。它已经签下、还没交付的合同约 6,380 亿美元,其中大约一半来自 OpenAI。经济学家 David Rosenberg 叫它煤矿里的金丝雀:Oracle 夹在垃圾级的 neocloud 和投资级的超大厂之间,要是被降到垃圾级,就是风险开始外溢最清楚的信号。
#4 美股赚了钱,但按利润算已经不如国债
美股今年不差。截至 10 月 23 日,标普 500 含股息涨了 12.4%,纳指 12.2%,英伟达 13%。同期美债指数小亏 1%,CoreWeave 跌了 24%,Oracle 跌了 35%,比特币到 10 月 29 日跌了 7.4%。
股票也能换算成利息来比。把公司一年的利润除以股价,就是盈利收益率。标普 500 现在大约 26 倍市盈率,相当于花 100 美元买到 3.8 美元的年利润,而且这些利润不会全发给你。同样 100 美元借给美国政府 10 年,每年 4.98 美元利息,政府担保。按明年的预期利润算,股票对应 5.2 美元左右,和国债差不多。
买股票多冒的那份风险,现在几乎没有额外补偿。Damodaran 估算的股票风险溢价 10 月初是 3.7%,今年第一次低于 4%。一位在湾区做数据基础设施的朋友说得很直接:国债是所有资产的锚,风险资产本该在它上面再加三四个点,现在锚给的反而更多,这不正常。
TokenPost 引用的一份回测也不乐观:1950 年以来,股票风险溢价为负、盈利收益率又低于 5% 的时期,之后 10 年扣掉通胀的年化回报平均只有 3.7%,四分之一以上是负数。
撑着股价的是利润增长。三季度标普盈利预计增长约 29%,主要靠科技(43%)和能源(114%,油价在 100 美元上方)。去掉这两块只有 14.6%。科技板块占指数 38%,股价基本押在 AI 上。
#5 钱没变少,是变贵了,也开始挑人
10 年期美债收益率从去年底的 4.18% 涨到 10 月初的 5.2% 以上。拆开看,扣掉通胀后的真实利率从 1.93% 涨到 2.91%,大家对通胀的预期几乎没动。涨的是钱本身的价格。
借钱的人也越来越多。2026 财年美国联邦赤字 1.993 万亿美元,光利息就付了 1.143 万亿,占联邦收入的 21%。Morgan Stanley 统计,今年前 9 个月 AI 相关借款 4,660 亿美元,去年同期是 1,010 亿。
但钱并没有平均地变贵。微软 10 月 29 日发了 250 亿美元的债,想买的钱一度有 1,150 亿,10 年期利息 5.55%,只比美国政府多 0.57 个百分点。CoreWeave 借钱要比美国政府多付 10 个百分点,股价从 10 月 6 日起跌了 41%,Nebius 跌了 36%。黄仁勋接受 CNBC 采访时也说,资本稀缺正在拖慢 neocloud 的建设。
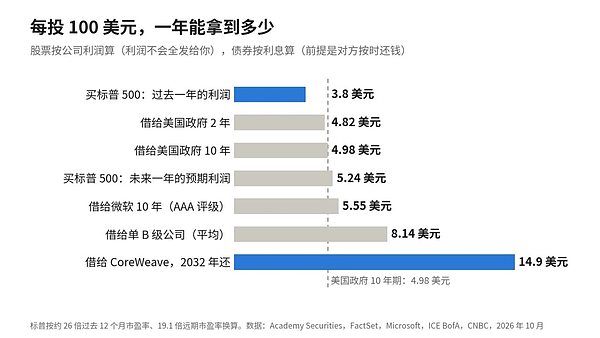
所以我现在不太说国债在和 AI 抢钱。更贴切的说法是:信用最好的照样借得到,最弱的一层被价格挤了出去。美联储 9 月重新加息到 3.75% 到 4%,10 月按兵不动,有两位委员要求再加。环境不变的话,最先出事的会是借得最贵的那批公司。
长期国债本身也没让持有人安心。买 20 年以上美债的 ETF TLT,含利息算,比 2020 年的高点还低 44.6%。亏怕了的人,自然要更高的利息才肯再借。
#6 CoreWeave 卡在哪
CoreWeave 缺的不是客户。6 月底已经签下、还没交付的订单有 1,042 亿美元,二季度收入同比翻倍。一位朋友提到一个细节:它早年为了抢到有电的机房,签了不少低价长单。现在算力租金涨了,它吃不到;借钱的成本却跟着利率往上走。二季度利息 6.4 亿美元,一年前是 2.67 亿,三季度预计 8.6 亿到 9.4 亿。
收入锁在旧价格,成本按新利率走,这就是期限错配。
GPU 自己也有时间问题。CoreWeave 按 6 年给 GPU 折旧,英伟达却一年出一代,Rubin 今年下半年开始放量。眼下 H100 的租金比去年 12 月高四成左右,卡确实还紧。可拿 GPU 抵押借钱时,能借多少是按今天的租金和 6 年寿命算的。B300 的租金只要比预期跌得快,抵押品就会缩水。
#7 多米诺怎么倒
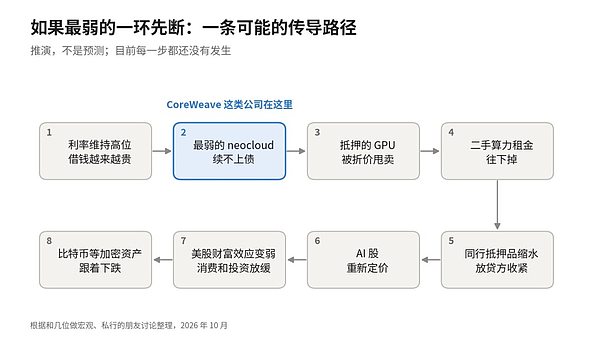
做宏观的朋友把 CoreWeave 比作次贷:先坏的是最边缘、信用最差的那块,然后一路传到中心。如果真从这里断,路径大概是下面这样。每一步都还没发生,这是推演。
#8 地面上的阻力
我认识一位新加坡朋友,他在当地三大银行的企业融资团队,在美国做了五六十笔数据中心相关贷款,大约 40 笔出了问题:拿不到土地用途审批,社区不支持,进度一再重估,有的甚至担心触发提前收贷。这是私下交流,我没法核实。
公开数据指向同一个方向。11 月 3 日,全美 10 个州的 38 个地方要就 41 项数据中心议题投票,21 项在俄亥俄,17 项要求直接禁止(Ballotpedia)。今年已经表决的 6 项,结果都倾向限制。居民的理由很朴素:建成后几乎不带来本地就业,税收优惠要居民补贴,还要和居民抢水抢电。PJM 电网为保证高峰供电付给电厂的容量价格已经顶到上限,OpenAI 和 Oracle 的 Stargate Abilene 推迟到 2027 年一季度。
他还算了一笔账:今年 AI 的资本开支大约 8,500 亿美元,明年各家喊的是 1 万亿以上。他的判断是盖不出来,没有地方盖。
#9 需求能不能追上
湾区那位朋友认为,今年撑住 AI 体量的就是 coding agent 和长时间运行的 agent,少了这两样,现在的估值撑不住。他也直说 AI 有点贵了,只是技术还会继续往前跑。
收入有好有坏。OpenAI 9 月底的年化收入约 500 亿美元,低于此前流传的 700 亿左右,消息出来那天 CoreWeave、Oracle、英伟达一起跌。Anthropic 10 月 26 日递交了上市申请,三季度收入 168 亿美元。
做宏观的朋友问得更尖锐:开源模型已经能干大部分白领工作,真正需要最强模型的难活没那么多,AI 渗透率应该按高价值任务算。我同意一半。愿意付钱的人付得很多,湾区一线工程师每月几万美元的 token 预算,我听到的并不罕见。需求是真的,但很集中。收入能不能追上已经签下的算力合同,决定这条链能撑多久。
#10 会不会传到美股和加密
10 月 22 日纳指跌 2.6%,当天美国现货比特币 ETF 净流出 6.35 亿美元,是 6 月底以来最多的一天。10 月以来比特币跌了 6.7%,ETH 跌了 16%,同期标普还涨了约 1%。比特币和纳指 100 最近 21 天的相关性升到 0.67,越来越像同一类资产在交易。AI 股如果系统性下跌,加密很难独善其身。
#11 选举这一周
11 月 3 日就是中期选举。Decision Desk HQ 10 月 28 日的模型给民主党拿下众议院的概率 80%,参议院 58%。
私行那位朋友给了两种情景,都只是他个人的判断。一种是共和党丢掉两院,特朗普可能不承认结果,之后两年的对外政策更难预测。另一种是民主党拿下两院后推动 AI 立法,青年就业、财富集中和 AI 安全都可能成为议题。前一种是尾部风险,后一种对 AI 估值和数据中心落地的影响可能更直接。
#12 我在盯的信号,以及我可能错在哪
我会看这几样:10 年期美债收益率能不能重新站上 5.3%;CoreWeave 那只 2032 年的债,年回报能不能回到 12% 以下;Oracle 的违约保险费能不能回到 200 bp 以内;下一家超大厂发债有多少人抢;H100 和 B200 的租金;11 月 3 日那 41 项投票的结果;OpenAI 年底能不能做到 700 亿。
反方的理由也很硬。按明年的预期利润算,股票和国债基本持平,三季度利润增长接近三成,股价可能被利润追上。微软的债被抢着买,说明好公司不缺钱。H100 租金今年在涨,老卡还能赚钱。Anthropic 已经有经营利润。通胀回落、美联储转向降息的话,压力会小很多。
还有人会说,超大厂的投资大部分靠自己赚的现金。这条正在变弱。Alphabet 已经连续两个季度自由现金流为负,也就是赚到的现金不够付自己的投资;Meta 和 Amazon 最新一季也是负的,只有微软还是正的。Oracle 预计 2028 财年下半年才回正,还在准备再发 100 亿美元的债。超大厂越来越需要外面的钱,钱挑人只会挑得更明显。
在这些条件变化之前,我会把 neocloud 和 Oracle 的违约保险费,当成这轮 AI 行情最早的警报。
 1

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 一台笔记本偷走63亿美元 史上最大黑客案币安赔得起吗
Web3Mario
 币安疑遭加密史上最大规模黑客攻击 超60亿美元资产卷入
Conflux树图区块链
 黑客攻击币安转出约63亿美元 攻击者是如何获得授权的
Centreless
 跌了这么多:A股见底了吗?
格隆汇
 AI 泡沫破裂的前夜
金色精选
 AI 的警报已经响了:一份年费 11 万美元的违约保险即将爆炸
IOSF Research
 Personal Agent 这次能成吗?
腾讯研究院
 Anthropic即将上市:大模型是不是一门好生意?
香帅的金融江湖
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部