 Android & iPhone
加密市场被低估的机会:资金费率可单独交易
Foresight News
刚刚
作者:@thenarrator;编译:AididiaoJP,Foresight News
几乎每笔加密交易里,都藏着另一笔交易。
有人通过永续合约买入 ETH 敞口,同时也接过了资金费率的风险。有人抵押借款,同时也接过了利率变动的风险。有人围绕交易活动做生意,收入就绑在这项活动产生的费用上。
第一种敞口,通常才是他们进场的原因。第二种,是附带来的。
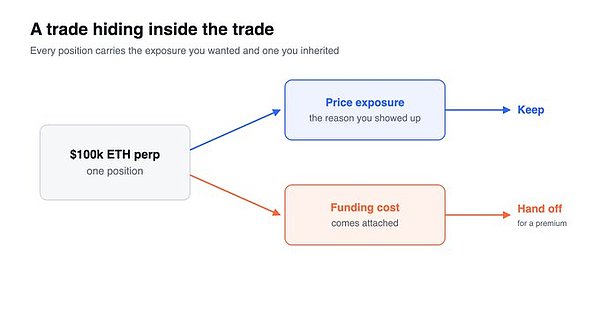
这个区分引出一个有意思的思想实验:当人们原本当作参与成本接受的风险,变成可以单独交易的东西,会怎样?
交易者可以看多 ETH,但不想背一张不可预测的资金费账单。借款人可以想要资金,但不想承受成本的不确定性。两种情况下,都有他们想保留的东西,也有他们愿意付钱甩掉的东西。
能站到这种不确定性的另一侧,可能是加密世界里最被低估的资产之一。
假设一个交易者持有 10 万美元 ETH 敞口,判断 ETH 会涨。资金费率是另一个变量,影响这笔持仓的经济账。它可能变得很贵,而他的原始判断依然成立。
平仓能解决资金费问题,但把想要的敞口也一起去掉了。减仓同理,只是比例小一点。如果有一种对资金成本的独立索取权,就多了一种可能:保留价格敞口,同时抵消一部分维持它的开销。
到这里,一张普通账单开始像金融市场的标的了。
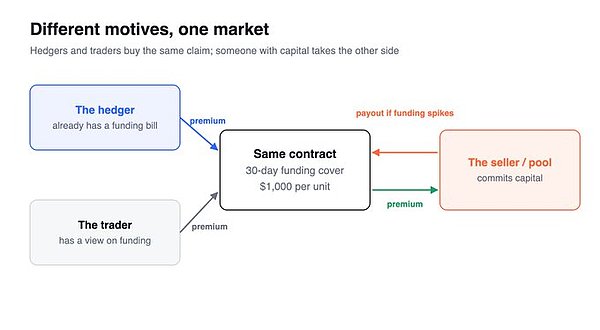
设想一份合约,覆盖固定的 30 天窗口。每份单位对应 1000 美元敞口。如果累计资金费超过期初约定的阈值,就按参考金额赔付超额成本,直到上限。
1 万美元持仓可能用 10 份,10 万美元用 100 份。大家交易同一套规则,只是份数不同。
数学上不复杂。结构有意思的地方在于:买方不一定真的有一张资金费账单。
一个人买,是因为资金费变贵会伤害现有持仓。另一个人买,是因为觉得合约低估了它可能赔付的金额。卖方站另一边,是因为保费相对于承担的义务看起来划算。
不同动机,最后落到同一份索取权上。
这是预测市场和对冲之间一个有用的连接。市场可以表达对未来的分歧,同时服务那些在未来已有利益的人。对冲者带着现有敞口来,交易者带着价格观点来。想要同样的赔付,订单就能在同一个市场相遇。
但一旦涉及保护,赔付的形状就重要得多。
一份二元合约在资金费越过阈值时付 100 美元,它把小幅越线和极端飙升同等对待。作为合约,这完全自洽。作为对冲是否有用,取决于 100 美元是否接近持有者实际面对的开销。
对可变开销来说,越过阈值的概率只讲了一部分故事。严重程度,才决定越线后有多痛。
随超额资金费增长的赔付,捕捉的是另一部分敞口。上限限制卖方义务。固定观察窗口给双方一个明确的计量期。这些选择,决定实际转移了什么风险。
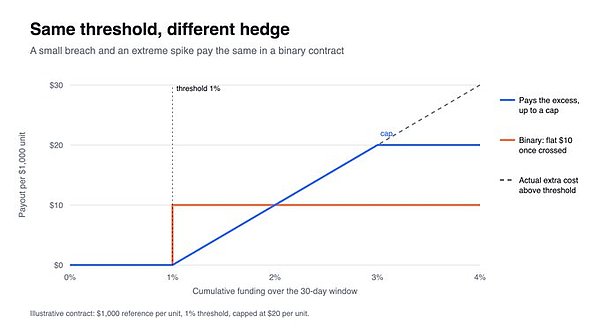
把产品叫「保护」并不能建立这种关系。赔付结构得配得上这个说法。
标准化合约一碰到真实持仓,困难就出现了。
两个交易者同样持有 10 万美元 ETH 敞口,开销可能不同。一个持有固定数量 ETH,美元名义价值随价格变化。另一个调整仓位,维持美元金额大致不变。第三个中途退出。
持仓在变,合约按发行时固定的规则走。
由此产生的错配就是基差风险。赔付可能小于损失,也可能大于损失,或者在持有者确实发生成本时没有赔付。匹配初始名义金额有帮助,但不会让敞口完全一致。
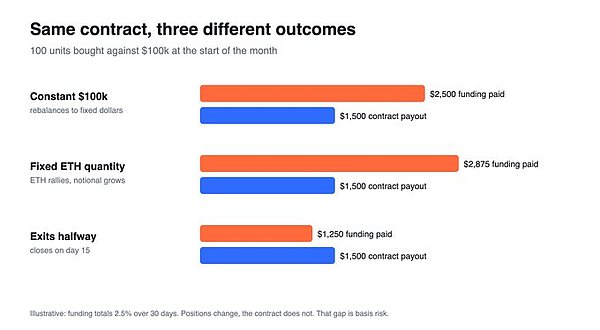
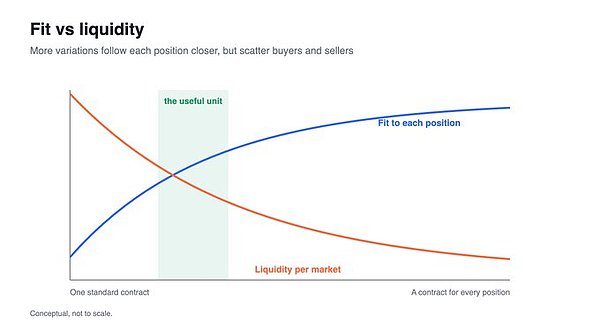
这构成设计核心的张力:高度个性化的合约能更贴近一个客户,却更难和其他人的合约一起交易;标准化合约给参与者一个共同买卖的东西,却把个体差异留在外面。
更多合约变体能改善匹配,却会把买卖双方分散到更小的市场。
有用的单位就在这个权衡里面:一种风险被足够多的人足够接近地共享,以至于尽管有错配,共同合约仍然有价值。
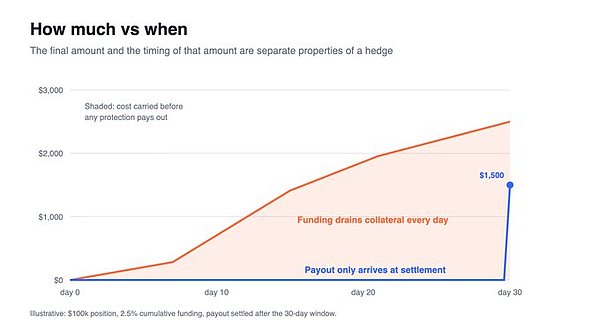
时点又增加一个维度。资金费开销可能在整个月里侵蚀可用抵押品,而保护可能要到月末才赔付。即便最终能抵消开销,赔付也可能来得太晚,阻止不了更早的现金短缺。
最终金额和赔付时点,是对冲的两个不同属性。
这个区分也解释了为什么针对资金费的保护,不自动等于针对清算的保护。底层持仓仍有价格风险、抵押品要求和自己的现金流安排。在别处持有的一份索取权,不一定能在义务到期时帮账户履约。
合约另一边有同样具体的问题:必须有人付得出钱。
可以是另一个参与者,也可以是一池承诺资本。无论哪种,保费都是对承担不确定负债的补偿。索取权会降低回报。多份索取权可能同时到来。为未履行承诺准备的资金,不能同时被当作可自由提取的资本。
收益,来自长期成功承担这项义务。
风险承载能力在这里变得更精确:它是在能让保护有用的条款下可用的资本,包括在不利结果出现时。它的价值取决于附在其上的承诺、其中集中的风险,以及提供这种能力所收取的价格。
单看资金池很大,说明不了这些属性。
也不能保证现有合约能卖掉。为结算预留的资产回答「能不能赔付」。二级流动性回答「在此之前有没有人愿意买、什么价」。一个市场可以解决一个问题,却留下另一个。
这里汇集了几门熟悉的学科。预测市场提供交易结果观点的方式。衍生品提供不同赔付结构。精算数学描述损失及吸收损失所需资本。市场微观结构决定参与者能否以有用价格进出。
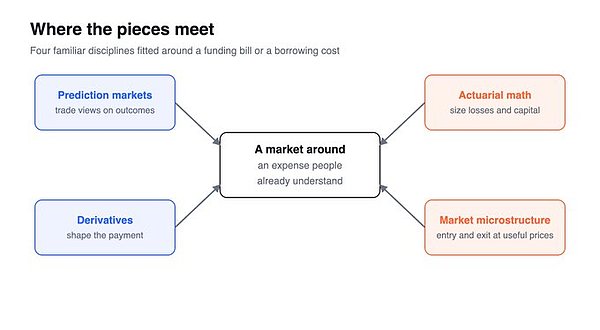
机会在于,这些部件如何围绕一项人们已经理解的开销拼起来。
资金费账单是具体的。借款开销也是。客户不需要先对新金融工具形成观点。他需要理解什么可能变贵、合约会赔什么、什么仍由自己负责。
经济检验同样具体。当这些答案能彼此配合,市场才能持久。
这样看,加密现有市场的现金流里,包含一组潜在市场。每个仓位都带来屏幕价格之外的成本、依赖和不确定性。有些太个人化,难以标准化。另一些可能被足够广泛地共享,能成为独立合约。
吸收这些不确定性的能力有价值,因为别人有理由把它们转移出去。
让这种能力可计量、可融资、可交易,才是有意思的可能性。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 韩国炒币大变天:山寨币绝迹 全是海外老币?
白话区块链
 共和党中选大败——币圈“好事到头”了?
华尔街见闻
 美国对 MEXC Global 下狠手:哪些机构必须停止与它转账?
Foresight News
 出口虚拟货币矿机是否构成走私犯罪?
邵诗巍律师
 “反对数据中心”浪潮不止在美国 欧洲多国爆发抗议
华尔街见闻
 加密市场被低估的机会:资金费率可单独交易
Foresight News
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部