 Android & iPhone
GPU融资第七篇:GPU短缺还能持续多久?
金色精选
刚刚
作者:Momir 来源:Substack 翻译:善欧巴,金色财经
需求可以持续增长,但只要供给增速更快,或者代币价格下跌快于付费使用量的上升,工厂的经济性依然会恶化。要判断需求增长的空间,先得厘清需求的主要驱动力。
1. 有边界需求与无边界需求
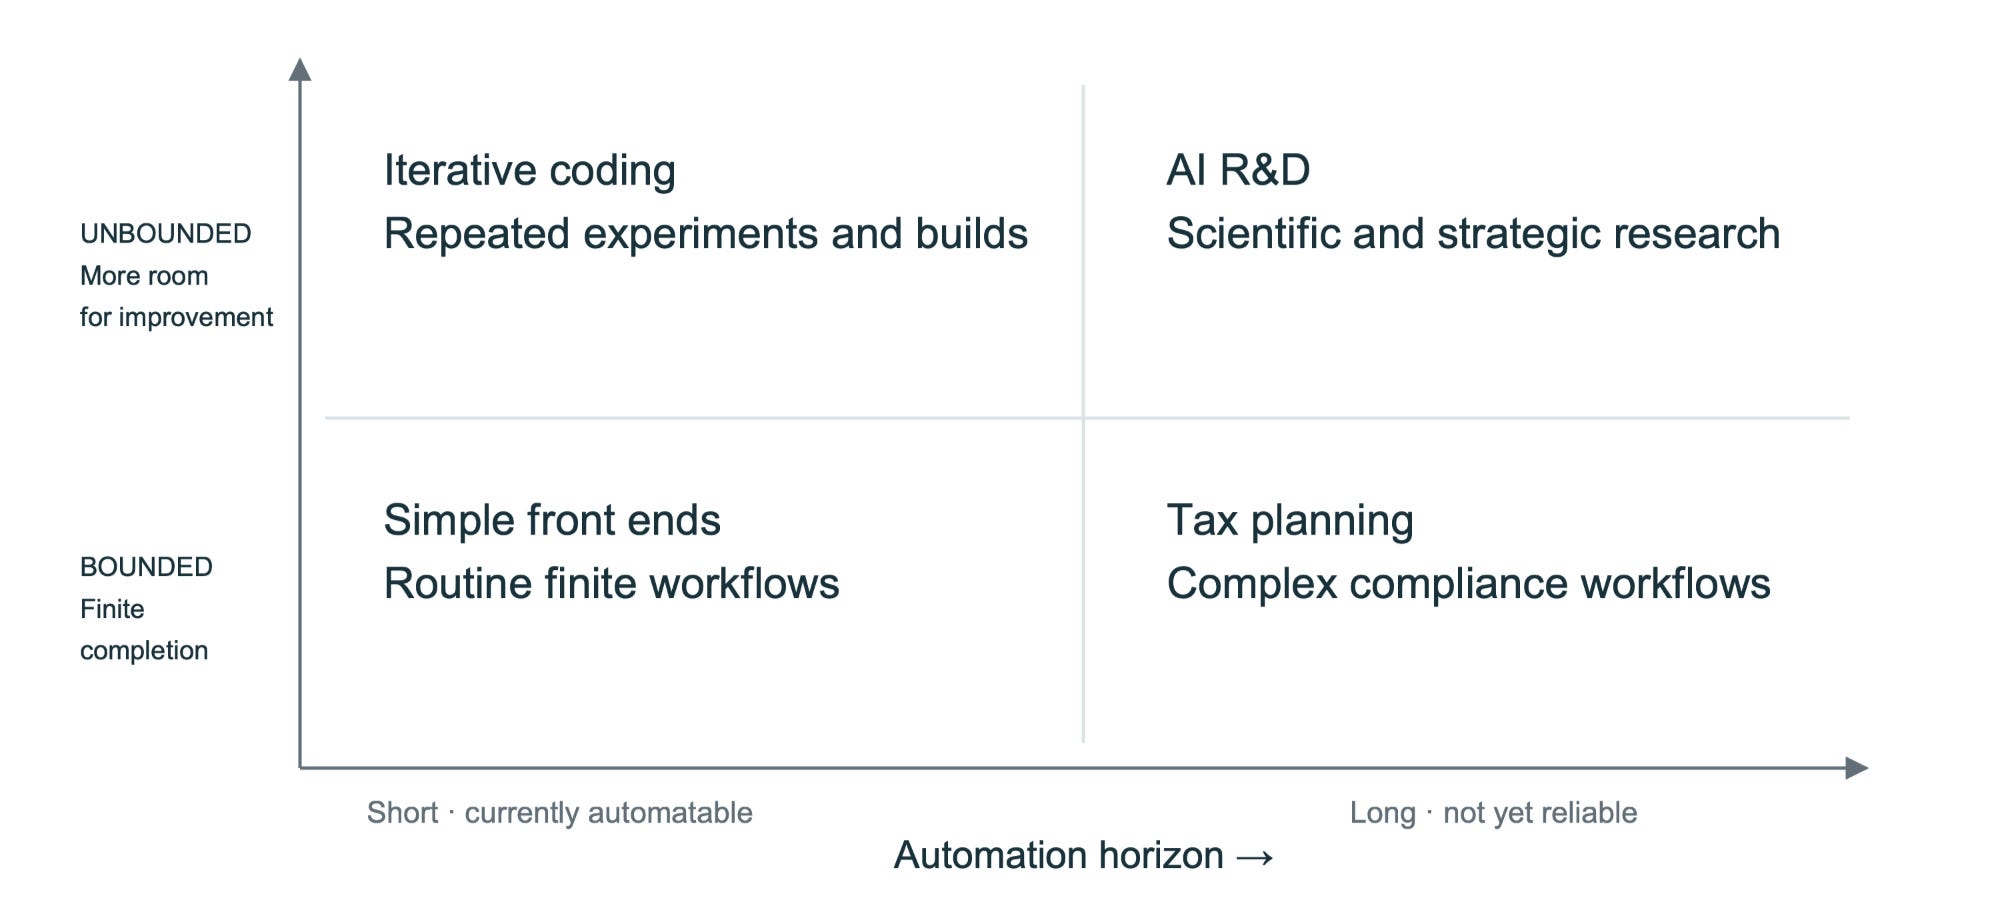
改编自 Giovanni Cattani
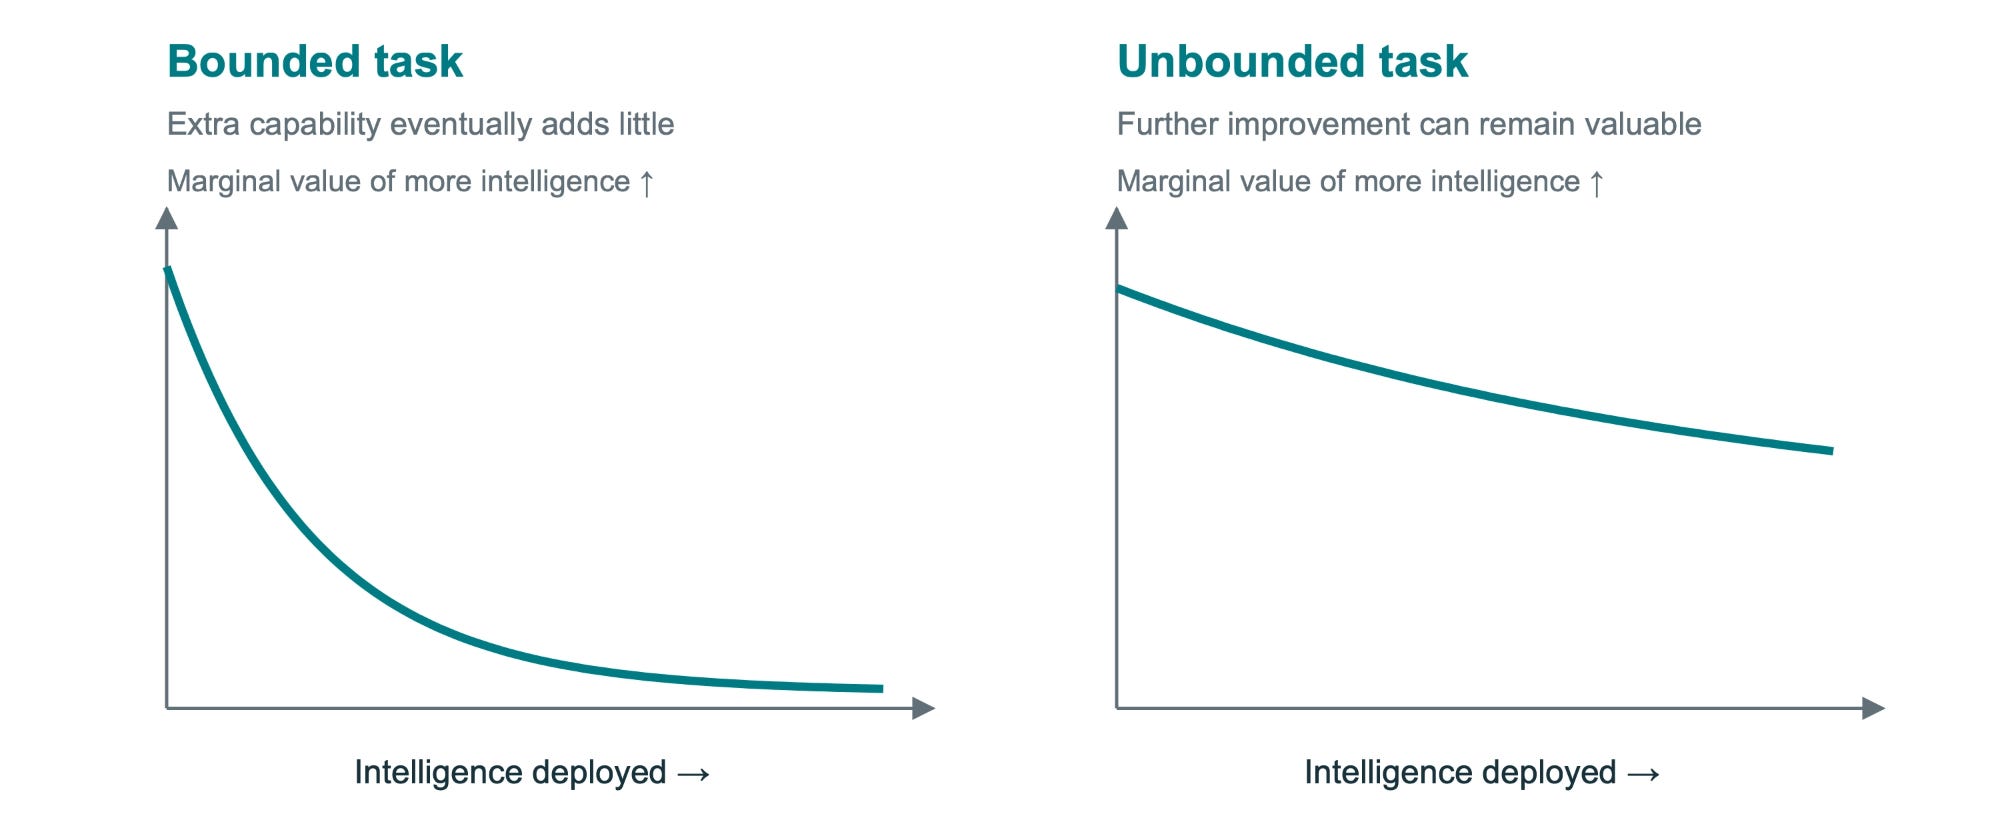
最有用的区分是“有边界工作”与“无边界工作”。有边界任务存在完成节点。一旦某个简单流程被自动化到足够好的程度,买方就会转向最便宜的“够用”模型。
无边界任务则会持续奖励更多的智能。软件工程可以测试更多方案、更快交付;投资与交易团队可以不断寻找超额收益,额外一单位智能带来的边际价值并不递减。AI 实验室则不断把算力投向下一代模型,以追求 AGI。据报道,Anthropic 和 OpenAI 约把自身 60% 的算力留给内部 AI 训练。
正是这些负载支撑了前沿算力的稀缺性,因为在额外投入智能这件事上并不存在饱和点。
2. 前沿需求强劲但高度集中
我们的观点是,前沿需求集中在极少数开放式用途上,例如软件工程、投资与交易,以及 AI 研发本身。
这种集中是双向的。看多的一面在于渗透空间仍然很长,AI 的采用远未均匀铺开;风险的一面在于,当下的需求在下行时同样会形成反身性。
3. 更便宜的智能,创造的需求必须大于它摧毁的
中国开源模型以及更广泛的模型竞争正在压低智能的成本,这是一个结构性且不可逆的趋势。
对有边界任务而言,这带来直接的替代风险。更小的模型或开源模型追上来,买方开始优化成本,前沿模型的溢价随之收窄。
价格下降也会扩大使用量。这里的赌注在于,这种“杰文斯式”反应足够强,使付费消费的增长快于价格下跌。如果代币价格下跌 50%,而付费使用量上升 40%,那么在计入新增产能之前,收入仍会降到起点的 70%。
这就是为什么只看代币总消耗量的增长还不够。幸运的是,目前的数据与杰文斯式反应相符:更便宜的智能打开了新用途,智能体运行更多步骤,每个工作流也能消耗更多代币。
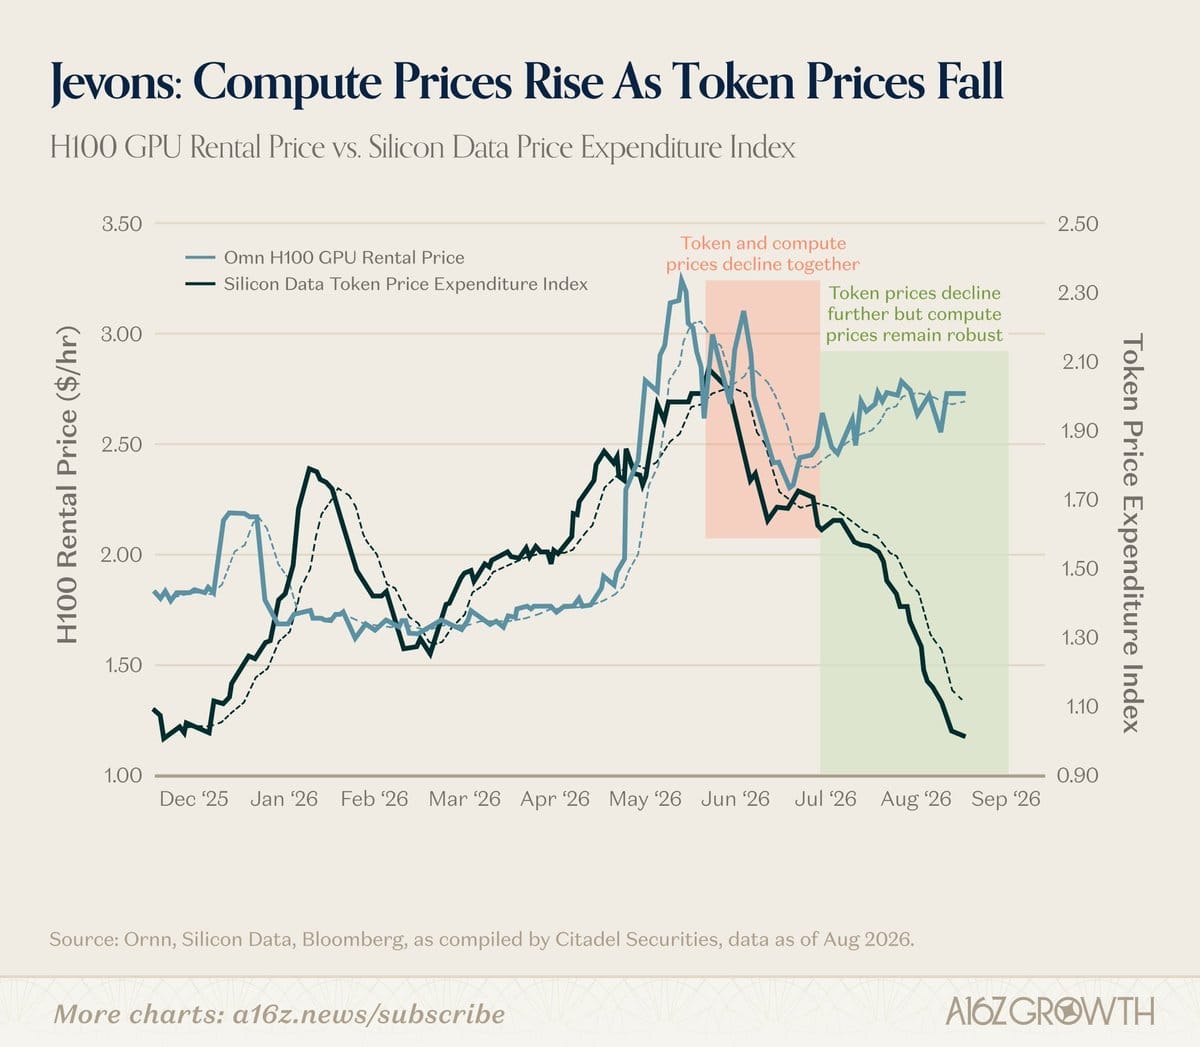
来源:Silicon Data,经 a16z 整理。
4. 这个周期在两个方向上都具有反身性
上行周期是自我强化的:更高的代币支出改善模型与产品,从而吸引更多收入和资本;这些资本又为更多的代币支出和工厂建设提供资金。
同样的循环也可以反向运转,尤其在需求高度集中时。需求或融资的冲击会削减代币预算,或者仅仅是产能增长导致利用率下降。收入与估值走弱随后限制融资渠道,促使 AI 公司采取更谨慎的预算、削减内部训练开支,把更多算力资源推向市场。利用率下滑可能触发芯片卖方和超大规模厂商的承诺义务,进而拖累其市值。考虑到这些公司的体量与重要性,影响还可能扩散至更广泛的市场,进一步削弱需求和融资能力。
最先出现的压力可能来自客户高度集中、且加了杠杆的新型云厂商:它们拥有工厂,也背负债务。
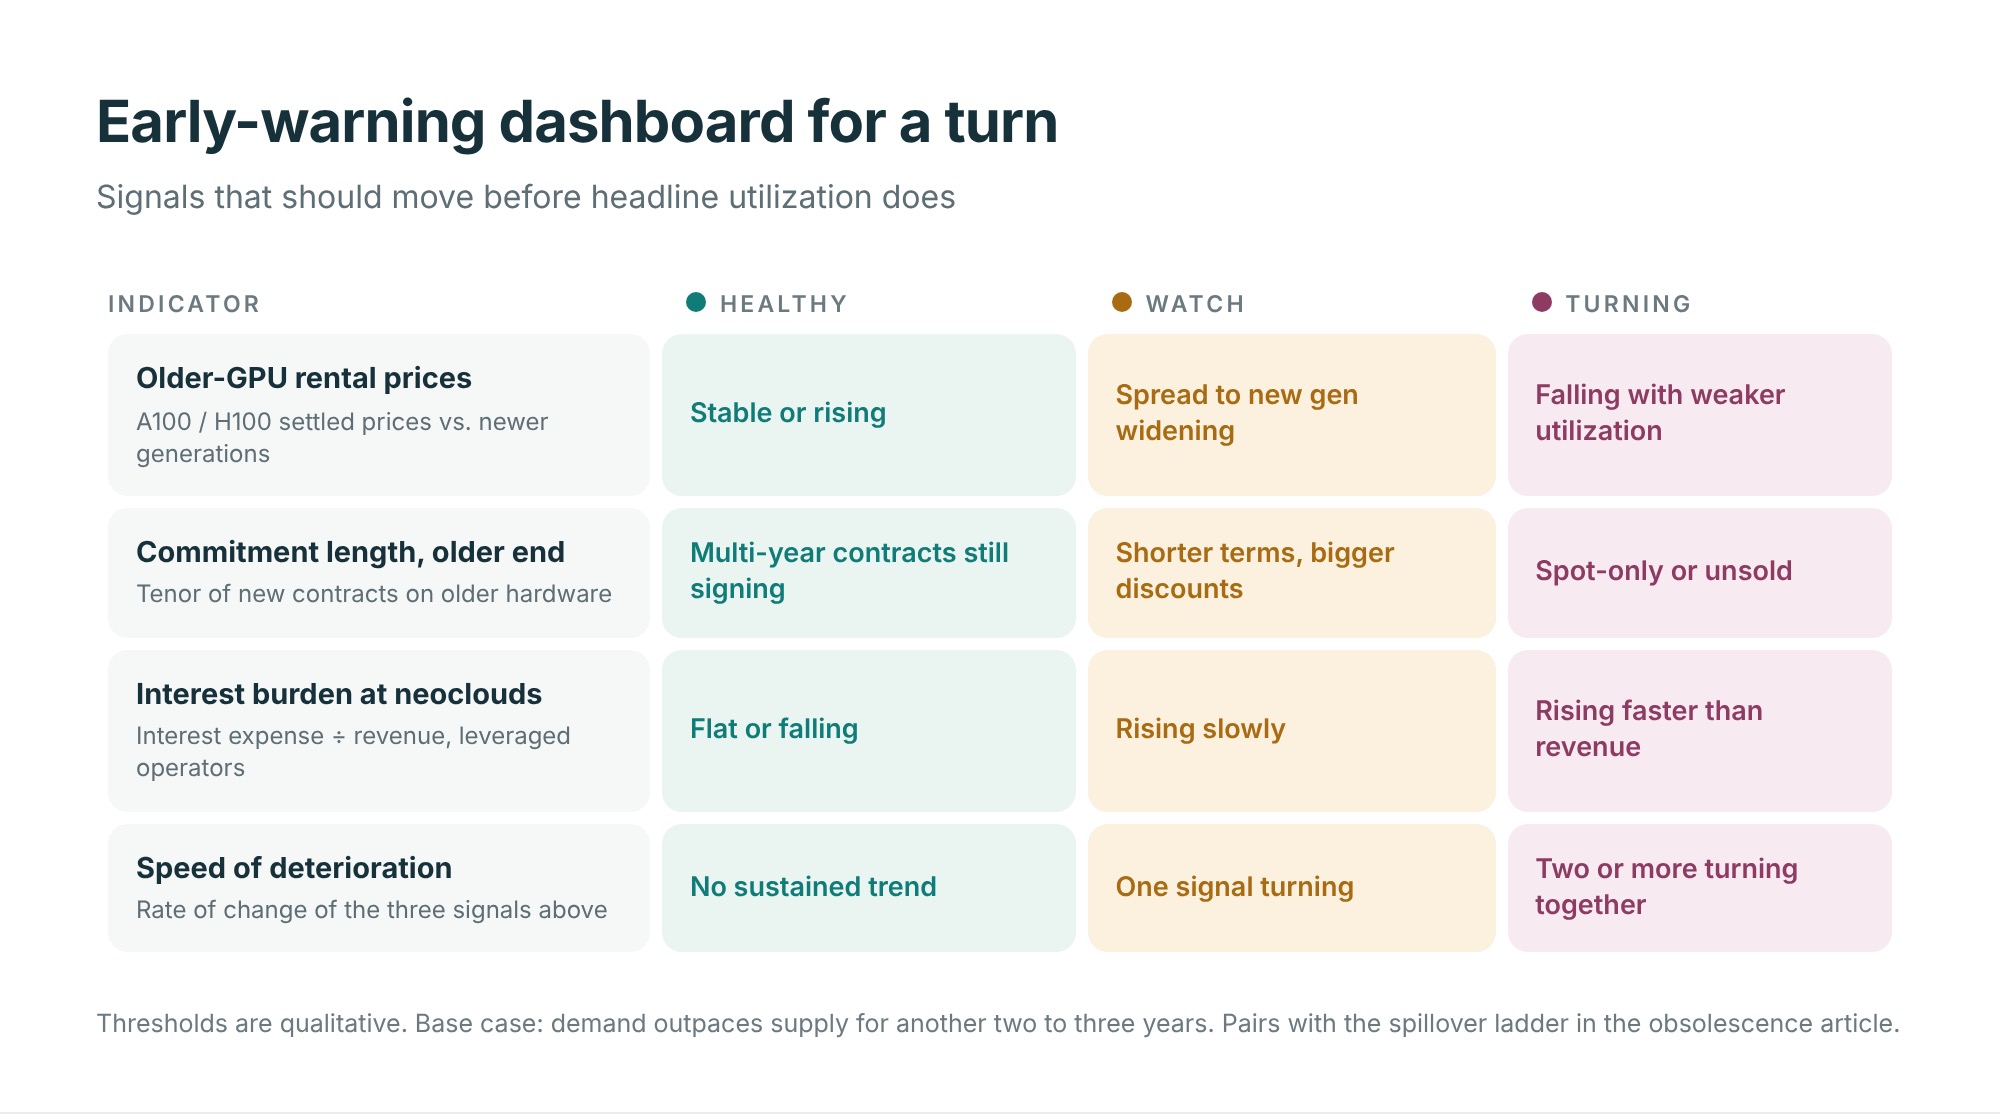
我们的基准情形是,需求还将比供给增长快两到三年。但关键问题在于,哪些早期迹象会预示拐点。
先从最老的 GPU 看起。当供给追上来时,它们应当是最先失去溢出需求的。其次观察加杠杆的新型云厂商的利息支出占收入比重。负担上升意味着融资成本的增长快于收入。
最后,跟踪这两个趋势恶化的速度。老 GPU 经济性下滑更快,或利息负担上升更陡,都可能在整体利用率数据之前发出拐点信号。新型云厂商能否以快于债务在高利率下滚动续作的速度,上调算力价格?
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 黄仁勋八卡背后:借道东南亚的算力租赁生意
深潮TechFlow
 黄仁勋台北爱情故事
元变量
 美国招安全球加密货币交易所
刘红林律师
 黄仁勋承认出轨 然后呢?
凤凰网财经
 黄仁勋承认「婚外情」 英伟达启动调查
机器之心
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部