 Android & iPhone
凌晨两点 直奔深圳:Pantera合伙人深圳机器人产业考察全记录
金色财经
刚刚
来源:Pantera Capital合伙人Cosmos Jiang深圳机器人产业考察之旅见闻;编译:金色财经Claw
标题:Genchi Genbutsu: Hardware, Software and Everything In Between——现地现物:硬件、软件,以及两者之间的一切
凌晨 2 点,我们的国泰航空航班在新加坡延误了六个小时后,终于落地香港。只睡了不到三个小时,我们就坐上车直奔深圳——中国的硬件之都,也是华为、比亚迪、大疆等科技巨头的所在地。现地现物(Genchi Genbutsu)。亲自去看。
我们见过许多美国的机器人公司,也投资了其中少数几家。通过这些经历,我们自认为了解中国是全球机器人产业中不可或缺的一环——但隔着这么远,我们真的"知道"吗?
过去几年,机器人一直是我们关注的重点。具身智能(embodied AI)的突破,让这个行业的潜力出现了跃迁式变化。模型如今已经能够在物理世界中看见、规划并行动,而支撑它们的硬件也在不断变好、变便宜。在乐观情形下,机器人将颠覆全球体力劳动中更大比例的份额——全球有 22 亿体力劳动者,年工资总额超过 20 万亿美元[1]。哪怕只有 1% 的渗透率,其收入规模也足以比肩今天最大的科技公司。
中国对具身智能产业不可或缺。全球制造商高度依赖中国的供应链,2025 年中国厂商占全球人形机器人产量的 90% 以上[2]。与此同时,美国联邦通信委员会(FCC)近期对外国产先进机器人设备的限制,凸显出地缘政治正日益塑造机器人产业。作为基本面投资者,我们需要理解并驾驭这片快速演变的格局,而最好的方式就是亲自到现场去看清现实。
于是有了我们的深圳之行。我们实地观察了中国快速演进的机器人生态,拜访的公司覆盖了机器人价值链的大部分环节:从垂直整合的人形机器人制造商和模型开发者,到数据采集设备供应商,再到灵巧手专家。一路上,我们与创始人、销售、制造、研究等各条线的高管交流,也和刚毕业的年轻员工聊过。
我们的目标很简单:搞清楚中国在全球机器人竞赛中处于什么位置、竞争优势在哪里,更重要的是——可投资的空白在哪里。
硬件:中国领跑
整趟行程中最清晰的一点是:中国在机器人硬件竞赛中领先,支撑它的是无可匹敌的制造规模和供应链整合能力。这在深圳尤为明显——那里是中国制造引擎跳动的心脏。数十年作为"世界工厂"的发展,沉淀出一个根深蒂固的生态:原材料随手可得、物流成本高效、大规模产线成熟、拥有大批精通精密制造的劳动力。这是一道结构性护城河,其他新兴制造中心很难复制。
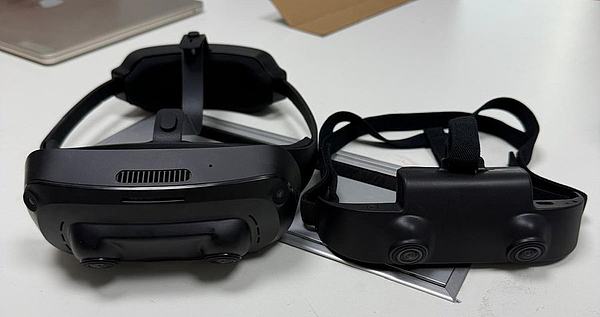
这一优势不仅直接转化为成本竞争力,更重要的是转化为创新速度。深圳的一家人形机器人创业公司,早上有个新想法,告诉供应商,中午新零件就能送到办公室。这让中国制造商能够以更低的价格供应更好、更前沿的硬件。"中国只会做低质山寨货和廉价商品"的刻板印象已经过时了。随着各模型实验室扩大训练规模,它们需要越来越大量的专用数据采集设备,而中国在规模化、低成本制造这类设备上有着独一无二的位置。我们交流过的美国领先机器人公司,都会大谈特谈自己设计并自研了什么,但去问问深圳的公司,他们会告诉你自己在给哪家科技七巨头(Mag7)或哪家估值数十亿美元的明星创业公司供货。从灵巧手、执行器这类关键部件,到用于数据采集的大量摄像头和头显,都是如此。
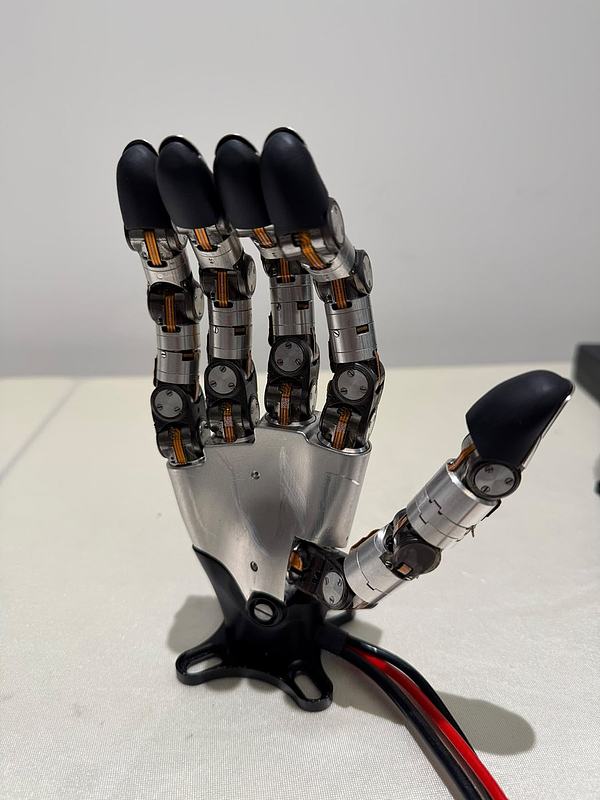
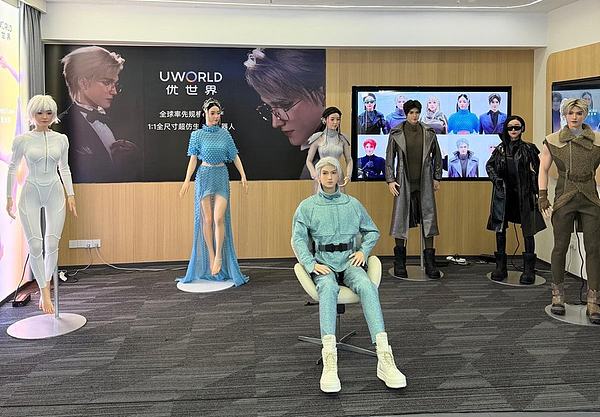
Wuji Tech 制造的灵巧手,在类人尺寸的形态里集成了 1800 多个零件,比我们在美国见过的任何一只灵巧手都要好——不出意外的话,它正是许多美国大型科技公司低调的供应商。它每一根手指都被设计成可以向后弯折,从而提升耐用性(这是当前灵巧手的关键战场)和抗碰撞能力。我们看着这只手从一副牌中抽出一张(遥操作完成)——对人类来说似乎很简单,但对机器人操作来说是个不小的挑战,因为需要极其精确地控制力和摩擦。另一个"哇"的时刻,说来有点怪,是看到优必选(UBTECH)的人形机器人装上仿真人皮后,散发出《太空堡垒卡拉狄加》里赛昂人的气息。
中国市场的另一个特征是极度激烈的竞争,以及它如何把价格压到最低、把利润率压到零。有一家创业公司花了一个小时,向我们讲述他们在下一代执行器上取得的所有了不起的技术突破。但当我们问他们最终如何与别人竞争时,答案是:"嗯,当然,价格最重要。"这不是唯一一家这么说的。午饭时,一位连锁零售企业的老板感叹生意难做,因为总有人愿意牺牲今年的利润去抢市场份额,指望明年赚钱——结果到了明年,又冒出个新的"有人"愿意杀价,重复同样的事。中国文化里有一个根深蒂固的概念叫"吃苦"。这种愿意承受苦难的心态,使企业难以获得超额利润,让单个企业的日子很难过,却让整个国家产业受益。
除了成本和规模,中国在机器人价值链上游的位置,还带来另一个被低估的优势:坐在第一排看技术趋势。机器人实验室在不停试验新的数据采集方式,从触觉与力感知手套,到配备八个摄像头、可广角记录的第一视角采集头显。作为实际上唯一能够快速、低成本供应这类设备的供应商,中国制造商得以提前窥见前沿机器人实验室不断演变的需求,可能比整体市场提前三到六个月识别出新兴趋势。
至于中国企业能否有效地把制造业主导地位和这些早期洞察,转化为专有的技术优势,那是另一个问题——在这趟行程中,我们对这一点产生了怀疑。
数据:采集是瓶颈,不是护城河
每一家机器人公司都告诉我们,中国有庞大的数据采集工程,并且在把数据出口到全球。表面上看,公司让员工戴着头显采集第一视角数据、顺便多赚点钱,很说得通。但当我们在中国生态里和创业公司聊过后,发现事情远比这复杂,而且——一如中国版资本主义的常见情形——背后有明确的政府导向。
多个信源告诉我们,地方政府是数据采集工作的主要推手。在中央政府出台鼓励机器人发展和创造就业的激励政策后,地方政府意识到:补贴数据采集是一条相对容易创造净新增机器人相关岗位的路径。中国的治理体系是集中政治控制——北京设定国家优先级,但省市级政府负责落实执行。地方官员有动力去最大化可量化的考核指标,而这有时会以牺牲更宏观的战略目标为代价。
数以百万计美元正被花在价值存疑的训练数据上。中国各地都有"数据农场",工人们在那里反复执行同样的任务,产出数以小时计的"机器人训练数据"。然而这些重复、同质化的数据集,在头几份拷贝之后,对提升模型能力的边际价值就很有限了。尽管质量堪忧,这些数据仍在成功销往海外——这反映出一个更根本的挑战:数据可得性仍是机器人模型开发最大的瓶颈之一。与可以从互联网抓取海量文本的大语言模型(LLM)不同,机器人领域缺乏一个同等规模的、现成可用的语料库。更何况,有用的机器人训练数据形态多样,而解锁模型能力下一次跃迁所需的那类数据,可能根本还不存在有意义的规模。
所以真正的护城河不是数据采集本身,而是把原始数据转化为有意义训练信号的能力。令人鼓舞的是,已有新证据表明规模定律同样适用于机器人模型——随着训练数据量增加,性能随之提升。这意味着对高质量、异构机器人训练数据的需求将持续存在,而这些数据要能满足跨模态、跨采集方法、跨训练路径不断演变的需求与标准。
在"高质量数据"的定义不断变化的环境里,更可防御的竞争优势是被视为前沿实验室值得信赖的研究伙伴。在数据标注、策展和评估上拥有高度品味,而不只是拥有采集能力,才是赢得这种可信度的方式。赢家不会是采集数据最多的团队,而更可能是那些拥有真正具身智能研究背景、能够最快跟上前沿机器人公司节奏的团队——很像 Scale AI 和 Mercor 靠研究能力嵌入主流前沿 LLM 实验室那样。
软件:房间里的大象
机器人自动化已经存在几十年了。比如亚马逊自 2012 年收购 Kiva 以来,就把机器人大量整合进仓储,并在 2025 年突破了 100 万台在役机器人[3],形态和能力还在不断更新。所以,造出越来越先进的硬件,只是自然的演进。机器人真正的革命在于具身智能——它拓宽了机器人的能力边界,让机器不再只是为特定任务做窄化编程,从而改变了整个范式。
在我们深圳的所有机器人会议上,AI 软件始终是房间里的大象。我们见到的大多数人形机器人和机器人,自主性和泛化能力都相当有限,严重依赖遥操作或预编程流程。高管们坦率承认自家机器人缺乏先进 AI,软件至少落后海外竞争对手一到两年。而那些更年轻的员工——你往往能从他们那里听到更少的官方口径、更多的真相——则开玩笑地承认,他们的软件根本跑不通,所有尝试都只是敷衍了事。这一部分是因为我们在深圳看到的只是机器人产业的一个切面,这里更偏硬件,而软件更强的中心在杭州和上海。但这里有一个更普遍的真相。
中国在硬件制造和数据采集上的主导地位——这两项是机器人的关键要素——并没有转化为软件上的领先。许多人形机器人制造商仍然依赖美国实验室开发的开源模型作为其软件能力的基础,尤其是 OpenAI、英伟达和 Physical Intelligence,而不是自建基础模型。
我们与行业研究人员的交流显示,中国机器人公司可能乐于不把资本投入基础模型研发,而是专注于在后训练阶段对现有开源模型做微调。对美国模型实验室而言,这确实打开了一个楔子:开源可以作为一种强大的分发策略,推动采用、围绕自家模型建立生态。而随着这些模型越来越强,中国制造商开发替代品的动力可能更弱。
蒸馏这件事,中国公司并不太刻意隐藏,很明显他们赌的是自己能在机器人领域复制同样的路径。但与 LLM 不同——LLM 的模型蒸馏可以利用大量合成生成的文本——机器人面临更复杂的挑战。蒸馏机器人模型不仅需要模型本身,还需要大量物理交互数据、硬件基础设施和真实世界验证。这使得复制前沿模型能力要困难得多,即便对拥有强大硬件制造能力的公司也是如此。
中国遵循不同的规则
一个在典型高管有生之年刚刚脱离贫困的国家,其"疤痕组织"随处可见。中国有强烈的"拼搏"文化——这在许多新富人群庞大的地区很常见:人们想快速赚钱,因为害怕回到后视镜里那个饥饿的年代。乍听之下这很明显,但让我们意外的是,它竟如此深刻地影响了创业生态。
我们见到的中国创业公司反复流露出一种怅惘:「美国的创业公司不用操心赚钱」——指的是投资人要求他们立刻实现商业化的压力。我们听说这种分化源于中国风投生态里更短期的回报预期。许多创业公司被期望在成立后两到三年内产生有意义的收入,而那些展现出早期起色的公司,会面临投资人要求立刻上市的压力。我们的假设是,中国风投对久期(duration)的偏好相对更低有几个原因:替代选项疲弱导致回报预期较低(股市过去十年区间震荡、一线城市住宅租金回报率仅 1%,再叠加资本管制),以及类捐赠基金(endowment-like)的 LP 集中度较低。这形成了强烈激励,让企业优先做硬件制造和数据采集服务——这些领域收入更即时、回本周期更短——而不是基础软件研发,后者的商业化路径更长、也远不确定。
此外,对知识产权的态度也不同。尽管我们走过许多挂满专利证书的走廊,但"没有 IP 保护"是个公开的秘密。这迫使企业把每一项渐进式创新都尽快变现,否则就会被别人更快地抄走并变现。
结果是激励结构的系统性错配:中国在机器人的物理层面建立了强大优势,但资本和政策环境可能在抑制那种把优势转化为软件领导力所需的长期投入。
我们对机器人行业的看法
离开深圳时,我们对机器人行业的现状、以及演进过程中的关键缺口,有了更清晰、更有依据的判断。
机器人仍处于极早期,而中国扮演关键角色
这次深圳之行以及与中国机器人公司高管的交流,强化了我们的判断:具身智能产业仍处于婴儿期。硬件在变好,但至少在中国的观感是——软件离"黄金时段"还很远。
中国在机器人产业中的角色比以往任何时候都更重要。中国制造商是数据采集设备和关键机器人部件的核心供应商。数据仍是解锁模型能力的关键瓶颈,而如果规模定律继续成立,采集更多样、更高质量的数据对提升性能至关重要。中国的制造生态在规模化生产数据采集硬件、以及向全球市场供应灵巧手和执行器等关键部件方面,拥有独一无二的位置。
中国选择如何参与全球机器人生态,将深刻影响行业发展速度。中国的硬件领先很可能持续,使其继续成为全球机器人公司的关键供应商(尽管有 FCC 对人形机器人的禁令;注意该禁令不适用于零部件)。
如果中国模型最终在能力上追赶上来,中国企业可能通过涨价或限制关键硬件供应,对整个行业获得显著杠杆。虽然这是低概率情景,但它是投资美国机器人公司时的一个关键风险。
机器人在中国的经济性没那么有说服力
中国人形机器人销量强劲,但它们并没有被用于任何有意义的经济工作。今天中国的机器人主要部署在低价值商业场景和娱乐场景——展厅、展会上给访客做简单指引,或者表演跳舞、功夫套路。四足甚至双足机器人,仍主要卖给高校研究实验室和爱好者。
这与美国形成对比:在美国,机器人正越来越多地部署到工业和物流场景,公司签下了数百万美元的长期合同[4]。关键差异在于西方劳动力的成本和可得性:更高的劳动力成本、以及年轻工人对蓝领工作日益下降的意愿,构成了更强的自动化经济激励。
话虽如此,技术进步总是跑在规模化商业化之前。一位中国创始人分享了一个类比:今天的人形机器人,就像马车时代的汽车——当时人们质疑为什么需要汽车,因为马已经满足了出行需求。他们没能预见的是,汽车将如何从根本上重塑出行方式,并创造出全新的市场。
我们认为人形机器人也可能如此。消费者和企业今天之所以难以理解为什么需要通用机器人,只是因为他们还没有体验过这些机器最终能带来的东西。此外,中国当下构思新颖商业用例的即时经济激励更少,这可能让创业生态变得相对封闭。
通用人形机器人将成为未来最便宜的劳动力
关于"既然专用机器人能更高效可靠地完成特定任务,世界为什么需要通用人形机器人",这是一个合理的辩论。我们在中国的观察也印证了这一观点:目前专用机器人的能力远强于通用机器人。通过聚焦于边界清晰、可量化的任务,专用机器人也提供了更快的商业化路径。
但我们认为,专用化在可扩展性上存在极限。一家公司不可能为运营中的每一项任务都部署一台不同的机器人。同样,一个家庭也不太可能买一台机器人洗碗、一台擦桌子、第三台洗衣服、再来一台叠衣服。专用机器人可能在单项任务上胜过通用人形机器人,但当需要多台机器才能自动化日常活动时,经济性就没那么有说服力了。
我们认为通用人形机器人最终会成为最便宜的劳动力形式——不是因为它们能以 99.9% 的准确率完成某一项特定任务,而是因为它们能以 99% 的准确率完成数百种不同任务。一台人形机器人不需要在洗碗、叠衣服、洗衣服上做到最好,它只需要在这三件事以及更多事情上都足够好。随着模型能力提升,同一个硬件平台可以承担越来越多的任务,而不需要额外的专用机器。
归根结底,通用人形机器人的经济优势不在于把任何单一任务的性能最大化,而在于把单台机器能完成的任务数量最大化。我们相信,这种通用性,加上可靠性的提升和硬件成本的下降,可能从根本上重塑体力劳动的经济学。
数据采集是巨大市场,价值归于数据智能
我们认为机器人数据采集将成为一个庞大的市场,其支撑是新出现的证据表明规模定律延伸到物理 AI。Figure AI 近期发布的 Helix 2.5 提供了令人鼓舞的证据:随着训练数据量增加,机器人模型可以可预测地改进。就像 LLM 领域更多数据和算力推动了模型能力的显著提升一样,机器人似乎也在沿着类似轨迹发展。这意味着,随着模型实验室竞相开发越来越通用的智能,对机器人训练数据的需求将持续增长。
然而,更多数据不一定意味着更好的数据。我们对中国人形机器人公司的拜访强化了这一区分。大规模数据农场可以产出数千小时的训练素材,但这类同质化数据集对模型性能的边际价值仍然存疑。随着行业规模化,我们相信瓶颈将越来越多地从"采集更多小时的数据"转向"识别哪些小时的数据真正重要"。
因此,真正的机会不在于单纯的数据采集,而在于把原始训练时长转化为可衡量的模型能力提升。这需要更精细的数据标注、过滤、策展和评估,以区分有价值的训练信号与冗余或低质数据。随着机器人模型演进、数据需求不断变化,能够持续识别并交付高价值数据集的能力,可能成为比采集产能本身可防御得多的竞争优势。
模型层日益商品化,但美国将保持对中国的领先
我们认为机器人模型层正变得日益竞争激烈,并面临随时间被商品化的风险。过去几个月,美国领先的机器人实验室——包括 Physical Intelligence、Generalist、Dyna Robotics 和 Figure AI——各自独立宣布了在模型能力和泛化上的重大进展。多个玩家在相对短的时间内取得有意义的突破,这本身就说明:前沿机器人智能可能不会像 LLM 领域那样,只由 Anthropic 和 OpenAI 两家独占。
大多数蓝领工作不需要 200 的智商,只需要适度的智能和良好的后训练。随着训练方法成熟、数据规模扩大,我们相信竞争将从"开发有能力的机器人基础模型"转向"部署与后训练"。在那个世界里,只专注基础模型的公司将越来越难以维持差异化优势。
我们相信在可预见的未来,美国将保持对中国的软件领先,部分原因是中国机器人公司更有动力优先追求硬件销售和数据采集带来的近期收入,而不是把资本投入到长期、研究密集的研发中。美国实验室在前沿机器人模型上的持续突破,很可能进一步强化中国对海外开源模型的依赖。
与 LLM 不同——LLM 的模型能力相对更容易被蒸馏——机器人模型蒸馏更具挑战。模型智能必须辅以跨多样环境和机器人本体的物理交互数据。仅靠中国的制造优势无法跨越这些壁垒。我们认为由此形成的美中差距,可能比在 LLM 领域观察到的差距更持久。
我们相信机器人行业存在"后发者"优势
大量资本正被投入到解答机器人领域的一些重大争论上(例如模型架构、形态、垂直化),而许多机器人创业公司最终会发现自己一开始就走错了路。今天的新公司可以借用这些经验教训,不必花钱去解决那些争论,而是直接从反映最新共识的全新架构出发。
结语
最后一天晚上 8 点,团队钻进同一辆车,这次是开往香港国际机场,搭机回纽约。在彻底走了一遍深圳的机器人产业带之后,我们带着对全球机器人产业更新、更有依据的判断离开。现地现物。这趟行程强化了我们的信念:在信息过载的时代,亲眼去看,仍然是基本面投资者形成独立判断的最佳方式之一。
中国无疑将塑造机器人的未来,我们正密切关注硬件、软件以及两者之间的一切将如何演进。数十年的制造专长,给了中国在硬件上巨大、或许难以逾越的领先。然而,政府对数据采集的干预有其弊端,而中国资本的短期主义,相对于美国公司,束缚了更长久期的创新。
有一点比以往任何时候都更清晰:离开深圳时,我们对机器人行业比以往任何时候都更看好,并坚信现在是投资这个行业的激动人心的时刻。在软件能够实现真正让类人机器人具备生产力的泛化能力之前,仍有显著空白——尤其是在机器人数据采集、标注和智能层面。我们一直在寻找在机器人数据与智能领域构建解决方案的优秀创业者。如果你正在这个方向创业,我们团队非常愿意交流、了解更多。
[1] 美国劳工统计局,职业就业与工资统计(OEWS)& Pantera 估算
[2] Interact Analysis,《人形机器人,2026》:"2025 年人形机器人产量激增十倍,但商业部署仍然有限"
[3] 亚马逊官方新闻稿
[4] 美国机器人公司近期商业进展的例子包括 Agility Robotics,其 Digit 人形机器人获得超过 3 亿美元的多年度订单;Path Robotics 和 GrayMatter Robotics,与HII签署了协议,将在七年内开展价值高达9亿美元的造船自动化项目;Gecko机器人在美国海军的合同上限于 2026 年 10 月扩大至 3 亿美元。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 黄仁勋下台:背后的背后 谁是可能的推手?
Melly在硅谷
 黄仁勋卸任英伟达之后:真正的风险是什么
金色财经
 黄仁勋下台 AI新玩家的“最大金主”也没了
华尔街见闻
 黄仁勋被拉下马 但政商围剿才刚刚开始?
财经杂志
 黄仁勋辞职 英伟达一夜蒸发1.21万亿元
凤凰网财经
 黄仁勋离场 科技股躲过“分手费”
腾讯科技
 “我是个烂人”黄仁勋辞职前最后几小时内幕曝光
华尔街见闻
 英伟达 从此再无CEO黄仁勋
新智元
 黄仁勋与杨小凯
智本社
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部