 Android & iPhone
1KX区块链收入报告:千亿美元关口下的结构性重塑
金色财经
刚刚
来源:1KX区块链营收2026报告;编译:金色财经Claw
要点总结
1、1000亿美元:区块链收入同比下降28%,与加密货币价格30%的跌幅基本一致,但预计到2026年仍将达到约1000亿美元。
2、30%:与整体下滑趋势相反,与机构采用和更广泛的经济应用相关的收入在2026年增长至总收入的30%,其中更广泛的经济应用收入在第三季度首次超过了区块链基础设施收入。
3、16%:目前,上市公司占据区块链收入的16%,高于2022年的7%;市场集中度很高,但就协议而言,收入领先地位一直在不断更迭。
4、82%:向代币持有者付费正是2026年市场所奖励的:付息代币指数年初至今回报率达82%。分配型应用如今的交易估值已与上市公司持平;只有区块链在价格/费用比率上仍保持溢价。
5、3:随着这些趋势的持续,收入有望复苏,其中有三个方面值得关注:链上数据的重要性日益凸显、人工智能对链上收入影响的不确定性,以及代币和股权特征的不断融合。
狂热 - 成熟 - 更广泛的接受度
我们的2025年收入报告《从狂热到成熟》显示,交易成本的下降使得应用程序能够扩展用户付费功能,而底层收入份额则有所下降。尽管区块链总收入随加密货币价格下跌,但这两个趋势在2026年依然保持不变。
在资金缩减的背景下,收入结构正在发生变化:机构和更广泛的经济应用将在 2026 年产生 30% 的收入:
机构客户和所有者(12%)以及代币化资产、支付和预测市场(18%)的份额正在增长。2026年第三季度,后者的收入首次超过了区块链基础设施的收入。
采用主要集中在传统结构尚无法满足需求的领域(全天候代币化股票交易、IPO前价格发现)以及中介机构的佣金率可压缩的领域(信用卡网络、博彩公司)。
上市公司正在加深参与,并计划在2026年占据总收入的16%这一不断增长的份额。
区块链年度收入和比特币价格随时间的变化
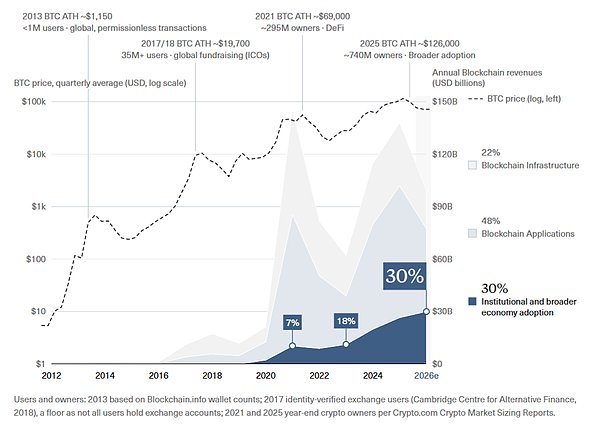
2012年至2026年预测期内,区块链年度收入(十亿美元),按来源划分;比特币价格为季度平均价格(美元,对数刻度)。2026年预测期涵盖第一季度至第三季度。
第01节 什么是区块链收入,规模有多大?
区块链收入同比下降28%,与加密价格30%的跌幅大体一致,但2026年仍预计将达到约1000亿美元
2026年区块链收入有望达到1000亿美元
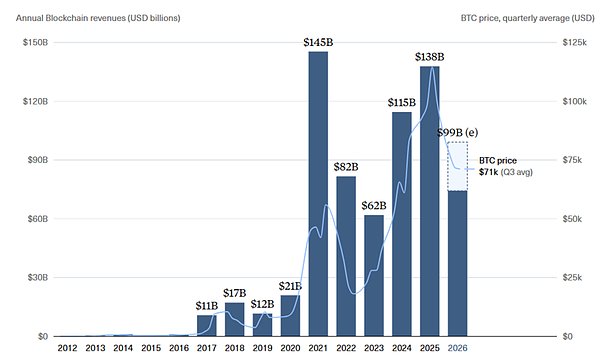
2025年区块链总收入达到约1400亿美元,接近2021年的纪录。大多数区块链收入与加密资产价格同步:
2026年区块链收入同比下降28%,与比特币平均价格跌幅一致——相对于加密总市值,收入同比持平
根据2026年Q3年初至今数据外推,2026年收入预计将达到约1000亿美元
自2021年以来,区块链收入中约50-60%为用户支付的费用(其中12-17%为链上费用),40-50%为其他收入
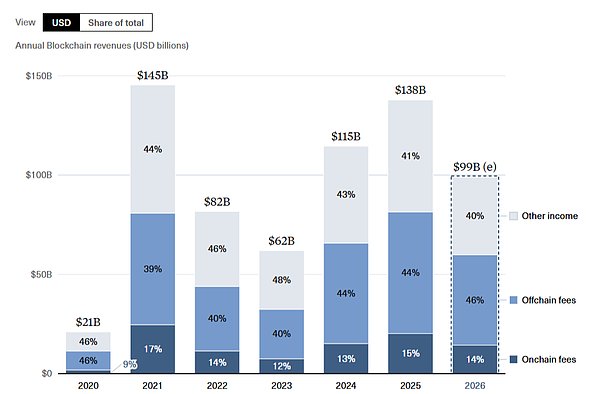 区块链收入按来源分为三类:
链上用户支付费用,例如在Uniswap上的交易,可实时公开获取
链下用户支付费用,例如在Binance上的交易,无法直接从链上数据推导
其他收入,例如比特币挖矿(通过稀释持有者间接支付)或Circle的稳定币储备收入(从国债收益率中赚取);大部分可从链上推导
这一拆分比例一直保持稳定,但区别很重要:其他收入主要取决于资产价格(其中约一半是挖矿和质押奖励)和外部收益率。
DeFi/金融占据主导,而区块链基础设施收入份额自2021年以来持续下降
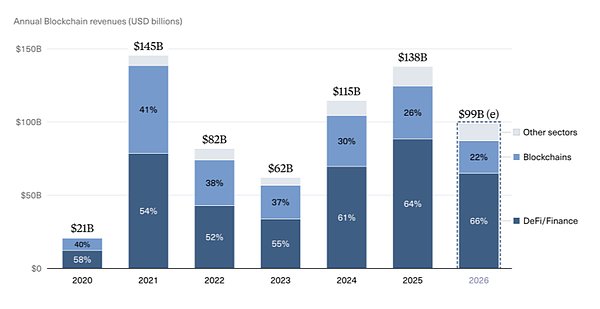
DeFi/金融自2022年以来份额持续增长,2026年达到三分之二
区块链基础设施的份额持续萎缩,其交易费用自2021年以来绝对值也在下降
2026年区块链收入:66% DeFi/金融,22% 区块链基础设施
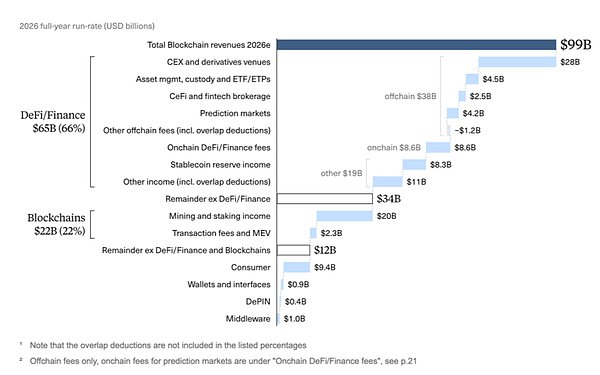
DeFi/金融2026年收入650亿美元,主要由链下费用驱动:
42% CEX和衍生品平台
7% 资产管理/ETF相关
6% 预测市场
13% 链上用户支付费用
29% 其他收入(稳定币储备收入、收益)
220亿美元区块链基础设施收入为2020年以来最低:实际支付的交易费用现在不到所有区块链收入的3%
剩余板块120亿美元,其中消费者最大(9%)
DeFi/金融同比下降16%:CEX和链上费用降幅最大
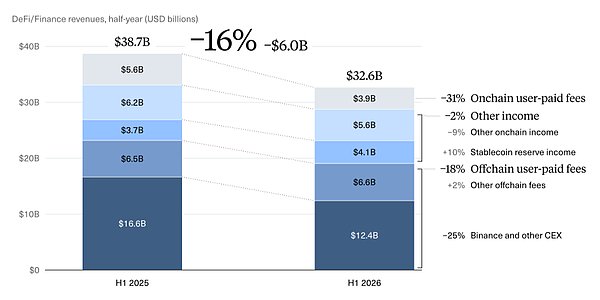
链下用户支付费用 −18%
价格敏感领域跌幅最大:CEX −25%(约占链下费用的65%);管理和托管费用 −34%,ETF/ETP费用 −20%,经纪 −34%
CeFi运营 +12%,受机构推动
预测市场从不到5000万美元增至2026年上半年15亿美元以上(Kalshi和Polymarket)
其他收入 −2%
Tether和Circle等稳定币发行商储备收入增长10%
矿工、链上资产管理者和质押提供商的收益和奖励 −9%
链上用户支付费用 −31%
DEX −50%同比,因费用和交易量对价格敏感
永续合约 +14%,因RWA市场减少了对加密价格的依赖
借贷市场上半年同比持平,但Q3下降46%
区块链交易费用同比减半,而交易量增加
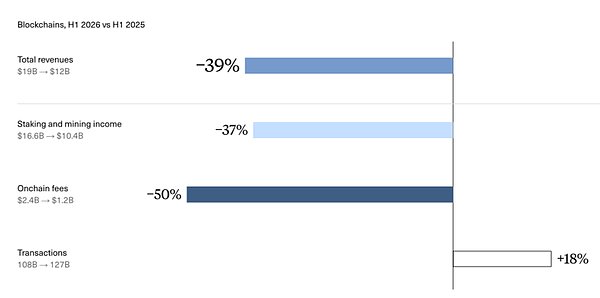
区块链基础设施收入 −39%:
质押和挖矿收入下降由价格驱动;现在约占区块链收入的90%(比特币挖矿奖励约占一半)
交易费用(链上费用)减半,而
交易数量预计将比往年增加18%
月活跃用户约2亿,高于2024年水平(当时交易费用甚至高出约3倍),但比2025年下降35%
这延续了我们在2025年报告中描述的趋势,并作为"信任成本"论点的一部分。
钱包费用减半以上,消费者持平,DePIN尽管链上费用上升但仍下降
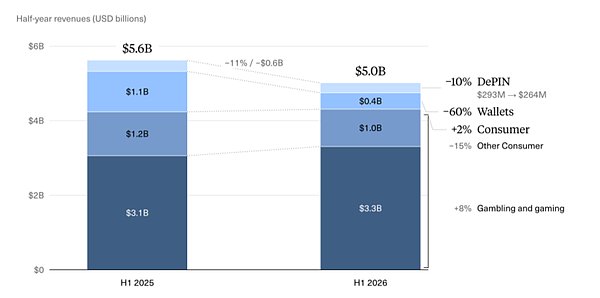 消费者整体持平,但最大类别博彩和游戏增长8%,受stake.com等在线赌场推动
钱包和界面因价格和活动双双下降而损失60%的费用
DePIN −10%:代币奖励下降约1亿美元(−65%)¹,因价格下跌,而用户支付的链上费用同比翻倍至1.7亿美元
第02节 区块链收入的关键趋势是什么?
与整体下降相反,与机构采用和更广泛经济使用相关的收入在2026年增长至总量的30%,其中更广泛经济收入在Q3首次超过区块链基础设施
机构和更广泛经济收入2026年将达到总量的30%
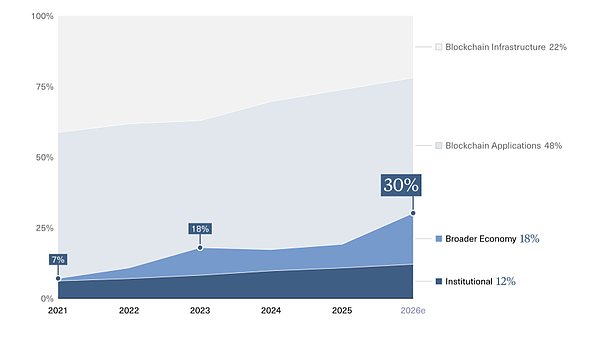
机构收入三年翻倍,2026年上半年达到60亿美元,占区块链总收入的12%
更广泛经济收入同比增长58%,由预测市场和RWA交易费用引领,Q3首次超过区块链基础设施收入
合计:2026年全年占区块链收入的30%,基于2026年Q3区块链收入的33%
机构采用在2026年上半年带来约60亿美元区块链收入
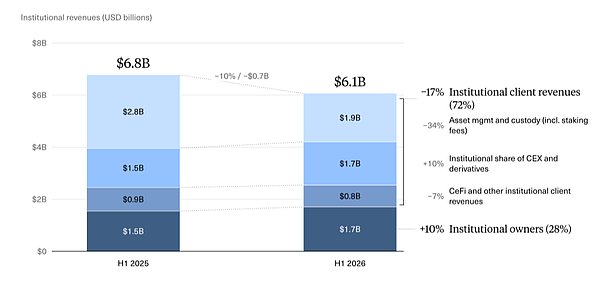 机构收入2026年上半年同比下降7亿美元至61亿美元,全部来自价格敏感的管理、托管和质押费用:
- 机构所有者17亿美元,同比+10%
- 金融科技经纪收入下降4亿美元
- 银行和传统机构:+2亿美元至6亿美元;三年前为零。三分之一是资产管理公司的ETF/ETP费用
- 机构拥有的链(Canton、Robinhood Chain、Arc、Soneium):从去年的约0增至+3.5亿美元;上半年全部来自Canton
- 机构客户收入44亿美元,−17%
- 资产管理、托管和质押费用 −34%,受资产价格下跌驱动
- CEX和衍生品中的机构份额 +10%,例如Coinbase报告2026年上半年机构交易占总收入的9%/2.36亿美元,份额同比翻倍(是2023年上半年的6倍)
更广泛经济采用推动收入同比增长58%,由预测市场和RWA交易驱动
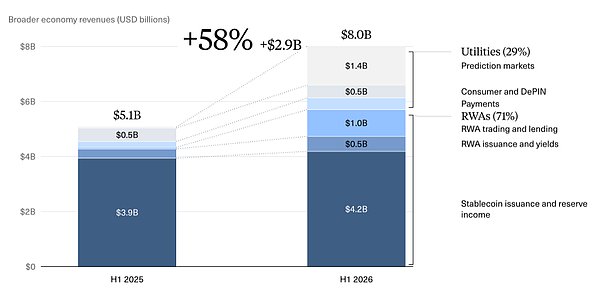
2026年上半年更广泛经济采用收入同比增加29亿美元的驱动因素:
+2.5亿美元稳定币发行费用和储备收入,自2022年美联储加息以来仍是最大组成部分
+11亿美元来自RWA代币化增加以及RWA相关交易和借贷费用
+16亿美元公用事业:
+14亿美元预测市场,主要是Kalshi和Polymarket,去年约为0,但今年估计将超过40亿美元
+2亿美元信用卡、贸易融资和其他支付;根据BCG,企业在2025年参与了约60%的稳定币转账。虽然稳定币供应最近停滞,但支付量处于历史高位
RWA推动交易费用,其永续合约交易量同比增长100倍以上
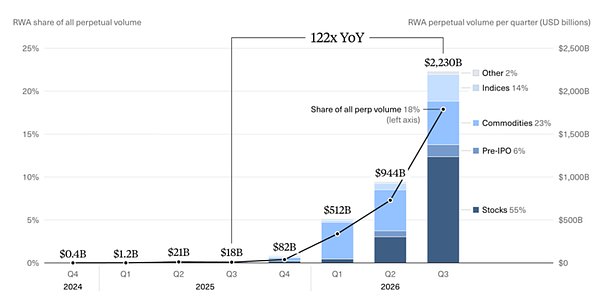
RWA交易量今年获得广泛关注,Q3占所有永续合约交易量的18%:
代币化股票占永续合约交易量的55%(去年黄金领先);石油永续合约引领商品
Pre-IPO上市是新事物,SpaceX最为知名
2026年上半年估计交易费用约10亿美元(平均7个基点)
采用速度很快,同时伴随监管参与:
Robinhood Chain上的代币化股票交易量在Q3超过130亿美元,其中70%以上发生在美国交易所休市期间²;所有链的现货交易量约500亿美元
TradFi传统机构转向非工作时间交易:Nasdaq宣布从12月开始23小时/5天交易
监管进展:SEC提出40年来首次转让代理改革,引用代币化;Coinbase寻求SEC批准24/7股票永续合约;Hyperliquid与Payward就美国永续合约推广进行谈判
预测市场:费用同比增长19倍
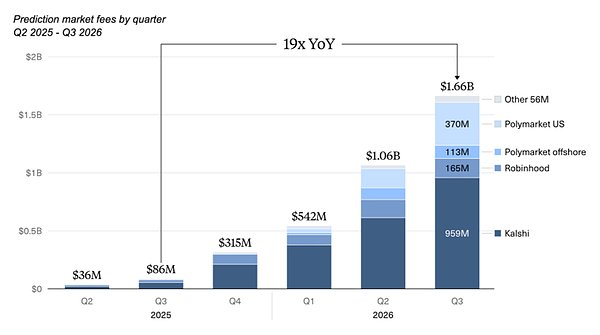 预测市场在2024年美国大选期间流行起来,2026年Q3结算量增长至约550亿美元:
大部分交易量与体育相关;加密相关市场估计占交易量不到15%¹
高度集中在Kalshi和Polymarket,尽管有100多个平台
大公司通过分销合作伙伴追赶(Robinhood和Coinbase报告2026年Q2预测市场收入约2亿美元,主要通过Kalshi)²以及通过收购/自建(Robinhood的Rothera³、DraftKings的DKeX、Meta的Arena、Interactive Brokers的ForecastEx、Kraken收购Bitnomial)
Nasdaq的私募市场成为Polymarket的数据提供商
2026年Q2费用约10亿美元,Q3估计15亿美元以上。随着平台增加连续市场、串关和观点市场,交易量与费用的关联不那么紧密。
商业对冲(如Blanket)和保险产品预计将推动进一步需求。
支付:加密支付卡消费2026年Q3同比增长两倍至34亿美元
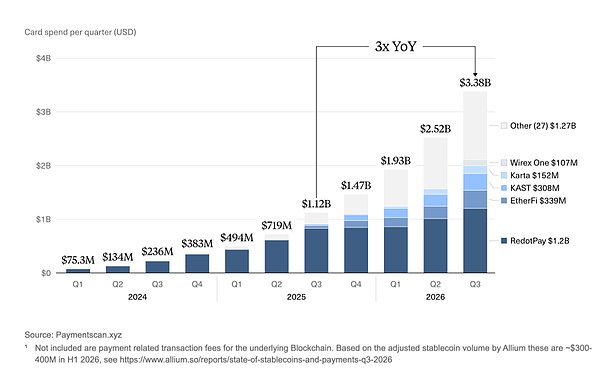
支付收入(卡、汇款、出入金)2026年上半年估计5亿美元以上。信用卡收入增长迅速:
信用卡收入翻倍以上,Q3 '26交易量同比增长两倍
链上卡费用甚至增长8倍,交易量增长11倍:费率下降25%以上,是竞争的标志
几乎所有交易量都运行在Visa网络上,遵循轻资本策略成为标准。
Mastercard今年以高达18亿美元收购BVNK,获得约300亿美元稳定币交易量和100多个市场的许可证;这种垂直整合使其能够捕获B2B和跨境流量,如果稳定币结算本身成为费用池,这将是有利的。
关于支付卡消费的详细报告见a16zcrypto的报告。
第03节 谁在捕获收入,谁在赢?
上市公司现在赚取区块链收入的16%,高于2022年的7%。集中度很高,但对于协议而言,收入领先地位不断轮换
上市公司收入份额从2022年的7%上升至2026年的16%
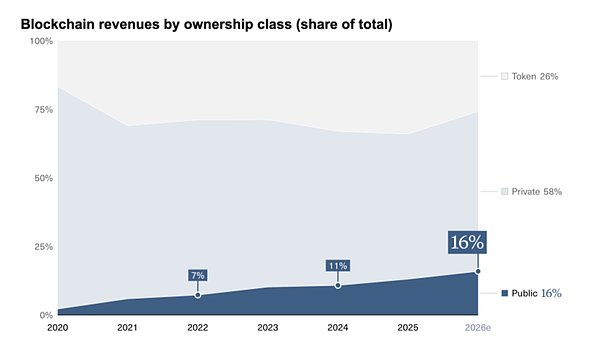
更多上市公司赚取可观的区块链收入,随着时间的推移增加了其整体份额:
- 受一般收入扩张和更多IPO推动,例如2025年的Circle
- 收入集中:前6家公司占收入的约60%;对于私营实体也超过50%
- 代币协议在总量中的份额为2020年以来最低。在计入代币发行和基础设施收入下降后,协议在用户支付费用中的份额实际上处于历史高位
什么推动了上市公司收入份额的上升?
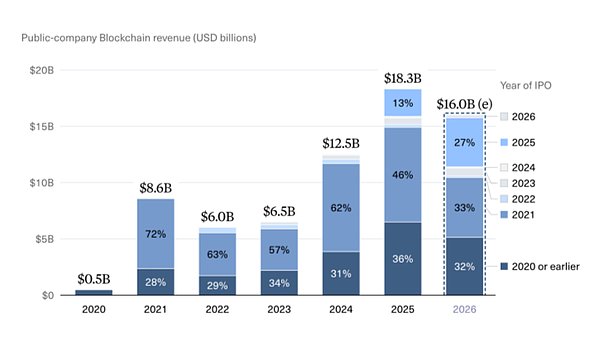
三个IPO队列推动收入和公司数量
- 2025年有30个IPO,由Circle引领,2025年增加17亿美元,预计2026年增加27亿美元
- 2020年队列按数量最大,因为它包括TradFi实体;这些实体整体仍产生较小份额(约10%),但是唯一在绝对 terms 上实现收入同比增长的(2亿美元)
- 2021年队列70-90%是Coinbase
现有公司扩大收入
- 直接:前10家公司(约占2026年收入的三分之二)三年内收入翻倍
- 通过收购:BVNK(Mastercard)、OpenZeppelin(S&P Global)、bitbank(SBI)、Zodia Custody(Standard Chartered),或协议如Axelar(Circle)
未包括但值得注意的是对协议和网络代币的直接所有权:
- Apollo同意收购最多9000万MORPHO;其代币化基金成为Morpho上的抵押品
- BlackRock战略投资Uniswap生态系统,据报道包括UNI,同时通过UniswapX实现BUIDL交易
- Apollo、BlackRock、SBI、Standard Chartered等通过7.4亿代币预售获得Circle的Arc敞口
收入集中:最大的六家占其类别的50-60%
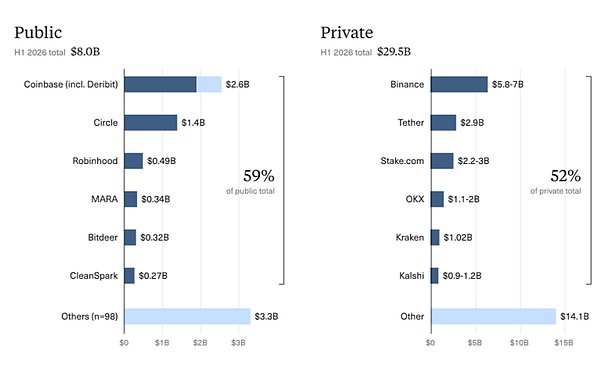
Coinbase包括6.6亿美元Circle收入;此重叠已从面板总额中排除。
上市公司:除了Coinbase和Circle赚取的约33亿美元外,三大集团:
- 20亿美元比特币矿工:比特币2026年上半年发行近60亿美元;上市矿工赚取约三分之一
- 11亿美元机构:银行(JPMorgan)、资产管理公司(BlackRock)、交易所(CME)、评级机构(S&P Global)、支付网络(Visa)、金融科技(Robinhood)
- 6亿美元其他交易所和做市商:Bullish、Gemini、Amber和SBI的Web3服务
- 尾部包括质押其资产的DAT、Figure的RWA发行收入、Shopify以及转向AI的前矿工。
私营实体:大型CEX、Tether、零售实体和没有代币的协议
- 约40% CEX及相关基础设施:不到10家大型CEX赚取2026年上半年私营收入的约30%;Binance alone约占所有CEX收入的一半。包括做市商自营交易,该类别2026年上半年赚取约130-140亿美元
- 约9% 游戏和博彩(如Stake.com、Roobet);约7% 资产管理、CeFi、经纪、ETF/ETP(现在私营 vs. 上市约50/50);约5% 预测市场,主要是Kalshi(参见预测市场)
- 约30% 未被上市或大型实体捕获的挖矿、质押和收益收入(约40亿美元比特币挖矿加上类似金额的质押)
- 5% 没有代币的协议的链上用户支付费用,仍占所有链上费用的约25%;最大的是Fragment(1.8亿美元)和Axiom(1.25亿美元)在2026年上半年
一旦计入发行和基础设施收入,代币协议在用户支付费用中的份额相当高
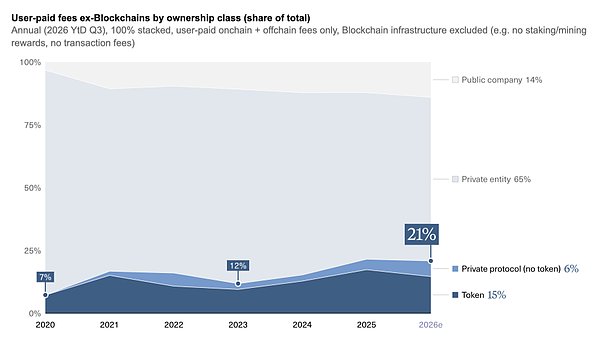
有代币的协议占2026年区块链收入的26%(年初至今,Q3),为2020年以来最低。这需要背景,因为它由三个因素驱动:
- 上市和私营实体捕获了更多"其他收入",例如稳定币发行、挖矿和质押,因此关注用户支付费用
- 在用户支付费用中,最大的下降是区块链交易费用(属于代币类别):2021年峰值时占总收入的9%,现在不到3%
- 较少的创收协议发行代币,这在熊市中很典型。没有代币的协议最近获得了份额。
排除这些,协议(有或没有代币)的所有权份额处于历史高位,因此我们从此分析协议在链上用户支付费用方面的情况
协议费用赢家通吃,但领先地位不断轮换
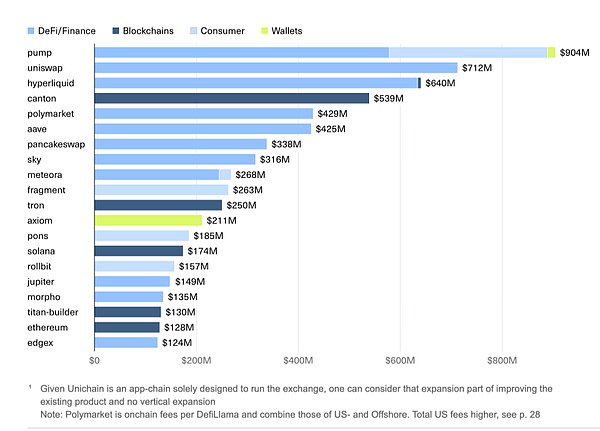
前20个协议占链上用户支付费用的60%(2026年Q3年初至今):
- 30个协议有望在2026年链上费用超过1亿美元
- 扩张遵循两个方向:跨生态系统和产品的横向扩张(Uniswap¹现在三分之二的费用在Robinhood Chain上,这是其核心同比增长驱动力)和板块内的纵向扩张(Jupiter:DEX、永续合约、借贷;Polymarket增加永续合约和稳定币)或跨板块(Pump.fun进入DEX和钱包)
- 前20名新进入者:Canton、Polymarket、Pons、edgeX、Titan Builder和Morpho;Meteora当时以10亿美元以上费用排名第一,现在排名第九
- 轮换是典型的(如去年报告所示)。五个例子说明它如何继续:
- Robinhood推出其链直接进入费用最高的生态系统前三
- Hyperliquid可能结束永续合约领导者的常规轮换
- Morpho的策展人市场经受住了借贷低迷
- 启动平台和新形式的收藏品引领消费者费用
- 交易界面现在占钱包板块的80%以上
Robinhood推出其链直接进入费用最高的生态系统前三
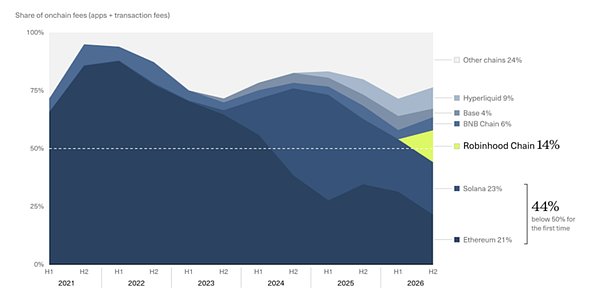
区块链的生态系统费用是 a) 其赚取的交易费用加上 b) 其上运行的所有应用的费用:
- 2026年Q3,Solana和Ethereum合计首次低于50%;两年前Ethereum开始失去其生态系统费用的多数份额
- Robinhood Chain于7月成功上线,以2026年Q3 14%的份额从Hyperliquid手中夺得第三名
Hyperliquid会结束永续合约领导者的常规轮换吗?
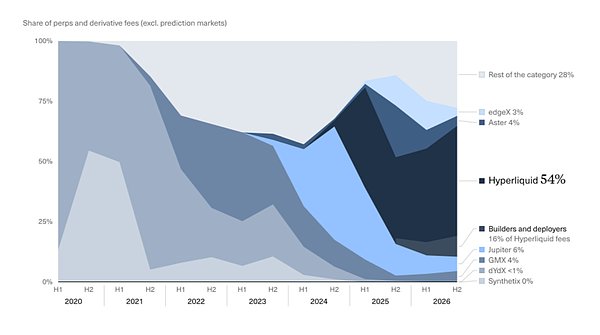 来源:1kx Research,构建者列表和费用通过DefiLlama
Hyperliquid是按交易量和费用计算最大的链上永续合约平台,是继dYdX、Synthetix、GMX和Jupiter之后第五个领导该品类的协议:
- Hyperliquid比之前的市场领导者走得更远,通过构建者代码将第三方前端货币化,并通过第三方运营市场(HIP-3)扩大RWA市场覆盖和交易活动。
- 构建者和部署者份额占Hyperliquid费用的16%,稳步增长
- Hyperliquid即将连续两年按费用领先永续合约DEX,比之前的竞争对手更长,并在2026年扩大份额:Hyperliquid是否即将结束费用领导地位的常规轮换?
Morpho的策展人市场经受住了借贷低迷
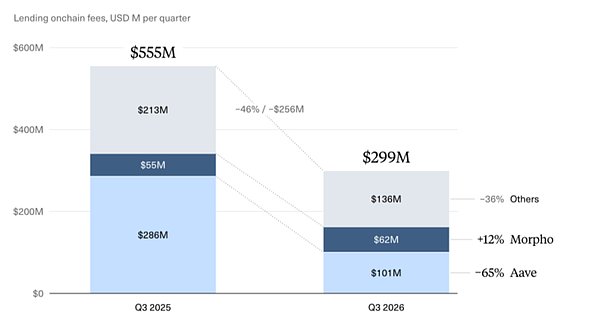
借贷市场的用户支付费用同比减半,由领先协议Aave驱动:
- Morpho,按费用排名第二,2026年Q3达到6200万美元,甚至略有增长;这些费用主要由Steakhouse或Gauntlet等风险策展人赚取,他们在Morpho上管理市场
- Aave在2026年Q2 KelpDAO漏洞后存款大幅下降,正在缓慢恢复
- 两个平台都在努力赢得代币化国债和信用挂钩RWA的借贷市场
第04节 市场如何估值创收者?
向代币持有者分配价值是2026年市场奖励的:股息代币指数年初至今回报82%,而分配型应用现在与上市公司交易水平相当;只有区块链保持溢价
向代币持有者分配价值是2026年推动表现的因素
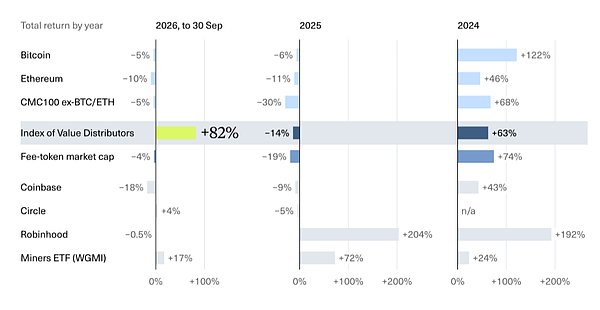
约40%的区块链收入可通过代币或上市公司公开投资。其回报驱动因素:
代币:向持有者分配价值是2026年回报和估值的关键因素
- 支付持有者最重要:股息代币指数在2026年跑赢BTC(+82%);同时,应用的费用分配创下纪录
- 公共交易所和经纪商的估值倍数如价格/费用、价格/销售额介于分配型DeFi和消费者协议之间。区块链保持约2,000倍的估值溢价。
- 协议扩张所需更少:相对于筹集金额,领先协议赚取的收入显著多于上市公司
上市公司:持续赢家拥有多元化收入
- Robinhood是我们组中表现最好的;自2025年Q1以来,区块链收入占其总收入的20-30%
- 矿工每年回报两位数,与多元化进入AI有关
- Coinbase自2024年以来的回报接近以太坊
支付代币持有者在2026年跑赢比特币
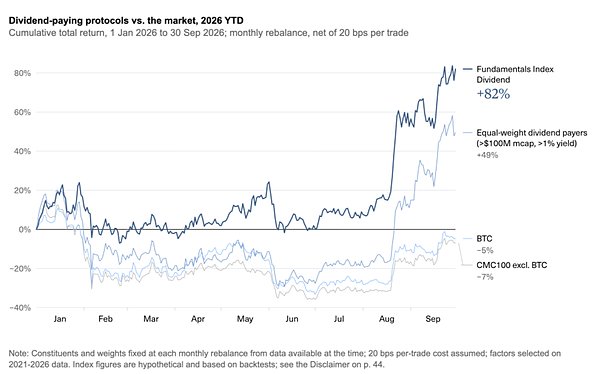
我们分析了60多个影响代币表现的因子(2021-2026):
- 向持有者分配的价值(支付"股息")是相对于其他代币跑赢的最强驱动因素(参见完整分析)
- 近年来跑赢比特币很罕见,直到2026年,如加权和等权重"股息指数"所示。
- 其他因子要么是从"分配价值"中获得相关性的超集(例如"有代币销毁"、"费用生成"),要么没有效果。
- 2026年Q3有创纪录的283个协议向代币持有者分配价值,而分配率(与费用的比率)在2026年也创下新高
公共交易所和经纪商的估值倍数介于分配型DeFi和消费者协议之间
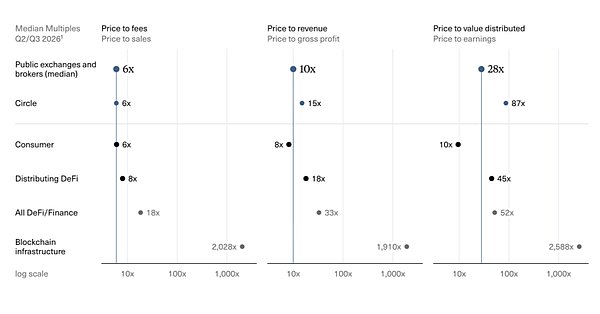
Q3为协议,Q2为上市公司,倍数基于FDV
上市公司:Coinbase(8倍)和Robinhood(17倍)的市销率较高,Gemini和eToro(均约3倍)较低
消费者:所有倍数均为6-10倍,表明费用中传递给持有者的比例很高
DeFi:分配价值的协议倍数较低。在DeFi内部,DEX和借贷协议的倍数最低
区块链基础设施:按费用计算约2,000倍,按持有者收入计算与应用一致
过去几个季度的价格/费用比率相对稳定,但从长期(自2021年以来)来看有所下降
相对于募集金额,领先协议赚取的费用多于上市公司
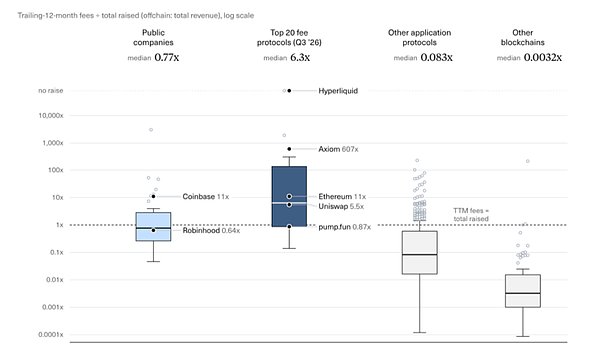
由于底层基础设施的效率,协议以更少的募集金额更快地赚取收入(每美元募集金额的TTM费用):
- 一些顶级收入者没有募集任何资金,但赚取了可观的费用,例如Hyperliquid(TTM 9.39亿美元)和Fragment(TTM 3.78亿美元)
- 在上市公司中,交易所、经纪商、资产管理公司和稳定币/代币化公司约为1.1倍(中位数),而比特币矿工(0.4倍)拉低了整体中位数(不含DAT,中位数0.07倍)
- 像Binance这样的大型私营交易所未显示——其中位数估计约为2.3倍
- 区块链与其价格/费用比率一致,比率比应用和公司低几个数量级
第05节 2027年应该期待什么?
随着关键趋势的持续,收入应该会复苏,有三个主题值得关注:链上数据日益重要、AI对链上收入影响的不确定性,以及代币和股票特征不断演变的融合
关键趋势持续,另有三个主题值得关注
我们预计本报告的关键趋势将在未来几个季度持续:
- 区块链基础设施进一步扩展,使更多应用能够在其上货币化,并继续其收入份额的下降
- 机构和更广泛经济采用增加,受监管明确性和代币化推动
- 大型上市公司继续增加其收入捕获
除此之外,三个主题可能变得更加重要:
- 显而易见的:链上数据作为新的阿尔法
- 有争议的:"机器原生经济"能否推动链上收入?
- 外卡:代币变得更像股票,而股票变得更像代币
链上数据作为新的阿尔法:RWA永续合约在华尔街休市时发出价格信号
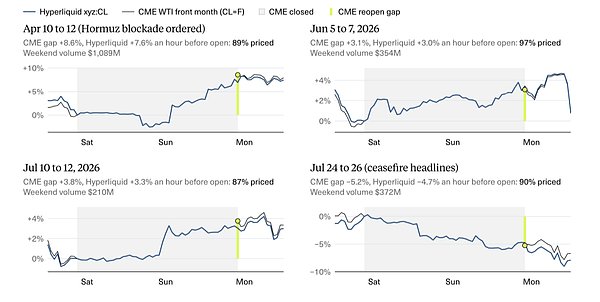
来源:Hyperliquid、Yahoo Finance
RWA永续合约和预测市场提供更准确的休市和Pre-IPO价格信号:
- 周末:在伊朗冲突最大的周末,Hyperliquid石油永续合约定价了CME WTI重新开盘缺口的87-97%。
- Pre-IPO价格:SpaceX在其IPO前7个月在链上交易
- 甚至天气预报,如Crosier在最近一篇论文中评估的那样
- 这些市场按TradFi标准仍缺乏流动性,但信号开始变得重要:Bloomberg将Hyperliquid RWA永续合约数据和稳定币数据添加到其终端。Allium详细介绍了链上作为替代阿尔法的更多例子。
链上数据有助于预测公司的财报电话会议
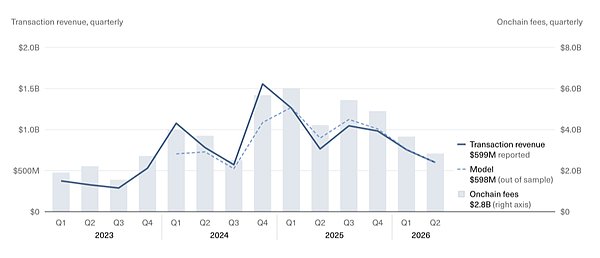
对于收入严重依赖区块链收入的公司,链上数据有助于预测其收益,使其成为分析师的基线要求:
- Coinbase:自2025年以来,对我们的链上用户支付费用进行简单回归,预测收入的误差中位数<2%;CoinMetrics和Messari/Blockworks定期发布低个位数误差的估计
- Circle:USDC供应可在链上追踪,因此收入估计误差低于1%(例如Allium)
- 比特币矿工:难度、区块奖励、费用和矿池支付地址都在链上,因此季度挖矿收入可在月度生产发布之前从哈希价格乘以已实现哈希率推导出来;剩余误差在于电力成本和AI/HPC合同
除了建模,预测市场还提供上市公司季度收益的市场;CBOE和Robinhood宣布了SEC监管的KPI/收益合约。
"机器原生经济"能否推动链上收入?
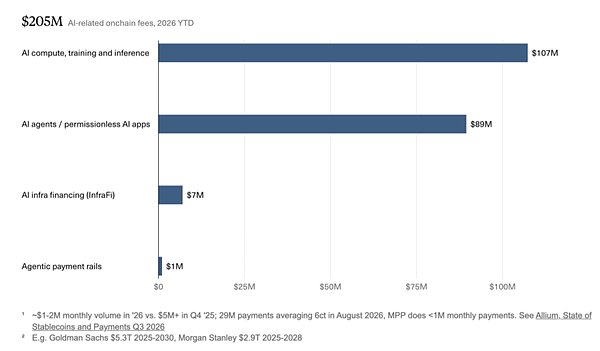
BlackRock的"机器原生经济"认为AI通过代理支付和计算成为数字资产的需求来源。如今它们在区块链轨道上的规模有限(参见Fanti和Jules),仍处于早期阶段:2026年年初至今链上用户支付费用约2亿美元。
正如我们在"信任成本论点2.0"中所述,我们相信这两个领域将变得更具相关性:随着智能变得更便宜,瓶颈转移到可信部署(凭证、数据访问、政策、支付)。然而,目前牵引力较低:
- 代理支付轨道:x402展示了促进高容量微支付的能力,但此后活动有所下降¹);其他标准要么停滞(Stripe/OpenAI的ACP),要么缺乏使用数据(Google的AP2、Visa的TAP)。鉴于领先代理框架与卡网络的整合,区块链支付轨道可能在传统支付仍受限的地方更具相关性,如跨境、高价值和服务不足市场的交易。
- 计算市场:链上永续合约和预测市场的交易量很小,仅个位数百万,大部分牵引力在相关股票和ETF上;CME于10月开始H100和B200期货;Kalshi的CEO预测到2030年计算期货价值100万亿美元以上²)。这应该有利于去中心化AI计算、训练和推理网络以及InfraFi协议,后者今年产生了700万美元的协议费用(例如USD.AI,贷款量超过3亿美元)
代币变得更像股票,而股票变得更像代币
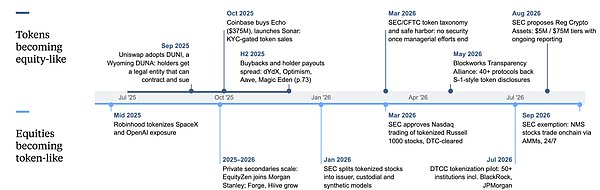 代币变得像股票
- 2025年下半年:回购和持有者支付蔓延:dYdX、Optimism、Aave、Magic Eden
- 2025年9月:Uniswap采用DUNI,怀俄明州DUNA:持有者获得可以签约和起诉的法律实体
- 2025年10月:Coinbase收购Echo(3.75亿美元),推出Sonar:KYC门控代币销售
- 2026年3月:SEC/CFTC代币分类和安全港:一旦管理努力结束即非证券
- 2026年5月:Blockworks透明度联盟:40多个协议支持S-1式代币披露
- 2026年8月:SEC提出加密资产法规:500万/7500万美元层级,持续报告
股票变得像代币
- 2025年中期:Robinhood代币化SpaceX和OpenAI敞口
- 2025-2026年:私募二级市场扩大:EquityZen加入Morgan Stanley;Forge、Hiive增长
- 2026年1月:SEC将代币化股票分为发行人、托管和合成模型
- 2026年3月:SEC批准Nasdaq交易代币化Russell 1000股票,DTC清算
- 2026年7月:DTCC代币化试点:50多家机构包括BlackRock、JPMorgan
- 2026年9月:SEC豁免:NMS股票通过AMM在链上交易,24/7
我们在"信任成本论点"中将链上资本形成归类为即将成为成熟市场。其下两个趋势可能加速其融合:
- 代币试图向持有者提供超越经济承诺的保证。显然市场开始奖励这一点,例如通过估值部分所示的价值分配。
- 股票市场获得更多代币特征
结论和展望
2025年牛市的结束也标志着区块链收入的峰值。收入在Q3相对于Q2再次上升,尽管有所下降,2026年仍有望达到约1000亿美元。
在这次回撤中,与机构和更广泛经济采用相关的收入正在增加,2026年达到区块链收入的30%。这种转变伴随着TradFi公司在整个栈中的活动和所有权上升,从区块链基础设施到中间件再到DeFi应用和前端。
货币化的协议数量持续增加,对投资者更相关的是,向持有者分配价值的协议数量处于历史高位;在2026年,投资此类协议显著跑赢比特币和市场。
展望:监管顺风、代币化资产数量增长以及市场价格转向信号表明未来几个季度区块链收入呈上升趋势,延续上述转变。这是"TradFi与加密融合"的一个方面,使得对链上数据的持续分析比以往任何时候都更加不可或缺。我们定期分享我们的观察和收入仪表板的更新,并始终愿意与投资者和创始人深化讨论。
 1

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 被前员工爆另一段婚外情 英伟达董事会准备罢免黄仁勋
大漂亮加密观察
 如果加密市场不再有牛市 我们该怎么办?
区块链骑士
 币安往左 Upbit往右
链捕手ChainCatcher
 个税收入增长 90%:加密货币征税还远吗?
刘红林律师
 Elysium何以成立?
金色精选
 美联储的两难抉择
周子衡
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部