 Android & iPhone
OpenAI钱包扼杀了Crypto与AI的支付叙事?
区块链骑士
刚刚
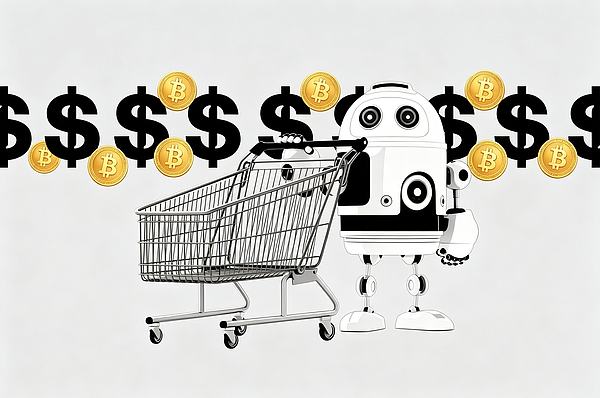
最近OpenAI推出了ChatGPT Wallet,并与美国运通、Mastercard和Visa等机构合作,让AI Agent能够代表用户完成购物支付。这意味着,AI正在从帮用户搜索商品、比较价格,逐渐走向真正参与消费。
用户可以绑定银行卡,让Agent在获得授权后代为购物。支付前,用户可以查看商品、商家和总金额,再通过Face ID或指纹验证完成确认。整个过程Agent和商家不需要接触用户真实的银行卡信息。
需要注意的是,它并不是一款支持加密资产存储和转账的钱包,而是连接AI Agent与传统支付网络的工具,其核心思路是让Agent在用户授权范围内使用现有银行卡完成交易。
这对加密行业来说并不是一个好消息,至少过去关于Agent钱包的部分想象需要重新思考。
此前加密行业一直看好AI Agent与稳定币的结合,随着Agent逐渐具备自主执行任务的能力,它们可能需要购买算力、调用API、获取数据,甚至向其他Agent支付服务费用。
传统银行卡主要服务于人与商家,在高频、小额和自动化支付方面存在一定局限,稳定币则能通过区块链实现全天候转账,并将支付直接嵌入程序和智能合约。
Coinbase推动的x402协议就是一个典型例子,服务提供方可以通过网络请求向Agent收取费用,Agent完成支付后便能继续使用服务。Stripe也在探索通过Base上的USDC,为API和其他机器服务提供自动支付能力。
但ChatGPT Wallet的出现说明,Agent支付并非一定要依赖加密货币。
对于替用户购物、订酒店等场景,银行卡已拥有成熟的支付网络,用户没必要为了让Agent付款,再去购买稳定币和管理私钥,普通消费者显然更愿意选择简单的方案。
从趋势看,Agent与加密货币的结合依然可行,只是应用场景需要重新划分。
当Agent主要服务于个人消费时,银行卡更有优势。但当交易发生在Agent与Agent之间,或者跨平台完成高频小额结算时,稳定币和智能合约仍有发挥空间,只是目前场景还是偏弱,易用性也需要提升。
此外,加密行业的机会也不只局限于支付,未来不同Agent之间如何确认身份、建立信任、验证任务结果,以及出现交易纠纷后如何追责,同样需要基础设施。以太坊生态正在推进的ERC-8004,便是在探索Agent身份和验证机制。
过去行业更关注如何给Agent配置钱包和代币,但OpenAI正在证明,Agent可以直接接入传统金融体系。
至少目前看来,单纯给Agent套上一个加密钱包,已经不足以支撑一个新的行业叙事,实践出真知可能说的就是这个道理。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 比特币要涨到25万美元 挖矿才追得上AI收租
IOSG Ventures
 离职几天就上演“逼宫”大戏?黄仁勋的底牌 远超你想象
Bitkoala考拉财经
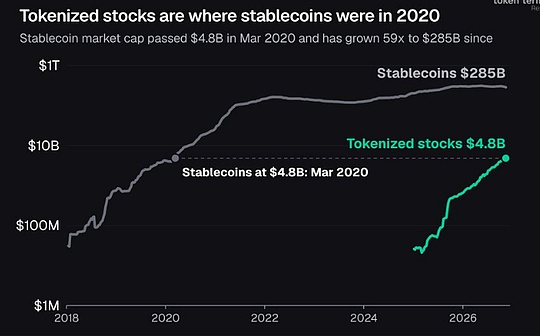 代币化股票是下一个稳定币
金色财经
 BTC持续低迷 见底了吗?
金色精选
 1亿欧元从银行流向链上:法国银行黑客大案始末
吴说Real
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部