

 Android & iPhone
拆解流动性飞轮:交易平台的护城河是怎么一环一环增厚的
ODIG Invest
刚刚
一个交易平台是如何成长起来的?
叙事、牌照、撮合、费率等因素都需要考量,但无论 CEX 或 DEX,其长期价值最直观的体现,就是流动性的厚度。
交易平台如何一步一步建立起属于自己的流动性飞轮,是最值得观察的护城河。
本报告将交易平台流动性飞轮拆成可判定的结构,沿过去加密周期为主轴,观察每一代交易平台的流动性飞轮如何转动,厚度如何被积累,并推演该赛道的未来趋势。
流动性飞轮:定义与解剖
一个完整的交易平台流动性增长飞轮可以这样描述:
流量进入 → 交易成本下降(深度提升/点差收窄/执行变好) → 真实交易量增长 → 订单流更有价值 → 更吸引做市商/机构/大户 → 订单簿更深 → 进一步提升流动性
随之而来的,还包括平台收入提升、基础设施及产品更新、增加激励等等,继续增强流动性。
在这个飞轮中,我们提炼出一条核心走向:平台将外部订单流内生化,变成可复利的流动性存量。这是交易平台长期价值的核心,例如,在头部的 CEX/DEX 中,一个新资产即使比其他交易所晚几个月上线,很快交易量还是会超过其他平台。
核心飞轮,至少需要以下四步的自转:
做市供给增加 → 订单簿深度提升及滑点降低 / 点差收窄 → 交易者留存(真实订单流增加)→ 做市商 PnL 改善 → 回到做市供给
(* 点差收窄:最优买价和最优卖价之间的差变小。
* 滑点降低:取决于订单簿深度,实际成交价更接近下单时看到/预期的价格。
* PnL:Profit and Loss,做市商做市后的总收益/亏损。 )
需要注意,通过补贴(积分、返佣、零费率、空投预期、独家做市协议等),能够人为压低点差、拉高留存数据,但随着补贴滑坡,若做市商在不含补贴的口径下 PnL 无法自撑,飞轮会反向坍塌,出现报价撤出、点差走阔、交易者流失、做市商进一步撤出等等。
这个反向螺旋最为致命,是过去三年几乎所有 Perp 项目在 TGE 后崩塌的原因之一,这与团队能力、技术选型、营销投入均无关。
我们搭建以下观察核心飞轮的框架,通过可观测可跟踪的指标,对交易平台真实内生流动性和付费/补贴而来的流动性进行判断:
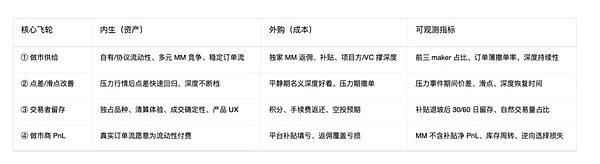
以上,核心飞轮的四个因素(① 做市供给 ② 点差/滑点改善 ③ 交易者留存 ④ 做市商 PnL)决定了飞轮是否能转起来,没有替代。
此外,我们再给出一些影响因素,来决定这个飞轮能否越转越大(这些因素失效不会导致平台停机,但会让飞轮长期空转、无法沉淀为平台资产):
(1)价值捕获:
交易费用最终流向谁。即便核心飞轮带来高成交量和高总手续费,如果大部分费用流向外部前端、LP、生态激励、做市返佣或补贴,增长也未必沉淀为协议资产。可观测费用捕获率(revenue / fees),即每 $1 手续费中有多少成为协议/平台收入。
(2)收入留存率:
收入是否回流为流动性。协议收入若用于增厚协议自有流动性、补充保险基金、提高做市激励、改善撮合与风控能力,就会形成正反馈;若收入主要流出体系,主飞轮会依赖外部输血。核心观测指标是收入留存率,以及留存资金向深度、滑点、保险基金覆盖率和真实交易量的转化效率。
(3)正反馈机制:
平台币价格与交易平台流动性增长之间的相互强化。若平台币具备手续费折扣、质押权益、保证金用途、回购、收入分配、治理或做市激励等真实效用,代币价格上涨会增强用户参与、激励预算、抵押能力或生态预期,进而改善流动性与交易量,再进一步会提平台价值预期,形成正反馈。若代币缺乏实际效用,持续性较弱。由于并非所有平台币效用都一致,具体案例具体分析。
(4)流动性复用:
成熟品种的流动性、用户与做市网络,能否为新品种冷启动。若已有主流品种积累了真实交易流、做市商关系、保证金资产和风控能力,新品种上线时更容易获得初始深度、成交量和用户关注;新品种成功后又增加平台交易场景,提高用户留存和资金效率。可观察新品种上线首月来自平台既有用户/资金的交易量占比。
因此,一个交易平台需要回答:
流量获取/分发能力:用户从哪来?是否可持续?
流动性驻留能力:订单簿/LP/资金池为什么会留在这里?
价值捕获能力:fees、revenue、staking、buyback、分润能不能回流到平台或 Token?
留存/抗迁移能力:一旦补贴下降、行情变化、竞争者出现,用户为什么不走?做市商为什么不撤?
周期与流动性范式的演进
往届周期可划为流动性范式的几个阶段:
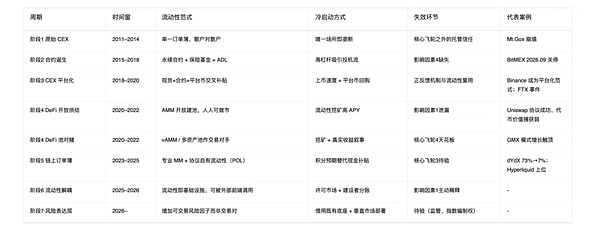
接下来将拆解以上每个阶段:
阶段 1 :流动性集中于极少数场所
Mt.Gox 曾长期是全球最主要的比特币交易场所,流动性依托场所唯一性自行运转。2014 年 2 月,Mt.Gox 因 BTC 失踪事件崩塌,问题暴露于飞轮之外的托管环节。
这意味着流动性再深,若资产安全性无法保障,深度可在一夜之间清零。
阶段 2:从单品种到平台化
本阶段的核心创新是永续合约产品的出现,行业首次完成交易品类的重大突破。 2016 年 BitMEX 推出的永续合约是加密史上最重要的创新产品,其以高杠杆吸引投机用户,完成了高效的冷启动。
但很长一段时间内,其品种和保证金资产单一,平台化飞轮未能同步增大。
阶段 3:从中心化平台的流动性复用与链上信任的建立
阶段 2 末期,Binance 入场,用阶段 3 的平台化范式完成对 BitMEX 的替代。它产生了几乎将第四个因素,流动性复用,推至最强:在实现了安全性的前提下,Binance 的长期飞轮不仅仅是单纯的低手续费后或更快的撮合技术,更把上币、现货、合约、保证金、机构对冲和平台币激励共同促成了用户留存与流动性网络。
在核心飞轮的基础上,它的影响因素还可以拆成这样的正循环:
上币速度快 → 长尾资产形成早期交易场所 → 散户和项目方聚集 → 现货流量沉淀为合约保证金 → 合约市场冷启动 → 合约深度提高 → 专业交易者和机构进入对冲 → 合约价格发现反哺现货定价权 → 平台成为全球价格参考 → 多品种流动性沉淀/复用再反哺新币
另一个案例,FTX 将第三个影响因素(正反馈机制)推至极端:
FTX 曾经也有强大的表观飞轮:现货、合约、做市、机构关系、Alameda 流动性、FTT 激励共同构成高增长叙事。但其用流动性极差的自有代币充当整个平台的流动性基础,平台币价格的下跌即击穿核心飞轮。一个估值约 320 亿美元的商业体在九天内崩塌。
它的问题是正反馈机制的失效:平台币与资产负债表、做市能力、抵押体系过度耦合。如果平台币被用来支撑交易平台自身的偿付能力或账面流动性,可能成为危险的系统性杠杆。
阶段 4 分支之一:开放式流动性供给侧的成功
本分支的创新在于流动性供给侧的开放化。这是行业首次出现流动性自发形成、而非平台主动提供的范式。
AMM 机制与 Uniswap 出现,这一范式的核心突破是让任何人都能成为做市商。流动性供给从中心化团队加少数机构的封闭模式,转变为开放资金池与市场自组织的开放模式。流动性核心飞轮的第一环因此完全内生,协议本身无需直接投入做市资金。
但该范式同时暴露了此前未被定价的问题:核心飞轮可正常运转,但协议层无法有效捕获价值。
此后,这也成为此后全行业重视费用、回购、销毁、质押等机制的起点。
阶段 4 分支之二:被动流动性的天花板
这条分支尝以资金池直接替代做市商,启动阶段证明可行,但在规模化时撞上结构性天花板:GMX 的 GLP(GMX 流动性提供凭证)多资产池直接作为交易者对手方,流动性提供者赚取手续费,但承担交易者盈亏的反向敞口。交易者盈利,则流动性提供者亏损。
这个模式在早期是有效的:自 2021 年 8 月起的 15 个月内,协议为 LP 侧创造了近 1 亿美元净 PnL(盈亏/损益)。在规模化时期,该模式后遭遇天花板,集中于核心飞轮的深度供给环节:
其一,深度上限被总锁仓量硬性锁定,深度受池子规模约束; 其二:流动性提供者与专业交易流呈对抗关系,规模越大越吸引套利者进入;其三:难以形成传统做市商竞争的多元报价结构。
后续这一分支逐渐让位于阶段 5。结论是:被动流动性可以启动飞轮,但无法放大飞轮。
对照以上两个分支,都试图用“开放式”或“被动流动性”绕开做市商冷启动难题,但失效在不同环节。
这解释了为什么下一个阶段必须同时解决两件事:既要专业的做市供给,又要协议级价值捕获。
阶段 5:这一阶段是链上订单簿时代
dYdX 曾握有约 73% 的链上永续份额,其技术侧值得肯定。但其份额在 v3 至 v4 迁移中因摩擦流失,十二个月内跌至约 7%,代币超跌。
这鲜明的表示出:流动性不是存量资产,是每天都在重新竞标的流量。该平台在迁移期,核心飞轮被人为打断了。核心飞轮的第三环,即交易者留存与其上游的分发入口失效。
技术只能解决执行效率,深度也不等于流量,飞轮转起来之后,后续的用户留存、入口分发、迁移成本等等都需要保持竞争力。
几乎同期,Hyperliquid 上位。这是阶段 5 的最重要的 DEX 飞轮样本。
Hyperliquid 用协议自持流动性(POL/HLP ),先把核心飞轮的第一步“做市供给”内生化:
团队 / 协议相关资金通过 HLP 提供初始做市能力;
点差和深度接近 CEX,吸引高频交易者和专业 taker;
→ 无 VC 叙事,积分投向需求端;
→ 交易费流入 HLP 和回购体系;
→ HLP 增厚后继续扩大做市能力;
→ 深度提升后进一步吸引交易者。
这与“先发积分、后找做市商”的 perp DEX 有很大差异。到这里,其核心飞轮,以及前三个影响因素:价值捕获,收入留存率,正反馈机制都已到位。
阶段 6:流动性从交易所本体解耦
到 2026 年,流动性开始变成可被任何前端调用、任何人可部署市场的基础设施层。飞轮转得更快,但转轴上的价值捕获在变薄。流量获取的压力给到更前端,甚至是 AI。
HIP-3 是 Hyperliquid 从 阶段 5 进入阶段 6 的关键。在核心飞轮转起来之后,Hyperliquid 试图把上币权/市场创建权开放给 builder,让外部部署者、LP、前端和新资产共同扩张交易品种。
这是链上版本的 CEX 第四个影响因子(流动性复用):让一个平台的现有交易者、保证金和深度,成为新品种的冷启动来源。
这样,HIP-3 正将 Hyperliquid 从 Perp 推向链上交易市场基础设施。 但短期内有所牺牲:以及市场部署者、LP、builder、前端分走价值捕获,让价值捕获和收入留存这两个影响因素变薄。
结合其他一些生态调整如手续费分流、第三方 MM 进入等行为去看,这更像是主动选择的结果:当前阶段,协议主动把费用让给生态,以换取部署速度与品种广度。
阶段 7:可交易的风险敞口
前几个阶段的增长方式本质主要在于 Crypto 资产数量。例如,阶段 1 靠场所稀缺,阶段 3 靠上币速度,阶段 4 靠零摩擦建池,阶段 5 靠执行质量,这些阶段的增长单位是 Crypto 交易对,我们也看到了,在 Crypto 资产暴增与 Meme 大爆发之后,交易对的数量几乎泛滥。
新的思路出现了,在可以预见的下一个发展阶段, 增长单位被换成“可交易的风险敞口”的数量。
以 TradeXYZ、Paragon 等新平台样本为例:
(1)TradeXYZ
把传统资产(RWA)与链上 perp 流动性连接,让用户在不同账户余额之间转移 USDC 抵押品,让同一套资金在 crypto perp、equity perp 和 spot 之间切换,降低了资金迁移摩擦,提升了全平台抵押资产的使用密度。
流动性来自新的可交易风险敞口。数据支撑了这一点,新的资产类别成为了 HIP-3 增长主引擎之一,约 90% HIP-3 OI 来自 TradeXYZ,其中,指数类 perp 能快速形成独立深度,RWA perp 的 OI 是可持续扩张的。
注意,在 TradeXYZ 的流动性飞轮中,第一环(做市供给)是“借”来的,而非补贴式“租”来的:
Hyperliquid 原生交易者与做市商 → 接入 equity / RWA perp → 同一套 USDC 抵押品复用 → 新市场更快形成 OI → OI 吸引更多做市报价 → spread 收窄 → 更多交易者进入 → Hyperliquid 整体流动性被增厚
(2)Paragon
是部署在 Hyperliquid 网络上的 crypto-native market infrastructure 项目,基于 HIP-3 permissionless upgrade,将 BTC dominance、TOTAL2 等原本用于图表分析的指标转化为可交易永续合约;定位为 Derivatives / Quant & Trading Tools。
它将分析指标与市场叙事变成可交易资产,例如:
BTC dominance,BTC 与市场整体风险偏好的关系;
TOTAL2,altcoin 总市值风险;
OTHERS,长尾资产 beta
这个飞轮是:
市场讨论度/注意力(如 BTC.D / TOTAL2 / OTHERS)→ 过去由现货组合间接表达 → 现在将指标做成 perp,交易者可直接多空叙事 → 新 OI 形成 → 做市商获得新报价场景 → Hyperliquid 底层流动性利用率提升。
由此可以看到,它们让 Hyperliquid 的流动性从单一 crypto perp 市场,扩展到 RWA、指数、叙事与宏观表达。底座提供流动性底座,垂直产品提供新需求,二者相互增厚。
这里,我们引入更多的对于进行新型交易平台的流动性飞轮进行观察与讨论,并引入对未来交易平台的预判:
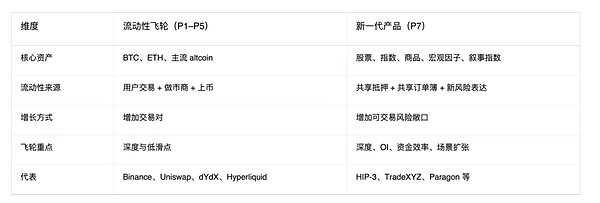
在 RWA 资产、预测市场热度上升的当下,流动性飞轮的增长上限正在变化。 Crypto 交易对的数量,取决于有多少可交易资产;而可交易的风险敞口,则 取决于市场对多少种结果、事件概率或定价关系存在分歧。
这个飞轮是:
可交易风险因子越多 → 交易场景越多 → 抵押资金使用率越高 → 做市商可报价资产越多 → 平台整体未平仓合约(OI)规模与手续费密度越厚
这是对核心飞轮的一种加持,从外部持续为核心飞轮的第 3 环(交易者留存)注入新的交易动机,同时提高 1 环(做市供给)的资本效率,因为同样的抵押品将覆盖更多市场。
未来,新的交易平台,可能是在产品层上继续叠加新的可交易层。即是说,未来的平台未必需要重新获取全部用户,也未必需要重搭撮合底座,而是直接在 Hyperliquid 或者 Hyperliquid “们”之上,扩展新的交易场景。
下一阶段的流动性飞轮和交易平台是怎样的?
重新聚焦当前,即阶段 6 与阶段 7。
第 6 阶段,流动性正在与交易所本体解耦。过去,交易所拥有订单簿、用户、上币权和撮合系统;现在,流动性可以被前端调用,市场可以由 builder 部署,订单流可以由积分、零费率、空投预期或外部分销导入。
交易所结构本身可以被拆开:
撮合可以独立;
前端可以独立;
市场创建可以独立;
做市资金可以独立;
订单流可以由积分、社群、API、聚合器、builder 分发;
流动性可以成为可调用基础设施。
这会让核心飞轮转得更快,因为更多外部参与者帮助平台扩张。但也会让第一个影响因素(价值捕获) 变薄,因为价值被更多角色分走。
所以,第 6 阶段的参赛者们需要回答:
谁能在开放流动性网络中,仍然保留足够的净收入、风险控制权、品种定价权和用户注意力?
TradeXYZ 与 Paragon 的共同启示是:下一代流动性的增厚需要叠加。这类创新的交易平台,正在把 Hyperliquid 的底层流动性进一步产品化、场景化和资本效率化。
以上是对具体表现的阐述,我们整理为表格,以更清晰地展示后续流动性还能从哪些方向增厚:
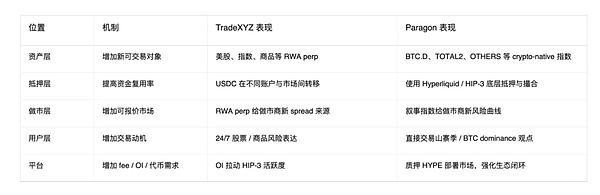
小结
无论是 CEX 或 DEX,将流动性转化为自身的护城河,是其长期价值的重要体现。
在第 6 阶段与第 7 阶段,这个判断正在变得更难成立。流动性可被前端调用、满足质押条件的主体可以部署市场、任何存在市场分歧的指标都能被做成永续合约,流动性汇聚于某一新平台的门槛显著提高。
我们提出以下预判:
当手续费在协议、部署者、前端与流动性提供者之间分层分配时,我们需要站在更宽的视角,观察整条流动性栈上,价值如何被沉淀。单纯以平台为单位的分析,在费用分层结构下可能低估或误判协议、部署者与前端之间的真实收益归属。
下一个周期,胜负手可能在于在第四个影响因素:流动性复用。
我们看到很多链上 DEX 的案例,积分、空投、短期的零费率等方式是“租”来的流动性;另一方向,流动性外包会稀释价值捕获,规模增长与协议收入可能是背离的。
如何做到流动性复用?做到“某一类风险表达方式的独占”可能是一种回答,或将这条路径推到新的量级。
判断标准正在从流动性归属转向需求归属。
第 6 阶段,核心问题是“谁拥有流动性”,第 7 阶段,进一步变成“谁拥有需求和分发权”。这项转变带来的新问题,需要进一步考虑风险表达和用户关系。
平台型护城河的覆盖面通常宽于垄断型护城河,前者提供更好的基础设施和分发环境,后者的拥有更深的流动性。
这影响了估值逻辑:尤其在 builder-deployed 这类模式下,协议层未必直接捕获全部价值,部署者迁移成本、用户关系、风险表达权、分发能力 会变得更关键。
对 2026 年之后的任何流动性基础设施来说,这都是首先要回答的问题。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 Crypto创业黄金期结束了吗?新机会又在哪?
区块链骑士
 美国财长站台Crypto:稳定币是美元霸权的新武器 也是美债的新买家
深潮 TechFlow
 Robinhood Chain退烧之后 钱留在了哪里
ODIG Invest
 AI对人到底意味着什么?
腾讯研究院
 英伟达既是卖家 还是金主和最后的接盘方
金色精选
 黑灰产的“支付宝”?解密东南亚担保平台
吴说区块链
 大户入场之后 以太坊质押真的越来越「中心化」了么?
imToken
 AI需求还在涨 债券市场为什么先慌了
戈多GodotSancho
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部