 Android & iPhone
木头姐的基金上链了——500美元就能当LP
比推 Bitpush News
刚刚
作者:比推
一场静悄悄的权力转移,正在以太坊的区块里发生。
2026年9月24日,Cathie Wood(木头姐)掌舵的ARK Invest宣布,将旗下规模约13亿美元的ARK Venture Fund(ARKVX)通过Securitize平台进行代币化,首发上线以太坊。
这是ARK旗下第一只被搬上链的基金,也是迄今最大规模的主动管理型风投基金链上迁移案例。
500美元就能买到“独角兽组合”
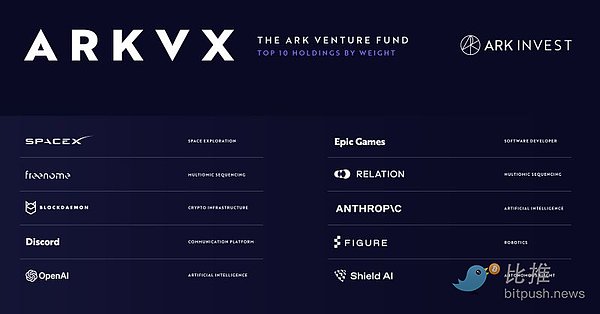
ARKVX在2022年成立,是一只主动管理的封闭式区间基金,专投颠覆性创新领域的私营和上市公司。截至2026年6月30日,基金规模约13亿美元,持仓包括SpaceX(占比约7.54%)、Kalshi、Ayar Labs、OpenAI、Stripe、Anthropic、Databricks等一批让散户垂涎却摸不到的明星公司。
代币化改变了什么?
最低投资门槛降到了500美元,美国零售投资者可以直接用USDC认购,份额以代币形式存在于链上钱包中,实时可查、可追踪。Securitize收取2%的交易费,申购是异步的——你先提交USDC,按当日NAV定价后再拿到代币,但整个订单流程在链上留痕。
ARK Invest总裁兼首席运营官Tom Staudt在彭博社采访中透露:“这是我们的第一步。目标肯定是把ARK的许多基金都代币化。”
木头姐自己的说法是:“把ARK Venture Fund代币化,是把我们对资本市场演进——甚至革命——的信念付诸实践。基于我们的研究,代币化有潜力从根本上重塑投资者接入和参与私人及公共金融市场的方式。”
背后推手
这件事能落地,有一个关键时间节点不容忽视:9月17日,SEC发布了俗称“创新豁免”的临时性监管豁免令,允许Tokenized Securities Venues在特定条件下进行代币化NMS股票的链上交易,豁免期五年,至2031年9月。
SEC主席Paul Atkins在声明中表示:“SEC正在采取重要一步,在其法定权限内,通过促进某些代币化股票的链上交易,把美国资本市场带入数字时代。”他还强调:“创新豁免虽然是临时的,但允许TSV在许可环境中交易代币化NMS股票,同时委员会考虑是否需要采取进一步行动来促进链上交易。”
这个豁免虽然针对的是股票交易场所,但它释放的信号非常明确:监管层不再把链上证券视灰色地带,而是开始搭桥。
更早之前,SEC已经在9月21日发布命令(Release No. IC-36333),修订了ARK的份额类别许可,允许其设立可在线交易系统上交易的Tokenized Class。
机构代币化正在从“试水”变成“标配”
如果你以为这是ARK一家的激进实验,那就低估了行业的动作密度。
贝莱德的BUIDL代币化货币市场基金在2026年8月重新夺回代币化美国国债基金的头把交椅,规模约28亿美元,占代币化国债市场约18.5%的份额。Franklin Templeton的BENJI代币化货币基金在2026年8月拿到了SEC的无行动函,获准让旗下注册基金投资于自家代币化产品。Apollo的ACRED代币化信贷基金规模达到1.31亿美元,通过Securitize发行,已在HashKey等平台上向专业投资者开放。
Hamilton Lane的Senior Credit Opportunities Fund代币化版本HLSCOPE在2026年6月上线TRON,成为首个在波场链上发行的Securitize资产。
从货币基金到信贷基金,从股票到风投,代币化正在沿着“最容易标准化→最难标准化”的路径逐层渗透。
Deutsche Bank的预测是,到2035年,代币化金融资产市场规模将达到3万亿至4万亿美元,而2025年这个数字仅约250亿美元。Binance Research的数据则显示,截至2026年9月15日,RWA市场AUM已达341.8亿美元,年初至今增长85.2%,其中股票类代币化资产增速最猛,YTD涨幅390.4%。
但是,Binance Research数据显示,目前只有极小比例的底层资产被搬上了链,而已经上链的资产中,只有约12%真正被用于链上金融应用——借贷、流动性池、抵押品等。代币化的故事,发行端只是上半场,真正的下半场是“上链之后能干什么”。
私募股权的“民主化”叙事,这次能兑现吗?
私募股权和风投一直是普通投资者最难触及的资产类别。顶级风投基金的LP门槛通常在百万美元级别,而且需要合格投资者认证。ARKVX把门槛降到500美元,叠加链上份额的透明性和可组合性,确实在“准入”层面迈出了一大步。
但需要冷静看到几个限制:
第一,流动性仍然有限。ARKVX是封闭式区间基金,赎回只能按季度进行,且每季度回购上限为流通份额的5%。代币化改变的是持有和转让的方式,没有改变底层基金的结构性流动性限制。
第二,估值透明度仍是老问题。私营公司的估值本身就有滞后性和主观性,链上代币的实时价格反映的是二级市场对NAV的预期,不代表底层持仓的真实公允价值。
第三,规模还很小。即便算上ARKVX的13亿,整个代币化风投/私募类产品的体量相对于传统私募市场仍然是零头。IOSCO在关于金融资产代币化的最终报告中指出,代币化仍处于早期阶段,采用情况在各类资产间不均衡,主要集中在固定收益产品和货币市场基金,股票和更广泛的二级市场活动仍然有限。
不过,方向已经不可逆了。
一家以“颠覆性创新”为标签的资管公司,把自己最核心的产品之一搬上公链,让散户用稳定币认购、用钱包持有、在链上追踪每一笔份额——这个动作本身就是对旧金融管道的一次投票。
旧的管道是什么?是T+2结算、是层层嵌套的中介、是只有特定圈层才能进入的资本游戏。新的水流是什么?是7×24小时的可编程资产、是钱包即账户、是代码层面的透明和可组合性。
这两者最终不会是谁取代谁,而是像Larry Fink说的那样——从两岸同时修桥,在中间汇合。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 凌晨惊雷——Bitget被盗超3.5亿美金
比推 Bitpush News

 木头姐的基金上链了——500美元就能当LP
比推 Bitpush News
 ENA暴涨背后——Ethena接上美股永续的影响有多大?
区块律动BlockBeats
 AI Agent 的兴起加剧了 AI 能力与社会资源的错配
孟岩的区块链思考
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部