 Android & iPhone
《数字资产税收确定性法案》通过审议 美国数字资产税制拟补齐哪些规则
FinTax
刚刚
引言
2026年9月16日,美国众议院筹款委员会以38票赞成、5票反对的结果通过H.R. 10357《数字资产税收确定性法案》(Digital Asset Tax Certainty Act,下称“法案”),并将其提交至众议院全体审议。该法案的推进距《CLARITY法案》在参议院关键程序性投票中失利不足24小时。
IRS在2014年发布的Notice 2014-21中将可兑换虚拟货币作为财产处理,出售、交换或使用数字资产购买商品和服务,一般按照财产交易规则判断所得和损失。此后,IRS和财政部又陆续就硬分叉、质押奖励、经纪商信息报告和计税基础等问题发布规则和指引。现有制度能够确定多数数字资产交易需要进入联邦税收体系,但在网络费、稳定币、数字资产借贷和高频交易等场景中,仍需将为普通财产或传统金融资产设计的规则套用于新的交易结构。
法案延续了数字资产作为财产的基本税务框架,同时针对不同资产和交易增加专门规则。涉及小额交易费用、稳定币、数字资产借贷、挖矿与质押、经纪商报告和自愿披露等多个领域。部分条款减少低金额交易的核算负担,部分条款把证券和商品税制中的既有规则扩展至数字资产,洗售、推定销售等反避税制度也被纳入。法案的作用不限于增加若干优惠,更在于明确不同数字资产活动应适用的计税、核算和报告方法。
法案关键修改
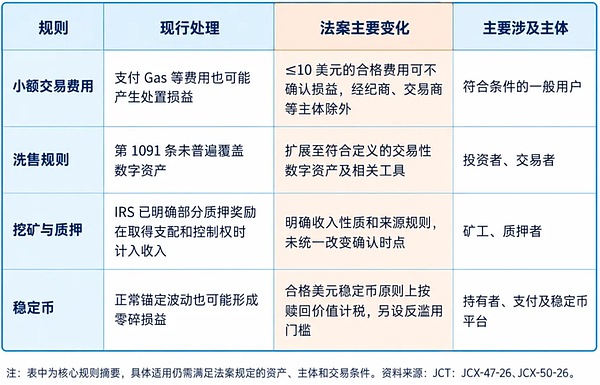
1. 小额交易费用的简化处理
现行法下,使用数字资产支付Gas费、网络费或其他交易费用通常构成数字资产处置。即使Gas费只有几美元,纳税人仍需确定用于支付费用的数字资产计税基础,并计算相应损益。
法案拟对特定小额费用设置最低数字资产费用例外条款(the de minimis digital asset fee exception),即纳税人就另一项数字资产交易支付的网络费合计不超过10美元,或在资产转让中以同类型数字资产支付的合格经纪费、交易费、流动性费用等合计不超过10美元时,无需确认任何损益。该规则适用于2027年12月31日后发生的资产处置行为。
为防止单笔金额较小的费用在大规模交易中累积成较大的申报和税收影响,以上豁免规定原则上不适用于数字资产交易者、经纪商、以业务形式为他人批量处理或协助验证数字资产交易的主体,以及上一纳税年度数字资产交易超过5,000笔的纳税人。
2. 洗售等反避税规则延伸至数字资产
法案在减少部分低价值交易核算负担的同时,也拟将传统金融市场的反避税规则进一步扩展至数字资产。《国内税收法典》第1091条的洗售(wash sale)规则目前主要适用于股票和证券。纳税人在亏损出售股票或证券前后30日的法定窗口内取得实质相同的股票或证券时,相关损失通常不能立即扣除。JCT在法案说明中指出,现行第1091条并未将数字资产整体纳入适用范围,IRS也没有发布将洗售规则普遍适用于数字资产出售或处置的法规或指引。对于本身不属于股票或证券的数字资产,投资者可以在亏损出售后较快重新建立相同市场敞口,同时确认税务损失。
法案拟将符合定义的交易性数字资产及其相关衍生品(合约、期权等)纳入洗售规则,但明确排除合格美元稳定币。代币化资产和封装资产是否被纳入,需要结合其与股票、证券或交易性数字资产之间的经济等价关系。法案还把推定销售(constructive sale)规则扩展至数字资产,并调整Subpart F、PFIC、跨式交易、合伙企业分配等规则的适用。这些条款主要用于减少数字资产和传统金融资产之间因法律定义不同而产生的税制差异。
3. 明确挖矿、质押的税务处理
法案拟进一步明确挖矿、质押及类似数字资产交易验证支持活动产生的收入属于普通收入,并建立专门的来源规则。一般情况下,美国居民取得的相关收入属于美国来源收入,非居民取得的相关收入属于外国来源收入;对于境外合格业务单位和美国境内办公室或其他固定营业场所,还需适用进一步的归属规则。来源规则会继续影响外国税收抵免、非居民美国税负等后续分析。
法案还为符合条件的投资信托参与质押提供法定处理,并涉及受限数字资产的备用预扣税。2026年6月,筹款委员会听证审议的《Tax Clarity for Mining and Staking Act》(H.R. 9175)曾包含允许纳税人选择类似自创财产处理的方案,涉及新铸造数字资产的收入确认时间,但该选择没有进入法案的委员会版本。法案主要明确收入性质和来源规则,但未统一改变奖励收入的确认时点。
4. 稳定币按赎回价值计税
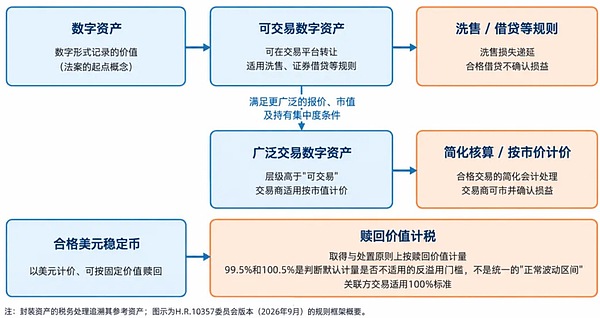
稳定币的税务问题来自其财产属性与支付、结算功能之间的差异。按一般财产规则,围绕1美元产生的微小价格波动也可能形成需要记录的损益。法案拟以赎回价值作为“合格美元稳定币”的默认计税参照。取得该类稳定币时,计税基础原则上按赎回价值确定;出售或交换时,若取得基础等于赎回价值,处置损益原则上按赎回价值计算,正常锚定波动产生的零碎损益由此被排除。99.5%和100.5%为反滥用门槛,用于判断默认计量是否不适用,例如以非货币财产作为对价取得或处置稳定币时,稳定币价值需落在赎回价值的99.5%至100.5%之间。该规则自2026年12月31日后的纳税年度起适用。
适用上述规则的“合格美元稳定币”需满足法案定义,并与2025年7月颁布的《GENIUS法案》的支付稳定币发行监管衔接,包括由获准支付稳定币发行人或符合条件的外国支付稳定币发行人发行的稳定币。
数字资产税收规则进一步细化
1. 按交易场景设置专门规则
法案延续了2014年IRS对可兑换虚拟货币作为财产处理的框架,主要变化是针对不同资产特征和交易场景增加更具体的计税规则。低金额网络费和交易费用获得有限例外,符合条件的美元稳定币原则上按照赎回价值计量,符合条件的广泛交易数字资产可以适用专门的会计处理,洗售、推定销售等既有金融税制则进一步覆盖相应数字资产。
这些条款分别处理数字资产税收中的不同操作问题。小额费用规则减少低价值交易逐笔计算损益的负担;稳定币规则处理正常锚定波动产生的零碎损益;广泛交易数字资产的相关规则针对具有可靠市场报价的资产调整损益计算和计量方式;洗售和推定销售规则则缩小数字资产与传统金融资产在反避税规则适用上的差异。整体来看,法案延续数字资产作为财产的基本税务框架,同时通过资产分类和交易场景进一步细化计税、核算和报告方法。
2. 明确数字资产分类
2014年,IRS在 Notice 2014-21 中明确,可兑换虚拟货币在联邦税收目的下作为财产处理,一般财产交易规则相应适用。法案在这一基础上进一步细化资产分类,并将不同类别与具体税务规则相衔接。
法案区分“数字资产”“交易性数字资产”“广泛交易数字资产”“合格美元稳定币”等不同概念:“交易性数字资产”强调可替代性和可获得的市场报价,并排除特定代币化数字资产;“广泛交易数字资产”进一步设置市场报价、市值和持有集中度等条件,其中市值原则上需在相关期间达到5亿美元以上;“合格美元稳定币”则与发行人的监管资格等条件相衔接。
不同分类对应不同税务处理。符合条件的广泛交易数字资产可以适用简化会计选择及特定情形下的按市值计价规则;交易性数字资产可能适用数字资产借贷非确认、洗售等制度;合格美元稳定币则可以按照赎回价值计量。由此,资产的市场流动性、价格发现、经济功能和监管属性都会影响具体税务处理。
上述分类标准仍有部分内容需要后续行政规则进一步细化,法案授权财政部长制定相关认定标准,并对简化会计选择及与之衔接的信息报告作进一步规定。例如,对于市场报价缺乏可靠性、价格容易受到操纵,或者市值、持有集中度等指标不符合要求的资产,能否取得“广泛交易数字资产”资格并适用相应的会计、计量和报告规则,仍需结合后续行政规定判断。
3. 税务申报与数据要求
规则越具体,企业需要识别和保存的数据也越细。法案同步调整经纪商报告要求,使小额费用、稳定币和简化会计方法能够与信息报告衔接。在部分场景中,逐笔报告可以减少或改为汇总报告,但经纪商仍需要掌握销售、取得、交易金额、期初期末公允价值等数据,以支持相应计算和核验。
对交易平台而言,税务判断会进一步进入资产主数据和交易数据层。平台需要识别某项资产是否属于交易性数字资产、广泛交易数字资产或合格美元稳定币,区分普通出售、网络费、交易费、借贷、质押和衍生品交易,并保留成本基础、公允价值、赎回价值及资产参考关系。交易规模扩大后,这些判断很难长期依赖申报阶段的人工处理。
法案还要求财政部长在法案生效后一年内建立数字资产专项自愿披露计划。JCT说明显示,该计划面向因数字资产所有权或交易而存在历史申报错误的个人,需要规定参与资格、完成披露的程序及相应民事罚款减免。参与者通常仍需补交所欠税款、利息和计划规定的违规罚款,计划提供的是历史合规纠正与罚款减免渠道,而非免除全部税负。具体适用范围和减免条件仍取决于后续实施方案。
后续立法与实施的待定事项
截至目前,法案已完成众议院筹款委员会审议。9月16日,委员会先以口头表决通过主席替代修正案,随后以38票赞成、5票反对将修订后的法案有利报告至众议院全院,后续仍需经过众议院全院和参议院审议程序。委员会版本已经呈现出若干较明确的政策方向。低金额、高频次发生的费用通过例外规则减少逐笔核算;受监管美元稳定币适用特定计税规则;洗售、推定销售等传统反避税制度则进一步覆盖数字资产。这些方向可以用于判断美国数字资产税制的立法思路。
立法层面仍有部分问题没有在委员会版本中最终解决,其中较为典型的是挖矿和质押奖励的收入确认时点。2026年6月审议的相关提案曾提出选择性确认方案,但该方案没有进入目前的委员会文本。法案当前主要明确相关收入的性质和来源规则,并未统一改变奖励收入的确认时点。后续国会审议中,这类未被纳入委员会版本的方案是否重新出现,以及现有定义、适用门槛和生效安排是否调整,仍需以之后的立法文本为准。此外,法案成法后的行政实施仍会影响部分规则的实际适用范围。
2014年以来,美国数字资产税收规则逐步从统一的财产处理原则向更细的分类规则发展。总结而言,法案没有改变数字资产作为财产的基本框架,而是在其上增加适用于稳定币、可交易资产、借贷、专业交易和验证活动的专门规则,并把洗售等传统反避税制度扩展至相应数字资产。现阶段可以依据委员会文本识别潜在适用规则,检查现有数据能否支持资产分类、交易定性、计税基础和信息报告,并继续跟踪后续立法文本和财政部实施规则。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 Vitalik新加坡演讲:AI正同时成为最大的机会与风险
吴说Real
 再借400亿美元 SpaceX要买英伟达芯片
华尔街见闻
 普通Meme币的生与死
金色财经
 AI劣质生成内容、比特币以及智能的定价
金色财经
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部