 Android & iPhone
银行上链、支付延伸:OKX如何连接全天候金融?
金色财经
刚刚
近年来,稳定币的角色悄然发生变化:稳定币不再是单纯的加密市场交易媒介,而是迈入了跨境支付、银行间资金转移等传统金融场景。Visa、PayPal、Stripe、Swift 等支付与金融基础设施机构,正分别通过稳定币支付、链上资金管理和代币化存款等路径,探索金融服务的链上连接。稳定币与银行之间不再是纯粹的竞争关系——二者正在支付、结算等场景形成交集,推动传统金融加速向链上迁移。加密原生平台也在参与这一进程。10月6日举行的 OKX NOW 全球产品与生态大会,展示了支付、链上资产与机构合作的最新进展,也提供了一个观察切口:银行、支付网络与交易平台,如何将各自的能力连接成用户可以使用的金融服务?
一、从加密市场到传统金融:稳定币正重塑支付基础设施
2014年,USDT问世;时隔四年,USDC也进入大众视野。稳定币在发展之初的主要应用场景集中在加密资产交易、链上DeFi以及交易所之间的资金转移,长期扮演着“链上美元”的角色。
但最近几年,稳定币的应用边界正不断突破原有想象,逐渐涉猎跨境支付、机构间转账,甚至是AI Agent支付等领域。同时,传统银行也看到了稳定币的广阔前景,主动开拓稳定币相关业务。
尤其是2025年以来,这一趋势正加速成行。上至监管机构,下至传统金融巨头,纷纷打响稳定币抢滩登陆战。
1. 稳定币市场概览
经过十余年的发展,稳定币已经从加密市场中的交易媒介,逐渐成长为规模达数千亿美元的链上美元资产。与此同时,稳定币的链上转账、活跃地址以及跨境资金流动规模也在持续扩大。
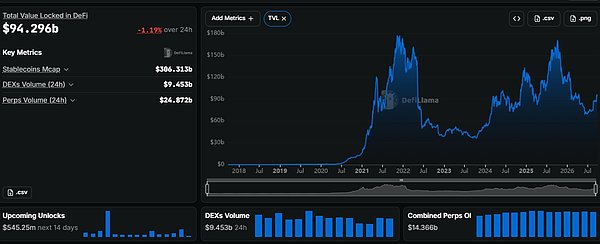
截至9月下旬,全球稳定币总市值约为3063亿美元,已经达到3000亿美元级别;同期DeFi总锁仓量(TVL)约为943亿美元,DEX 24小时交易量约为95亿美元。从规模来看,稳定币市场已经明显高于当前DeFi生态的整体锁仓规模,稳定币也正在从DeFi生态中的基础资产,逐渐扩展为覆盖交易、支付、结算等场景的链上美元基础设施。
在跨境支付方面,根据Chainalysis可识别跨境流量的保守估算,跨境稳定币的月度交易额从2025年1月的110亿美元增长了一倍多,达到2026年6月的240亿美元。跨境流动的稳定币总额增长了77.5%,从1242亿美元升至2203亿美元。
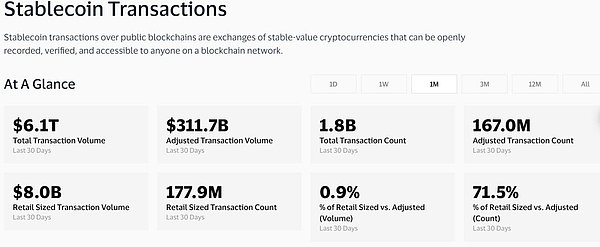
稳定币目前已经具备万亿美元级别的链上交易规模,但真实支付规模仍明显小于原始链上交易量。Visa数据显示,截至目前,过去30天稳定币原始交易量达到6.1万亿美元,经过调整后为3117亿美元;其中零售规模交易仅80亿美元,仅占调整后交易量的约2.57%。
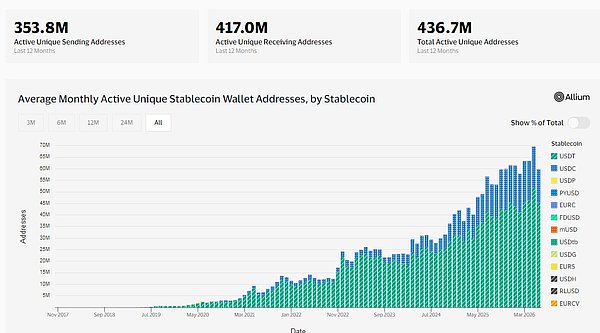
过去12个月内,稳定币活跃唯一发送地址达到3.538亿个,活跃唯一接收地址达到4.17亿个,去重后的活跃唯一地址总数达到4.367亿个。与此同时,从长期数据来看,稳定币月均活跃唯一钱包地址数量也持续增长,2026年已接近7000万,较早期的百万级规模大幅提升。其中,USDT贡献了最大的活跃地址规模,USDC位居其次。
随着市值、链上活跃地址及跨境资金流动持续增长,稳定币正加速从加密市场交易媒介向支付、结算等传统金融基础设施延伸。对正在拓展日常资金服务的 OKX 而言,这意味着用户对稳定币的需求,正在从参与交易延伸至持有、转账与消费,也为 OKX Money 等产品提供了更广泛的应用场景。
2. 法案相继落地,稳定币监管走向合规
美国《GENIUS法案》的落地,是全球稳定币监管进程中的重要节点。
2025年7月,特朗普正式签署《GENIUS法案》,创建了首个联邦稳定币监管体系,通过严格的储备金要求确保其稳定性和公信力。《GENIUS法案》规定,除获得许可的支付稳定币发行人外,其他主体不得在美国发行支付稳定币;同时,对发行人的储备资产提出了1∶1足额储备要求,即发行人在外流通的支付稳定币必须由等值储备资产支持,合格储备资产主要包括美元现金、联邦储备银行账户资金以及符合要求的短期美国国债等。
另外,欧盟和香港也在稳定币监管方面推出相关法案。
2023年5月,欧盟正式通过《MiCA法案》,并于同年6月29日生效。其中,稳定币相关条款于2024年6月30日开始适用,《MiCA法案》整体框架则于2024年12月30日全面适用。法案将稳定币从“加密资产”细分为不同金融属性的资产,并建立起统一的欧盟监管框架。
2025年5月,香港《稳定币条例》正式刊宪,并于同年8月1日生效。该条例的生效意味着稳定币在香港已经不再只是加密市场中的一种数字资产,而是开始被正式纳入传统金融监管体系;
这些监管框架的逐步明确,为银行、支付机构与加密平台开展业务和合作提供了更清晰的规则基础,也推动各方从研究技术转向探索具体应用。
3. 融合大势加速,传统金融巨头试水链上金融
在监管框架明晰后,Visa、PayPal、Stripe以及Swift等支付和金融基础设施巨头,正在从不同环节切入稳定币市场。
2021年,Visa开始探索使用稳定币进行结算;2025年12月,Visa正式在美国推出USDC结算服务,美国发行方和收单机构可以通过Solana区块链使用USDC与Visa进行结算。Visa当时披露,其稳定币结算业务年化规模已经超过35亿美元。2026年4月,Visa进一步将稳定币结算试点扩展至9条区块链,年化稳定币结算规模达到70亿美元,较上一季度增长50%。2026年7月,Visa又推出Visa Stablecoin Platform(VSP),该应用面向金融机构、金融科技公司和支付服务商提供稳定币铸造、转移、管理等基础设施,并提供链上钱包以及稳定币铸造和销毁能力,初期向部分客户开放测试。
Visa的稳定币布局从接受稳定币结算,逐渐延伸至稳定币发行、管理以及支付网络结算基础设施。
PayPal则侧重于尝试把稳定币嵌入原有的支付系统:2023年,PayPal推出美元稳定币PYUSD,由Paxos负责发行和储备管理。此后,PayPal进一步将PYUSD从一种数字资产转化为支付工具。2026年,其面向商户推出的加密支付方案允许全球消费者使用包括PYUSD在内的加密资产付款,商户则可以自动获得法币结算;同时,企业还可以使用PYUSD向供应商、承包商等进行跨境付款。
Stripe试图将稳定币进一步融入企业的日常资金管理:2025年5月,Stripe推出面向企业的稳定币金融账户,使此前无法使用Stripe相关金融服务的101个国家和地区的企业能够持有美元计价的稳定币余额,并通过稳定币以及传统银行网络进行资金收付。2026年,Stripe进一步推出Stripe稳定币金库,支持企业使用稳定币相关的资金管理服务;同时推出稳定币支付,使企业能够将稳定币作为支付方式接入其支付体系。
Swift重点探索如何利用区块链和代币化存款改造现有跨境支付体系:2026年7月,Swift宣布其基于区块链的共享账本进入初始使用阶段,来自六大洲的17家银行准备开展代币化存款实时交易试点。参与银行包括花旗、汇丰、渣打、星展、三菱UFJ、瑞银等。该账本的首个应用场景就是利用银行发行的代币化存款支持全天候跨境支付。传统金融与加密平台的联系,也在从业务探索延伸至资本层面。10月6日最新消息,OKX 以250亿美元估值完成融资,渣打银行与 Circle 参投。一家银行、一家稳定币发行方与一家加密交易平台,由此形成了更直接的资本联系,也为理解各方围绕链上金融展开的合作提供了新的背景。
综上,稳定币正从加密市场扩展至全球支付、企业资金管理与跨境结算。Visa、PayPal、Stripe、Swift 等机构从各自熟悉的环节推进链上应用,银行、稳定币发行方与加密平台之间的联系也在加深。接下来值得关注的是,这些能力如何衔接:拥有交易用户、钱包与链上工具的 OKX,能够与传统金融伙伴共同解决哪些实际问题?
二、从交易平台到金融基础设施:OKX加速布局链上支付
当不同参与者开始连接各自的服务,问题也变得更具体:支付能否真正完成?资产能否真正被使用?服务能否全天候运转?
OKX NOW 展示的产品与合作,为观察这些问题提供了具体案例。
1. OKX:从交易平台转向机构金融基础设施
OKX 的路径并非从峰会才开始。2026年,OKX 与传统金融机构的合作进一步落地。
2026 年 3 月,洲际交易所集团(ICE,纽约证券交易所母公司)对 OKX 进行战略投资并进入其董事会,双方宣布在市场结构、清算与风险管理、数据及机构服务等领域合作。
4 月,OKX 与 BlackRock、Standard Chartered 推出面向 OKX Middle East 合资格机构客户的代币化现实世界资产框架:BlackRock 的 BUIDL 可作为交易抵押品,Standard Chartered 提供受监管的链下托管安排,这被视为首个由全球系统重要性银行支持的交易所外代币化抵押框架。
同月,OKX 与 Ripple 在选定海外市场整合 Ripple USD(RLUSD),探索受监管稳定币在统一流动性、机构服务和跨链生态中的应用。
这些合作的意义,不只是增加了几家机构伙伴。以 BUIDL 抵押框架为例,符合条件的机构客户可以将其纳入交易抵押安排,把资产持有与交易需求连接起来。银行提供托管等服务,OKX 提供交易场景与相关工具,双方共同处理资产如何保管、如何用于交易的问题。对机构客户而言,代币化的价值因此不只在于“资产上链”,还在于资产能否进入实际的资金与风险管理流程。
2. OKX Now:迈向下一代金融基础设施的生态与产品蓝图
稳定币和代币化存款正在从交易媒介变成支付工具、资金管理工具和抵押品;Swift 的 24/7 跨境支付、Visa 的多链结算、Stripe 的企业资金管理,都在把传统金融的营业时间边界推向“始终在线”。但这些努力仍主要发生在传统金融网络内部。当传统巨头从既有体系向链上走,加密原生平台能否反向补齐支付、托管、清算和机构服务?这正是 OKX NOW 峰会的语境。
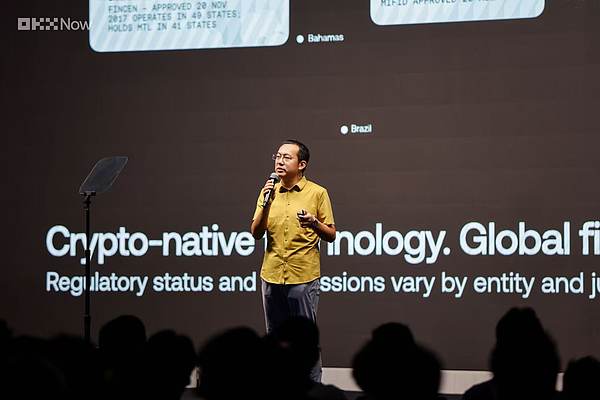
OKX CEO&创始人 Star Xu 在峰会的演讲回答了“服务能否全天候运转”的一部分:全天候不只是 7×24 小时交易,还需要合规、透明度、风控和 AI 支撑的运营能力。没有这些,Always On 只会变成风险敞口。Star Xu 明确表示,交易所是 OKX 的起点,而非终点。他认为,互联网、加密技术与 AI 正在推动金融服务向全球化、实时化和个性化发展,OKX 将围绕资金持有、支付、投资及财富管理四大方向,打造面向下一代的全球金融科技平台。他认为,加密金融与传统金融正在加速融合:加密技术带来全天候运行的基础设施、可编程货币、全球结算及自托管能力;传统金融则带来流动性、监管经验及机构信任。在 AI 方面,Star Xu 透露约 95% 的工程代码合并请求已通过 AI 工作流完成主要开发工作,工程师负责审查、测试及最终批准,AI 未来还将广泛应用于客服、反欺诈、用户保护、合规及财富管理。
峰会现场,OKX Pay 总经理 Wenbin Wong 与 OKX 战略市场董事总经理 Tina Chen 首次推出全新应用 OKX Money。该产品立足 X Layer 二层网络,面向普通大众(含非加密原生用户)提供一站式资金服务,核心围绕转账、消费、储蓄、资产保管四大能力展开,目前已在超过 30 个国家开放。OKX Money 的转账、消费、储蓄、保管四大能力,目标不是让用户先理解链,而是让资金像互联网一样流动;但支付完成仍需要商户网络、收单、法币结算和本地合规。Pay Boost 让资金在生息的同时保持消费灵活性,AI 智能体则尝试让资产在授权下自动执行小额交易。从“服务能否全天候运转”看,自托管智能账户和 X Layer 让服务不依赖传统银行营业时间,用户始终掌握资产控制权。
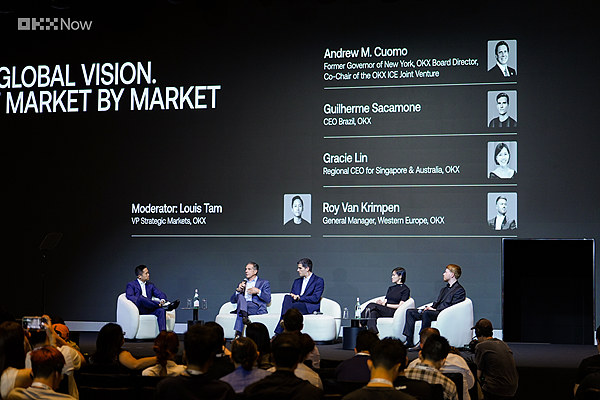
在“OKX 全球愿景”圆桌论坛上,纽约州前州长、OKX 董事会董事 Andrew Cuomo,OKX 新加坡及澳大利亚区域 CEO、VIP 增长负责人 Gracie Lin、OKX 巴西 CEO Guilherme Sacamone、OKX 西欧总经理 Roy Van Krimpen 围绕 OKX 与 ICE 合作、全球多区域布局、合规体系、用户信任和产品本地化展开讨论。全天候金融服务、全域资产活用的核心,是适配不同区域市场的真实需求,实现本地化落地。针对巴西市场,OKX适配本土Pix支付体系,简化稳定币支付流程,解决大宗商品从业者跨境资金流转痛点;针对新加坡高端机构用户,打通本地银行与身份核验体系,优化机构资产配置与跨境流转体验;针对欧洲市场,依托MiCA合规框架落地标准化产品,搭配OKX Shield安全保障体系,降低用户信任顾虑,让全天候金融服务适配全球不同监管与市场环境。
CNBC Arabia 专栏主持人 Henri Arslanian 则与 Mastercard 区块链与数字资产业务负责人 Raj Dhamodharan、OKX 全球管理合伙人&CMO Haider Rafique 展开对话。嘉宾认为,未来货币变革集中在底层技术与清算体系,用户侧将延续简单、可信的核心体验,并逐步向 AI 智能体交互迭代。当前行业技术成熟、稳定币体量超 2500 亿美元,但存在专业门槛高、日常支付场景不足的体验断层,大众化普及仍需打通应用“最后一公里”。未来金融将呈现传统支付与 Web3 共生格局:Mastercard 以合规验证体系、全球商户网络补齐链上信任与线下场景短板;OKX 依托技术与用户生态,通过 OKX Money 简化数字金融体验。双方合作从支付卡片持续深化,布局全域资金流转与 AI 智能体金融场景。行业已进入规模化落地阶段,代币化资产成为全新增长点,未来法币、稳定币、央行数字货币等多形态货币将融合共存,实现后台智能匹配、用户无感使用。
OKX Money 与 Mastercard 的讨论,指向的是同一笔钱的两个环节:前者尝试让用户更方便地持有和调动数字资产,后者的支付网络则连接商户与消费场景。链上转账完成,并不意味着收款人已经获得可直接使用的本地资金;兑换、当地流动性、商户受理与结算,仍需要不同参与者协作。双方当前以卡产品为合作重点,正是让数字资产连接既有消费网络的一种路径。对用户来说,合作的价值最终体现在,资金从账户余额变成一笔实际消费时,能否少几次兑换和划转。
OKX 战略合作副总裁 Jason Blum 主持,星展银行董事总经理&数字资产负责人 Evy Theunis、摩根大通亚太区科技与创新经济主管 Amy Tan、渣打银行金融科技客户覆盖全球负责人 Luke Boland、西部联盟银行高级董事总经理、区块链与数字资产负责人 David Fragale 针对“数字资产银行的未来”也参与了讨论。嘉宾明确指出,银行与交易所正在形成互补共生新格局,而非零和竞争。当前资产代币化由过往供给端单点试验,转向需求端驱动的生态化发展。银行重新确立行业定位,聚焦合规风控、资金托管与流动性供给,补齐链上金融信任短板。银行与交易所合作从基础法币服务升级为监管协同、流动性共建、机构服务协同的全维度合作。David Fragala 看好房地产代币化、链上可信身份体系成为未来核心增量赛道。Luke Boland 表示,银行正在探索以比特币等资产开展融资安排,并认为相关方向有望在明年初取得更多进展,托管、抵押品折扣率和资本处理仍是关键环节。行业将持续优化用户体验,打通传统银行与加密市场全天候资金通道,结合 AI 智能体、通用链上身份能力,打造低门槛、可编程、普惠化的新一代全球金融基础设施。
银行圆桌中值得关注的变化,是讨论从“什么资产可以上链”,转向“谁会使用这些资产,以及怎样使用”。单独把一项资产代币化,并不会自动带来买方、流动性或融资需求。交易平台汇集用户和交易需求,银行则在托管、资金管理与融资安排方面具有积累。两者连接起来,才有机会让资产从发行进一步进入交易、抵押与资金周转。
比特币抵押融资的讨论就体现了这一点。能否提供融资,不只取决于有没有相关资产,还取决于谁负责托管、抵押品如何估值、价格波动时如何管理风险,以及银行如何处理资本要求。这些具体安排,决定了链上资产能否被银行服务实际采用,也解释了为什么合作不能停留在打通入金渠道。
结语
从稳定币进入支付与结算,到银行探索传统金融上链,再到加密交易平台向支付、托管、链上资产和机构服务延伸,传统金融和加密金融正在共同经历一场更加深刻的变化。
从这些产品与合作看,全天候金融的建设,正在从延长交易时间,走向连接资产持有、支付、交易与融资。OKX 所拓展的,也不只是业务范围,而是与银行、支付网络共同服务同一笔资金的能力。产品让用户获得入口,合作则决定这些入口之间能否真正连通。“Always On”的价值,最终也将体现在这些服务能否连续、可靠地运转。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 Vitalik新加坡演讲:AI正同时成为最大的机会与风险
吴说Real
 再借400亿美元 SpaceX要买英伟达芯片
华尔街见闻
 普通Meme币的生与死
金色财经
 AI劣质生成内容、比特币以及智能的定价
金色财经
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部