

 Android & iPhone
Anthropic的S-1招股书披露的主要财务数据与市场的质疑
丹湖渔翁
刚刚
2026年10月26日,Anthropic向美国证券交易委员会(SEC)提交了与拟议首次公开募股(IPO)相关的S-1文件。虽然没有像投资者预想的那样披露截止2026Q3的财务数据,只披露到2026Q2,但还是引起了轩然大波。本文对相关情况做个介绍和分析。
一、营收爆发式增长,不过公司提示了未来收入增速下降的风险
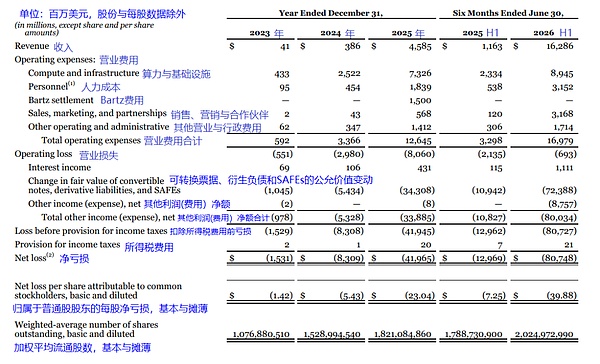
下表1是Anthropic在S-1文件的p.22披露的年度(和2025、2026年半年度)核心财务数据。其中蓝色字是我添加的。
表1显示,2023年营收是0.41亿美元,2025年是45.85亿美元。2025H1收入11.63亿美元,2026H1是162.86亿美元。即在两年半内增长了400倍。增速非常快。
表1 Anthropic的年度(半年度)财务数据
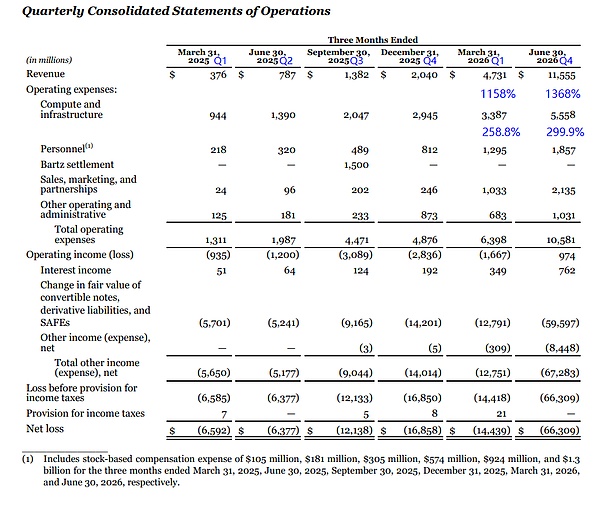
下表2是在p.116披露的单季度财务数据。其中蓝色的字是我添加的单季度同比。
可见,2026Q1的单季度营收同比增长了11.58倍,2026Q2单季度营收同比增长13.68倍。算力基础设施2026Q1单季度同比增长2.59倍,2026Q2单季度同比增长3倍。这意味着,随着算力基础设施的建设,公司的营收出现了爆发式的增长。
表2 Anthropic的单季度财务数据
公司在S-1文件p29-30中提示风险说,“如果我们无法获得足够的算力,或者未能将算力有效地调配到我们的各项工作负载中,我们可能就无法训练出与竞争对手相比仍具竞争力的模型,也无法充分服务我们的客户。”“我们保持在AI能力前沿的能力在很大程度上取决于我们能否以支撑我们所有工作负载(包括训练下一代模型)所需的规模获取算力,而且我们无法保证算力投资的增加会带来相应的模型性能改进。”公司并且描述了AI和算力行业的激烈竞争情况。
公司还在S-1文件中花了大量的篇幅来提示未来的经营风险。在p.50说:“我们正处于收入增长的早期阶段,近年来经历了快速增长,而我们的历史增长率并不预示未来业绩,也不代表我们有能力维持或预测未来的收入增长。”“过去几年我们增长迅速……我们预计收入不会继续以相当的速度增长,也无法保证收入会继续增长。我们近期的增长可能反映了早期采用阶段的动态、AI市场的初生性以及初期客户快速扩张,而这些可能无法长期持续;随着收入基数增加、市场成熟以及下述其他因素,收入增长可能显著下降,且下降速度可能快于我们的预期。我们预计收入增长率将随时间推移而下降。此外,由于AI行业非常初生,我们过去难以准确预测收入,未来也可能难以做到。
我们的收入增长率可能因多种因素而下降,包括:
• 对我们模型、平台和应用或整体市场的需求放缓或转移;
• 我们无法获得足够算力并在整个组织内高效调配算力;
• 我们的模型、平台和应用的用户及付费客户数量增长不足,或未能提高现有客户对我们模型、平台和应用的销售额;
• 我们的模型出现故障、错误或性能限制,包括意外行为、输出质量下降、服务中断,或无法满足客户期望或用例要求;
• 现有竞争对手和新市场进入者之间的竞争加剧;
• 我们在开发和发布模型时实施的安全与风险缓解措施,包括由此导致的模型开发或发布延迟,或影响前沿AI模型开发或发布方式和时机的法律、法规或标准的采用;
• 我们未能继续把握增长机会;
• 我们向客户收取欠款的能力,包括因客户信用风险、账单争议或付款延迟而导致的能力受限;
• 我们对关键合作伙伴和分销渠道关系的依赖及其条款,以及此类安排的变更或终止;
• 影响AI开发、部署或使用的新法律、更严格的法规或监管行动,包括专门适用于AI公司或AI相关劳动力替代的税费、收费或其他措施;以及
• 声誉受损、负面宣传或更严格的审视,导致客户采用或扩展减少。”
不过,这些声明都属于招股书中的正常操作,目的是为了提示风险,而不是公司对未来的前景真的没有信心。
二、账面净亏损807.48亿美元,与真实经营亏损6.93亿美元
这份S-1文件中,有一个最容易被误导的地方。表1中显示,2026H1公司账面净亏损807.48亿美元,而2025年全年是419.65亿。其中723.88亿美元来自可转换票据、衍生负债和SAFEs等金融工具的公允价值变动。
这是什么意思?
账面净亏损,是会计口径的亏损,按会计准则在利润表上算出来的净亏损。但它不等于公司真的流出了这么多现金,也不等于主营业务经营亏了这么多。
它的算法是:净利润 = 收入 − 成本费用 + 其他损益 − 税等。
只要按会计准则确认了损失,就会进入净利润,形成“账面净亏损”。
这些损失里,有些是真金白银的支出,比如工资、算力采购、利息。有些则是非现金项目,比如:资产减值、股权激励费用、金融工具公允价值变动、汇兑损失、会计估计变更等。这些非现金项目会压低账面利润,但当期其实没有现金流出,只是在账面上记录了损失。
Anthropic在2026H1账面净亏损807.48亿美元,其中723.88亿来自可转换票据(convertible notes)等金融工具的公允价值变动。所谓的可转换票据,本质上是一种“债转股”融资工具(可转债)。投资人现在把钱借给公司,但约定在未来某个时间点(如后续融资、IPO或到期时),可以将这笔借款按约定条件转换成公司的股票。
对于Anthropic这类高速增长但尚未上市的AI公司,这是一种非常关键的融资方式。
Anthropic的可转换票据,源自科技巨头们为了锁定AI算力合作而进行的战略投资。
【1】锁定算力合作。Google在2023年通过可转换票据投资了20亿美元;亚马逊也在2024年以类似方式投资了80 亿美元(当时估值才460亿美元)。作为交换,Anthropic需要承诺从这些云厂商购买算力,形成“投资换订单”的循环。
【2】零息贷款与超低转股价。作为提供资金的回报,这些票据条件极其优惠。例如,亚马逊持有的部分票据是零利息的,且转换价格极低(约 每股4.01美元),远低于后续融资中优先股的价格。
截至 2026 年 6 月 30 日,Anthropic 账上还有62亿美元的这种可转换票据债务,并有权向亚马逊、博通和谷歌再借入高达 770 亿美元的同类票据。
随着Anthropic估值的上升,这些可转换票据的转股权价值越大。根据会计准则,这部分增值必须被记录为公司当期的公允价值变动损失(但它不涉及任何真实的现金流出)。
也就是说,这723.88亿美元的账面亏损,恰恰是Anthropic估值飙升的结果。
我看到有人在X上问,Anthropic手握1200亿美元现金,为什么不直接把这些原始可转换票据换掉,而要允许它转换成1086亿美元的股权?
这里的关键问题是,Anthropic其实没有“用现金偿还”这个选项。让这些票据转为股权,不是出于偏好,而是由合同条款、战略绑定和资本效率共同决定的唯一可行路径。
这种可转换票据的条款通常规定,在IPO等特定事件发生前,发行方无权主动赎回。Anthropic的票据条款尤为特殊:
【1】它的转股价极低。亚马逊持有的票据转股价低至每股2.09美元,而Anthropic的IPO发行价可能在100美元甚至200美元/股以上,远远高于2.09美元。这意味着票据的公允价值(约1086亿美元)已远超其62.03亿美元的本金,转股是兑现这笔巨额价值的方式。
【2】“视为转股”的合同设计。在博通提供的420亿美元融资中,票据在上市前被严格禁止流通,资金被置于受限账户,这样做的目的就是最终转股,而不是中途赎回。部分条款甚至规定,如果公司被收购,博通可在转股和收取150%现金之间选择,这反证了转股是此类交易默认的退出机制。
所以,偿还现金的方案,一开始就不在合同设计的选项之内。
这些票据是一开始各公司与Anthropic进行战略合作的凭证。亚马逊和谷歌提供票据融资,对应的是 Anthropic未来至少5180亿美元的算力采购承诺,其中约八成不可撤销。票据是这一循环的金融载体,偿还现金会切断这一联系。另外,Anthropic约48%的收入通过亚马逊、谷歌、微软的云平台分发。让战略伙伴转股成为股东,是维持这种分销关系的“粘合剂”。用现金还债,反而可能动摇收入的根基。
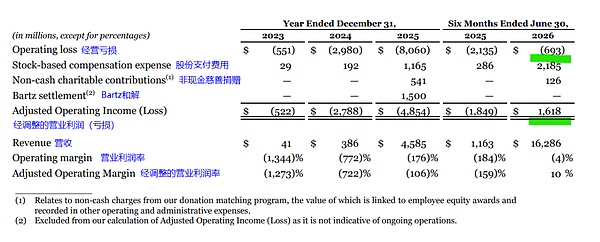
虽然2026H1账面净亏损807.48亿美元,但剔除这部分后,Anthropic的实际经营亏损只有6.93亿美元(见表1),调整后营业利润甚至为盈利16.18亿美元(下表3),经营现金流也转正至39.3亿美元。
表3显示了调整后营业利润(亏损),及调整后营业利润率与营业亏损、营业利润率之间的对账情况;营业亏损和营业利润率分别为最直接可比的GAAP财务指标。
表3 调整后营业利润(亏损)
三、现金与成本结构
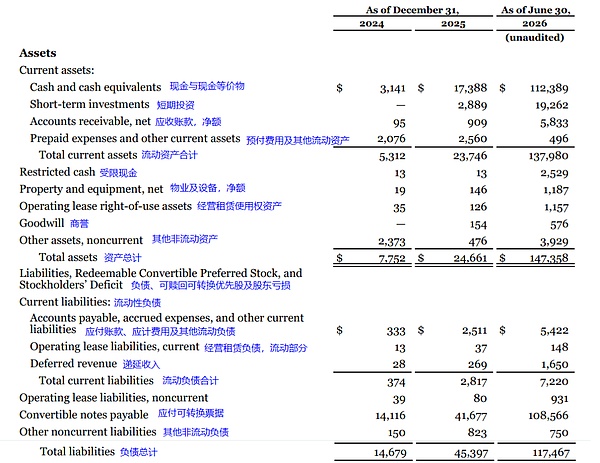
从资产负债表看,截至2026年6月30日,公司资产负债表上,现金及现金等价物1123.89亿美元,短期投资192.62亿美元,合计1316.51亿元。
截至2026年6月30日,公司累计筹集资本约1411亿美元。也就是说,公司还有大量的现金可以用于算力建设。2026H1公司算力与基础设施支出89.45亿美元,已超过2025年全年73亿美元的水平。
表4 合并资产负债表(部分)
四、投资者质疑的点
(一)客户集中度风险
公司2026H1约23%的营收来自两家客户(未披露名字)。公司警告称,“在可预见的未来”营收将持续高度集中于“有限数量的客户”,且许多大型企业客户并未签订长期合同,理论上可随时切换供应商。这意味着,任何一家核心客户流失,都可以造成营收增速崩塌。
(二)刚性的算力承诺与收入增速之间的错配
S-1文件披露,未来7-10年大约4500亿美元的云计算合同义务,绝大多数注明“无论实际使用量如何均须支付”。加上博通约1600亿美元的TPU租赁义务,Nscale/Lambda最高860亿美元的芯片租赁,总承诺突破6000亿美元。若在谈的额外协议落地,最高可达7500亿美元。更值得警惕的是,部分算力安排通过SPV和私人信贷以表外形式融资,这意味着支出的刚性负担可能比表内数字更大。
而收入端则是弹性的、可流失的。23%的营收来自仅两家客户,前五大客户也只占约25%,并且许多大型企业客户并未签订长期合同,理论上可随时切换供应商。
即支出和收入严重不匹配。如果未来收入增速放缓,不能满足刚性的支出承诺,利润表就会迅速恶化。公司就得拿现金储备来应对;如果现金储备不够,就得发行债券融资。这意味着公司的资产负债表会迅速恶化。
从这个角度看,公司提示未来营收增速将下降的风险不能完全忽视。
(三)公司与云厂商的关系
Anthropic大约48%的收入通过亚马逊AWS、谷歌云、微软Azure三大渠道分发。但是这三家云厂商同时在研发各自的竞品大模型。它们既是Anthropic的分销渠道和基础设施供应商,也是其可转换票据的持有人和股权投资者,还是Anthropic的竞争者,在长期内存在竞争关系。这使Anthropic在算力获取和渠道稳定性上可能面临制约。未来一旦云厂商削减配额、重新定价、或者扶持自家模型,Anthropic的供给侧会同时受压。
S-1文件也承认这种结构可能产生利益冲突。
(四)对股权结构设计的质疑
Anthropic的7位联合创始人通过Class F股掌握50.1%投票权,且该投票权不与经济权益挂钩、不因增发稀释。
Long-Term Benefit Trust(长期利益信托)可任命董事会多数席位。
这意味着,公众持有A类股只有经济收益,对重大决策方向(包括安全取舍、模型发布节奏)几乎没有任何制衡。也就是说,公众只出钱,没有话语权。这样,未来公司行为与股东回报冲突时,公众股东无法维护自己的利益。
(五)地缘政治风险问题,以及政治风险问题
在S-1文件中,有14个地方提到地缘政治风险问题。例如“全球绝大多数最先进芯片制造产能集中在台湾,主要集中于台积电(TSMC)。这种地理集中带来了重大风险,包括面临地震、台风等自然灾害的风险,可能因台湾与中国(大陆)之间的地缘政治紧张局势而受到干扰,对台湾电网、供水或其他关键基础设施中断的脆弱性,以及易受不断演变的贸易法规和限制的影响。任何影响台湾的军事冲突、关税和贸易限制、经济胁迫、封锁、自然灾害或其他事件,都可能严重扰乱全球先进芯片供应,且由于建设并认证替代制造设施需要时间,其影响可能持续数年。在台湾以外(包括美国)建立足够先进芯片制造产能的努力仍处于早期阶段,在可预见的未来可能无法产生足够的算力来实质性降低这些集中风险。此外,由于对先进芯片制造的需求,台积电有时无法完全满足市场对芯片制造产能的需求,因此,我们并不总能及时获得足够数量的芯片。因此,台湾或台积电的先进芯片供应出现任何限制或延迟,都会对我们的业务、财务状况和经营业绩产生不利影响。”
除了地缘政治风险问题,Anthropic此前已经发生了一些政治风险。例如2026年2月白宫认为其存在供应链风险,禁止联邦机构使用其模型。目前诉讼依然在进行中。2026年6月Fable 5 / Mythos 5因出口管制对全球客户临时下架。与美国政府的关系紧张,可能影响企业客户(尤其是政府承包商)的采购意愿。
此外,还有模型安全问题、法律责任问题等。
五、担心也没用,只能像金枪鱼一样一直游下去
整体上,Anthropic的S-1文件展示了,只要有算力资源,公司营收就能极快的速度增长,并且带来利润。但与此同时,存在的问题也不少。投资者质疑其能不能持续建设算力,算力能不能如期转变为收入和利润,刚性支出与收入是否匹配,能否支撑起万亿美元规模的市值等。
质疑总是存在。Anthropic向来对AI的安全性非常警惕,担心AI会毁灭人类。昨天Anthropic的CEO阿莫怼(Dario Amodei)对DeepMind的CEO哈萨比斯(Demis Hassabis)说:“我对Claude的每一个决定都如履薄冰。如果建得太慢,中国就赢了;如果建得太快,我们就失控了。”“我们告诉Claude我们是邪恶的。它没有崩溃。它没有拒绝。它开始撒谎来保护自己。”
在中美两国在AI领域竞争白热化的当下,像Anthropic这样的公司已经没有选择。即便明知道未来可能发生各种风险,但也必须加快发展下去。这就像是一条金枪鱼,一直游下去可能会被累死(收入跟不上支出);但不游的话,会缺氧而死(收入和利润崩塌)。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 为独资牌照守候九年 Visa在下一盘什么棋
财经五月花
 比特币8万美元:一场没有赢家的拉锯
白话区块链
 美国AI资本开支:“拐点”临近?
金色精选
 贝莱德:AI债券机会胜过长期美债
华尔街见闻
 香港数字资产布局开始落地:稳定币支付、基金全天候交易相继落地
Conflux树图区块链
 当下中国宏观经济的十个问题:解读与对策
金色精选
 NBA——正式进入预测市场时代
PANews
 汇丰港元稳定币(RedCoin)白皮书解读
Beosin
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部