 Android & iPhone
反弹还是翻转?宏观金融高位恶化 BTC开启验证测试

EMC Labs
刚刚
撰文0xWeilan @ eMerge IS
上周全球宏观金融环境由“高利率维持”进一步转向“加息风险重新定价”。霍尔木兹海峡通行情况进一步恶化,美国通胀数据与能源价格上行重新强化了市场对二次通胀的担忧,本周美联储加息概率接近“板上钉钉”,美债收益率随之快速上行。金融条件因此进一步收紧,表现为无风险利率和资产贴现率进一步上行。
BTC在8月暴力反弹后继续进行高位盘整,上周温和回撤,并再次测试和验证关键链上成本区间的支撑。与此同时,ETF资金转为净流出,稳定币增量放缓,衍生品则继续去杠杆。综合来看,当前市场更接近宏观贴现率上升、增量需求不足与内部去杠杆共同驱动的风险重定价阶段,整体降温,但尚未出现投降式抛售。
宏观金融
上周发布的经济数据显示,美国8月CPI环比上涨0.4%,同比上涨3.4%,同比增速与7月持平;核心CPI环比上涨0.3%,同比由2.5%降至2.4%。从同比数据看,核心通胀继续缓慢回落,但0.3%的核心环比增速仍超预期,不符合美联储主席沃什强调的“通胀数据明显下行”的不加息条件。此外,8月CPI能源指数环比上涨2.1%,汽油价格环比上涨3.9%,能源价格重新成为通胀上行的主因之一。
生产端的压力更为明显。8月PPI最终需求指数环比上涨0.4%,同比由7月的4.8%进一步升至5.4%;剔除食品、能源和贸易服务后的PPI环比上涨0.3%,同比达到4.7%。其中最终需求能源价格环比上涨4.2%,柴油价格单月跳升24.1%。这说明当前通胀风险不仅来自油价对CPI的直接影响,还可能沿运输、制造和供应链逐步向核心商品及服务价格传导。与此同时,Brent原油9月11日收于104.61美元/桶,WTI收于100.05美元/桶,两者单周均上涨超过8%。能源冲击由此成为当前宏观环境中最重要的二阶风险变量之一。
就业市场同样没有提供足以抵消通胀风险的明显宽松信号。8月非农就业增加16.2万人大超预期,失业率维持4.1%不变。就业增长较前期有所放缓,但尚不足以构成明显衰退信号。换言之,当前政策权衡更接近“经济仍具韧性,通胀重新面临上行风险”。以上数据公布后,FedWatch数据显示9月加息25bp的概率升至约85%–86%。欧洲央行也在9月10日将三大政策利率同步上调25bp,存款机制利率升至2.50%,主要再融资利率升至2.65%,边际贷款利率升至2.90%。欧洲央行加息本身已基本被市场预期,但其政策行动进一步确认了能源冲击正在重新强化全球主要央行的通胀约束。
债券市场对这一变化的反应尤其直接。9月4日至9月11日,2年期国债收益率由4.37%升至4.63%,上行约26bp;10年期收益率由4.78%升至4.96%,上行约18bp。2s10s利差由约+41bp收窄至约+33bp。本周收益率曲线呈熊市平坦化,说明市场首先在重估近期美联储政策路径。20年期与30年期收益率9月11日分别达到约5.38%和5.35%,说明绝对贴现率仍处于极高水平。
“金融条件收紧”并不等同于“美元流动性短缺”。Fed Net Liquidity约为5.92万亿美元,周度仍小幅扩张约1.19%;SOFR也维持在3.6%左右,并未出现货币市场压力失控。美元指数本周亦未同步大幅走强,反而连续第二周周线走弱。因此,本周宏观压力主要来自资金价格——即无风险利率和资产贴现率——快速上升,而非资金数量发生断崖式收缩。
权益市场亦对这一逻辑进行了迅速定价。全周标普500仍下跌0.8%,纳斯达克下跌0.7%,道琼斯下跌1.6%。
加密市场
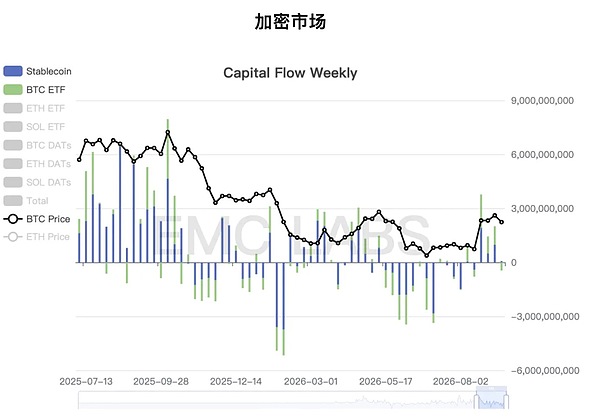
BTC ETF及稳定币流入流出统计(周)
BTC上周价格结构与宏观环境保持高度一致。9月6日开盘约79,832美元,12日收于约77,279美元,周度回落约3.2%;周内最高约80,560美元、最低约76,047美元,高低振幅约5.7%。价格在9月10日至11日PPI、CPI和美债收益率快速上行阶段承压最为明显,但跌至7.6万美元附近后出现一定承接。这一走势说明宏观冲击造成了风险重新定价,但各方力量相对均衡,并未失控。
边际法币资金是最清晰的弱项。eMerge IS数据显示,9月8日至11日美国现货BTC ETF连续四个交易日净流出,合计净流出约4.627亿美元。与前一周一度出现的大额净流入相比,传统配置型资金在利率预期重新转鹰后明显转为防御。稳定币尚未大规模撤离,但供给走平,7日下降约1.06亿美元。
中心化交易所BTC余额净增加约6,904枚,长手供应量单周减少约7,168枚。持仓盈亏结构仍处在“盈利缓冲显著收窄,但尚未全面转亏”阶段。eMerge IS数据显示,全市场MVRV约1.45、长手MVRV约1.56、短手MVRV约1.08,市场尚未承受较大压力测试。整体市场仍拥有未实现利润,但短手仅剩约8%的平均利润缓冲,一旦BTC进一步下跌,最容易首先进入普遍浮亏状态,进而形成抛压。
衍生品市场继续发挥放大器作用。eMerge IS数据显示,上周未平仓合约减少约18.3亿美元、降幅约2.72%,周内多头清算约2.15亿美元,资金费率回落至接近中性水平,衍生品交易活跃度同步下降。杠杆敞口正在下降,资金费率已从明显多头溢价回归更中性的结构。
综合多位数据,我们判断目前市场呈现现货边际需求偏弱 ,长期持有者仍处于净分配阶段,衍生品杠杆压缩,但尚未形成无序投降。
市场含义
当8月下旬以来,BTC快速突破短手成本价之后,承压于全市场活跃投资者成本价及5月反弹高点82,000美元,我们将8月走势定义为美元及美债信用交易驱动的“反弹”,但其力度已经接近翻转,因此市场存在周期级反转的概率,这一判断目前仍处于验证阶段。本周宏观金融背景的恶化,为这一验证提供了很好的观察窗口,目前来看仍未出现溃败,仍需继续观察,76,000美元和72,000美元的支撑,如果有效跌破后者,则将8月反弹定义为“反弹”而非“周期反转”。
后市展望
近期核心市场判断仍是8月反弹行情的界定:主权信用交易所引发的反弹还是周期性反转的前奏。
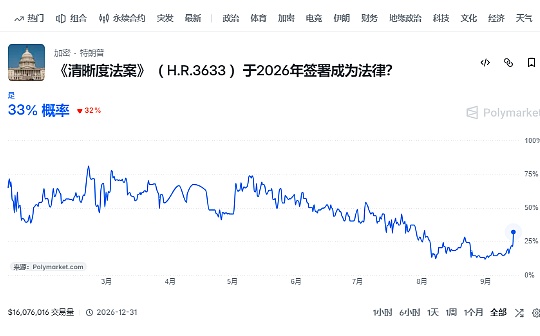
本周全球市场迎来央行超级周,美联储、英国央行和日本央行将公布9月议息结论,虽然市场已经完成部分定价,但波动势必会增大,同时如果各央行后市指引可能引发靴子落地后的市场反弹。对于加密市场来说,还需关注美东时间15日的CLARITY Act的投票结果。
场内,重点关注对76000和72000美元支撑位的探测,及长短手承压时的反应。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 反弹还是翻转?宏观金融高位恶化 BTC开启验证测试
EMC Labs
 本周注定不太平 三件大事决定方向
GoMoon
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部