 Android & iPhone
Stock Perps是小盘股未来最大的增长点
金色精选
刚刚
作者:danny;来源:X,@agintender
2020年,想做空GameStop的人,有一道绕不过去的坎:去哪里借股票?当时这家游戏零售商还没有成为全球散户的共同话题,但借券费用曾在第二季超过年化100%。到2021年1月,费用约为25%。说这个不是告诉你股价涨跌,而是你为了参与这场交易,每天需要付多少钱。
你可以把它想成是租车生意。你认为一个月后会有一笔5000美元的生意,但这个月的租车费要8333美元,生意做成了,但你是亏的。更麻烦的是,有时候租车公司一辆车都没有。
股票也是如此:不是你肯付钱,就一定有人借。券商要支持卖空,你的账户要有权限,那只股票还要有可借数量
这就是股票永续合约值得讨论的起点:永续合约的意义,在于让更多人用不同的理由参与到这场博弈当中。
有人看好公司,有人质疑估值,也有人对股价方向没有意见,只关心资金费能不能覆盖持仓成本、现货与合约的价差有没有机会。
他们不需要相信同一个故事,甚至不是一路人,也可以成为彼此的交易对手。
永续合约套机制适用于所有股票。对于流动性较弱、衍生品选择较少的中小盘股,它补上的可能是过去无法成立的交易组合,让原本进不来的资金有了入口。
不过,要看懂这个路径,先别急着想杠杆。想想水果市场里的摊主。
水果摊阿伯都懂的道理
水果摊老板进货,是因为他准备把水果卖给顾客。他不必相信苹果下个月会涨价,只要卖价能够覆盖进货、损耗和经营成本,就有理由进货。股票市场里的做市商也有相似之处:他持有股票,可能是为了服务另一边的客户,而不是认定这家公司前景好。
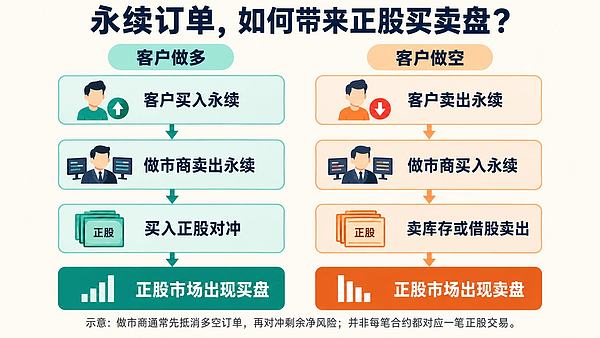
假设一只股票10美元,有人想通过永续合约买入对应1万股的上涨敞口。做市商把合约卖给他,自己成为合约空头。如果股价上涨,做市商会亏钱。为了抵消这份风险,他到股票市场买入1万股。这样,客户拿到合约多头,做市商拿着“股票多头+合约空头”,正股市场出现了一笔10万美元的买盘。
这笔股票买盘,是因为有人要交易,做市商需要备货和对冲。就像水果摊老板进货,买入并不必然代表看好价格上涨。不同的是,股票可以与合约配成一组,把大部分方向风险抵消;水果的损耗和品质风险不能这样照搬。
把订单反过来,也能形成另一条路。客户想做空合约,做市商接单后成为合约多头,便可能卖出已有股票,或借股票卖出,抵消下跌风险。于是股票市场出现卖盘,合约市场出现买盘。
永续合约背后的4个价格
但永续合约怎样让两边的价格保持联系?如果股票10美元,合约一路涨到15美元,难道不就变成两个不同的市场?
可以把它想成两个摊位卖同一种商品。一个摊位贵了,顾客会比较,做生意的人也会考虑买便宜、卖贵。但股票永续有个特点:它通常不在固定日期交付股票,所以不能只靠“到期那天交货”把价格拉回来。它需要另一套激励,其中一个就是资金费率。
资金费率像一张定时结算的持仓账单。当合约持续偏贵,机制通常增加多头成本,把费用付给空头,吸引人站到另一边;持续偏便宜时,支付方向可能反过来。它不是交易所凭空派息,钱来自另一侧持仓者。每一份未平仓合约都对应一多一空,也不能简单解释为“多头人数多,所以交钱”。
系统怎么知道合约贵不贵?先要分清以下几种价格。
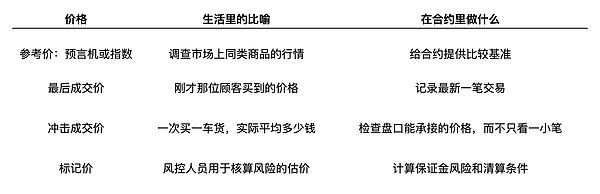
假设一袋米标价10元,不是说一整的车米都能按10元买到。便宜货可能只剩一袋,后面的货要10.20元。冲击成交价做的,就是沿着盘口算:按规定金额买入或卖出,平均实际能成交多少钱。
一般交易所的冲击价格算法,大概长这个样子:
[max(冲击买价-参考价, 0)-max(参考价-冲击卖价, 0)] ÷ 参考价
这里的冲击买价、卖价分别指买盘、卖盘一侧(订单簿的挂单)的平均可执行价格。假设参考价10美元,两侧冲击成交价为10.01和10.03美元,从以上的公式得到0.1%,。
标记价则负责另一件事:避免一小笔异常成交,就决定大量账户是否被强平。它通常结合参考价、盘口或平滑后的基差来估算风险。各平台公式不同,这些价格也不保证在每一刻相等。
参考价告诉你市场在比较什么,资金费鼓励资金调整持仓,标记价决定风控如何处理风险,三者分工不同。
到这里,专门交易资金费的人就能进场了。他既不想赌股票上涨,也不想赌下跌,只想算“这笔持仓收入,够不够支付成本”。
资金费率与成本
还是那只约10美元的股票。他买入1万股正股,做空对应1万股永续。假设合约每8小时向空头支付0.03%的资金费,计费本金近似保持10万美元,一天收三次就是90美元,30天约2700美元。如果买股票的融资成本为年化6%,按360天制计算,30天约500美元。
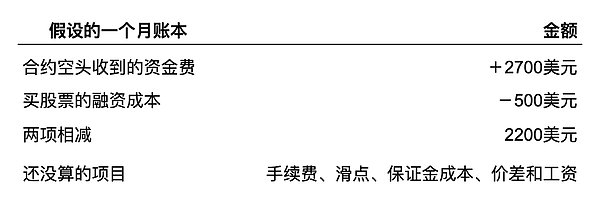
2200美元只是30天资金费减融资费的差额;乘12并除以10万美元,年化回报大概是26.4%(尚未扣除其他成本)。
举这个例子是告诉大家:一个人持有仓位/股票,可以因为资金费收入,而不是因为看多公司。
如果两边价格同步变化,他的账大致如下。为方便理解,假设股票和合约都在10美元建仓,对应1万股,不计资金费及费用。
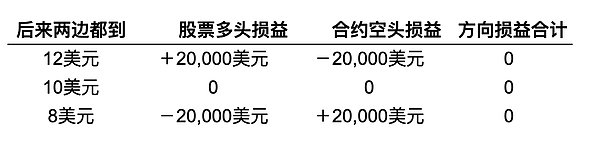
他关心的是两边抵消之后,还能留下多少收入。资金费看起来高,也要扣掉融资和其他成本,才能判断这笔组合值不值得做。
反向组合也一样。借股票卖出、买入永续,在资金费为负时,合约多头可能收费。但如果一个月收到2700美元,借券费若按年化30%、10万美元基数和360天制计算,30天就是2500美元,只剩200美元覆盖其他成本;如果借券费达到8333美元,就不能单靠这笔资金费赚钱。
这两条路并不对称。“买股票、空永续”主要需要钱;而“借股卖出、买永续”除了钱,还需要有股票可借。
永续合约Perps让普通交易者不必亲自找券,由天然多头、持股人和专业机构分担风险,但需要借股对冲的那一部分,还是受券源约束,这个就不在今天的讨论范围内。
价差和套利
还有一类人只盯价差。想象同一种标准商品,甲店10元,乙店10.20元,做生意的人会研究这20分钱够不够支付搬运成本。股票与合约之间也可以这样比较,不过合约不是提货券,价格也不保证按时收敛。
假设股票10美元,合约10.20美元,买入1万股股票,同时做空对应1万股合约。之后两边都到11美元,股票赚1万美元,合约亏8000美元,留下2000美元价差毛收益。两边都到9美元,股票亏1万美元,合约赚1.2万美元,留下的也是2000美元。资金费、融资费及交易成本另计。
这个人不必知道公司最后值9美元还是11美元。他要判断的是:20美分的差距能不能缩小,自己付出的成本和承担的风险值不值得。永续没有固定到期日,如果价差从20美分变成50美分,他可能先亏损,甚至在等到收敛之前被迫离场。
跨平台的人还会比较不同平台的价格和资金费。有的平台贵,有的平台便宜;有的平台收费高,有的平台低。但它们的合约乘数、参考价格和分红调整要能够匹配,两边账户也要准备资本。看见两个价格不同,只是生意的起点,不能直接算成利润。
凭空增加的博弈点?
所谓“凭空增加博弈点”,看到这里就不神秘了。公司还是那家公司,但市场多了可以单独比较的价格、费用和风险。同样一笔股票买单,可能来自看多公司的人,也可能来自正在对冲合约空仓的套利者;同样一笔合约卖单,可能来自看空的人,也可能来自想暂时降低风险、继续持有股票的长期股东。相同的买卖动作,背后可以是不同的目的。
假设一位投资者看好公司,买入永续合约;另一位交易者卖给他,同时买入正股对冲,打算收取资金费。两个人没有在公司前景上达成一致,却完成了一笔双方都愿意做的交易。再有一位股东为了应付短期不确定性卖出合约,也可能遇到一位觉得合约折价值得买入的套利者。永续合约把这些需求连接起来,让交易不必只等待另一个持相反股价判断的人出现。
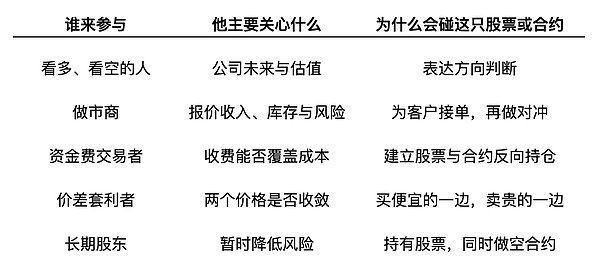
这也解释了为什么一部分中小盘股可能得到更多增量。大盘股通常有较成熟的期权、借券和机构衍生品安排,像一个有地铁、公交和多条道路的商圈,再修一条路也可能有用,但大家原本就有办法到达。工具不足的中小盘股,更像只有一条路的小镇,有些人想来,却因为不方便而放弃。
想做空的人借不到股票,想对冲的股东找不到合适工具,套利者凑不齐两条腿,资金费交易者甚至没有可以交易的产品。永续合约补上一个入口,就有机会把这些原本没有发生的交易做出来。
这套机制适用于所有股票,中小盘股的额外机会来自缺口较大,而不是更适合加杠杆。最难交易的股票,也未必最适合第一批上线。小镇连货车都开不进去,先修一个漂亮入口,未必能让商店做起生意。正股对冲、券源和做市资本,至少要有基本条件。
加密市场走过的路
如果觉得这些机制只是纸上谈兵,加密市场走过的路可能会给你一个惊喜。
一个资产的市值很小,不代表围绕它能够形成的交易市场也只能很小。这里的“可塑性”,是同一项资产可以被放进不同的交易组合,满足不同的风险需求;成交规模不再只取决于有多少人愿意买下并长期持有它。
ALPACA就是一个极端案例。它是Alpaca Finance的代币(与同名的美国证券经纪基础设施公司无关)。2025年4月24日,币安宣布将下架ALPACA:永续合约于4月30日结算并停止交易,现货交易则于5月2日结束。这是下架公告发出后、合约停止交易前的行情。
按常理,一间商场贴出结业通知,接下来应该是顾客离开。ALPACA却在这个阶段吸引了另一批人:有人押注清仓打折,有人押注空头过度拥挤,也有人愿意承接订单、交易价差。BlockBeats的事件复盘记录,公告后其现货价格一度跌至0.029美元,市值约500万美元。这里的500万美元是行情启动阶段的估算,不是后来成交最热时的市值。
ALPACAUSDT现货与永续合约交易记录:
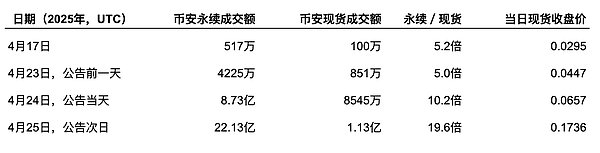
从4月23日到25日,两天之内,合约日成交额变成原来的52.4倍,现货变成13.3倍。这个案例最有说服力的地方,不是币价涨了多少,而是同一个标的的两条交易通道,承载了相差近20倍的成交额。它说明,小市值并不是大额合约成交的机械上限。
为什么一张“结业通知”也能引来这么多交易?因为有了永续之后,交易员的“交易理由”增加了。
以前只需要问“这个项目值多少钱”;现在还可以问“大家是否过度看空”“持有这边仓位,每小时要付多少钱”“另一家交易所的报价为什么不同”“两边对冲后,剩下的收益够不够支付成本”。
资金费率尤其像一块不断变化的停车收费牌。假设某市场负资金费率为每小时0.1%,按通常规则,空头向多头付款;持有10万美元名义多仓,一小时可收100美元,费率和名义金额不变时一天是2400美元。这个数字只是机制示例,不是ALPACA的历史实际费率。一个不看好项目的人,也可能因为这笔收入考虑做多合约,再借币卖出现货来对冲。借不到币、借币太贵、费率转向,交易就做不成。合约增加的是参与理由,并没有消除参与成本。
同样的道理,一位交易员看见资金费率为正,可以买现货、空合约;另一位交易员可以只交易两个平台之间的价格差。对他们而言,标的首先是一组可以计算的价格、成本和风险,其次才是一个需要相信的投资故事。这正是永续合约的意义:让更多人用不同的理由参与到这场博弈当中。
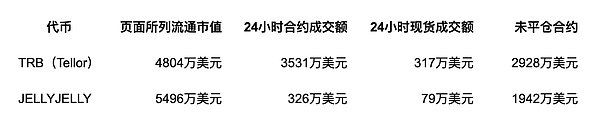
极端行情之外,小市值资产也能保有相当规模的衍生品交易,以TRB和JELLYJELLY在2025年9月10日的数据为例:
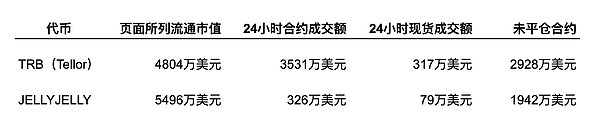
我们可以看到一个市值在5000万美金左右的山寨币的未平仓合约OI占到市值的⅔,合约交易量占到市值的70%。
这也帮助我们理解,为什么“交易额大于市值”并不神奇。想象一间库存价值100万元的批发店:库存可以反复周转,交易员也可以反复开仓和平仓。再加上保证金制度,100元名义合约未必需要100元现金保证金。同一笔资本多次周转,可以形成远高于本金的成交额。市值是给资产标价,成交额是一天的流水,未平仓量是尚未了结的名义风险,盘口深度才更接近眼前能接走多少货。 这四件事不能互相替代。
那么,连几百万美元起步、等待下架的山寨币,都能形成如此密集的合约交易,有基本面、几亿、几十亿美元市值的股票,是否更有机会?
You tell me?
这些数据支持的判断是:不能仅凭“市值小”,就认定它无法承载活跃的衍生品市场。
市值不是关键,而是机制是否办法把不同观点和交易目的的人聚集在一个场所用金钱来表达各自的关键。
股票想借永续合约接触新资金,需要邀请来的不只有看好公司的人,还包括愿意质疑它的人,以及肯拿资本承接两边风险的人。
市场不需要所有人相信同一个故事,才有机会扩大参与。看好公司的人可以获得敞口,不愿承担同样方向风险的人,可以用对冲组合承接他的需求。对于交易渠道较少的中小盘股,这可能带来新的买卖盘、持仓方式和研究动力,前提是对冲与风险管理能够支撑这些交易。
地面的双行道没有消失,上面多了一座高架桥。大家去的地方未必相同,却可以因为各自的理由,共同增加这条路上的往来。
知其然,且知其所以然。
愿我们始终保持着一颗敬畏之心。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 反弹还是翻转?宏观金融高位恶化 BTC开启验证测试
EMC Labs
 本周注定不太平 三件大事决定方向
GoMoon
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部