 Android & iPhone
关于稳定币 你听到的其实并不真实
金色财经
刚刚
作者:Jonah,Blockchain Capital投资者;编译:Shaw,金色财经
所有人都说稳定币更适合跨境支付,这是真的吗?
如果收款方本身就想要稳定币,那么稳定币确实是出色的跨境支付方案。转账可全天候执行,几乎零成本,并且能够即时结算。
而更棘手、也是本文重点探讨的场景,是多币种兑换的跨境汇款:一端汇入美元,另一端输出外币(例如墨西哥比索)时,整个流程会发生什么?大多数加密行业意见领袖会声称,稳定币在该场景下能够独有的降低转账耗时与成本。但看好稳定币的一方没有提到:金融科技公司早已实现低成本、高效率的同类业务,而且根本不需要稳定币。那么稳定币真正解决的是什么问题?
我们将拆解传统代理行体系的运作逻辑,以及 Wise 这类现代金融科技公司是如何改良这套模式的,以此厘清稳定币的真实价值。
代理银行业务
举个例子:美国的爱丽丝想给身在墨西哥的朋友鲍勃汇一笔墨西哥比索。双方银行在对方国家均没有分支机构,无法直接完成支付。两家银行需要借助一家规模更大的银行(也就是代理行)完成对接。爱丽丝的银行会在这家代理行(我们称之为环球银行 GlobalBank)存放美元资金;环球银行又在墨西哥的银行(墨西哥银行 BancoMX)存放比索。爱丽丝发起汇款后,她的银行扣减她账户余额并向环球银行下发指令。环球银行从爱丽丝银行存放的美元储备中划出 100 美元,按自身汇率完成兑换,从中赚取点差,再通知墨西哥银行给鲍勃入账,并扣除自身手续费。整个流程依靠 SWIFT 系统进行信息协调,SWIFT 会对信息传输收取费用。
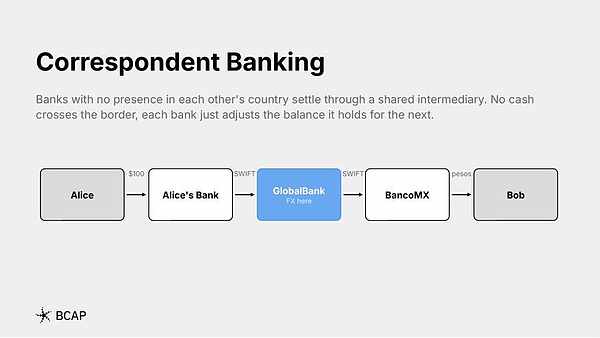
这套底层体系成本高昂、处理缓慢,核心原因在于层层环节里遍布寻租方。代理行汇款的平均成本约 15%(针对普通个人跨境汇款,包含交易手续费以及汇率里内嵌的外汇点差)。更不用说一笔转账通常需要 1 至 5 个工作日,每一个中间机构都需要时间完成各自流程。
现代金融科技解决方案
2011 年,伦敦的两位朋友有着刚好对冲的资金需求:一人收入是欧元,但在当地生活需要英镑;另一人拿英镑薪资,却要偿还爱沙尼亚的欧元房贷。于是他们绕开银行,在本地互相完成兑付:英镑存入伦敦账户,欧元存入爱沙尼亚账户,两笔资金都没有跨境流动。这套机制后来发展成 Wise。两位创始人相信,这类对冲资金流可以规模化匹配,而这套模式跑通了。很多其他金融科技公司也采用了相同思路。
我们再用爱丽丝与鲍勃的例子演示一遍,这次使用 Wise 这类系统。爱丽丝把资金打入这家金融科技公司的美国账户;该公司使用其预先存放在墨西哥的比索资金,直接兑付给鲍勃。全程没有资金跨境。爱丽丝眼中的跨境汇款,本质上是这家金融机构 “左口袋收钱、右口袋出钱”。正因如此,汇款体验近乎即时。而持有各类外币所带来的资产负债表风险,由这家金融科技公司承担。
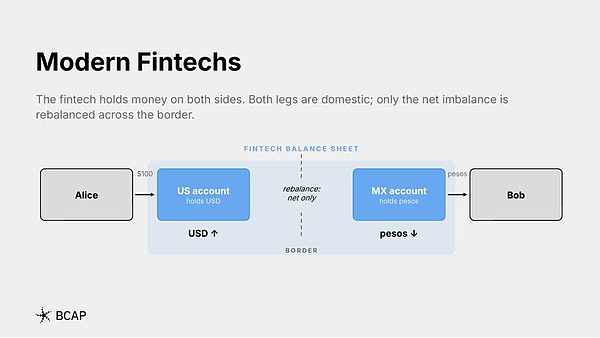
为了尽量不接入传统代理行体系,金融科技公司会对交易做轧差处理。举例来说,可能同时有用户反向汇款、把比索汇出,平台便可在内部直接对冲抵消两笔资金流。当币种资金池失衡严重时,才需要借助传统银行体系。在底层,这类金融科技公司依靠多方合作银行与各类牌照拼凑搭建业务网络;凡是自身没有资质的地区,就由当地合作方代为承接业务。
这套体系运转顺畅时,性能远优于传统系统。Wise 只收取一笔较低的前置手续费,采用真实的市场中间价,不存在隐性点差,综合费率仅 0.52%(该公司没有单独披露纯外汇兑换费率,该数值混合了部分同币种转账业务)。世界银行统计,普通数字化汇款服务的费率约 3.5%,可见 Wise 处于低成本梯队。
稳定币三明治模式
Wise 这类金融科技公司,已经为跨境汇款提供了一套比传统体系更快、更便宜的替代方案。那么稳定币的差异化之处究竟在哪?
我们用稳定币复现同样的汇款场景。爱丽丝将 100 美元法币入金兑换为 100 枚 USDC。这笔 USDC 通过区块链在数秒内发送给墨西哥的鲍勃,手续费不到 1 美分。随后鲍勃把 USDC出金兑换至本地银行账户,拿到墨西哥比索。业内将这套流程称为稳定币三明治。
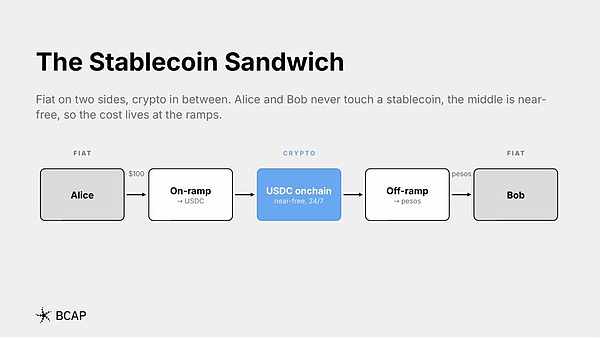
站在爱丽丝和鲍勃的角度,很难说这套方案的体验优于 Wise。从成本层面看,稳定币也并不具备明显的价格优势。USDC 的链上转账几乎免费且瞬时完成;随着入金手续费不断趋近于零,就连入金环节成本也在逐步归零。但出金环节仍是主要卡点:美元兑换墨西哥比索的本地外汇点差可能会带来不菲开销。
稳定币真正释放的价值:开放竞争
搭建一套 Wise 式的全球网络难度极高,成功落地的企业寥寥无几。稳定币大幅降低了这一门槛。开展跨境业务不再需要自建全球网络,只需要在汇款端有可靠的入金渠道、收款端有优质的出金渠道即可。可以说,稳定币将金融科技业务解耦拆分,把过去封闭的专有网络改造为开放市场。不再由单一服务商独占某一条汇款通道的全部点差收益,各地的出金服务商可以针对每一笔兑换业务展开竞争,长期来看将压低整体成本。
成本节约效应在长尾汇款通道上体现得最为突出。企业不必搭建覆盖全球的网络,区域专业服务商可以深耕世界某一区域,专注做好本地业务,而非勉强布局全球。Yellow Card 就是典型案例,该公司在非洲多国落地相关业务(BCAP 投资组合内企业)。
业务拆分会带来市场碎片化,而这种格局催生的竞争机制,能够持续为用户降低成本。有人可能会反驳,这种局面难以长久维持:如今已有大量稳定币统筹服务商整合各个环节,头部巨头又在重新走向垂直整合。市场或许会再度集中,届时这项优势也会消失。
但开放底层通道的核心特质就在于开放,难以被垄断。一旦某个中介机构依靠点差赚取过高利润,本地出金服务商就可以用更低报价抢占市场,任何参与者都可以入局竞争。
当跨境汇款的综合费率被持续压缩,过去由寻租中介攫取的超额收益,最终会流向个人用户与企业,直观体现为资金划转成本下降。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 爆空和踏空
刘教链
 金色Web3.0日报 | 特朗普组建AI部队 AI或占美国GDP 25%
金色财经 善欧巴
 加密法案倒下 美联储加息 比特币反而涨了?
白话区块链
 银行不需要封闭的区块链 为何仍在选择它
金色精选
 年底前可能全资产上涨:高盛最新访谈(附全文)
华尔街见闻
 加密法案倒下、美联储加息 比特币反而涨了?
白话区块链
 Grab 15 亿买下 Atome:东南亚消费信贷走到了哪
度刻 Fintech
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部