 Android & iPhone
Grab 15 亿买下 Atome:东南亚消费信贷走到了哪

度刻 Fintech
刚刚
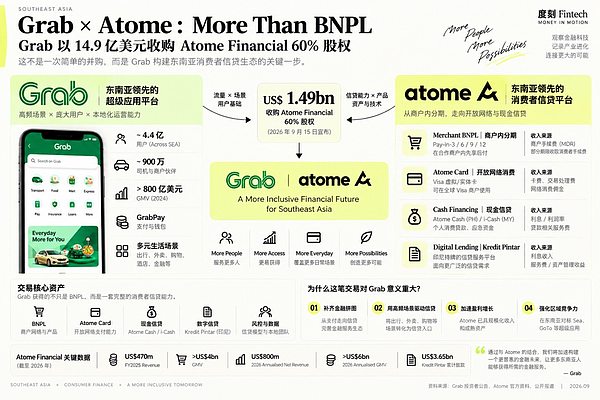
Grab 买 Atome,9 月 15 日官宣。14.9 亿美元现金,先拿 60%。剩下 40% 不现在定价,两年后按业绩公式重算,交易预计到 2027 年三季度完成交割。
交易本身不难理解。Grab 有流量、有存款、有银行牌照,也有一套已经跑通的司机和商户信贷体系;Atome 有消费者、有信贷产品、有风控模型,也已经连续两年盈利。
两边缺的,恰好是对方手里的东西:Grab 缺的是消费端,怎么把存款变成更多高收益的消费者资产;Atome 正好相反,它有 2500 万累计交易用户,有 BNPL、卡、现金贷和 Kredit Pintar,也已经证明自己会找消费者、会给消费者定价、会把钱放出去,但它没有自己的低成本资金。
所以这笔交易表面上是 Grab 买下一家 BNPL,底下真正发生的是一次资产负债表拼接:Grab 提供流量、存款和牌照;Atome 提供消费者、信贷产品和风控模型。
真正让人停一下的是时点。Atome 2025 年收入 4.7 亿美元,同比增长 80%;GMV 超过 40 亿美元,增长 60% 以上;连续两年税前盈利。2026 年上半年增速也没有掉,到 6 月底,年化净收入已经达到 8 亿美元,贷款余额约 10 亿美元。这样的成绩单,正常下一步应该是递表,不是卖掉控制权。
所以问题不是 Grab 为什么买,而是 Atome 为什么卖。
这个问题也不只关于 Atome。一家东南亚消费信贷公司能长到多大,长到哪一步会停,如果独立增长走不下去,最后还剩哪些选择,都压在这笔交易里。
一、Grab 买的不是 BNPL,是一套消费信贷能力
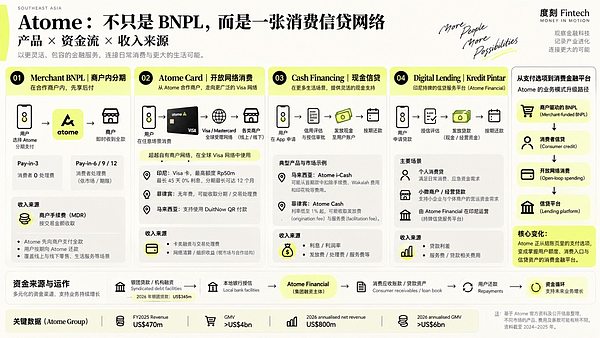
Atome Financial 覆盖新加坡、马来西亚、菲律宾和印尼四个自营市场,同时持有泰国一家合资公司的少数股权,累计交易用户约 2500 万,合作品牌超过 3 万个。如果还把它理解成一家 BNPL 公司,会漏掉这笔交易最重要的部分。
1.1 从结账按钮,到消费金融账户
Atome 最初的生意很简单:签商户、进入结账页、提供三期免息,主要由商户支付费
用。2019 年从新加坡起步,随后进入马来西亚和菲律宾,早期增长主要来自更多市场、更多商户和更多 BNPL 交易。
但此后的产品越来越不像一家 BNPL 公司。2021 年推出会员体系 Atome+;2022 年在菲律宾发出 Mastercard;随后加入现金贷、保险、储蓄和账单支付;马来西亚又推出 Visa Card 和 i-Cash。到了 2026 年,Atome 已经从一个 checkout option,逐渐变成消费者直接使用的金融账户。
产品越往消费者端走,资金需求也越大。2021 年以来,Atome 先后从渣打、汇丰、EvolutionX、星展、三井住友等机构获得战略融资和授信;到 2026 年 1 月,最新银团额度已经扩大至 3.45 亿美元。
把两条线放在一起,规律很明显:每一次增长跃升,都对应一次离商户更远、离消费者更近;每一次资产负债表扩张,又对应一次从银行和机构拿更多的钱。
产品越自主,资金越依赖。
这就是理解 Atome 后面所有选择的起点。
1.2 Atome 已经不只是一种产品
菲律宾最能说明这家公司已经走到了哪一步。
Atome 已经把 Card、Cash、Savings 和 Bill Pay 装进同一个 App:卡把消费场景从合作商户扩展到 Mastercard 开放网络,现金贷把信用从一笔消费延伸到消费者本人,储蓄和账单支付则进一步提高账户的使用频率。
到了马来西亚,又换成 Visa、i-Cash 和符合当地伊斯兰金融框架的产品组合。这不是把一套 BNPL 产品复制到几个国家,而是在不同市场分别长出本地金融产品。
更重要的是,这些产品服务的是谁。Atome 菲律宾管理层曾表示,大约 80% 的客户是第一次接触信贷;当地发行超过 200 万张 PayLater Anywhere Card,约八成持卡人此前从未持有过信用卡。
Grab 此前放出去的钱,主要不是给这批人。截至 2026 年 6 月,Grab 的贷款总额约 23 亿美元,主要服务司机和商户,也就是靠 Grab 生态挣钱的人。Grab 自己也强调,两边现有产品重叠程度很低。
所以两家公司面对的其实是两群不同的人:Grab 放钱给靠平台挣钱的人,Atome 放钱给在平台和商户那里花钱的人。
两批人、两种风险模型、两套获客方式,Grab 手上原来只有一套。
而且 Grab 买到的不只是存量用户和贷款。真正需要时间复制的,是 Atome 在不同市场积累下来的获客、授信、定价、额度管理和催收能力。Grab 知道一个司机一天跑多少单、一个商户一天卖多少货;Atome 知道一个消费者怎么买、怎么还、什么额度下会继续消费。一边看收入,一边看支出。
1.3 还有 Kredit Pintar
Atome Financial 里还装着第二个品牌:Kredit Pintar。
它是印尼持牌无抵押现金贷平台,2018 年成立,累计放款超过 25 亿美元,App 下载超过 3000 万次。和三个月免息、主要由商户付费的 BNPL 不同,这是一门由借款人支付利息、期限最长接近一年的现金贷生意。
所以,把 Atome 叫作一家「东南亚 BNPL 公司」已经不准确。Grab 真正买到的是四层能力:BNPL 负责在交易发生时获客;Card 把消费从合作商户带进开放网络;Cash Financing 把信用从一笔交易延伸到消费者本人;Kredit Pintar 则提供持牌贷款资产和印尼本地风控能力。
BNPL → Card → Cash → Lending Platform。
Atome 做的其实一直是同一件事:不断摆脱对单一商户交易的依赖,把自己从结账页里的一个支付选项,变成消费者的信用账户。
这才是 Grab 花 14.9 亿美元买的东西。
二、流量、资金、合规,三件事一个开关
Atome 的问题不是产品没做出来。恰恰相反,它已经把消费者这一端做得相当完整。真正没有完成的是另一半:流量不是自己的,资金不是自己的,牌照也没有完全装进自己的资产负债表。
所以 Atome 越往消费金融深处走,反而越依赖三个外部系统:流量靠平台,资金靠银行,经营边界靠监管。单独看,这三项都是一家金融科技公司可以承受的成本;真正的问题是,到了 2026 年,它们开始在同一个时间点收紧。
2.1 流量是租来的
Atome 是 TikTok Shop 等平台上的支付选项。
平台可以带来 Atome 自己很难生成的交易量,但入口不是它的,流量价格和位置也不是它决定的。
一个把逛、买、付款和商户关系全部掌握在自己手里的平台,没有理由永远把消费信贷这块经济利益留给第三方。Shopee 已经走过这条路:早期与第三方信贷机构合作,后来逐步自建。今天 Sea 旗下 Monee 的贷款余额已经达到 111 亿美元。
这门生意不是不赚钱,是装在平台里面和装在独立第三方里面,两条完全不同的曲线。
Atome 自己也看到了这个问题,所以它开始发卡。一旦卡拿在消费者手里,用户去哪里消费都可以刷,Atome 不再需要逐个商户谈接入,也不必完全依赖某一家电商或内容平台。但代价是,获客和授信成本全部前置,由自己承担。
它把租金,换成了自己的资本开支。
2.2 资金是批发来的
资金端也是同样的问题。
2026 年 1 月,Atome 完成 3.45 亿美元银团融资,随后母公司又向它注资 1.49 亿美元。资金方名单很好看,但无论是银行授信、机构资金还是股东资本,本质都没有改变:Atome 扩表靠的是批发债务加股东资本。
Grab 的情况完全不同。它已经参与了新加坡 GXS Bank、马来西亚 GXBank 和印尼 Superbank 三家银行。截至 2026 年 6 月,三家银行合计吸收约 25 亿美元客户存款。
同样一笔消费信贷资产,装在批发融资的表上,和装在存款融资的表上,息差完全是两回事。
2.3 监管也刚好在这个时候落下来
第三项成本是监管。
印尼 OJK 第 32/2025 号条例在 2025 年底生效,2026 年开始陆续落实收入验证、借款人负债率等要求;马来西亚也已经把 BNPL 正式纳入消费信贷监管。
这些变化意味着牌照、收入核验、征信报送和负债率管理开始变成固定成本。Atome 在印尼还同时经营 BNPL 和现金贷,两类资产对应不同监管体系。对一家独立消费信贷公司来说,这些成本都要自己承担;对一个本来就在经营数字银行、支付和信贷业务的平台来说,则完全是另一回事。
更麻烦的是,这三件事不是分别发生的。2026 年 1 月 Atome 刚完成银团融资;4 月,印尼 PayLater 行业不良率为 2.99%,5 月升至 3.44%;6 月和 7 月,新监管要求陆续进入执行期。
放在一条线上,就是一个很清楚的循环:
资产质量下降 → 资金重新定价 → 可借款人群减少 → 为维持增长需要买更多流量 → 获客成本进一步上升。
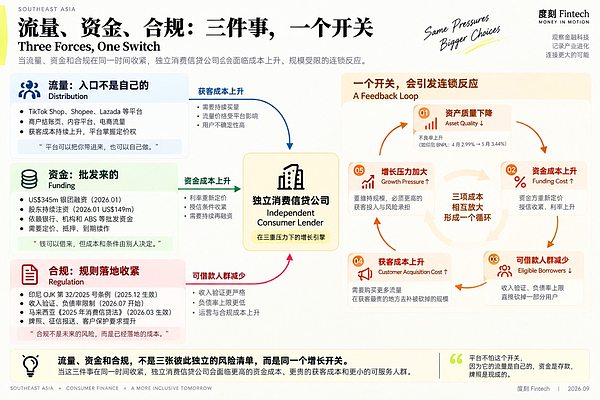
平台不完全受同样的约束。它的流量是自己的,资金可以来自存款,牌照和合规基础设施也已经存在。同样一轮不良率上行,它面对的首先是资产质量和拨备,而不是同时重新回答「钱从哪里来、客户从哪里来」。
所以对 Atome 来说,「再独立撑两年看看」并不是一个没有成本的选项。
三、Grab 为什么偏偏在这个时候出手
3.1 交换资产负债表
如果说 Atome 的问题是「有资产,没有便宜的钱」,Grab 的问题刚好反过来:它已经有了相对低成本的资金,却缺足够多的消费信贷资产。
换成资产负债表的语言,就是:
Grab 有 funding,缺 deployment;Atome 有 deployment,缺 funding。
截至 2026 年 6 月,Grab 的贷款总额约 23 亿美元,接近一年前的三倍;旗下三家银行吸收的存款约 25 亿美元。数字银行一个长期问题从来不是能不能吸到钱,而是拿到存款以后,能不能找到足够多、风险可控、收益合适的资产把钱放出去。
Grab 原来的信贷能力主要服务司机和商户,Atome 正好补上消费者。所以这不是简单的用户数相加,Grab 买的是一套新的消费信贷资产生成能力。
而且 Grab 付得起。二季度营收 9.97 亿美元,同比增长 22%;截至 6 月底拥有约 74 亿美元现金流动性。这笔全现金交易也不占用股票回购额度。算上 Stash 和 Foodpanda 台湾,这是 Grab 一年之内的第三笔重要收购。
3.2 剩下的 40%,也是交易的一部分
交易结构同样值得看。
Grab 现在只买 60%,剩下 40% 两年后再买,并按照届时业绩重新计算估值。100% 股权估值设有 20 亿至 45 亿美元的区间,Grab CFO 对这种结构的解释很直接:de-risk。
按最简单的算术,14.9 亿美元买 60%,对应 100% 股权价值约 24.8 亿美元。未来 40% 重新定价,意味着 Atome 股东保留上涨空间,Grab 也给自己留了一层下行保护。
这并不是 Grab 第一次这么做。它今年收购美国投资平台 Stash 时,同样先取得 50.1%,剩余股份在之后几年按届时价值分批收购。对于一家资产质量、资金成本和增长速度都会影响估值的金融科技公司,分阶段定价本身就是交易的一部分。
更值得看的是 Atome 自己的估值轨迹。2021 年 9 月,母公司 Advance Intelligence 完成超过 4 亿美元 D 轮融资,集团估值超过 20 亿美元。五年之后,Atome 已经连续盈利,2026 年 6 月年化净收入达到 8 亿美元,交易估值却仍然只在 20 多亿美元区间。
两者口径当然不完全可比:2021 年的 Advance Intelligence 还包括 ADVANCE.AI 和 Ginee,而今天卖的是消费金融业务。但一个趋势很清楚:
经营数字一路向上,估值数字却基本停在了 2021。
这比「Grab 为什么愿意付 15 亿美元」更值得看。它意味着一家独立消费信贷公司的经营增长,已经不一定能转化成同样幅度的资本市场估值。
中国消费金融在 2017–2020 年也经历过类似的集中过程:当流量、资金和监管同时收紧,依赖外部获客和机构资金的独立平台迅速失去空间。东南亚不会简单复制中国路径,但 Atome 的交易至少说明,同样的结构性压力正在出现。
四、消费信贷公司是怎么长大的
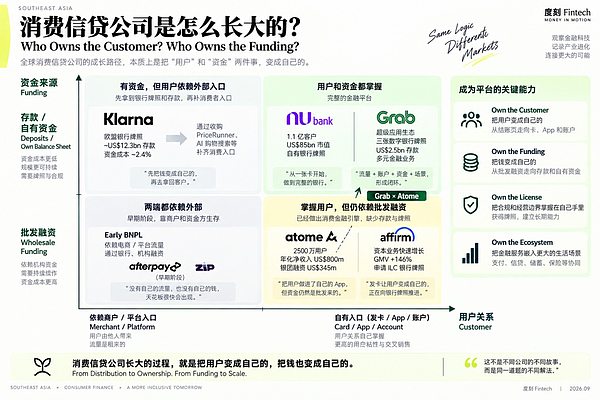
一家消费信贷公司刚开始的时候,最重要的两样东西通常都不是自己的:客户从哪里来,钱从哪里来。
Atome 这样的 BNPL 挂在商户结账页上,客户由商户带来;现金贷没有商户入口,就去应用商店和广告平台买用户。形式不同,本质一样,获客的开关不在自己手里。资金也是一样,早期靠银行授信、仓储融资、ABS、机构资金或者股东资本,一笔一笔谈,一笔一笔到期。
所以一家消费信贷公司真正的成长,就是把这两样东西逐渐变成自己的:
把用户变成自己的,把钱也变成自己的。
用户这一轴,是从 Merchant Checkout 走向 Card,再走向 App / Account;资金这一轴,则是从 Wholesale Funding 走向 Bank Partnership,最后走向 Deposits。
前一条解决获客权,后一条解决资金成本。顺序可以不同,但两条都走完,才真正从一家 lender 长成一个金融平台。
全球几家消费金融公司,其实都在解这两道题,只是顺序不同。
Nubank 两条路都走完了:先用信用卡建立直接客户关系,再拿银行牌照,把存款也装进自己的资产负债表。Klarna 是反过来,先拿到银行牌照和低成本存款,再通过 PriceRunner、购物搜索和 AI 不断补消费者入口。Affirm 和 Atome 更像:都已经通过 Card 把用户从商户 checkout 带向自己的账户,但资金仍然高度依赖批发市场;区别是 Affirm 正在申请 ILC,继续往银行牌照方向走。
按照这个框架再看 Atome,它的位置就很清楚了。用户这一端,它已经走得很远。从 BNPL 到 Card,从 Card 到 App,再到 Cash、Savings 和 Bill Pay,它一直在把用户从商户结账页带进自己的账户体系。
钱这一端,它却没有走完。菲律宾 Atome App 里虽然已经有储蓄产品,但由 Netbank 提供,存款进入的是 Netbank 的资产负债表,不是 Atome 的。Atome 拿到了用户界面,却没有拿到背后的存款和资金成本优势。
同一区域并不是没人走通过。Akulaku 早在 2019 年就收购了印尼 Bank Yudha Bhakti,后来改名 Bank Neo Commerce,从而获得自己的存款入口。区别未必是谁更聪明,而是那扇门在 2019 年还开着。
今天,新加坡和马来西亚数字银行牌照数量有限,印尼的资本要求也已经提高,而且相当一部分金融基础设施已经落到大型平台和财团手里。Grab 自己就参与了三家银行。Nubank、Klarna、Akulaku 早年做成的事情,今天让一家独立消费信贷公司重新走一遍,难度已经完全不同。
Grab 的公告里有一个数字,几乎就是这件事的注脚:它把 2028 年贷款总额目标定在 60 亿美元以上。而合并当下,Grab 约 23 亿美元加 Atome 约 10 亿美元,只有 33 亿美元左右。
两年多时间接近翻倍,背后真正重要的不只是 Atome 的 2500 万用户,还有 Grab 银行体系里的 25 亿美元存款。
Atome 自己没有拿到的那一端,Grab 替它拿到了。代价是,这张资产负债表不再姓 Atome。
五、东南亚消费信贷走到了哪
最后再回到这个市场本身。
东南亚仍然有巨大的信贷缺口。大量消费者没有银行账户或金融服务不足;Atome 在菲律宾发出的 200 多万张卡里,约八成持卡人此前从未持有过信用卡。印尼私营部门信贷占 GDP 的比例也明显低于马来西亚、泰国和中国等市场。
这门生意的本质从来不是抢银行已经服务得很好的客户,而是去做银行没有做的那部分人。
所以机会没有消失。真正发生变化的是:谁还有资格去填这个池子。
早期那批独立公司能够长起来,是因为三个窗口同时开着:平台还没有建好自己的金融能力,银行牌照和金融基础设施还有进入空间,监管框架也没有完全落地。现在,三个窗口都在缩小。
与此同时,平台型玩家的金融业务正在明显加速。Sea 旗下 Monee 的贷款余额已经达到约 111 亿美元;Grab 贷款总额约 23.2 亿美元,同比增长接近两倍;GoTo 的金融账簿也在快速增长。GoTo 二季度金融业务调整后 EBITDA 同比增长 447%,甚至首次超过按需服务业务。
当然,这些数字需要打折看。账簿增长越快,里面尚未经历完整信用周期的新贷款占比越高,短期不良率天然会更漂亮,而整个区域很少有平台披露足够长周期、按放款年份追踪的损失数据。平台最终能赢多少,现在还很难精确计算。
但对独立公司来说,更重要的不是平台赢多少,而是自己还能走哪条路。
上一阶段,行业竞争的是谁能把 BNPL 做大:谁签的商户多、谁 GMV 高、谁获客快。
下一阶段,竞争单位已经变了。真正有优势的平台,需要同时控制流量、账户、资金和牌照。
对还在独立增长的消费信贷公司来说,路没有完全堵死,但已经明显变窄:要么早年拿到牌照,把存款也变成自己的,像 Akulaku;要么进入一个同时拥有流量、资金和牌照的平台,像 Atome;要么继续依赖外部流量和批发融资,在越来越高的资金、获客和合规成本下维持独立。
独立获客加独立放贷的组合,在东南亚越来越难成立。
所以 Grab 买 Atome 真正值得看的,不是 14.9 亿美元,也不是又一家 BNPL 被收购,而是一个曾经可以独立长大的金融科技模型,正在接近它的边界。
这门生意远没有结束。
结束的,是上一种长法。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 爆空和踏空
刘教链
 加密法案倒下 美联储加息 比特币反而涨了?
白话区块链
 流动性注入:链上流动性实现代币化股票
金色精选

 Grab 15 亿买下 Atome:东南亚消费信贷走到了哪
度刻 Fintech
 1个月狂揽4位高管 密集换血的Polymarket在焦虑什么?
链捕手ChainCatcher
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部