 Android & iPhone
韩国加密税:73.7%投资者反对 卡点在准备度
金色精选
刚刚
作者:Ekko an 来源:Tiger Research 翻译:善欧巴,金色财经
核心要点
• 82.9% 的韩国加密投资者反对现行方案或支持继续推迟。但 63.4% 表示,如果制度得到完善,他们可以接受征税——这说明他们更担心的是准备度,而不是征税本身。
• 如果税收落地,69.7% 预计会减少或停止投资,73.1% 可能减少使用韩国本土交易所(CEX)。
• 韩国三大 CEX 的交易量可能下降 30.0%,从 860 万亿韩元降至 602 万亿韩元。
• 交易量下滑可能使三大 CEX 合计收入下降 29.5%,从 1.033 万亿韩元降至 7282 亿韩元,进而削弱整个本土产业。
• 交易活动可能转向全球 CEX、自托管钱包和 DeFi。2025 年,在日本、英国、美国和意大利,CARF 未覆盖路径占 CEX 资金流出的 59.1% 至 76.6%,凸显交易追踪长期存在的边界。
1. 加密资产征税为什么需要再审视
在三次推迟之后,韩国定于 2027 年 1 月开征加密资产所得税。距落地只剩三个多月,公众关注度正在上升,一份提交国会的相关请愿已获得超过 5 万人支持。随着讨论再度升温,争论不应停留在支持或反对,还应审视现行税案是否反映了加密资产真实的交易方式。
对加密投资收益征税的原则,与现行税案本身能否落地,是两个问题。加密资产在国内交易所、全球交易所、个人钱包和 DEX 之间流动,投资者也频繁用一种加密资产兑换另一种。税收制度若要正常运转,就必须把碎片化的交易记录连接起来,并在一套一致规则下计算取得成本与实际盈亏。
问题在于,如果这些体系没有完全到位,投资者和税务机关都可能背上负担。投资者可能不得不自行核验并证明自己的交易历史和取得成本;税务机关也可能难以准确识别应税所得和税基。因此关键问题不只是要不要征税,还包括在真实交易条件下,投资者能否算清盈亏、完成申报、追踪交易记录。
正因如此,当前的讨论不应止步于支持或反对,还应审视现行方案在多大程度上反映了真实交易条件、投资者有哪些担忧,以及这项税收会如何影响交易行为和国内市场。
2. 韩国投资者怎么看加密资产征税
Tiger Research 就加密资产征税问题调研了 2,423 名韩国加密投资者。调研由 Tiger Research 主导,韩国调研机构 PMI 执行。内容不仅涵盖是否支持征税及征税时点,还包括现行税案是否合理、申报与缴纳体系是否就绪,以及投资者预计自己的交易行为会如何变化。
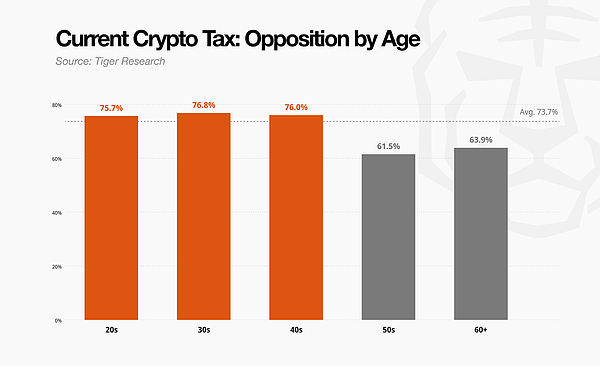
反对征税的态度出现在所有年龄层。总体来看,73.7% 的受访者反对征税。20 多岁、30 多岁和 40 多岁受访者的反对比例都超过 75%;50 多岁及 60 岁以上受访者的反对比例分别为 61.5% 和 63.9%。反对情绪在 20 至 40 多岁人群中最强,但负面看法并不局限于年轻投资者。
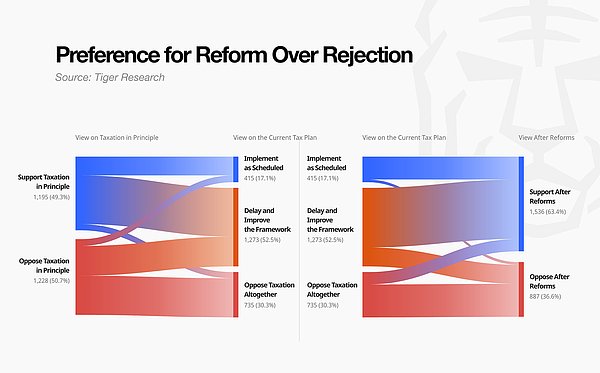
单看支持或反对,并不能完全解释投资者的态度。在反对征税的受访者中,51.5% 表示如果现行方案的问题被妥善解决,他们可以接受征税;与此同时,在认同“加密资产应当被征税”的受访者中,74.5% 认为现行方案应当推迟或修改,而不是照原样实施。
这些结果说明,许多投资者把“加密资产是否应被征税”和“现行税案”区分开来。一些反对征税的人表示,只要制度改善就可以接受;而许多认同应当征税的人,也并不支持按现行方案实施。当投资者开始评估具体规则和制度准备度时,这种分歧更加明显。
3. 投资者对现行税案的主要担忧
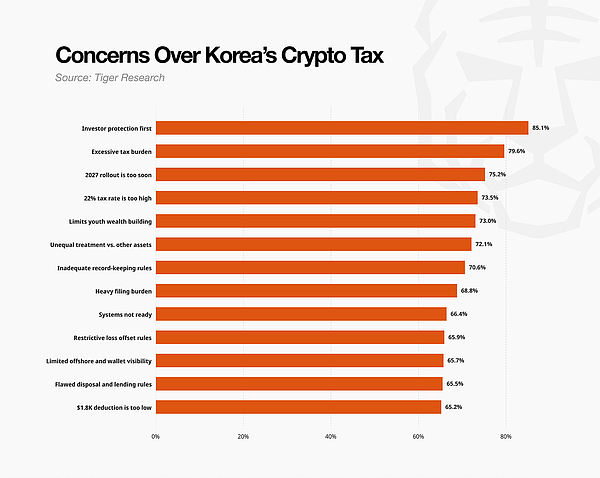
调研的详细回答显示,投资者为何把“加密资产征税”与“现行税案”区别看待。他们的担忧集中在三个方面:
• 与其他金融资产相比,税率和扣除额是否适当、是否公平;
• 计算应税收益时,制度能否正确处理亏损和取得成本;
• 制度是否已准备好支持申报与缴纳、追踪交易并保护投资者。
投资者关注的不只是“加密资产该不该征税”,还包括自己要缴多少、制度如何计算应税收益,以及是否具备落地条件。以下三节分别讨论这三个问题。
3.1 税负公平吗?
多数受访者对现行方案下的税负持批评态度。全体受访者中,73.5% 认为 22% 的税率过高;另有 65.2% 认为每年约 1,800 美元的基本扣除额过低;还有 72.1% 认为与其他金融资产相比,加密资产的税收规则不公平。
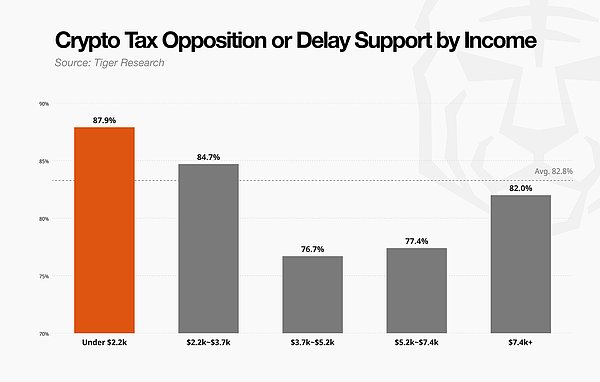
低收入投资者的担忧同样强烈。月收入低于约 2,100 美元的投资者占全体受访者的 24.9%。在这一群体中,87.9% 反对按计划实施现行方案或要求再次推迟,高于全体受访者的 82.9%。这表明对现行方案的担忧并不局限于高收入投资者。
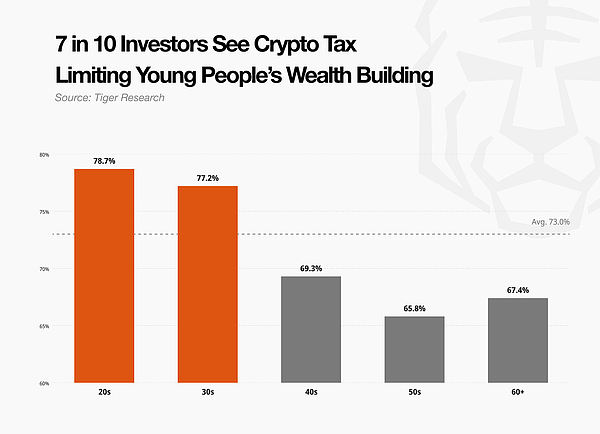
受访者还担心这会影响年轻人积累财富的能力。总体上,73.0% 认同加密资产征税可能限制 20 多岁和 30 多岁人群的财富积累机会。20 多岁受访者的担忧比例最高,为 78.7%;30 多岁为 77.2%。其他年龄组认同这一看法的比例也都超过 65%。
调研显示,投资者的担忧超出了税率和扣除额。他们还质疑规则相比其他金融资产是否公平,低收入投资者同样如此,各年龄层受访者也都担心对年轻投资者的影响。投资者既在意税负大小,也在意规则会如何影响不同群体。
3.2 应税收益能算准吗?
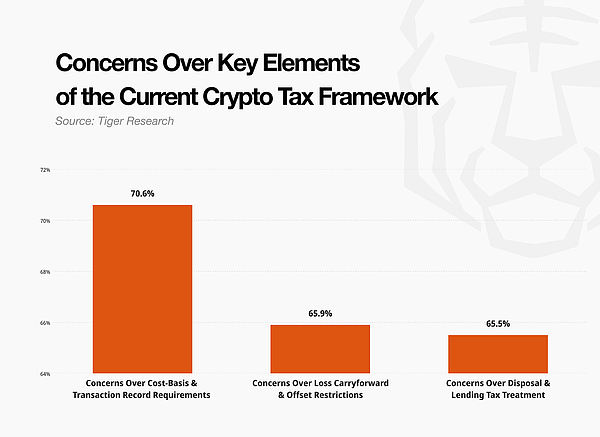
要准确计算应税收益,税收制度首先得确定投资者实际赚了多少或亏了多少,还需要对亏损、取得成本以及不同类型的加密收入给出清晰规则。调研在三个方面都发现了强烈担忧。
第一,65.9% 的受访者认为现行对亏损的处理不合理。按现行规则,投资者可以在同一年度内用加密资产盈亏相互抵扣,但不能把亏损结转到以后年度抵扣收益。
加密投资者的盈亏可能跨越多年来实现,因此税收制度如何处理这些亏损,会直接影响应税所得计算的准确性。
受访者对取得成本和交易记录的担忧更强。70.6% 的受访者对“依据自己的交易记录和取得成本来计算并申报盈亏”这一负担表示担忧。
加密资产在韩国本土与海外 CEX、个人钱包之间流动,投资者还频繁用一种加密资产兑换另一种。随着交易路径变得复杂,投资者可能更难把最初的取得成本与后续交易对应起来。
加密收入也可能来自多种活动,包括交易、借贷、质押、挖矿、空投和提供流动性。现行税收框架主要覆盖转让和借贷所得,因此需要明确哪些收益应税、何时应税。约 65% 的受访者表示,现行框架不足以覆盖这些不同类型的交易。
调研显示,投资者的关注不止税率。他们还聚焦制度如何处理亏损、如何确定取得成本、如何归类不同交易产生的收入。这些规则最终决定了制度能否从投资者真实的盈亏中算出应税所得。
3.3 制度准备好了吗?
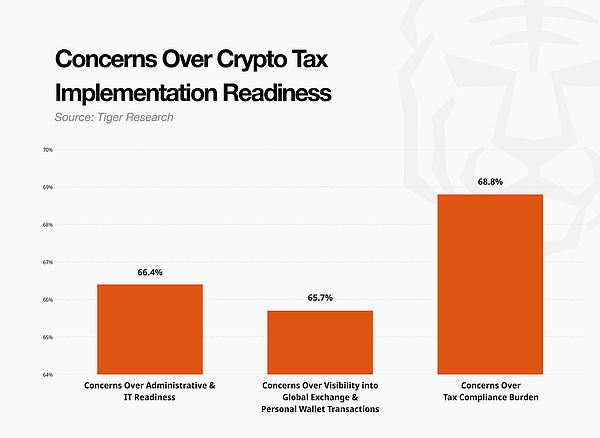
税收制度需要的不只是清晰的规则,还需要把规则落到实处的行政与 IT 系统。调研中,66.4% 的受访者认为政府在这些方面准备不足;另有 65.7% 认为,要准确追踪并征税韩国与海外 CEX、个人钱包上的交易会很困难;还有 68.8% 表示投资者在申报和缴纳时会面临沉重负担。投资者在意的不仅是规则本身,还有制度能否在实践中运转。
加密资产可以在韩国 CEX 之外流动和交易。当投资者使用全球 CEX 和个人钱包时,交易数据会分散在多个渠道,这使收集和串联征税所需的信息变得更难,也让可靠的交易追踪与投资者的申报负担成为重要考量。
投资者还关注行政与 IT 之外的准备。总体来看,85.1% 认同在征税生效前应当先建立投资者保护框架。征税会给投资者带来新的纳税义务,而投资者把市场保障视为整体准备度的一部分,与政府评估和征收税款的能力并列。
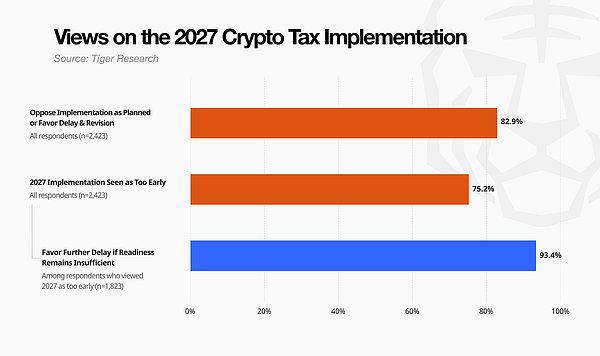
关于时点的回答让这种担忧更清晰。总体而言,82.9% 的受访者反对按计划实施现行方案或要求再次推迟;另有 75.2% 认为 2027 年太早。调研随后询问了 1,823 名选择更晚日期的受访者:如果届时必要的规则和准备仍未到位,应当怎么办?其中 93.4% 表示应再次推迟,直到制度准备就绪。
对投资者而言,关键不是推迟几年,而是落地条件是否真正具备——包括税收行政、交易数据管理、申报体系和投资者保护。
4. 对韩国市场的影响
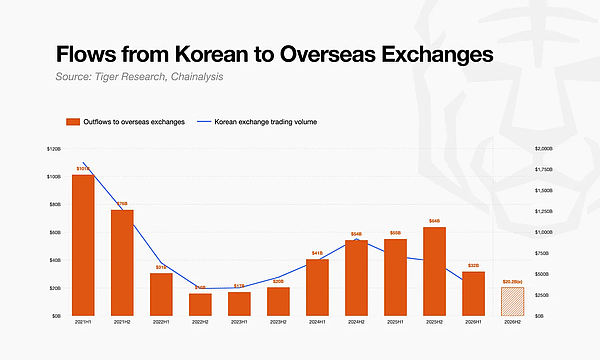
投资者对现行税案的看法,也指向征税后交易行为可能如何变化。相当规模的韩国加密投资已经流向海外。据 Tiger Research 此前报告的估算,2021 年至 2026 年上半年,约有 700 万亿韩元(约 4,900 亿美元)流向海外。投资者也已广泛使用韩国 CEX 之外的交易路径,包括全球 CEX 和个人钱包。
调研还考察了征税后投资规模与交易路径可能发生的变化。结果显示,投资者可能减少投资、减少使用韩国 CEX,并更多使用其他交易路径。如果这些意愿转化为实际行为,将削弱韩国加密市场的交易基础,也会让主管部门更难识别应税活动、监管市场。
4.1 对韩国加密产业的影响不止于 CEX
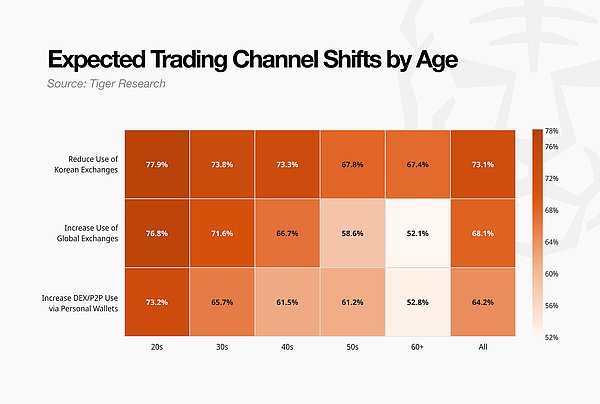
调研显示,该税可能同时压低加密投资与韩国 CEX 的使用。总体上,69.7% 的受访者预计会减少或停止加密投资;另有 73.1% 表示可能减少使用韩国 CEX。这会同时减少投入加密资产的资金规模和韩国 CEX 的交易活动。
投资者也预期这些变化会影响更广泛的韩国市场。总体上,66.4% 的受访者认为该税会对韩国加密市场产生负面影响。如果投资者降低加密敞口或把资金转向其他金融资产,韩国市场的交易量和流动性可能下滑。
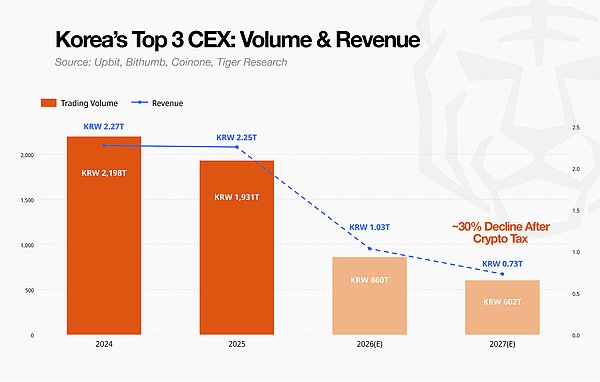
为估算潜在影响规模,Tiger Research 分析了韩国主要 CEX 交易量与收入可能的变化。分析把调研结果与已经开征加密税国家的交易量变化结合起来。
Tiger Research 估计,韩国三大 CEX——Upbit、Bithumb 和 Coinone——的年度交易量可能从 2026 年约 6,010 亿美元降至 2027 年约 4,210 亿美元,减少约 1,800 亿美元,降幅约 30.0%。同期,三家 CEX 的收入可能从约 7.22 亿美元降至 5.09 亿美元,减少约 2.13 亿美元,降幅约 29.5%。
交易活动下滑还可能影响税收收入和更广泛的加密产业。交易手续费下降会减少相关增值税收入;CEX 利润下降也会减少企业所得税收入。
加密所得税可能带来新的税收来源,但韩国市场收缩可能同时削减既有税收,从而削弱新税带来的整体收入增量。韩国 CEX 流动性和用户基础下降,也会削弱托管、主经纪等相关金融服务的根基。
4.2 交易外流与 CARF 的边界
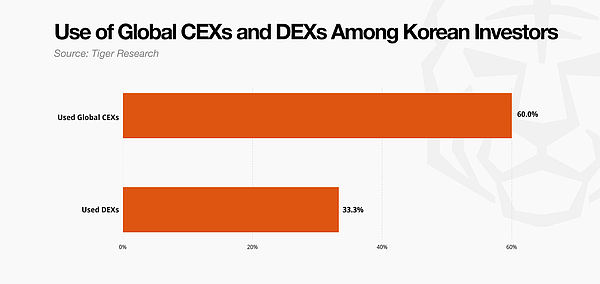
如果征税后投资者减少使用韩国 CEX,一部分人可能把交易转向全球 CEX 和个人钱包。在表示会减少使用韩国 CEX 的投资者中,88.0% 称可能会更多使用全球 CEX 或个人钱包。全体受访者中,60.0% 已经使用过全球 CEX,33.3% 使用过 DEX。
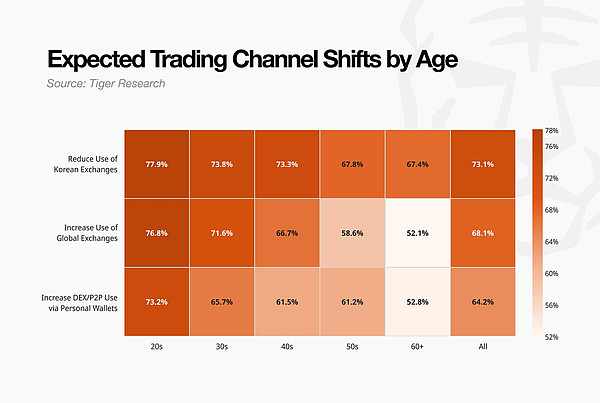
年轻投资者转向的趋势最强。在 20 多岁受访者中,76.8% 表示征税后可能更多使用全球 CEX;另有 73.2% 表示可能更多使用 DEX 或通过个人钱包进行 P2P 交易。已经在使用海外 CEX 和链上服务的投资者,相对更容易把交易移出韩国 CEX。
随着更多交易移出韩国服务商,税务机关可能更难获得同等水平的交易信息。CARF 有助于弥补这一缺口——它允许各国税务机关交换由海外加密服务商上报的交易数据。
但各国启动数据交换的时间不同:韩国计划 2027 年启动,中国香港、新加坡和阿联酋计划 2028 年,美国计划 2029 年。时间表差异可能限制征税初期对海外交易数据的获取。
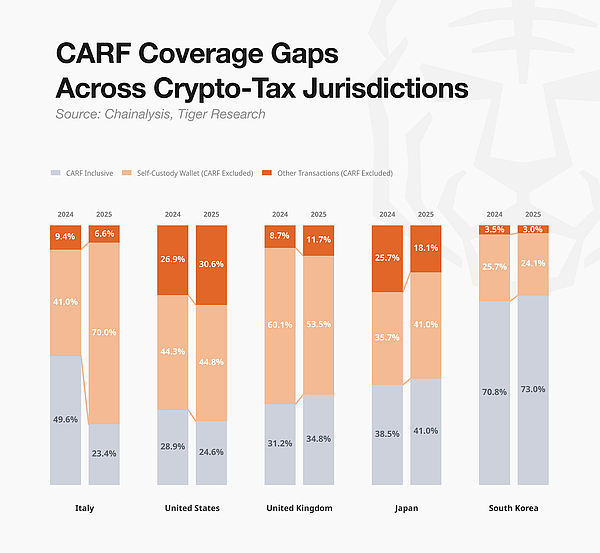
CARF 也无法覆盖每一笔交易的全貌。据 Chainalysis,2025 年日本 CEX 流出资产中有 59.1% 流向 CARF 未覆盖路径;英国为 65.2%,美国为 75.4%,意大利为 76.6%。在意大利,该比例从 2024 年的 50.4% 升至 2025 年的 76.6%;同期流向个人钱包的转账增加了 45.7%。
这些数字并不说明征税直接导致了这一转移,但说明即便在已有加密征税与申报制度的国家,仍有相当比例的活动通过“仅靠服务商申报无法完全追踪”的路径流动。
这种信息差还可能引发税收公平方面的担忧。税务机关通过服务商上报的数据,可以较容易地核验韩国 CEX 上的交易;但对于海外 CEX 和个人钱包的交易,他们可能更依赖纳税人自行申报与后续核查。如果投资者认为税务机关对某些交易路径更容易追踪、对其他路径更难,这种认知可能促使更多活动转向海外 CEX 和 DEX。
在征税生效前,政府需要明确取得成本与信息申报规则,也需要确定税务机关将如何核验海外 CEX 和个人钱包交易的盈亏。
5. 仓促征税将同时损害产业与税收
核心问题不是是否征税,而是韩国是否应在制度尚未就绪时就于 2027 年实施现行方案。按现行法律,加密所得税将于 2027 年 1 月生效。调研显示,投资者把“征税的必要性”与“现行税案”区分开来:连支持征税的人也认为规则需要改进,一些反对者则表示只要制度改善就可以接受。
政策制定者还需要考虑在制度就绪前征税的市场影响。如前所述,韩国的投资与交易可能下滑,部分活动可能转向全球 CEX 和个人钱包。
这些变化可能削弱韩国市场的交易基础与竞争力,也会把交易数据分散到更多渠道,使税务机关更难追踪税基。开辟新税基与在实践中可靠地管理它,是两件不同的难题。
政策制定者应先判断制度在真实市场条件下能否运转,而不是先定实施日期、再补缺口。调研显示,投资者更在意制度是否就绪,而不是哪一年。政策制定者应先界定实施所需的条件,再决定税收何时生效。
有三个领域尤其需要注意。
第一,应把税收准备度与市场整体监管状况一并评估。仅有税收行政是不够的,市场还需要清晰规则、投资者保护,以及针对新资产和服务的标准。政策制定者既要评估政府征税的能力,也要评估税收所适用市场的准备情况。
第二,需要清晰的标准来判断税收能否在实践中运转。应评估制度串联交易数据、计算盈亏的能力,并确认纳税人在出现错误时可以更正。这些标准可以让判断基于实际落地情况,而不是固定时间表或 IT 系统上线本身。
第三,应开展反映真实交易条件的模拟申报和试点。测试不应只覆盖韩国 CEX 的简单场景,还应包括全球 CEX、个人钱包和 DEX。政策制定者应在征税生效前找出交易数据缺失、取得成本问题和反复出现的申报错误。
政策制定者还应考虑公众接受度。调研发现,人们强烈担忧该税会限制财富积累机会,年轻投资者尤甚;各年龄层受访者也都对相对其他金融资产的公平性提出质疑。仅有技术准备不够,投资者还需要认可税制与税负是公平的。
关于 2027 年征税的讨论,不应只停留在韩国是否维持原定起始日。政策制定者需要评估制度能否在真实交易条件下准确计算盈亏,确认税务机关能否取得必要的交易数据,同时落实市场规则与投资者保护,并让投资者认可税收标准的公平性。如果韩国在制度尚未就绪时强行推进,可能同时削弱本土市场的竞争力和政府管理税基的能力。
附录:基于 Chainalysis 的 CARF 交易分类口径
本报告使用 Chainalysis 的分析,考察各国加密交易落在 CARF 实际申报范围内的比例。Chainalysis 分析覆盖 CEX、个人钱包、DEX 和 DeFi 的活动,使我们能够考察仅靠服务商申报可能无法完全覆盖的交易。
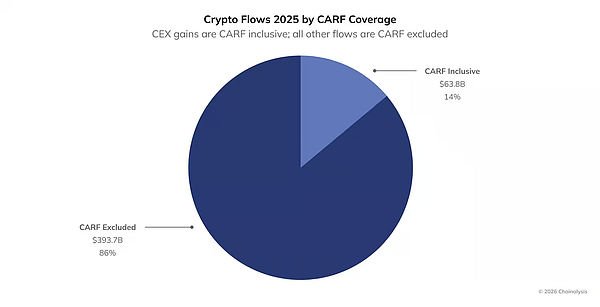
加密资产报告框架(CARF)是一项国际申报框架,要求加密资产服务商向税务机关上报用户与交易信息,税务机关之间再跨境交换这些信息。基于 Chainalysis 的分类,本报告把处于 CARF 实际申报范围内的交易定义为“CARF 覆盖”,范围之外的交易定义为“CARF 未覆盖”。CARF 未覆盖活动包括资产转入个人钱包后的一部分交易,以及涉及 DEX、P2P 转账、DeFi、挖矿和质押的活动。
但“CARF 未覆盖”并不意味着纳税人漏报或逃税。服务商可能上报了最初转入个人钱包的提现,但无法看到其后的每一笔交易。本报告中,“CARF 未覆盖”仅指服务商申报所能识别的交易范围。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文

 加息或遭反噬?
周子衡
 全球经济命门:油价、还是利率?
周子衡
 美国证监会推进股票代币化:要把华尔街搬上区块链
刘红林律师
 Hack VC前合伙人身亡 死前声称要公布证据
大漂亮加密观察
 金色Web3.0日报 | DeepSeek完成75亿美元融资
金色财经 善欧巴
 新币担保遭制裁:4900万USDT的法律性质与中美追责路径
Bitrace
 快140倍 Jev正面对打 GPT-6 Astra
Biteye
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部