

 Android & iPhone
流动性进化论:币圈的钱从哪里来 又被谁赚走了?
金色精选
刚刚
作者:danny;来源:X,@agintender
Circle是“秀逗”了吗?为什么要支付这笔4.125亿的渠道佣金?
2026年第二季度,Circle的收入及储备收益合计约7.013亿美元,分发、交易及其他成本约4.125亿美元,占了58.8%。这家公司发行USDC,用户把钱换成数字美元,储备资产产生收益,然后其中相当一部分,要分给帮它把USDC送到用户手上的合作伙伴。8月5日公布的最新季度业绩显示,收入及储备收益同比增长7%,这项成本同比增长1%;6月底USDC流通量约733亿美元。
对于支付方,这个事情显然不合常理;但对于收益方,这个是个值得深挖的生意。
你发行了稳定币,合规牌照有了,储备也准备好了,然后呢?交易所要愿意收,用户要愿意拿,别人做交易、做支付的时候,要愿意用你的币结算。钱才能留在你的体系里,储备才能持续产生收益。
所以比起先问这个项目属于什么赛道,我更倾向于先看钱从哪里来,经过谁的手,最后流去哪里。你就把它想成一条供应链:上游有人拿出资金,中间有人负责兑换、搬运和分发,到了交易市场,还要有人愿意接着用这个标的进行交易/买卖。沿着这条链看,很多项目的价值,以及谁有资格收钱,会清楚很多。
币圈喜欢把历史分成比特币、智能合约、DeFi,再到RWA。如果换一个角度,这十多年也是大家不断在解决一个问题:如何让更多钱、更方便地参与交易。这里面有外部资金进来,也有原来的钱换了地方,有时候只是同一笔钱转得更快。
这几个数字都在增加,但增加的原因都不尽相同。
一、
先把“流动性从哪里来”讲明白。矿工挖出币,项目方发出代币,解决的是资产供应。你要把这个币卖成美元,还得有另一个人拿钱来买。一个币最后成交在100美元,不代表剩下的币都能卖100美元。市值可以按这个价格乘出来,能兑现多少钱,要往下看买单。
早期交易所做的,就是把这些分散的人和钱聚在一起。你有币,我有钱,大家不用各自找人、谈价、担心交付,把钱和币存进同一个平台(类似股市的预托金),就可以交易。买卖越方便,下一批用户越愿意来,钱也越容易留下。交易所慢慢掌握的,是一群有余额、随时可能下单的人。
这也解释了为什么项目方要上交易所。币在链上,和币出现在大量用户可以直接购买的地方,是两回事。上币接近的,是用户账户里的购买力和购买意愿。
但交易所里面,不同业务带来的钱也不一样。Coinbase的2026年第二季度财报,把这件事说得很清楚:
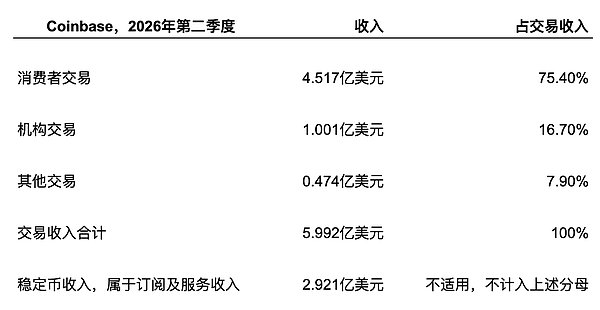
数据来自截至6月30日的10-Q。
消费者交易贡献了约四分之三的交易收入,这个很正常;但稳定币收入约2.92亿美元,高于约1亿美元的机构交易收入,这个就很有意思了。平台留住稳定币余额,也能参与相关收益的分配,甚至成为了第二大收入来源。资产沉淀解释了为什么交易所除了争取订单,也在争取用户把钱留在自己这里,因为这可以从发行商处获得可观的渠道费用。
二、
发币融资,又把这笔钱带去了别的地方。2014年,以太坊公开销售筹到约3.1万枚比特币,当时价值约1,800万美元。 参与者拿已有的比特币,换未来的以太币,团队拿到资金继续开发。这是一个新项目获得资金的过程,也是一笔旧资产在不同人之间的重新分配。
后来代币融资越来越热闹,参考2017~2018年的ICO潮。但项目方宣布融资多少,不等于币圈就流入多少新美元。钱可能是从其他币卖出来的,也可能是持有人拿原来的比特币、以太币来投。团队拿到之后,还要付工资、付供应商,有些又会换回法币。看一轮融资,除了看金额,也要看募集的是什么、从谁手上来,以及接下来怎么花。
三、
稳定币解决的,则是资金在这些市场之间怎么走。
假设你卖掉比特币,只是觉得短期要跌,并没有打算退出币圈。你希望先拿着美元,过几天再买,或者转去另一家交易所做套利。每次都出金回银行,再重新入金,时间、渠道和地域限制就会挡在中间。USDT、USDC让你可以先持有一种美元计价的资产,再把它转去下一个市场,省掉出入金的问题。
出入金在亚洲市场的变化就很直观。Chainalysis在2019年的研究里,追踪了火币、OKCoin等平台在2017年中国境内交易所整顿前后的交易结构。交易活动恢复时,人民币报价大幅转向USDT。它抽样的十家场外经纪商,在2018年9月至2019年9月收到约8.77亿美元加密资产,前一年度是5.77亿美元,增长约52%,我们能看到资金入口迁移的痕迹。
原来用户直接拿法币去交易所买币,后来为了规避政策,多加了一段:先通过场外商户完成兑换,再进入交易市场。商户能接本地付款,又能交付全球平台愿意收的稳定币,这个连接就有了生意。稳定币的价值,也是在这些具体的使用场景中累积起来的。
规模做到后面,发行商的发行规模就很可观。Tether在2026年第二季度公告中披露,当季净经营利润约15亿美元,主要由美国国债和回购业务贡献。 用户拿着稳定币等机会,背后的储备资产可以产生收益,这门生意也就跟资金能留下多久有关。
截至2026年9月27日,DefiLlama页面显示,稳定币总市值约3,066亿美元,其中USDT约1,838亿美元,USDC约754亿美元,USDT占比59.93%。最近七天总规模增加约16.79亿美元,约0.55%。
当然这些余额不能想当然全部视为下一轮的买盘。这里面有不同的抵押和对冲机制;拿稳定币的人,也可能为了汇款、支付或储蓄。即便钱停在交易所,也得等持有人愿意买入风险资产,才会成为买单。
所以“钱进来了”和“钱要买币了”是两件事。
四、
永续合约让资金多了另一个参与理由。2016年,BitMEX推出比特币永续合约,把没有固定到期日的合约和资金费率机制结合起来。 对市场的意义,除了让人更方便开多开空,也包括让一批不想赌方向的钱,有机会进来做生意。
比如资金费率为正,而且足够覆盖成本,你可以买现货,同时开空永续,尝试赚取资金费。这时候你对币价有没有信仰,并不那么重要。你在现货市场贡献买盘,在合约市场贡献卖盘,持有这组仓位的理由,是两边合起来能不能赚钱。做市商也可以用合约对冲库存,让自己更有条件持续报价。
当然,费率会反转,基差会变,保证金还得管理,平台也可能出问题。方向对冲了,不代表风险全部消失。但市场可以因此吸引更多目的不同的资金。他们不需要相信同一个故事,也可以成为彼此的交易对手。永续合约减少了一些参与的摩擦,让原来没有理由进来的人,多了一个理由。
传统衍生品市场也能看到这种扩展。CME在9月2日公布的数据中披露,2026年8月加密货币产品日均成交量为17.5万张合约。 CoinGecko统计的前十大中心化永续交易所,在2026年第二季度约12.7万亿美元成交额。
五、
到2020年前后,DeFi把“谁来出钱做市”这件事再往外推了一步。
以Uniswap为例,你可以把两种资产放进AMM资金池,让合约按规则执行兑换。经典的恒定乘积资金池,价格跟着储备比例变化,再由套利者把它与外部市场拉近。 普通持币者也能参与提供流动性,赚取手续费,同时承担库存价值变化、逆向选择和合约风险。
对项目方来说,变化也很大。以前你要接触用户,往往得先争取交易所上币;现在可以自己建一个池子,把资产放进去,让市场先交易起来。Uniswap公布的2020年回顾显示,全年成交额超过580亿美元,2019年约3.9亿美元;2020年末,超过6.8万个地址在提供流动性。 有没有新增的资金入局?不好说;但资金组织成市场的方式,确实多了一种。
接下来大家就想到:既然资金会比较收益,那我多给一点奖励,能不能让钱过来?
2020年8月底,SushiSwap上线,让Uniswap的流动性提供者提交存款凭证,领取SUSHI奖励。CoinGecko的同期报告记录,9月9日,超过8亿美元流动性从Uniswap迁入SushiSwap;9月12日,十倍奖励阶段结束后,资金开始流出,其中大量回到Uniswap。 钱来得快,回去也快,流动性提供者会自己算哪边划算。
Uniswap随后推出UNI,安排2,000万枚代币做初始流动性挖矿;9月18日挖矿启动时,锁仓量升到20亿美元以上。 这场“吸血鬼攻击”把一件事摆得很明白:代码能复制,资金能迁移,你可以用奖励把别人池子里的钱吸过来,对手也可以再把钱吸回去。
但对整个行业来说,8亿美元换了个staking 场所,不等于市场上多了8亿美元。对单个项目来说,奖励停了之后,资金愿不愿意留,才决定这笔获客成本有没有花出价值。发代币补贴也有成本,持币人承担稀释,领奖励的人想兑现,还需要有人接盘。如果交易本身赚不到足够的手续费,这笔流动性就得一直补贴下去。
借贷又把资金周转往前推了一段。资产抵押进去,借出稳定币,稳定币再投入另一个协议。同一套资产支持了更多活动,也多了几层负债关系。因此各家协议的锁仓量不能直接加起来,当成行业有那么多独立本金。原始抵押物、借出去的钱、再存进去取得的凭证,可能在不同地方反复出,形成循环贷款。
六、
不过到了大家都要拿钱走的时候,区别就出来了。
2022年FTX倒下,涉及的是客户资产被挪用。美国司法部在2024年的判刑公告中指出,Sam Bankman-Fried盗用了超过80亿美元客户资金。 用户看到的账户余额,以为随时可以提走,但支持这笔余额的资产,被拿去承担了用户没有授权的风险。账面有钱,和手上有钱可以兑付是两回事
影响还会传到别的平台(参考上述的循环贷思路)。Kaiko在2023年末回顾中指出,它监测的1%市场深度,比FTX和Alameda倒下前低约50%。价格和成交量有所恢复,部分做市资金却没有回来。该报告将缺失的原因部分归因于机构损失、退出或减少风险投入。
这说明盘口后面是有人拿本金在撑的。一家做市机构损失了资金、融资受影响,它在多个平台的报价都可能收缩。币价涨回来,不代表这些本金也跟着回来。你多开几个交易对、多做几轮营销,也补不上这笔钱。
2023年3月,USDC又提醒了市场一次。硅谷银行倒闭后,Circle披露有33亿美元储备存款受到影响,约占当时总储备的8%,USDC出现脱锚。事情直到美国当局宣布保障存款人后才得以平息。
你在链上可以全天转账,但美元能不能从银行拿出来,是另外一件事。银行的角色一直都在,只是退到稳定币后面,没有从这门生意里消失。市场相信你能一美元兑回去,才比较愿意按一美元收;一旦这条路径出问题,前面的交易都会受影响。
七、
资金池越来越多,又带出了下一门生意:用户的订单应该送去哪里。
普通用户不可能逐个比较哪个池子便宜、哪边深度好、手续费多少,聚合器就帮他做这件事。比如Jupiter的路由机制,会比较Solana生态里的流动性来源,寻找交易路径。 资金由不同池子和做市商提供,用户却可能一直留在同一个入口下单。
从这里开始,提供流动性和分发流动性,就更容易分开来看。你负责出资金、挂报价,我负责把用户和订单带过来。两边都有价值,但谈判能力取决于各自有多难被替代。资金方如果容易换,入口就更有选择;某个市场的报价和深度别人做不到,它也有条件留下更多收入。
Hyperliquid的Builder Codes也是一个例子。第三方应用可以在用户授权范围内,对经由自己提交的订单收取额外费用。 你可以围绕现成的交易基础设施做产品,把用户服务好,不必每个应用都从头建一套市场。用户看到的是前面的界面,成交可能共用后面同一套基础设施和流动性池子。
八、
现在我们回头看Circle那笔“渠道分发”成本,就不奇怪了。你把稳定币做出来,别人手上有用户,有余额,有使用场景,你要进入他的网络,就需要谈利益怎么分。技术上的方便,需要用高额的分发渠道成本来弥补。
华尔街进来之后,也是沿着这个逻辑。
2024年1月10日,美国SEC批准多只现货比特币交易所交易产品上市交易。 对一部分投资者来说,过去要开加密账户、研究钱包和私钥,现在可以直接在证券账户里买到比特币敞口。资产没有换,购买路径换了,原来嫌麻烦或者受内部流程限制的钱,就多了一个入口。
Farside 2026年9月21日至25日的数据显示,美国现货比特币ETF合计净流入23.858亿美元,五个交易日都是净流入;9月25日当天净流入1.345亿美元。 这就是“机构进场”的具像化表现。
RWA则把路往另一个方向接。2024年3月,贝莱德推出BUIDL,把投资现金、美国短期国债和回购协议的基金,以代币形式交付给合资格投资者。推出时最低投资额是500万美元,代币可以在获批投资者之间转让。 到了2026年9月27日,BUIDL总资产价值约22.4亿美元。
这件事的价值,是传统资产多了一套链上分发和使用方式。但管理22.4亿美元资产,不代表二级市场随时有22.4亿美元接盘。
而且,链上的钱去买国债产品,也可能只是原来拿USDC的钱换了一个地方赚利息。对基金是新增资产,对加密风险资产未必是新增买盘。所以每次看到“传统金融进入币圈”,还要继续看,究竟是传统的钱进来买币,还是币圈的钱出去买传统资产。
把这些环节放在一起,就比较容易看清楚:
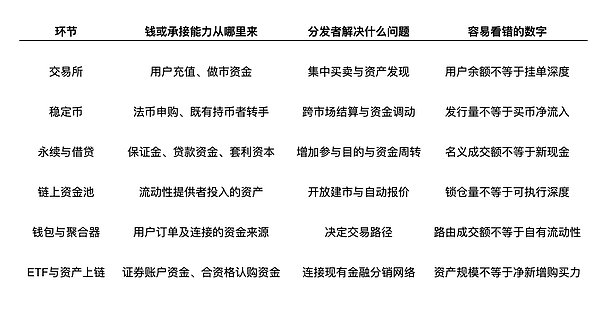
这些环节也没有谁把谁全部替代掉。你今天的一笔交易,可能从银行账户开始,换成稳定币,通过钱包和聚合器下单,由做市商承接,最后又通过永续合约对冲。每一段都有人提供服务,也有人承担风险,手续费、价差、储备收益和分发收入,就沿着这条路径分出去。
所以看一个项目,会想知道它在这条链上的位置。它能带进来多少钱,有多少是从别处搬来的?补贴停了,用户还会不会用?它收得到费用,这笔收入最后归公司、归资金提供者,还是有机制回到代币持有人手上?项目有收入,跟买它的代币能不能分到价值,中间也可能隔着好几层。
九、
币圈这十多年的变化,是让资金有了越来越多上链的参与理由。有人看好资产,有人想赚资金费,有人要对冲,也有人只是需要把钱转到另一个地方。把这些目的不同的人,以较低的摩擦放进同一个市场,买卖才更容易持续下去。
技术可以继续进步,资产可以越来越多,但最后落到一笔卖单上,还是要有人愿意拿真金白银出来。谁能持续找到这笔钱,谁能让出钱的人算得过账,谁又能把交易带到这里,这些生意才值得沿着资金流向,一层一层往下追溯。
这么一看,这跟潮汕地下钱庄也有点相似了。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 加密信托服务:加密行业的下一个决定性篇章
金色精选
 美联储议息声明与沃什新闻发布会实录全文
New Economist
 OpenAI长文:AI进公司先变的可能不是岗位 而是谁管谁
硅星GenAI
 金色Web3.0日报 | ICE联手Trade.xyz在美推永续合约市场
金色财经 善欧巴
 CZ现身纳斯达克敲钟:BNB财库公司正式上市
考拉财经CoinKaola
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部