

 Android & iPhone
中期选举倒计时 预测市场的价差为什么合不上
金色精选
刚刚
作者:Kelly Ye(Coin Metrics 研究主管) 来源:Coin Metrics 翻译:善欧巴,金色财经
距离中期选举还有一周,Kalshi 与 Polymarket 上的 2026 年中期选举合约成交额已超过 14 亿美元。多数报道只给一个数字:Kalshi 目前认为民主党拿下参议院的概率约 63%。
但这只是其中一个数字。Kalshi 上仅“参议院控制权”这一个问题,就拆成了 38 份合约、分布在五个事件里。每份合约有自己的订单簿,也有自己的交易者。本文比较这些合约隐含的概率,看它们的差异何时会累积成一个模型上的套利空间,以及是什么市场结构让这个价差一直不闭合。
要点
同一个问题“民主党会控制参议院吗”,Kalshi 用四个合约族分别定价。自 8 月以来,它们隐含的概率平均相差 3.3 个百分点,最大相差 9.7 个百分点;10 月 25 日当天,四者的区间是 62.5% 到 65.3%。
一个假设的九腿组合(买入民主党控制参议院,同时卖出每一个“民主党席位≥51”的合约),只要两个合约族按同一口径结算,无论结果如何都支付 8 美元。在 51 个交易日里,有 19 天按收盘价计算成本低于 8 美元,构成潜在套利(10 月 24 日费前最高 8.1 美分/每 8 美元)。
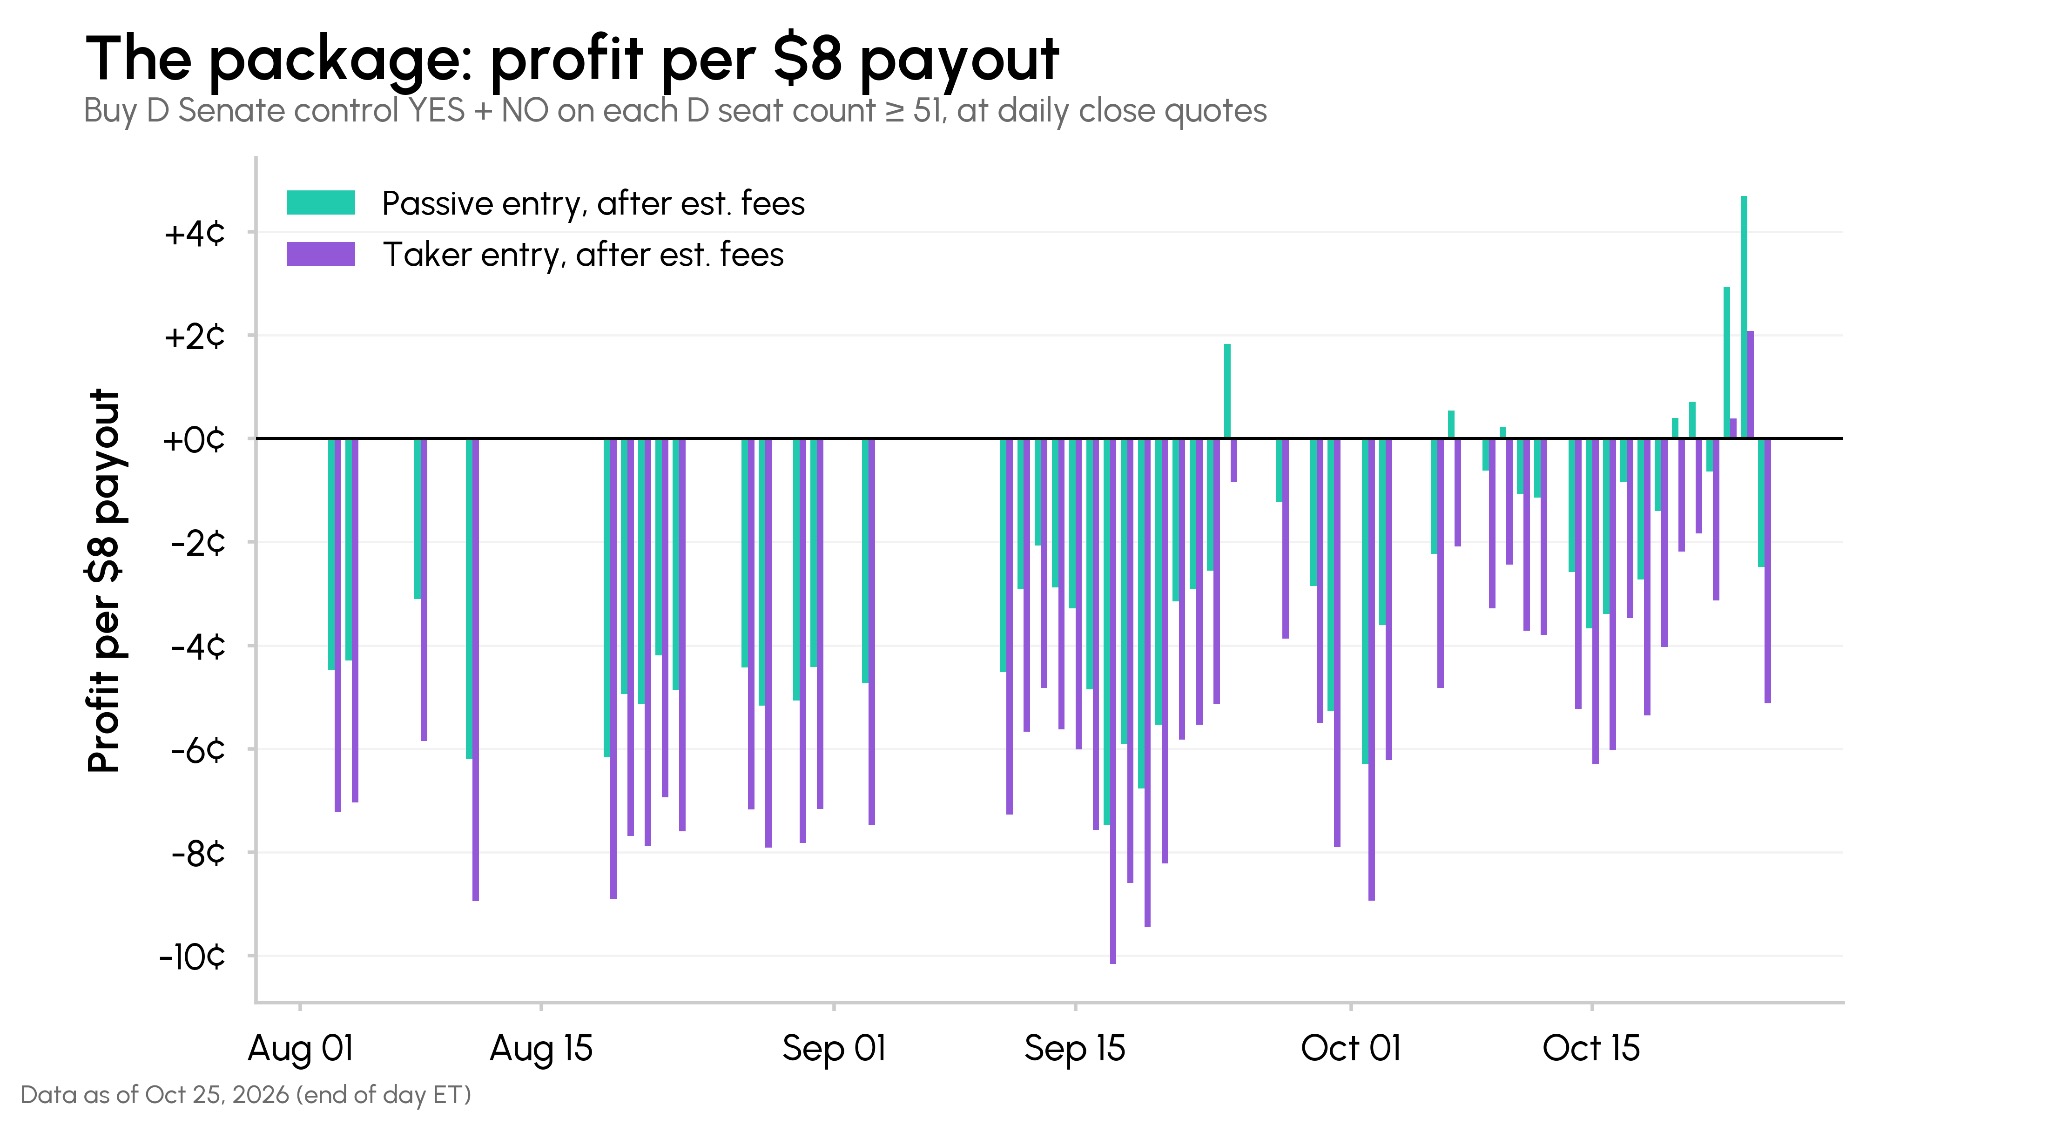
执行假设决定最终结果。扣除预估费用后,若假定主力腿被动成交,模型化收益在 7 天里为正(最高 +4.7 美分);若每一条腿都主动吃价差,只有 2 天为正。
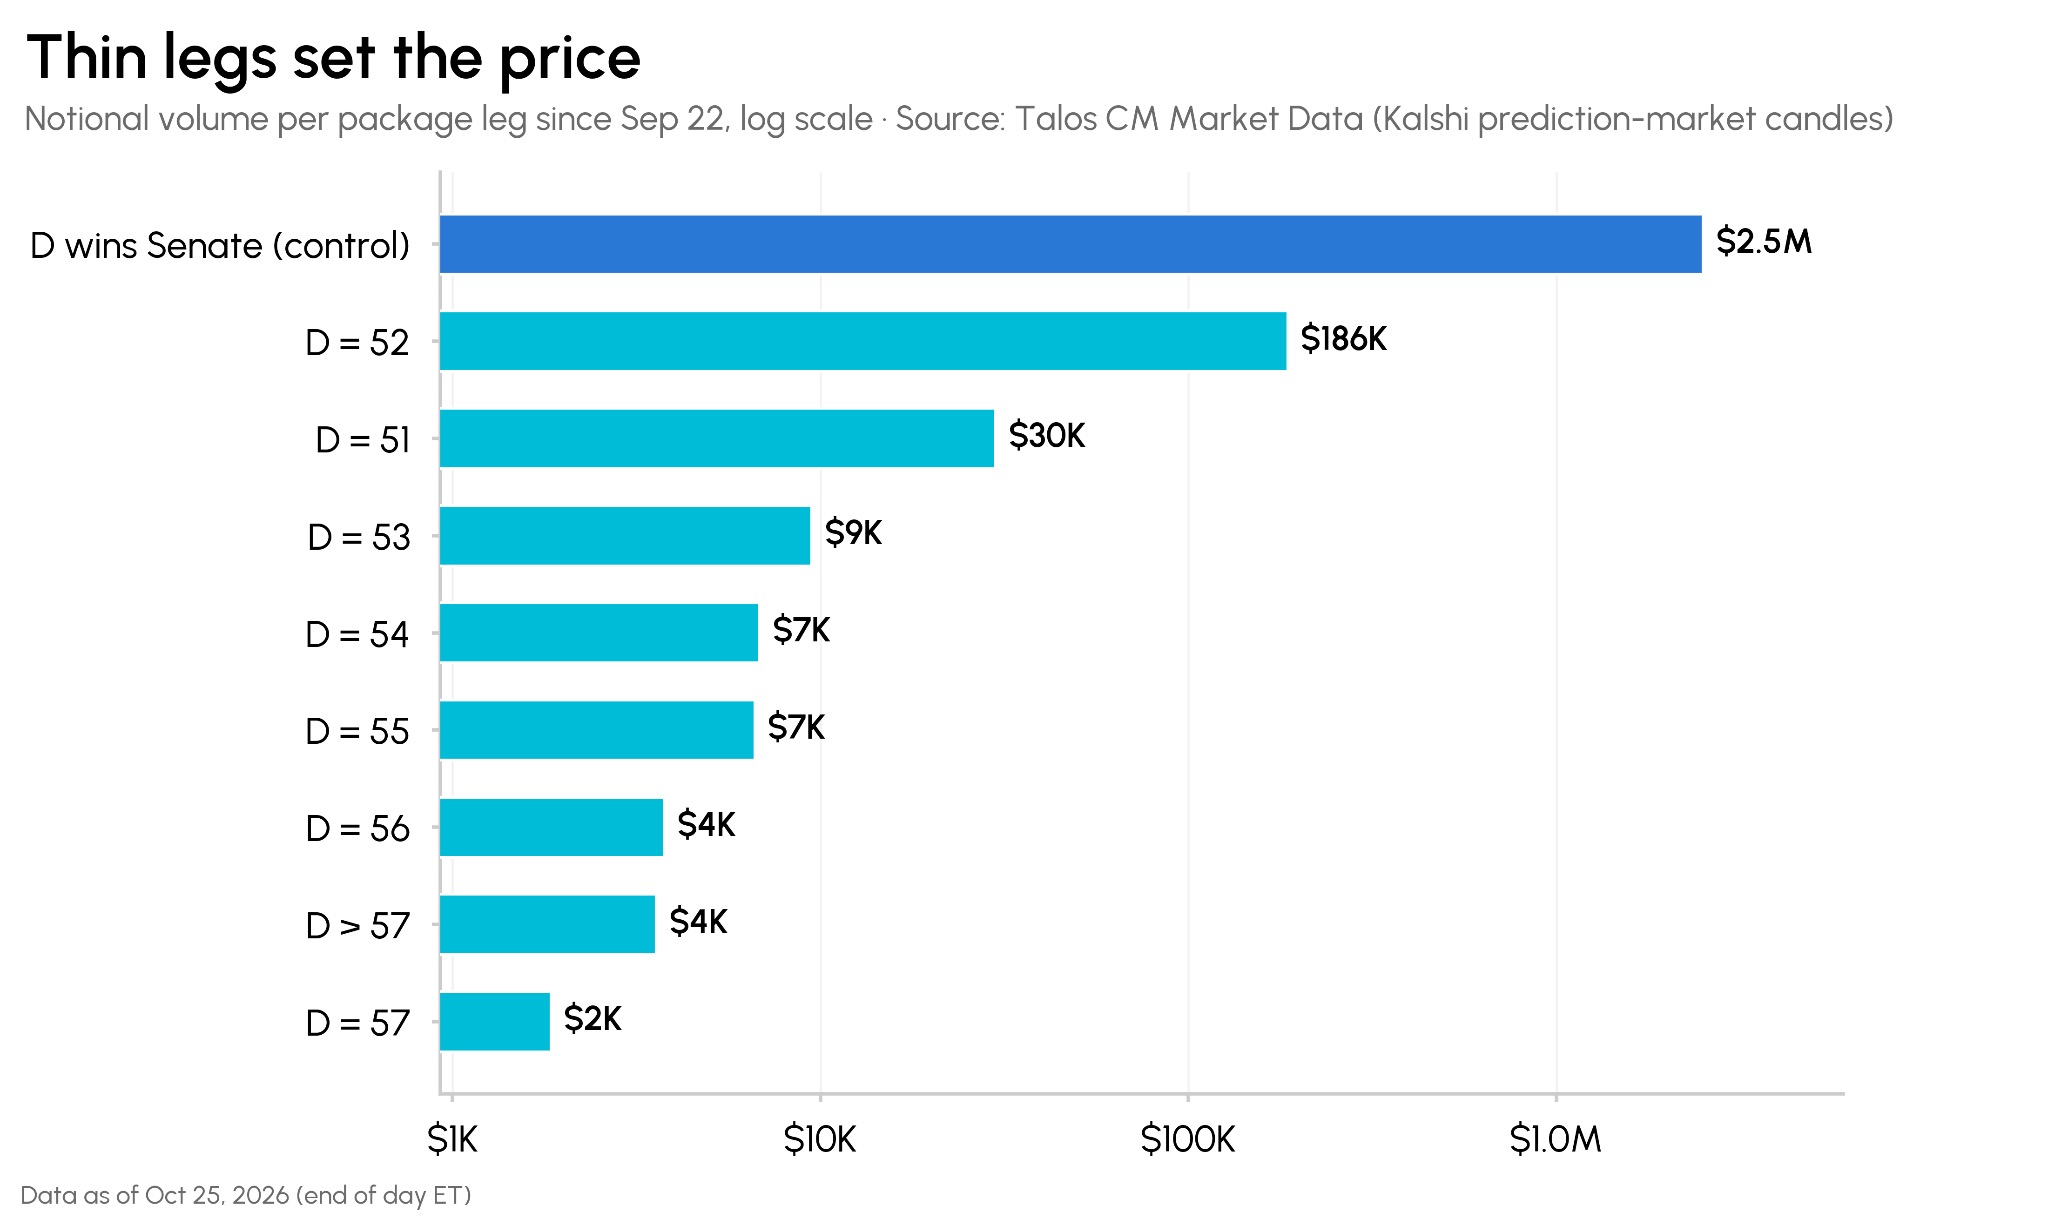
流动性严重不均。民主党控制合约自 8 月以来成交 330 万美元,而组合里的部分席位合约只成交了 2000 美元。
参议院只是一个例子。Talos CM 的预测市场参考数据收录了超过 88 万份存续的 Kalshi 合约,同样的碎片化结构会在不同事件、不同平台之间反复制造价差。捕捉它需要系统化识别和审慎执行。
一、一个问题,四个答案
参议院控制权在 Kalshi 上可以用四种方式表达:
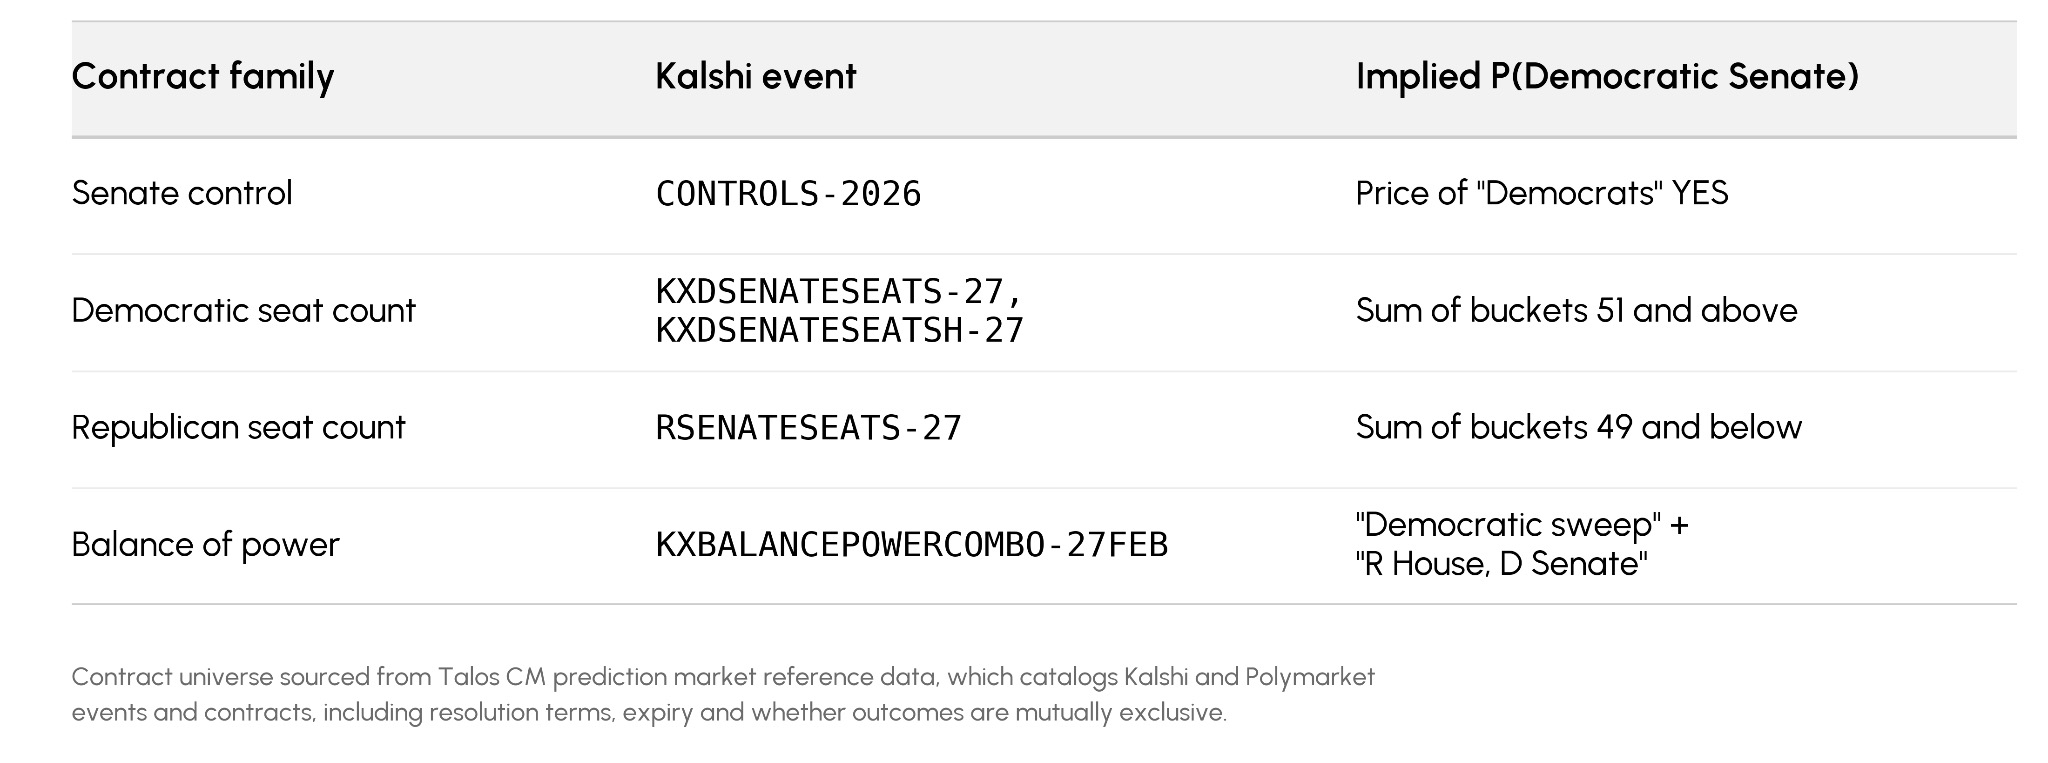
数据来源:Kalshi 市场数据、Talos 分析。合约数据来自 Talos CM 预测市场参考数据。
如果每份合约都被一致定价,下面四条曲线应当完全重合。
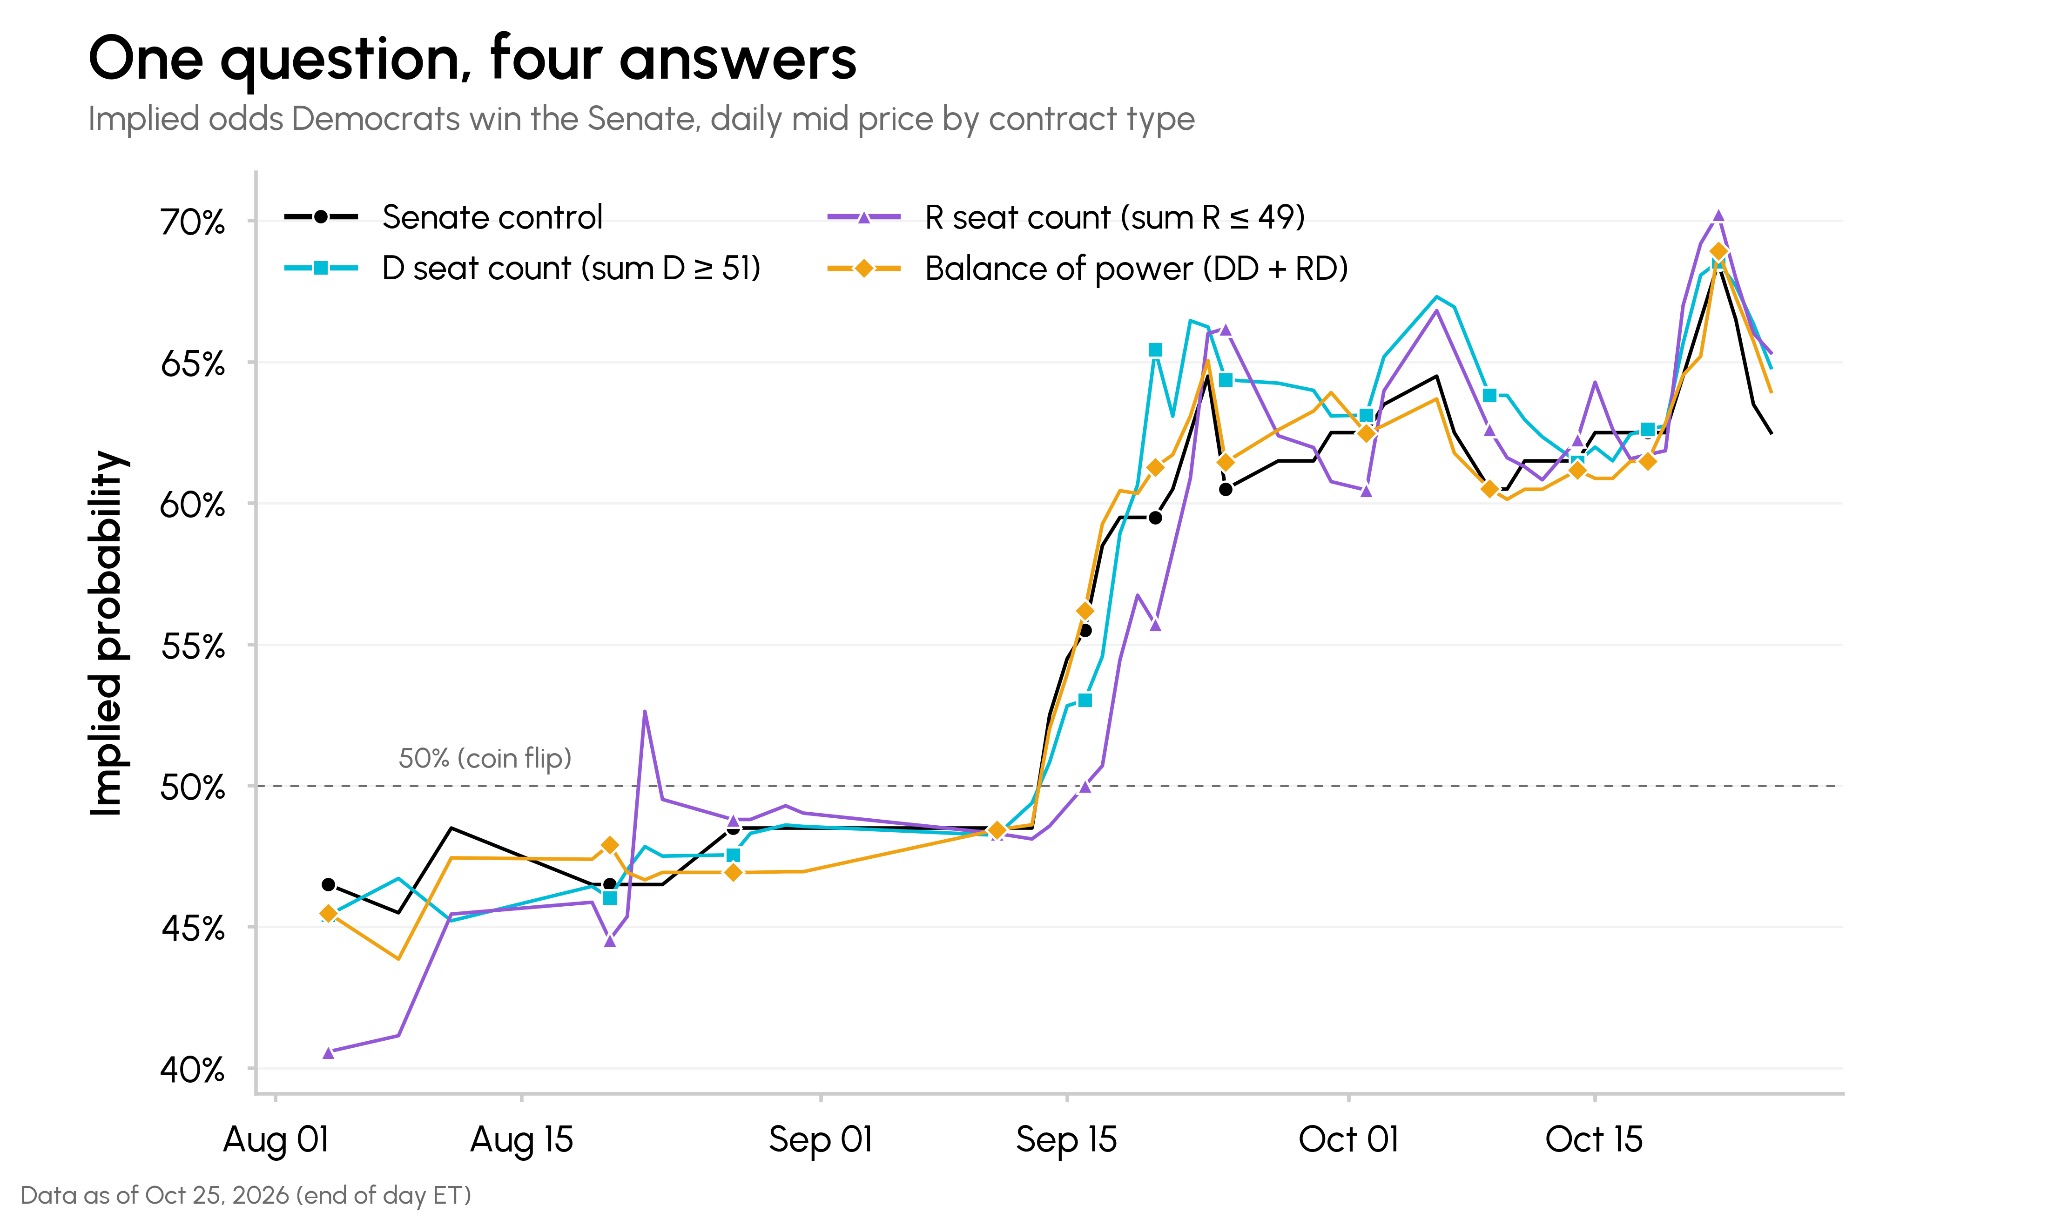
数据来源:Kalshi 市场数据、Talos 分析。数据截至 2026 年 10 月 25 日(美东时间收盘)。
它们走势一致:民主党的胜率从 8 月初的约 46% 一路上行到 10 月的 60% 出头。但四条线很少完全一致。三分之二的时间里,民主党席位阶梯给出的胜率高于主推的控制权合约。9 月 20 日,四个答案分布在 55.7%(共和党席位阶梯)到 65.4%(民主党席位阶梯)之间。
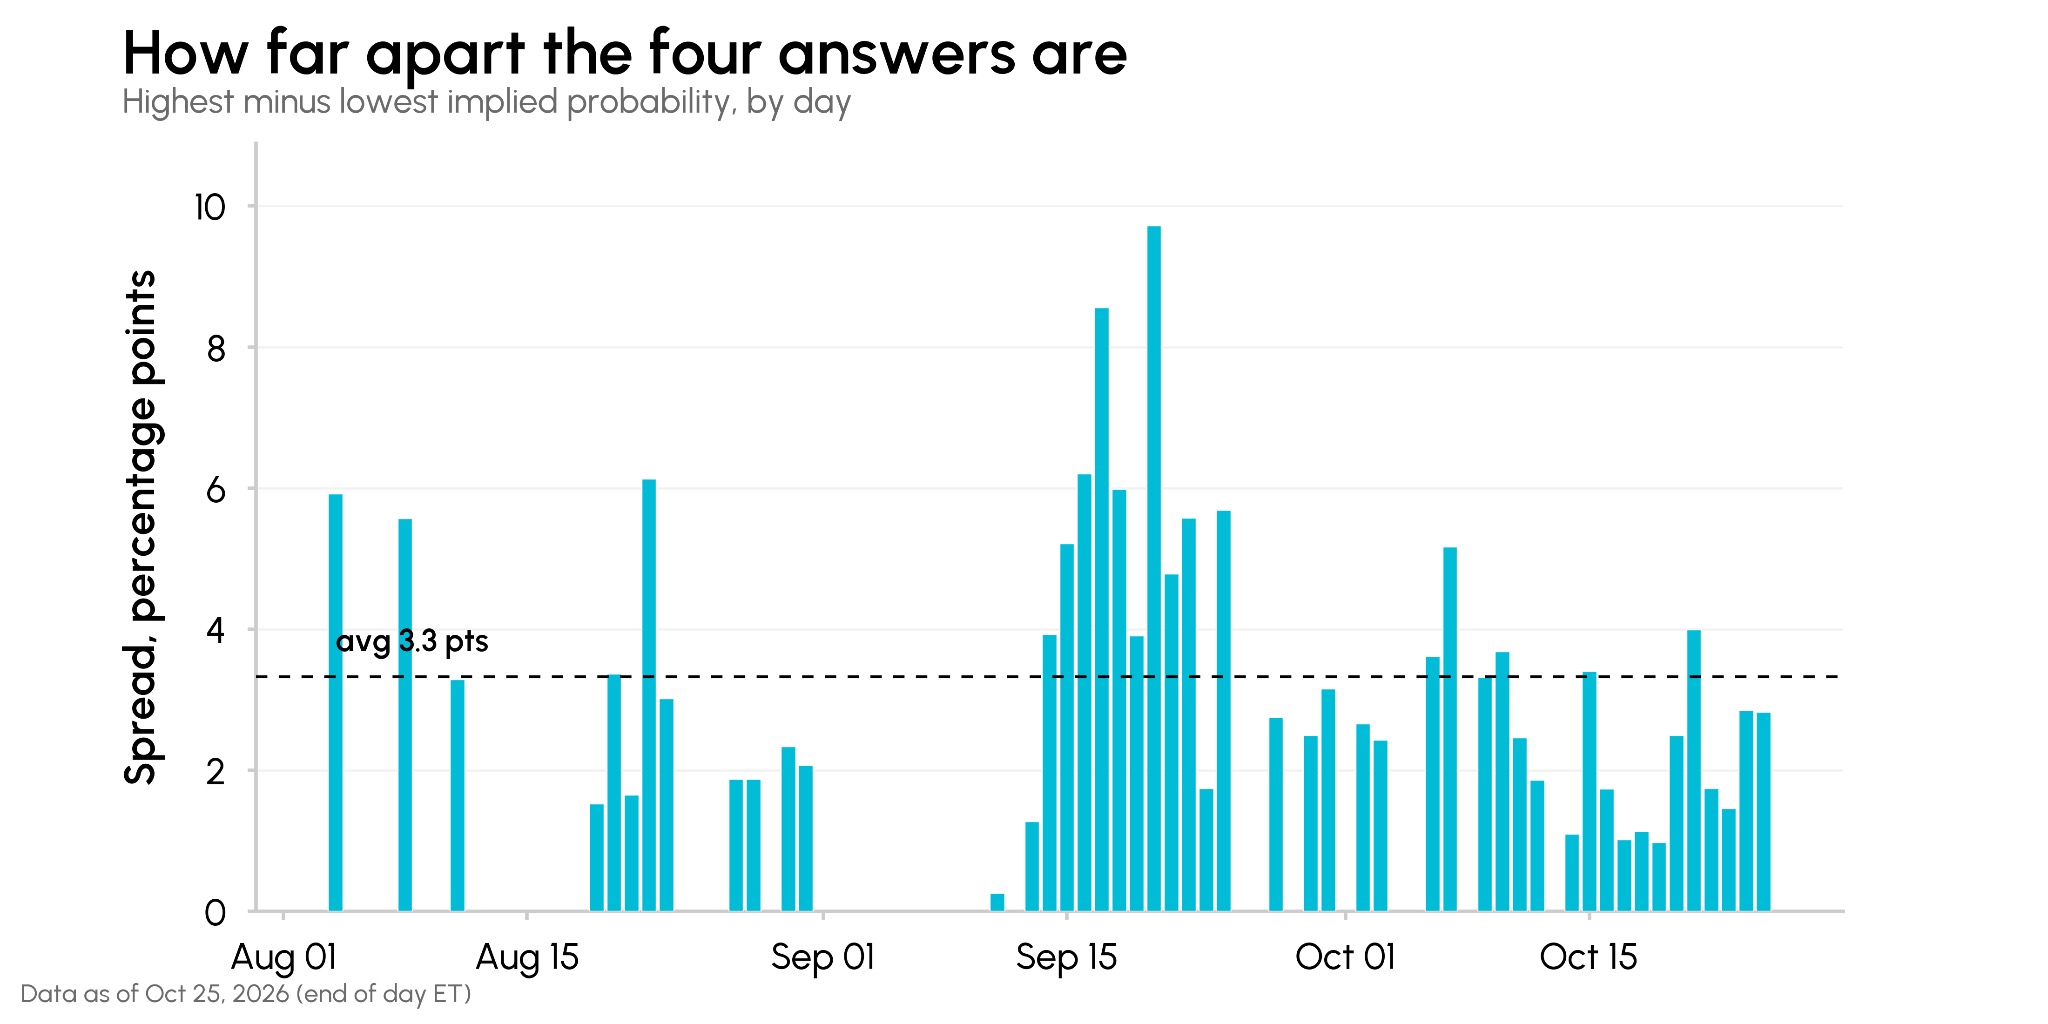
数据来源:Kalshi 市场数据、Talos 分析。
最高与最低隐含概率之间的差距平均为 3.3 个百分点。9 月最宽(平均 4.5 点,8 月为 3.2 点),10 月收窄到 2.5 点,而这正是成交放量的时期。价差并未闭合:10 月 21 日仍达到 4.0 点。
二、把组合拼起来
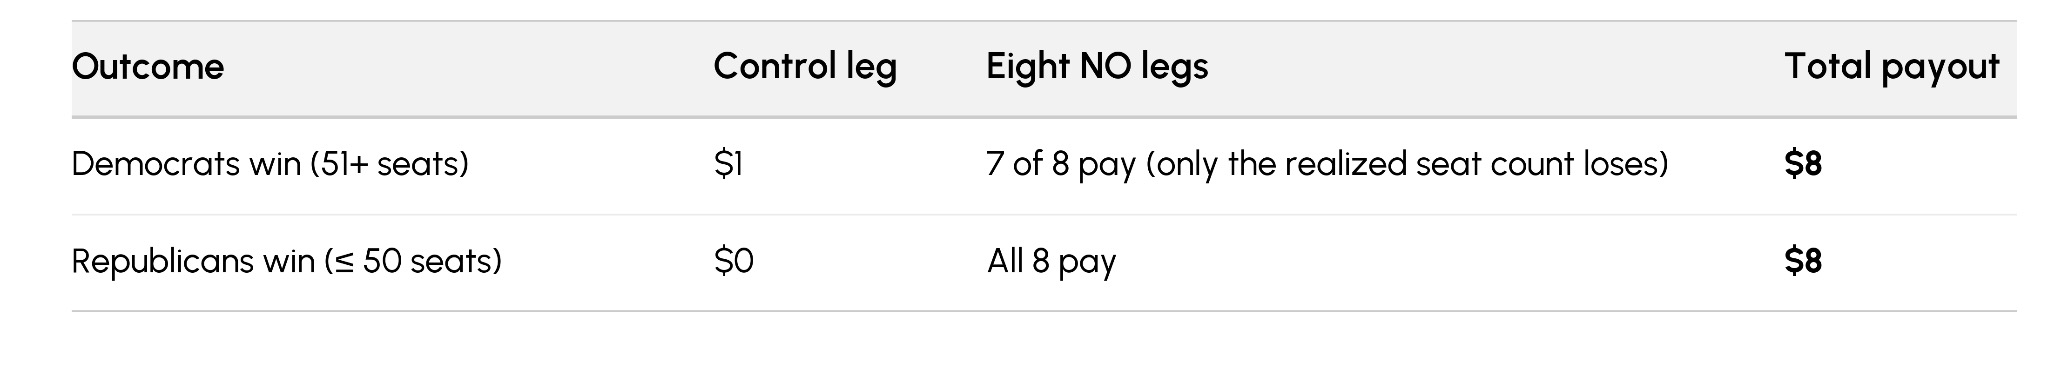
当两份合约对同一结果给出不同价格时,原则上各买较便宜的一边,就能锁定差价。这里最简单的版本由九条腿组成:
买入“民主党赢得参议院控制权”的 YES,若民主党获胜支付 1 美元。
买入每一个“民主党席位为 51 及以上”的 NO(51、52、53……57、57 以上),若民主党未拿到该确切席位数字则各支付 1 美元。
数据来源:Kalshi 市场数据、Talos 分析。
只要两个合约族按同一口径结算,无论结果如何都支付 8 美元,因此只要组合成本低于 8 美元,模型上就存在收益空间。
数据来源:Kalshi 市场数据、Talos 分析。按收盘报价的假设结果。预估费用采用 Kalshi 的 taker 费率公式 0.07 × P ×(1 − P),每份合约、不做取整。“被动”系列假设控制权腿以买价成交且不计费用。
以 8 月以来的收盘报价计算(全部为假设结果):
费前:当每条腿都按卖价计价时,51 个交易日里有 19 天组合成本低于 8 美元。
费后:扣除预估费用(每组合平均约 5.2 美分),若每条腿都吃价差,只有 2 天模型收益为正。若假定控制权腿的挂单被成交、只有对冲腿吃价差,则有 7 天为正,10 月 24 日最高达到每 8 美元 +4.7 美分(0.6%)。
10 月 25 日的订单簿快照显示,按含预估费用计算,10 个组合报价 79.65 美元,对应 80.00 美元支付(+0.44%,若按 2027 年 2 月 1 日结算折算约年化 1.63%)。期间未实际成交任何订单。
多数正收益日出现在最后两周,也就是选举驱动的交易活跃起来的时候。
三、价差为什么没有闭合
如果支付是固定的,价差为什么不消失?流动性是主要原因。
数据来源:Talos CM 市场数据(Kalshi 预测市场 K 线),自 9 月 22 日起的名义成交额。
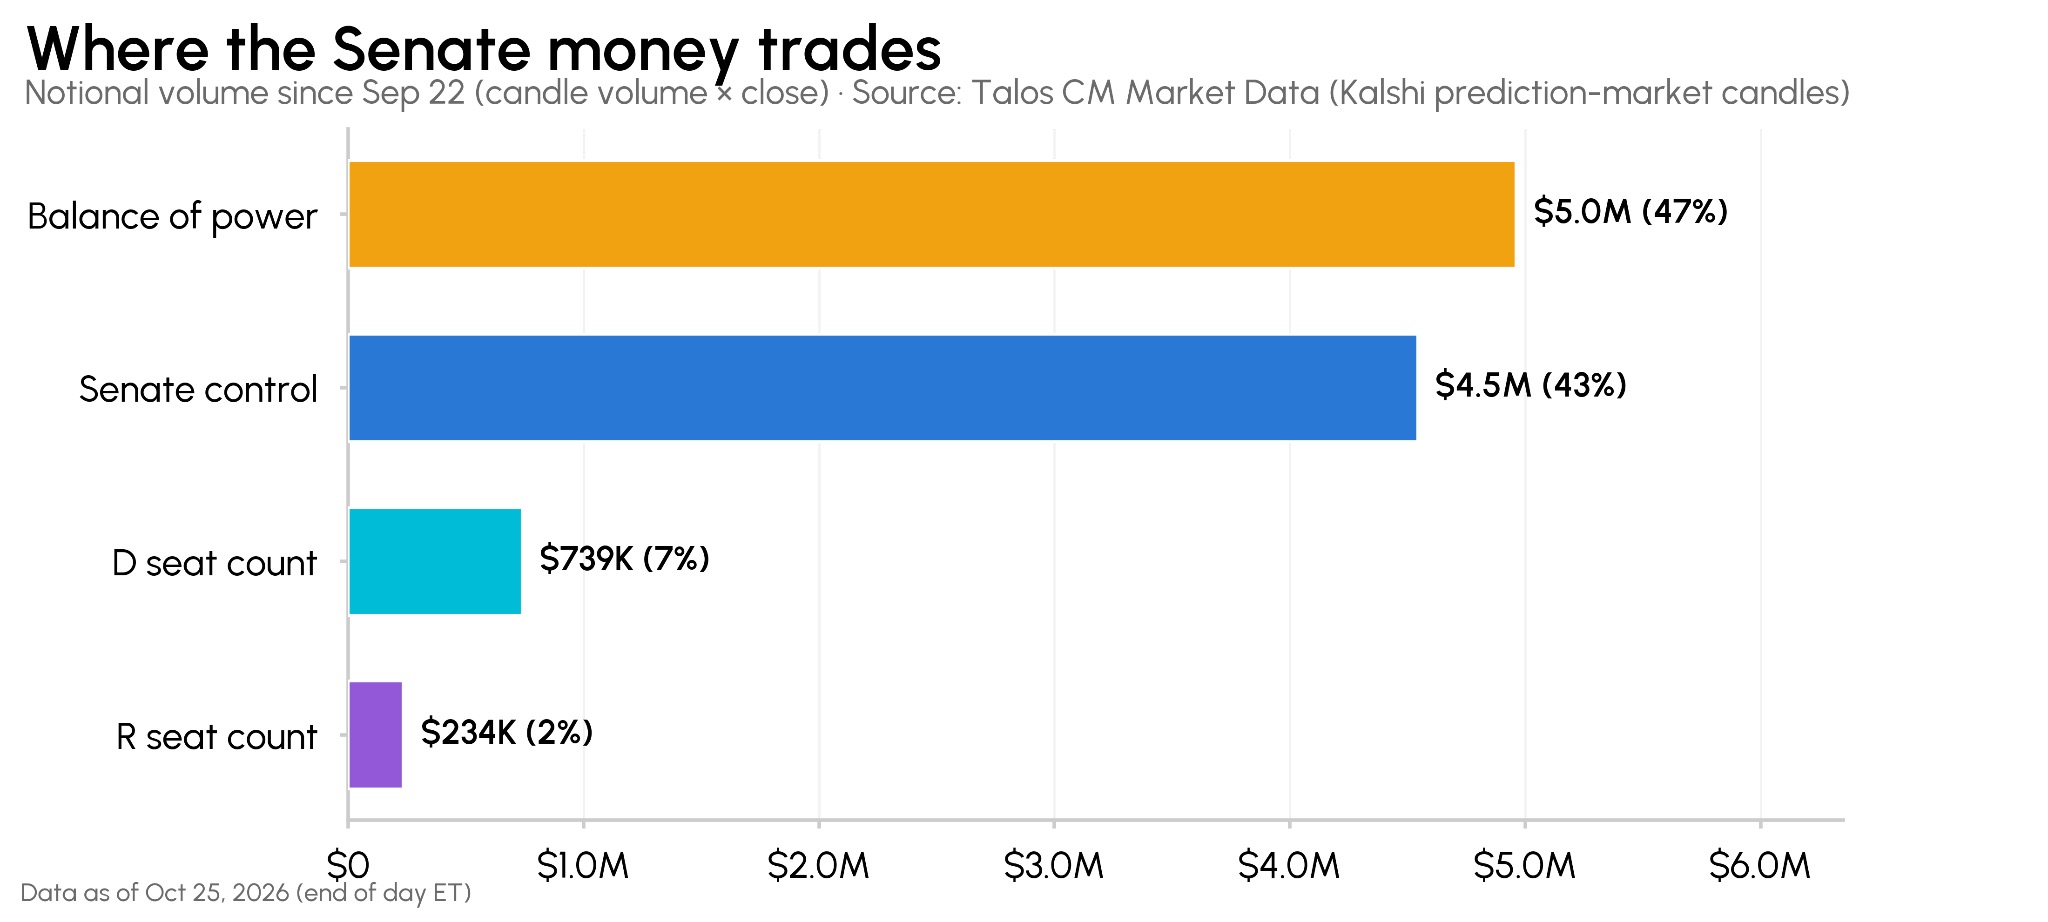
自 8 月以来,参议院相关合约的名义成交额约 1430 万美元。超过 90% 流向参议院控制权(43.8%)和权力平衡(47.5%)合约,民主党和共和党的席位阶梯合计不到 10%。
数据来源:Talos CM 市场数据(Kalshi 预测市场 K 线),自 9 月 22 日起每条腿的名义成交额,对数坐标。
组合取决于它最薄的几条腿。民主党控制合约成交 330 万美元,而 D=57 和 D>57 两个合约各只成交 2000 至 4000 美元。在 10 月 25 日的快照里,多条对冲腿在最优卖价上挂单不足 110 份合约。10 个组合的模型收益,一旦放大到 1000 个组合就会迅速消失。
还有几个摩擦值得注意:
多腿风险。九笔订单必须全部成交才能锁定支付。在早期订单成交的过程中,剩余腿的价格可能已经变化。
费用。Kalshi 的费率在 50 美分附近最高,向 0 美分和 100 美分两端递减。预估费用(每组合平均约 5.2 美分)可能超过费前收益。
结算口径与时点。这套组合假设“民主党控制参议院”和“民主党持有 51 席及以上”会一起结算。但控制权合约可能在媒体判定形成共识时提前结算,而席位合约要到 2027 年 2 月 1 日按参议院构成结算。若在投票日到 2 月 1 日之间出现席位空缺、议员换党或接近的选情被反转,两个合约族可能结算结果不同,支付就不再是 8 美元。
资金占用。组合的绝大部分资金要锁定到 2027 年 2 月 1 日席位合约结算为止。
四、对预测市场参与者意味着什么
参议院只是一个更广泛模式的样本。预测市场的月度成交额从 2025 年 9 月的不足 50 亿美元,增长到 2026 年 4 月的约 240 亿美元,而增长伴随着碎片化:
一个问题对应多份合约。Talos CM 的预测市场参考数据收录了超过 88 万份存续的 Kalshi 合约。选举、美联储决议、经济数据发布和体育赛事,都被拆成控制权、区间、阈值和组合类合约。
一个问题对应多个平台。Kalshi 与 Polymarket 经常上架同一事件,但合约设计、费率和结算条款各不相同。
流动性被摊薄。正如参议院数据所示,头部合约吸走了大部分成交,相关合约只成交其中很小一部分。薄订单簿正是价格漂移的地方,也是执行成本足以吃掉模型收益的地方。
对做市商和基金而言,捕捉这类收益取决于两件事:
1. 识别。找出对同一结果支付的合约,换算到统一口径,并按真实深度和费后成本为每一种组合定价。这需要:
一份跨平台的、标准化的事件与合约图谱,把每份合约归到它所回答的那个问题之下。
每份合约的结算条款——两份合约只有在按同样事实结算时才能互相抵消。
实时订单簿深度与平台费率表,因为最优报价会高估实际可捕捉的数量。
2. 捕捉。屏幕上的机会不等于账户里的利润。在这个例子里,意味着要在流动性好的那条腿挂一张有耐心的单,然后在价格变动之前补齐八条薄腿,同时不把价差交给手续费。这需要:
协调好的多腿执行,以降低多腿风险。
能穿过薄订单簿而不是一把扫穿的订单处理方式。
费后结算盈亏的事前估算,让边际机会在投入资金之前就被筛掉。
同一套框架适用于任何“多份合约、或多个平台对同一结果定价”的事件。
结论
预测市场常被当作“一个问题一个价格”。Kalshi 的参议院合约说明,把它理解成一组相互关联的订单簿更为准确。这些订单簿走势一致,却常常相差几个百分点,而且即使在成交放量之后价差也没有闭合。本月有几天,这些差异累积成了一个模型上为正收益的组合。
中期选举只是一个案例。随着预测市场规模扩大、结构更加碎片化,类似价差会在不同事件和平台之间持续出现。要评估它们,需要两种能力:完整的数据去发现它们,以及现实地看待执行成本去判断它们。
方法与说明
方法:38 份 Kalshi 参议院合约的日 K 线(2026 年 8 月 1 日至 10 月 25 日)来自 Kalshi 公开 API,按美东交易日记日。组合内所有合约均在 2026 年 8 月之前已在 Kalshi 上架。隐含概率取每日收盘买价与卖价的中值。席位与权力平衡概率按其阶梯内所有结果之和做归一化,以剔除买卖价差造成的超额。组合成本按 YES 腿取卖价、NO 腿取 1 − 买价计算。名义成交额 = 成交合约数 × 价格。缺少任一条腿报价的交易日被剔除。合约范围来自 Talos CM 预测市场参考数据。结果均为假设,不含报价之外的滑点,不构成投资建议。
注(1):Talos CM API 端点 /reference-data/markets(type=event_contract,exchange=kalshi)中存续的 Kalshi 合约数,截至 2026 年 10 月 25 日为 882,762 份。该数字每天随合约到期与新上架而变化。
注(2):CNN 2026 年 10 月 23 日报道,2026 年中期选举相关预测市场成交额已超过 14 亿美元。
注(3):皮尤研究中心 2026 年 5 月 27 日报告,近几个月预测市场成交额大幅上升。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 2026年10月美联储FOMC议息会议实录:还有人不看韩国吗?
智堡Mikko
 海力士两倍杠杆启示录 悲剧离我们并不遥远
金色精选
 华人女程序员按ChatGPT建议减药猝死 父母怒告OpenAI
比推BitpushNews
 美联储议息声明与沃什新闻发布会实录全文
New Economist
 耐心、决心和雄心:10月FOMC点评
坦途宏观
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部