

 Android & iPhone
Hyperliquid年收入40亿美元之路:HYPE价格看到多少
金色财经
刚刚
原标题:When the world comes on chain;来源:Decentralisedco;编译:金色财经Claw
我们认为,Hyperliquid代币HYPE价格还会上升(We think number goes up)。
Hyperliquid 正在变成“什么都能交易”的场所,其交易量中已有三分之一不再来自加密资产。
我们测算了下面情形下 HYPE 价格能到多少:这一“什么都能交易”趋势延续、加密交易量回到牛市水平,同时 Hyperliquid 拿下全球指数期货、商品期货和股票交易量的几个百分点。
本文要点:
10 月,非加密资产占 Hyperliquid 交易量的 30%,10 月 27 日达到 40%,7 月峰值时曾达 51%。
这些交易量背后的全球市场 2025 年规模为 740 万亿美元,并以每年约 6% 的速度增长,到 2029 年将达到 934 万亿美元。2029 年市场的 1% 就是 9.3 万亿美元,相当于 Hyperliquid 当前全部交易量的 3.3 倍。
我们的基准情形是:到 2029 年加密交易量为当前的 3 倍;Hyperliquid 在这个持续增长的全球市场中拿到 3%,对应 0.006% 的混合费率;USDC 收益率逐步回落至 3.6%;HIP-4 贡献 1 亿美元。Hyperliquid收入将从当前的 9.44 亿美元升至 2029 年的 49.1 亿美元。
按 20% 折现,并对回购后剩余的 8.90 亿枚 HYPE进行估值,在 40 倍估值下对应每枚HYPE 128 美元。
我们的乐观情形是 5% 捕获率、40 倍估值,对应每枚HYPE 165 美元,而 3 月报告中的数字是 124 美元;尽管我们现在用来做分母的代币数量几乎是当时的三倍。
传统金融(TradFi)的份额捕获,如今比加密周期更重要。在 25 倍估值下,加密交易量变成三倍约带来每枚 +30 美元;市场捕获率从 1% 升到 5% 约带来 +48 美元。
最大的风险在费率。如果 TradFi 费率降到 CME 的水平,基准情形在 30 倍估值下会降至每枚HYPE 66 美元。
超越加密泡沫
加密行业多年来一直在为已经身在加密中的人建设市场。Hyperliquid 可能是第一个打破这层壁垒的平台,它有可能把自身的交易基础设施带给规模大得多的用户群。
我们已经看到一些端倪:少数交易者开始在 Hyperliquid 上就美伊战争、Tesla Roadster 发布会等事件相关的市场表达观点。
这种行为转变意味着我们需要重新思考如何为它估值。即使只拿到全球交易的一小部分,相对于 Hyperliquid 当前的规模也可能是巨大的。但这些交易量可能伴随低得多的费率。
一年前,Hyperliquid 只交易加密资产。HIP-3 改变了这一点。个股、指数、商品和外汇现在与 BTC 永续合约放在同一个保证金账户里,交易者确实在用它。
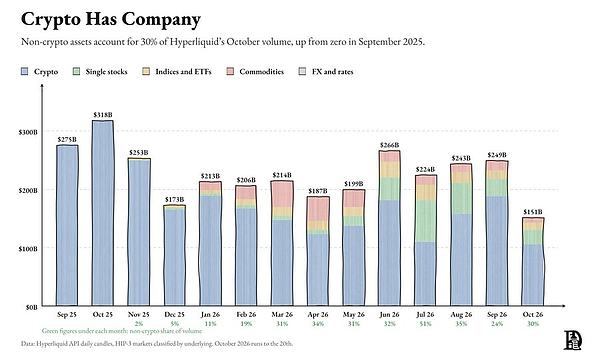
非加密资产交易量从 2025 年 9 月的零,升至 2026 年 7 月占交易量的 51%。此后稳定在三分之一左右,10 月 27 日当天占 72 亿美元交易量的 40%。个股现在是最大的非加密类别,排在指数和商品之前。
这是业务中不关心 BTC 涨跌的那部分。所以我们想给它定价。
Hyperliquid 还没有经历过大规模牛市
我们常说 Hyperliquid 从未经历过疯狂的牛市。数据表明这话部分正确,而精确版本的说法更有用。
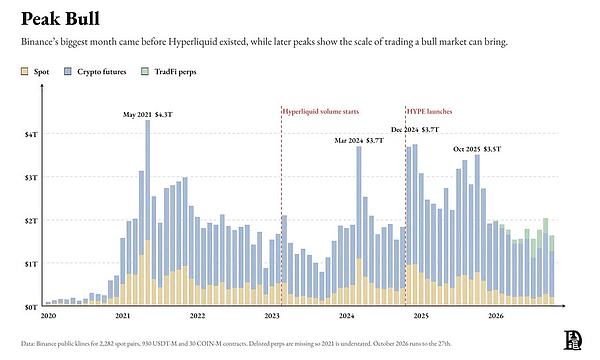
我们汇总了币安自 2019 年以来通过公开 API 披露的现货、USDT 本位和币本位合约交易量。其历史最高单月是 2021 年 5 月的 4.3 万亿美元,那时 Hyperliquid 还不存在。在此后的三个高峰中,Hyperliquid 都已在运行:2024 年 3 月、2024 年 11 月和 12 月(各约 3.7 万亿美元)、以及 2025 年 10 月(3.5 万亿美元)。
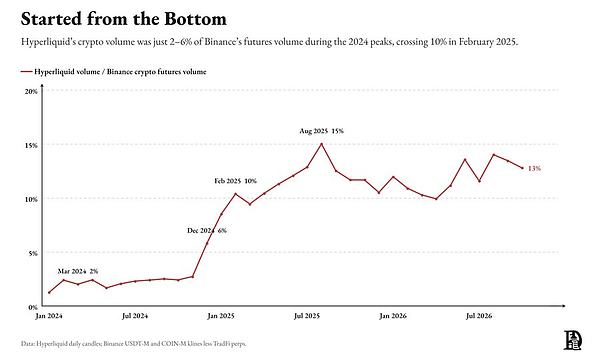
但在其中大部分时间里,它的规模还很小。在 2024 年的几个高峰期间,它处理了币安加密期货交易量的 2% 到 6%。直到 2025 年 2 月才突破 10%,并在此后一直保持这一水平。
如今币安的加密交易量约为其 2024 年 12 月水平的 38%,币安现货则只有 2021 年 5 月的 16%。因此 Hyperliquid 7.81 亿美元的交易收入年化数字,是一个处于周期底部的数字。币安高峰月份的交易量是当前的 2.4 到 3.0 倍,这也是我们对 2029 年给出 3 倍基准假设的来源。而把这一水平维持整整一年,是 Hyperliquid 尚未经历过的事情。
坐上大玩家的牌桌,费率必然受冲击
如果 Hyperliquid 要拿下全球期货和股票交易的几个百分点,它就必须像那些被它抢走生意的交易所一样定价。而它现在并没有。
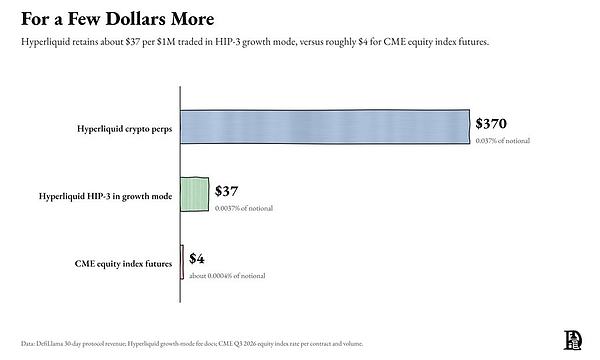
扣除返佣和折扣后,协议在加密永续合约交易量上大约留存 0.037%。HIP-3 市场运行在“增长模式”下,协议只留存 0.0037%。CME 2026 年三季度的股指业务收入折算下来,约为名义金额的 0.0004%。所以即便是打折后的 Hyperliquid TradFi 费率,也大约是 CME 的 9 倍。
竞争已经到来。币安今年上线了 229 个 TradFi 永续合约,日交易量约 134 亿美元,而 Hyperliquid 是 23 亿美元。增长模式没有结束日期,团队只是增加了一个可对特定市场上调费率的开关。
我们的基准情形假设从 2027 年起非加密混合费率为 0.006%。这相当于约 7% 的非加密交易量转入常规费率(协议留存约 0.037%),其余仍留在增长模式。这仍是 CME 的 15 倍,也是最有可能被推翻的假设。我们在文末给出费率降至 CME 水平时的情形。
通往 40 亿美元年收入之路
我们预测四条收入线并把它们相加。总额的 99% 流入援助基金(Assistance Fund),用于买入 HYPE 并将其移出流通。
1、加密交易收入= 加密交易量 × 加密费率。我们假设交易量从每年 1.98 万亿美元升至 2029 年的 3 倍(5.9 万亿美元),费率维持当前 0.037%。
2、非加密交易收入= Hyperliquid 在全球市场中捕获的份额 × 非加密费率(自 2027 年起混合为 0.006%)。该市场 2025 年为 740 万亿美元。我们按每年 6% 增长,这是全球股票交易自 2015 年以来保持的速度(当年 114 万亿美元,2025 年 204 万亿美元),到 2029 年达到 934 万亿美元。
3、在 AQAv2 下,Hyperliquid 上持有 USDC 的储备收益约 90% 归入援助基金。首笔派息为 30 天 1458 万美元,约合每年 1.77 亿美元,相当于今年 51 亿美元余额的 3.9%。我们假设利率到 2029 年逐步降至 3.6%,即美联储对当年利率的中位数预测。余额随加密交易量增长,也随新交易者停放的 USDC 增长,后者我们设为其年交易量的 0.05%。
4、HIP-4 结果市场于 5 月上线,我们预计到 2029 年可贡献 1 亿美元收入。
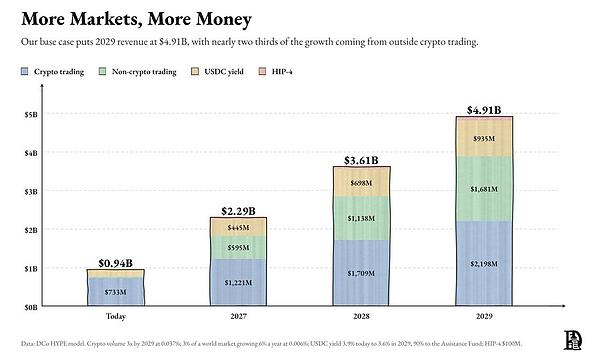
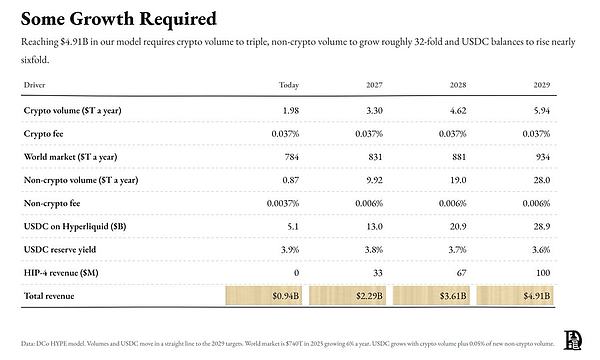
收入增长 5.2 倍至 49.1 亿美元。39.7 亿美元增长中近三分之二来自加密交易之外:16.5 亿美元来自非加密费率,7.56 亿美元来自 USDC 收益,1 亿美元来自 HIP-4。
当前价格里已经计入了多少 HYPE 的预期?
我们把 2029 年收入按 20% 折现率折回今天,这与我们此前使用的折现率一致。2029 年的 49.1 亿美元相当于今天的 28.4 亿美元。随后我们套用一系列收入倍数,并除以 2029 年剩余的 HYPE 数量,即总供应量 9.988 亿枚,减去援助基金已持有的 4830 万枚,再减去 2027–2029 年 99% 收入回购所销毁的数量。回购价格从今天的 77 美元逐步移动到各情形下的 2029 年价格,因此倍数越高、销毁的代币越少:25 倍约 8700 万枚,30 倍约 7600 万枚,40 倍约 6100 万枚。
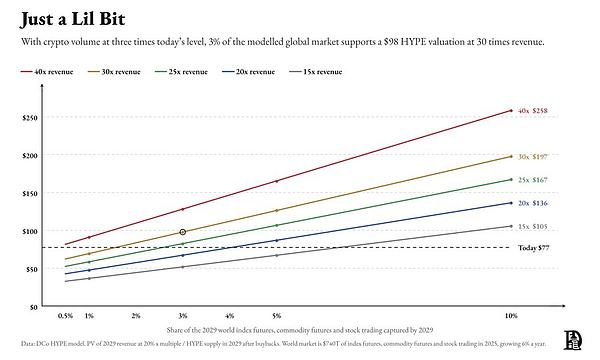
要看下图某一格是怎么算出来的,以 3% 捕获率、40 倍为例。2029 年,加密交易赚 22.0 亿美元(5.94 万亿 × 0.037%),非加密交易 16.8 亿美元(28.0 万亿,即 934 万亿全球市场的 3%,× 0.006%),USDC 收益 9.35 亿美元(289 亿 × 3.6% × 90%),HIP-4 1 亿美元,合计 49.1 亿美元。按 20% 折现三年(除数为 1.2 × 1.2 × 1.2 = 1.728)得到今天的 28.4 亿美元。按 40 倍计算,这是 1138 亿美元的完全稀释估值。在该倍数下,回购到 2029 年约销毁 6100 万枚 HYPE,剩余 8.90 亿枚,于是对应每枚 128 美元。
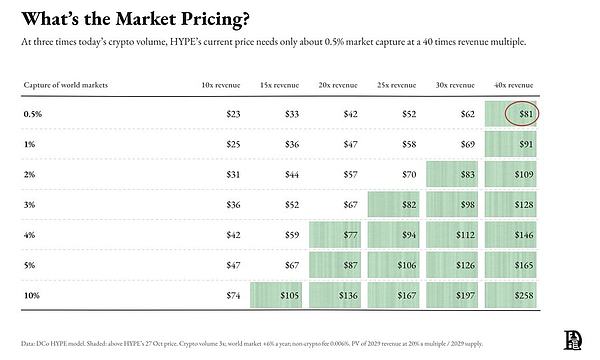
请记住,这一假设的前提是大部分非加密交易量在整个期间都留在增长模式。
换句话说,今天的 77 美元,在 0.5% 捕获率下需要 38 倍收入,3% 时需 23 倍,5% 时需 18 倍,10% 时约 10 倍。CME 的交易倍数是 25 倍盈利,ICE 是 23 倍。也就是说,市场当前大约在为 2%–3% 的捕获率、按交易所倍数定价,或者为更低的捕获率但给予成长溢价。
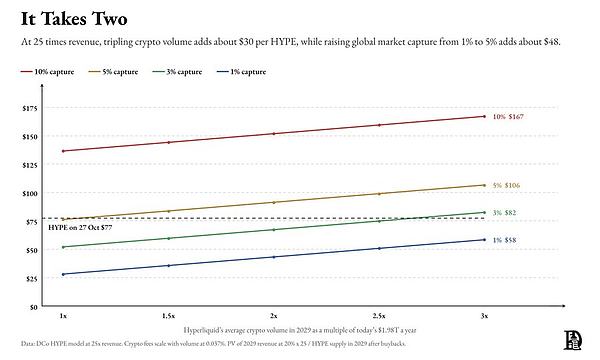
捕获率的分量现在已经超过周期。在 25 倍估值下,加密交易量变成三倍约带来每枚 +30 美元,捕获率从 1% 升到 5% 约带来 +48 美元。若加密交易量维持当前水平不变,77 美元大约需要 5% 的捕获率(25 倍估值)。
市场变了,你就得变
3 月时 HYPE 为 37 美元,我们用 20 倍 2028 年收入在四种情形下估值:熊市 60 美元(对应 0.0867 万亿美元市场的 0.01%)、基准 72 美元(0.10%)、乐观 124 美元(0.50%)、极端 190 美元(1.00%),对应 2028 年收入 14 亿至 46 亿美元。七个月后,HIP-3 的年交易量已达 8700 亿美元,已经越过那个 0.10% 捕获率的基准情形(约每年 6400 亿美元),并走到乐观情形大约四分之一的位置。以下是 3 月的数字与今天模型的对比。
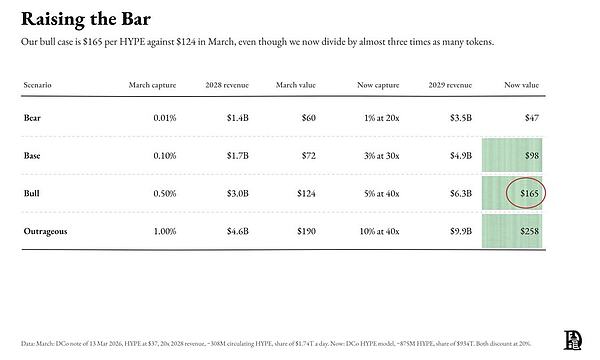
如果只用流通供应量计算(我们早前的做法),我们的基准情形会是约 280 美元而非 98 美元。另一个我们下调的输入是费率:3 月假设 HIP-3 向协议支付约 0.05%,即增长模式之前的抽成比例,而我们现在用 0.006%。熊市情形低于 3 月,是因为我们采用了完全稀释估值(总供应量)而非市值(流通供应量)。
什么会改变这些数字?
上行因素:
如果我们按实际处于流通中的代币而非完全稀释数量为 HYPE 估值,每枚HYPE价值大致翻倍。完全稀释数量包含可能永远不会进入市场的未来发行。
折现率用 15% 而非 20%,基准情形在 30 倍下从 98 美元升至 111 美元。
Hyperliquid 目前持有的 USDC 相当于年交易量的 0.18%,而 CME 约为 0.01%。如果 TradFi 交易者像加密交易者一样保留余额,USDC 的规模会是我们假设的好几倍。
每 1 美元期权权利金,可以在永续合约中驱动 10–20 美元的对冲交易量。HyperCore 目前还没有原生期权,因此模型未计入这部分。
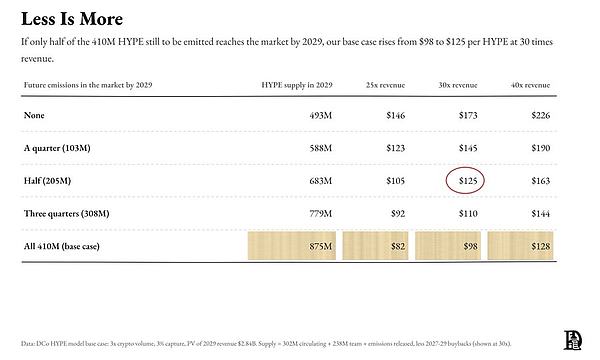
我们的供应假设是:所有剩余代币到 2029 年都已进入市场,即当前流通的 3.02 亿枚、核心贡献者持有的 2.38 亿枚,以及 Hyperliquid 列为未来发行的全部 4.10 亿枚,再减去回购销毁的数量(30 倍下约 7600 万枚)。如果到 2029 年只有一半的发行量进入市场,供应约为 6.83 亿枚,基准情形在 30 倍下为 125 美元而非 98 美元。如果一枚都没有进入,则为 4.93 亿枚,对应 173 美元。
下行因素:
若非加密交易量的费率降至 CME 的 0.0004%,基准情形在 30 倍下从 98 美元降至 66 美元。若没有任何市场退出增长模式,则为 85 美元。加密永续费率面临同样压力:Lighter 曾以零费率运行,币安在 TradFi 永续上以 6 倍于 Hyperliquid 的规模竞争。
基准情形要求 Hyperliquid 的加密交易量及其费率在 2029 年平均达到当前的 3 倍,对应 30 倍下的 98 美元。若平均只有 1.5 倍,基准情形为 71 美元(30 倍);若持平,则为 62 美元。
USDC 收益占 2029 年收入的 9.35 亿美元,因此美国利率很关键。每降息 100 个基点,就会削掉其中四分之一以上;若降至 2.6%,基准情形为 92 美元。
这里每个数字背后的交互式模型都在我们的 HYPE 估值模型里(https://claude.ai/artifact/1iXNfDXFEJKutvteXh8p7g);该模型中的每个输入项都可以调整。
想一想链上产品将如何服务金融。
 2

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 2026年10月美联储FOMC议息会议实录:还有人不看韩国吗?
智堡Mikko
 海力士两倍杠杆启示录 悲剧离我们并不遥远
金色精选
 华人女程序员按ChatGPT建议减药猝死 父母怒告OpenAI
比推BitpushNews
 美联储议息声明与沃什新闻发布会实录全文
New Economist
 耐心、决心和雄心:10月FOMC点评
坦途宏观
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部