 Android & iPhone
代币化革命背后
碳链价值-Tangent
刚刚
在当下全球资本市场充斥着流动性焦虑与地缘重组的背景下,谁来承接天量美债,成了国际金融体系最敏感的神经。IMF最新发布的《全球金融稳定报告》揭开了一个隐秘而迅猛的现实趋势:代币化(Tokenization)正在悄然演变为美债极具潜力、且运行极其高效的「新的接盘侠」。
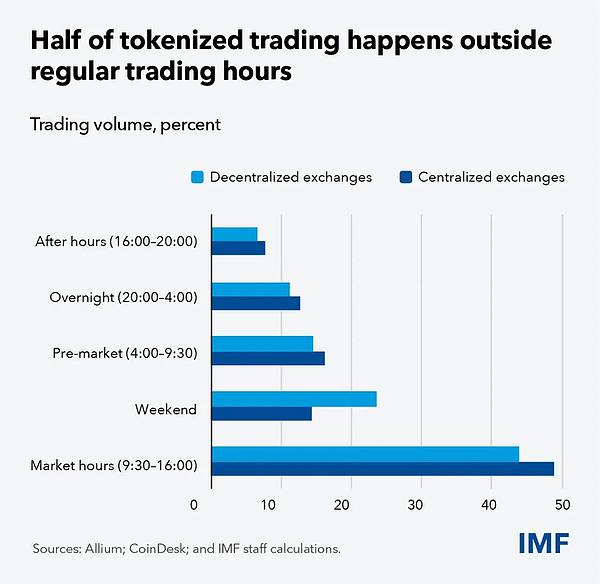
数据显示,目前代币化资产绝大多数并非虚无飘渺的空气币,而是集中在质押式回购协议(Repo)市场——其核心抵押品正是美国国债。这一领域的代币化日交易量已稳定在3000亿至3500亿美元。通过将美债直接映射于分布式可编程账本上,投资机构能够将以往割裂的发行、交易、存续期付息及最终结算压缩进统一流程,大幅降低了抵押品划转的摩擦成本。更为关键的是,代币化打破了传统交易所的作息限制,超过半数的交易发生在常规闭市时段,隔夜价格信号能迅速向开盘后的常规市场传导,甚至支持拆分到不足一股、一单的微型份额,让全球零售资本与离岸机构得以7×24小时无缝承接美债流动性。
这种技术带来的承接力,看似坚如磐石,但若断言这位「新的接盘侠」已经坐稳江山,未免言之过早。
目前,代币化美债相较于美国传统回购市场每日13万亿美元的天量规模,渗透率依然微不足道。要让这个「新的接盘侠」真正稳住,必须跨越四道生死门槛:
1.法权界定:链上资产是否对应着具备法律强制执行力的真实美债索偿权;
2.监管对齐:新型账本能否与现行法理无缝衔接;
3.互联互通:各大交易平台必须打破彼此割裂的流动性孤岛;
4.安全结算:链上最终结算能否依托高度稳健、广为接受的法定货币形态。
更值得警惕的是速度背后的双刃剑。传统金融里繁琐的对账与延时结算固然低效,却无形中扮演了减震器的角色。而在极致高效的全代币化场景下,一旦市场遭遇风吹草动,更高的杠杆与紧密的互联网络极易引发瞬时挤兑与连锁抛售,使原本缓释的流动性冲击被光速放大。
简而言之,以美债为底层的代币化市场,展现了重塑全球底层流动性格局的确定性前景,也是美债在数字时代最有希望的承载盘。但「稳」的前提绝非单纯的技术狂欢,而取决于政策制定者能否在其全面扩容之前,建立起足够深厚的合规护城河与风控缓冲垫。
以下是全文,enjoy:
作者:Gonzalo Fernandez Dionis、Caio Ferreira、Mindaugas Leika、Athanasios Vamvakidis
代币化的愿景极具诱惑力:更快的交易时效、更低的交易成本、更广泛的准入门槛,以及无缝运转的金融市场。然而就当下而言,现实远比愿景复杂。代币化市场尽管发展迅猛,但整体规模依然极为有限,且处于高度割裂状态。不过,正如我们在最新一期《全球金融稳定报告》专题分析中所阐述的,投资者已对若干核心特征展现出浓厚兴趣,例如全天候交易以及股票拆分所有权。
代币化有别于以往金融创新之处,在于其重构市场格局的潜力。通过将资产直接映射在分布式可编程账本上,代币化能将传统上分散于不同机构与基础设施的各项职能——从发行、交易到结算与资产存续期服务——融为一体。它还能压缩以往按先后次序串行处理的业务流程。若能得到广泛采纳,势将重塑金融市场的运作方式。然而,这一潜力目前大多仍未成为现实。
基数微小,增速迅猛
代币化业务主要集中在通常所称的质押式回购协议市场(即「回购」,一种以政府债券为抵押的短期借贷,交易双方约定在未来特定日期进行反向平仓)。此类业务日均交易额约在3000亿至3500亿美元之间,印证了代币化在抵押品管理领域的巨大吸引力。
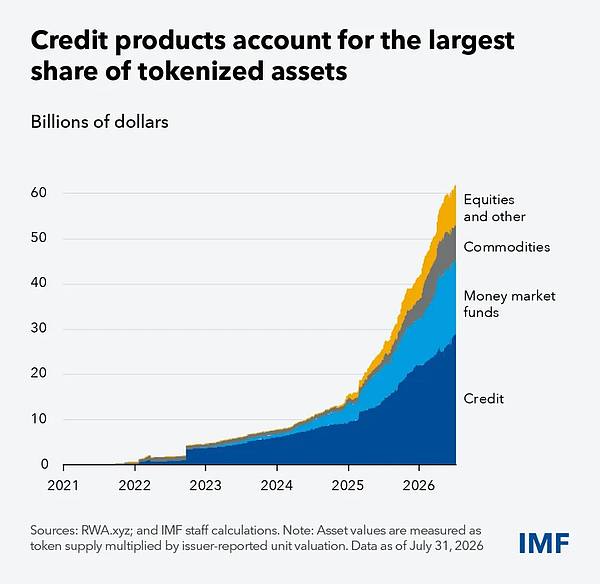
此外,其他代币化资产(包括信贷、货币市场基金与股票等)合计约650亿美元。尽管这类资产增长迅速,但相较于「传统」金融体量依然沧海一粟——仅美国传统回购市场日交易量即高达约13万亿美元,而全球资本市场的资产总规模更是达到300万亿美元。
代币化资产的发行业务高度集中在少数市场(如美国及少数主要离岸司法管辖区),而交易环节则高度分散于不同的平台、网络及结算机制之中。
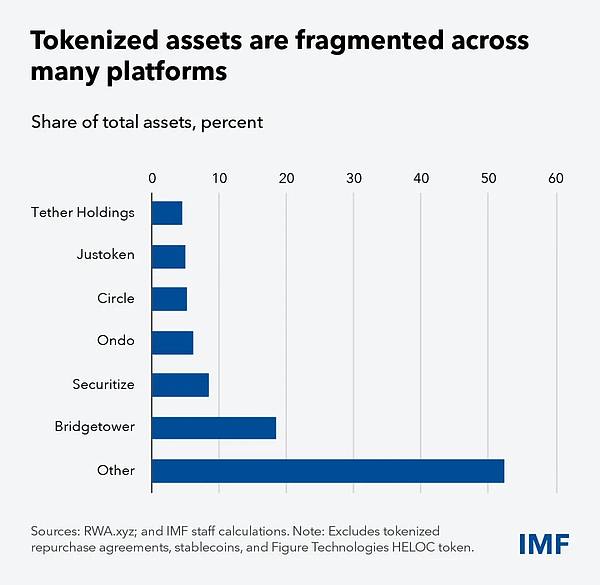
究竟是什么阻碍了代币化的更快扩张?我们的研究指出了四个互为交织的制约瓶颈:法律确定性、监管明确性、互操作性,以及结算资产的可获得性。
1.投资者需要法律确定性,以确保代币化资产所代表的权益具备法律强制执行力。
2.监管机构亟需厘清,现有法规如何适用于新型账本及全新市场功能。
3.交易平台必须实现互通互认,避免沦为封闭割裂的流动性孤岛。
4.结算环节必须依托安全、稳健且广为接受的法定货币形式。
功能实用,流动性匮乏
早期迹象显示,投资者非常看重代币化所带来的部分应用功能。超过半数的交易发生在传统市场交易时段之外,反映出市场对全天候不间断交易的真实诉求。拆分所有权模式亦被广泛使用,散户投资者得以认购不足一股的零碎股票,大幅降低了投资门槛。事实上,在我们所分析的代币化股票交易中,约有80%的单笔委托规模均不足一股。
此外,隔夜代币化股票的价格变动往往在传统市场开盘后不久便传导至常规股价之中。这表明代币化市场与传统市场对同类信息作出了同步反应,代币化市场的隔夜信号对「传统」交易具有切实的参考价值。
然而,尽管代币化展现出随时间推移提升金融市场效率的前景,但当前的代币化市场流动性依然相对匮乏,波动率也显著高于传统市场。跨多个网络与交易场所的割裂局面进一步摊薄了流动性,不仅妨碍了有效价格的形成,还加剧了跨市场定价偏差。
各大平台彼此割裂,兼之缺乏互操作性与通用结算资产,极大地阻碍了网络效应的释放,而这种网络效应本可助推代币化市场更快壮大。代币化生态的价值,根本上取决于其所连接的资产类别、投资者数量及结算工具规模。随着这些网络的拓展与整合,流动性、运作效率以及可组合性(即智能合约之间相互交互与组合嵌套的能力)等优势方能迎来爆发式释放。
如何实现安全扩容
规模的扩张同样可能放大系统性风险。在市场发展初期,技术与基础设施风险可能占据主导;但随着时间推移,代币化的某些特性可能开辟新的传染渠道,放大传统金融风险——例如通过更为紧密的互联网络和杠杆效应,加剧折价抛售、流动性挤兑和风险跨境交叉传染。如今由报文传递、撮合交易、延时结算与对账构成的串行流程,虽增加了交易摩擦与合规成本,却也为市场提供了必要的缓冲空间、安全边际与流动性管理窗口;然而在设想中的全代币化环境下,这类保护屏障多将荡然无存。
鉴于代币化规模扩大既带来收益亦放大风险,政策制定者面临的核心挑战在于:如何为代币化的安全、高效发展营造必要条件。
坚持「技术中立」的监管原则至关重要。各国应当明确与代币化资产挂钩的法定权利;恪守「相同业务、相同监管」的原则,确保监管一致性不受底层技术差异影响;并积极推动代币化平台与传统金融体系之间的互操作性。同时,监管部门还需持续监测新滋生的脆弱性隐患(包括日益加深的互联互通、杠杆风险及流动性错配),确保风控保障能力与市场扩容步伐同步匹配。
代币化或许终将颠覆金融体系,但其未来走势将较少取决于技术维度的可能性,而在更大程度上取决于能否通过审慎政策确立深厚的市场深度、构筑制度信任并筑牢安全防线。
——本文基于2026年10月期《全球金融稳定报告》第三章《拓展代币化规模:新效率与新脆弱性》。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 代币化革命背后
碳链价值-Tangent
 为交付算力 甲骨文用卡车运天然气为数据中心供电
华尔街见闻
 9 月美债遭抛售:不是通胀预期 而是实际利率在飙升
区块律动BlockBeats
 新加坡 TOKEN2049 参会实录:行业正在发生哪些变化?
岳小鱼的 Web3 产品之路
 最大买家离场在即:ETH 每天超 700 万美元潜在抛压谁来接?
链捕手ChainCatcher
 Sui 难民:华语开发者为什么选择离开?
吴说区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部