 Android & iPhone
a16z:钱包与支付入口的争夺战
金色财经
刚刚
作者:Terry Angelos;来源:a16z;编译:Shaw,金色财经
Instinct、OpenAI 的 Dots、Meta 的 Muse 这类 AI 智能体(AI Agent)正把个人助手植入短信以及各类常用应用。它所能实现的不再只是给出更好的回答,而是代为完成实际事务。如果我的智能体能够安排好孩子的足球训练日程,它就也能帮忙订购足球鞋;如果它可以规划一次旅行,就能够直接预订酒店。一个懂你日常生活的 AI 助手,会成为你大部分消费行为的入口。
但完成这些事务,还需要智能体单凭自身能力无法获取的东西:支付授权。倘若智能体没有你的信用卡信息,它给出的所有建议,对你而言仅仅只是一份待办清单。只有拿到支付凭证,智能体才可以替你把整件事办结。
于是,一场围绕 “哪些产品与公司能够实现 AI 智能体支付” 的争夺战已打响 —— 这就是所谓的钱包大战。
在表层之下,当钱包与 AI 智能体打通之后,实际上同时上演两场博弈:一场是 “谁能够协助智能体完成支付”;另一场影响更为深远,即 “谁有权以你的身份发起交易”。二者看上去十分相似,但本质完全不同。无论是 “个人支付流程”(例如会员忠诚度计划)的用户体验,还是支付行业的商业逻辑,这两者的差异都至关重要。
这并非全新难题
互联网发展早期,人们也曾怀疑线上购物这件事能否成立。把信用卡卡号交给网站,在当时看来充满风险、难以接受。但网购的吸引力足够强大,用户慢慢接受了这套流程。以史为鉴,和过去一样,未来用户同样可以接受由 AI 智能体代为执行支付。
线上支付带给用户的不安,部分来源于:在用户视角里,16 位信用卡号同时代表两件事 —— 付款账户身份,以及发起支付的操作权限。而行业数十年来一直在打磨底层机制,将身份与权限二者拆分开,以此实现便捷、安全的支付,这套技术在业内被称作支付令牌化(payment tokenization)。
当你授权某一方保存你的卡信息时(可以是商户、服务平台、钱包等),平台通常会生成一枚支付令牌。除了提升整体流程的可靠性与安全性之外,它还可以实现很多实用效果:比如信用卡到期,你的 Netflix 订阅不会直接中断;后台多方会做校验,确认账户归属,保障服务持续可用。支付令牌化背后发生过大量普通用户无从感知的行业权力博弈,这里不展开赘述,但支付行业从业者对这类利益对峙早已习以为常。
如今 AI 智能体的出现,是将「付款人 / 付款账户身份」和「发起支付的权限」进一步拆分的技术演进。虽然由此带来一些新颖的挑战,我们会在后文展开,但一切并非从零开始,而是建立在互联网支付多年沉淀的成熟范式之上。
接入之战
让 AI 智能体获得消费能力最快捷的方式,就是对接已经保存用户支付凭证的钱包。Stripe 旗下 Link(3 亿用户)、Shopify 的 Shop Pay(2.5 亿用户)、PayPal(超 4 亿用户),都手握现成的支付关系参与这场竞争,无需消费者和商户重新搭建体系。
对于智能体开发者,核心问题很直白:我的用户当中,已有多少人在你这边留存了支付方式?又有多少商户支持该钱包?Stripe 与 Shopify 行动迅速,已经为 Muse 和 Instinct 提供支付底层能力。但对接速度仅仅是优势之一。PayPal 坐拥成熟的消费者与商户网络,AI 智能体或许会成为 PayPal 的第二增长曲线;毕竟能够胜出的钱包,未必需要拥有界面最精美的结算页。
覆盖可达性之战
没有任何一款钱包的结算按钮能够做到全商户通用,因此钱包厂商会开辟其他通路触达商户。举个例子,Link 会向智能体发放一张一次性虚拟卡,由虚拟卡替用户完成采购。这套流程下,商户无需对接接入 Link,智能体在结算环节直接出示这张虚拟卡即可。
这种模式拓展了可支持的商户范围,但这笔交易不等同于直接使用原始银行卡,实际上会产生两笔交易:第一笔发生在用户与 Stripe Link 之间,调用钱包内存储的用户银行卡;第二笔发生在 Stripe Link 和商户之间。
该模式会造成部分体验缺陷。举个场景:你的 AI 智能体替你在沃尔玛下单,沃尔玛想要深化用户关系,向你推送:“诚邀您开通 Walmart + 会员!”。可当你想要接受这项权益时,整个流程就会出错,因为交易使用的信用卡和你本人的真实卡号并不匹配。
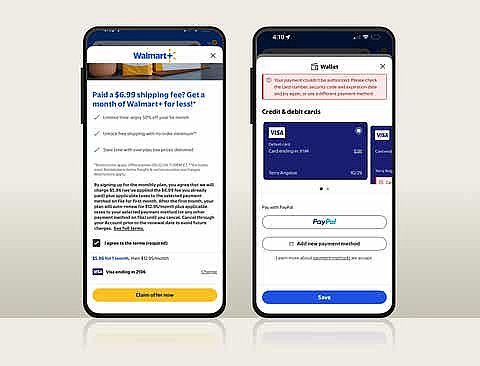
Stripe正在打造智能体商业时代的AOL
AOL 当年把杂乱无章的互联网,打包成一套精心筛选的闭环体验:用户无需去陌生网站看新闻,AOL 会抓取内容,直接在 AOL 平台内推送给你。
在智能体支付领域,Stripe 正在搭建一个类似的围墙花园:在 Stripe 生态内发生的交易,全程无需交换支付凭证。如果你的 AI 智能体在接入 Stripe 的商户处购物,Stripe 可直接扣取存档的银行卡,智能体本身无需触碰卡信息。
当对接非 Stripe 商户交易时,Link 是最为激进的钱包方案,会使用自身发行的虚拟卡完成支付。这意味着,实际是 Stripe 代替你完成采购,而非智能体以你的身份交易。好处是交易能够成功;弊端是你和商户之间的客户关系被改变,一旦走出这套 AOL 式围墙,就会衍生各类问题。
举个例子:我让智能体使用大通银行 MileagePlus 里程卡,在美联航预订机票。如果我的 Link 钱包扣取这张里程卡账户,但用 Stripe 发行的虚拟卡向美联航付款,资金流转虽然完成,却无法兑现我的全部预期(本该给到我的航空里程去哪了?)。Link 自身服务条款也提示:在部分采用分离支付方式的交易中,原始银行卡权益、福利与积分奖励无法同步生效。
Stripe 可以完成资金支付,但未必能保留你与商户的客户关系。这就是支付互通性与客户关系互通性的本质区别。
路由选择之战
设想我的 AI 智能体可以调用 Link、Shop Pay、PayPal,并且在这些钱包中绑定了多张银行卡。
智能体该选用哪一张?
我可能希望机票消费走航空联名卡、日用品采购用另一张卡,或是选用已经保存在对应商户侧的支付方式。有些消费我优先考虑积分奖励,另一些则看重交易保障。
随着 AI 智能体普及,一句 “买下它” 已经不是完整的支付指令。智能体需要读懂我的偏好、我和商户的关系,以及每一条支付路径带来的后果。而当多方利益冲突时,它该优先优化谁的收益:消费者、商户,还是智能体平台?
未来世界,AI 智能体需要的不只是支付凭证,而是一套支付策略规则。
责任归属之战
在消费者和订单之间存在这么多中间方,一旦出错,责任由谁承担?假设我授权智能体最多花 500 美元预订酒店。智能体没有超预算,但订错了入住日期,酒店也按智能体下达的订单履约。
谁来给我退款?
当下各方参与者正在定义自身角色,重新制定责任规则。例如:卡组织已经推出受限范围支付凭证框架,可以限制消费金额与商户范围,同时保留持卡人拒付权利。绝大多数钱包会认定,来自已接入智能体的交易属于用户授权交易,即便智能体误解指令。而智能体一方,则需要证明它严格遵循了用户设定的指引。
由此产生多重叠加的授权与维权渠道。授权、正确执行、交易保障属于三个独立问题:授权依靠支付令牌解决;执行由智能体负责;交易保障则由钱包与发卡行承担。
对普通消费者而言,问题简单得多:当智能体操作失误时,谁来兜底修复?
未来属于开放标准
随着 AI 智能体规模化落地,AOL 式封闭时代终将被开放标准取代。新标准下,智能体可以保留你和商户的客户关系,使用你偏好的银行卡,确保交易正常累积会员权益与积分奖励。
各大卡组织已经发布智能体商业相关标准,支持智能体安全获取你的卡信息,更重要的是:以你的身份完成交易。各家方案命名各不相同:Visa 推出 Visa Intelligent Commerce,万事达卡推出 AgentPay,美国运通推出 ACE。
卡组织推出的这套标准,将把行业从 “智能体支付领域的 AOL 封闭生态”,推向类似开放互联网的形态。最理想的未来是:我的 AI 智能体可以调用我的信用卡,但无需持有信用卡原始信息。这套机制如何实现?
我将银行卡存入可信钱包。
交易发起前,钱包生成一枚范围受限智能体令牌,可以安全交给智能体,再转发给商户。该令牌无法被其他主体、其他商户挪用,内置与用户指令匹配的防护规则(例如 “消费上限不超过 100 美元”)。
商户收到智能体令牌,凭该凭证完成交易;令牌映射回用户原始银行卡,完整保留全部会员权益与持卡人福利。
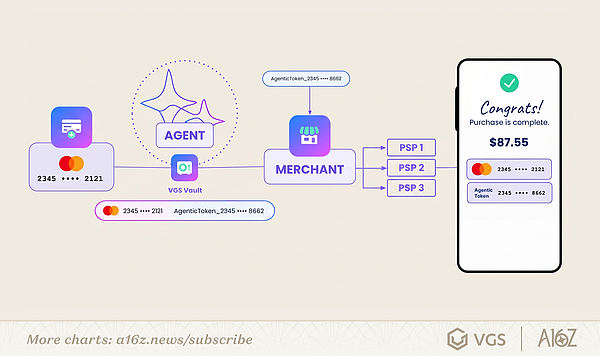
AOL 当年是帮助大众接入互联网的 “辅助轮”,但开放互联网最终取得了胜利。我们认为,AI 智能体领域也会重演这一进程。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 华尔街传奇放狠话:2027年 做空美股
比推BitpushNews
 从关停到易主 加密项目正迎来大洗牌
金色财经
 Solana:构建全栈链上经济
金色财经
 观点:为何大多数公链难逃消亡命运?
金色财经
 Meta发布“美国最强开源模型”
腾讯科技
 今日标普500:历史的高点 牛市的底部
Odaily星球日报
 8万暂时守住 后续应该关注什么?
区块链骑士
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部