 Android & iPhone
Solana:构建全栈链上经济
金色财经
刚刚
作者:Noveleader;来源:Castle Labs;编译:Shaw,金色财经
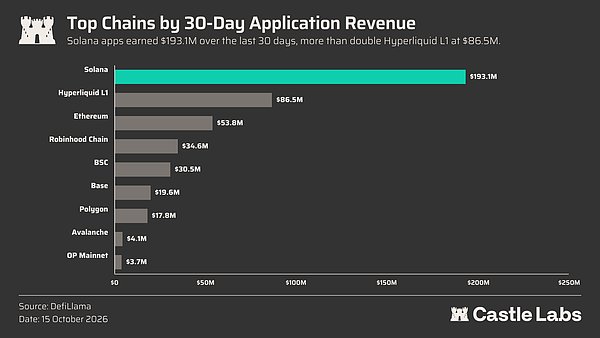
Solana 目前是应用收入最高的公链。
过去 30 天内,其应用收入达 1.931 亿美元,几乎是紧随其后的对手 Hyperliquid(8650 万美元)的两倍,以太坊(5380 万美元)、Robinhood 链(3460 万美元)分列其后。
这一领先优势来源于消费类应用,该类应用贡献了约 80% 的应用收入,包含Launchpad、交易终端、数字藏品等产品。剩余收入来自去中心化交易所、借贷以及其他 DeFi 协议。
这种收入结构一直饱受争议:其收入本质上来自投机性Meme币的交易抽成,而Meme币行情完全由叙事热点驱动。市场普遍观点认为,一旦热度消退,交易量与手续费收入也会随之流失。为验证该判断是否适用于 Solana,本报告评估了消费类应用收入的可持续性。
报告接着研究消费应用层之外的生态建设,覆盖 Solana 上各个赛道并分析其增长态势,其中包括借贷、去中心化交易所,以及最重要的现实世界资产(RWA)—— 该赛道过去一年在 Solana 上实现高速增长。
Solana消费类应用已经达成的高速度
Solana 是一条高吞吐量公链,能够让链上操作实现高速、低成本且流畅的体验,这也是它能够吸引消费类应用的核心原因。消费类应用会产生巨量交易,需要近乎即时、低延迟的使用体验。除此之外,这类应用希望部署在流动性充沛、用户基数能够拉动需求的公链,而 Solana 恰好可以全部满足这些条件。
Solana 生态中的消费类应用主要分为三类:Launchpad、交易终端以及钱包。
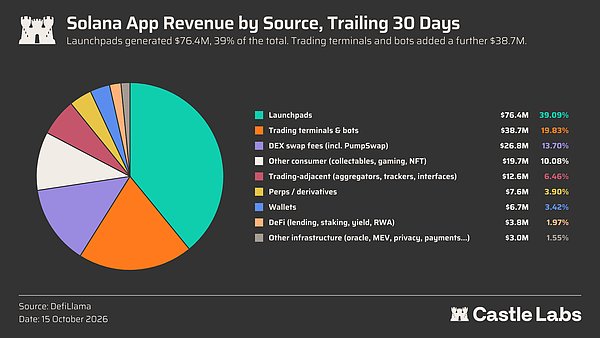
Launchpad 是当前应用收入占比最高的板块,PumpFun 为其中绝对主力。仅 Launchpad 业务,PumpFun 过去 30 天就创造约 3900 万美元收入,占 Solana 整体应用收入的 20%。
Solana 当时已经具备跑通消费级应用的全部条件,但直到 2024 年 1 月 PumpFun 上线之后,才真正实现大规模用户导入。
该平台同时承担分发层的功能,所有新发行代币都可以在上面交易。叠加 Solana 的高吞吐能力,链上累计诞生超过 2000 万枚Meme,最终拉动了整体应用收入增长。
紧随其后的是交易终端与钱包类产品,代表项目包括 Axiom、Fomo、GMGN、Phantom 等。这类应用的一大核心优势在于手握流量分发能力:它们在钱包、Meme交易终端的主业之外,于同一平台叠加社交交易、永续合约、预测市场等业务,从而在高收益赛道分得一杯羹。
这也说明它们的增长并非孤立存在:平台会为内部集成的业务导入更多用户流量,实现生态联动增长。举例而言,Fomo 的适配器会将平台内的买单路由至 Solana 流动性最好的去中心化交易所,包括 Raydium、Meteora,以及 Jupiter 这类聚合器。
PumpFun 早期会将孵化成熟的Meme迁移至 Raydium,建立流动性池继续交易。但在 2025 年 3 月,它推出了 Pumpswap 用来拓宽收入来源,过去 30 天该业务收入达 1500 万美元,做出这一布局的主要原因是兑换手续费是一笔可观的收入。
PumpSwap 的策略体现出Launchpad的诉求:掌控所发代币的完整生命周期,即便代币市值持续走高,平台依旧能够持续获取收益。
与之类似,去中心化交易所也希望掌握Launchpad业务 —— 随着更多代币发行,该业务可以源源不断创造价值。
这正是当下 Solana 生态正在上演的现实。
Solana 头部去中心化交易所(DEX)Raydium,于 2025 年 4 月上线 LaunchLab。这是一套基于粘合曲线的代币发行引擎,其他团队可以基于它搭建Launchpad,并将孵化完成的代币迁移进入 Raydium 的流动性池。
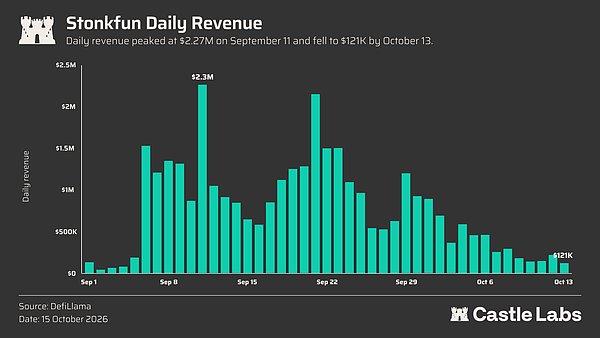
2026 年 9 月,StonkFun 将代币发行业务迁移到 LaunchLab。StonkFun 实现快速增长,其特色是支持股票这类灵活的计价资产;代币创作者可以为每一笔交易设置自定义税费,税费会用来买入对应标的股票,再分发给Meme持有者,由此形成飞轮效应 —— 用户持有Meme就可以赚取真实股票。该模式同时拉高了现实世界资产(RWA)的持仓用户数与交易量,利好 Solana 的整条 RWA 赛道。
除了上述这些头部明星项目之外,还有诸如 Collector Crypt 这类集换式卡牌游戏(TCG)交易市场协议,今年月均收入达到 800 万美元。这也体现出,Solana 生态的热点需求是多元的,并不仅仅局限于Meme。
消费类应用收入的可持续性如何?
报告开篇已经提到,消费类应用收入属于叙事驱动型收入,未必具备可持续性,尤其该收入高度依赖Meme。
为检验 Solana 的实际情况,我们试图解答以下几个问题:
收入底限:过去一年,消费类应用的周收入最低会下探到什么水平?
项目留存情况:曾经领跑该赛道的 Solana 应用,是否依旧保持头部地位?
竞争格局:应用是否在流失市场份额;流失的收入是流向了链上其他应用,还是直接流出 Solana 公链?
本次分析的观测周期为 2025 年 10 月至 2026 年 10 月,时间跨度整整一年。
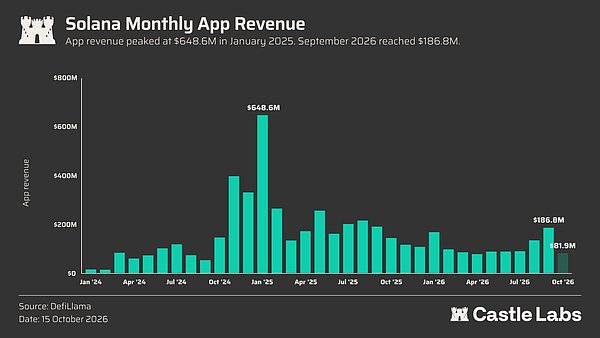
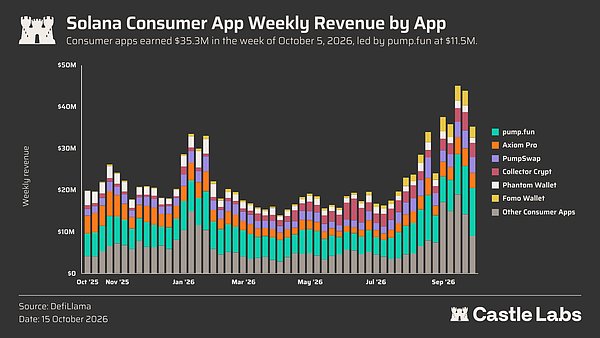
消费类应用周收入区间在 1350 万美元 4260 万美元,收入中位数为 1820 万美元。这套收入底限能够稳住,很大程度归功于 PumpFun 的稳定收益。如下图红色部分波动最为剧烈,代表一批新上线、却没能抢占足够市场份额的中小消费应用。2026 年第三季度,受 StonkFun 等新项目带动,消费类应用收入加速增长;部分交易日中,StonkFun 单日收入甚至可以比肩 PumpFun。
以上结果回答了我们的第一个问题:Solana 消费类应用已经形成具备韧性的基础收入盘。
为研判应用的头部留存情况,我们考察去年的头部应用是否依旧保持领先。2025 年第四季度收入排名前十的消费类应用合计收入 2.117 亿美元;到 2026 年第三季度,这十款项目合计收入达到 2.613 亿美元,其中 8 个项目仍然留在前十榜单,PumpFun、Axiom 等均在其列。
除此之外,今年应用的收入集中度有所下降:2025 年第四季度,头部 3 款应用占据消费类应用总收入的 64%,如今该占比降至 50.2%,反映出市场对新兴应用仍有旺盛需求。新兴应用当中贡献最高的是 StonkFun,其 9 月收入为 2700 万美元,同期 PumpFun 收入为 4600 万美元。
不过 StonkFun 的活跃度已经出现回落,其 7 日平均日收入为 49 万美元,仅为峰值 230 万美元的 21%。这说明新产品可以实现短期爆发,但很难长期维持高热度,往往会回落到一个更低的稳态基准水平。
整体来看,Solana 消费类应用收入具备可持续性并且仍在增长,收入绝大部分来自Launchpad赛道。该板块收入没有呈现强周期波动,生态应用能够持续吸引需求,这让 Solana 成为新产品测试与上线的最优公链之一。
成熟度检验:Solana的DeFi生态
DeFi 生态并非 Solana 应用收入的核心来源,但它在持续探索全新底层原语,尤其是现实世界资产(RWA)赛道,其发展速度远超很多人的预期。为直观体现这一点,我们对比过去 30 天 Solana 与以太坊各 DeFi 赛道的增长表现。
Solana 多数赛道的增速高于以太坊,部分原因是 Solana 本身的流动性基数更低。但合成美元、收益类等赛道出现明显受挫,同期以太坊对应赛道却实现增长,这大概率是因为 Solana 上这些赛道体量本身就很小。举例来说,收益赛道仅有 Exponent 这一个头部协议,该协议的锁仓价值出现下滑。
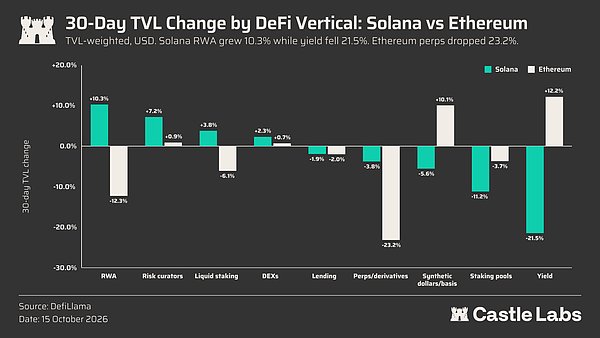
前文我们简要聊过,去中心化交易所如何从 Solana 消费类应用当中获取价值,上图的增长数据也印证了这一点。
本章节,我们聚焦一类通常独立于投机交易量、同时在 Solana 生态中体量庞大的应用 —— 借贷。借贷业务要求体系内存在不会轻易归零的硬核资产、持续的市场需求,以及更长的用户留存周期。
Solana 借贷赛道的两大龙头是 Jupiter Lend 与 Kamino,二者采用截然不同的增长策略。在深入展开之前,我们先通过分析以太坊生态,梳理借贷协议的核心增长驱动要素。
以太坊借贷赛道的锁仓总价值是 Solana 的 11 倍,其借贷需求主要来源于三类核心资产:
流动性质押代币(LST);
生息稳定币(YBS);
Pendle PT 远期收益资产。
前两类资产本身自带收益;Pendle PT 资产则在到期后提供固定收益,因此用户可以将它们用作抵押品进行借款,执行循环杠杆策略。
循环杠杆(looping)策略逻辑:用户买入 LST 或生息稳定币这类生息资产,以此为抵押进行借款,再用借来的资金再度买入同类资产、继续借贷,不断放大杠杆。只要资产产生的收益高于借贷成本,该策略就可以实现盈利。
这类循环杠杆操作会为借贷协议创造大量借款需求,既提升协议收入,也提高存款用户的收益。
Solana 虽然已经具备流动性质押代币 LST,但尚未形成规模化的生息稳定币 YBS 与 PT 资产生态。不过 Kamino、Jupiter 等协议正在积极布局,希望引入这类资产,并充分盘活现有资产。
目前 Solana 上的生息稳定币流动性来自 USDe 与 USDY,总供给规模超 6.35 亿美元。其中 Jupiter Lend 托管 3.13 亿美元 USDe,Kamino 托管 1.90 亿美元 USDe;而剩余来自 USDY 的流动性,并未流入这两大头部借贷协议。
平台用户可以借助 USDe 的激励奖励执行循环杠杆策略(注意 USDe 本身不生息,sUSDe 才具备收益属性),为 Solana 借贷生态形成飞轮效应。
为把 PT 资产引入 Solana,Kamino 借助 Chainlink 跨链互操作协议 CCIP,将 PT 资产部署至自身市场,支持 PT 循环杠杆,但这批资产绝大多数已经到期。不过 Solana 现已诞生本土对标 Pendle 的协议 Exponent,存款规模超 700 万美元,正在推动链上 PT 循环杠杆。PT 资产目前在 Solana 体量尚小,但未来无论是通过 Pendle 跨链桥,还是 Exponent 自身发展实现规模扩张,杠杆式 PT 循环策略都将发挥作用,带动 Solana 的借款需求。
Solana 生态的现实世界资产(RWA)的发展,也为借贷协议带来更多流动性。这种可组合性又会随着需求增长,反过来推动更多 RWA 资产上线。Kamino 与 Jupiter Lend 已经上架 OnRe、Hastra、xStocks 等发行方推出的多款 RWA 产品。
下一部分,我们会详细讲解这类资产如何驱动 DeFi 增长。
归根结底,借款需求取决于资产收益率与借贷利率之间的利差。
Solana 借贷业务很快还将面临另一重挑战:刚刚获批的双重通缩提案。该提案会降低 SOL 的净增发量,压低 LST 流动性质押代币的质押收益,削弱这类资产作为抵押借款标的吸引力。当这类资产收益下行,市场为维持借款活跃度,最终会下调借贷利率,而这也会同步降低存款人的收益。
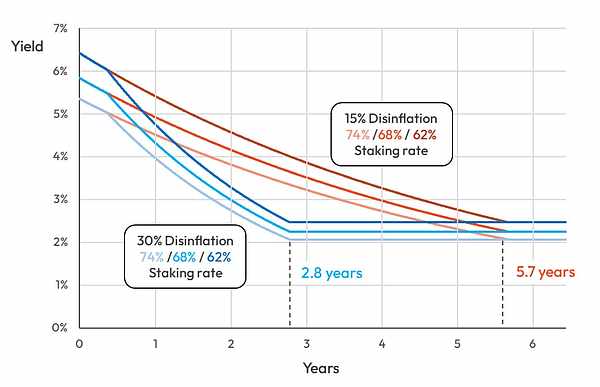
为避免该问题冲击 Solana 整体 DeFi 生态,尤其是借贷赛道,Solana 需要壮大生息稳定币(YBS)与收益代币化市场。新增增长抓手可以弥补负面影响:通过更高收益创造充足借款需求,同时调动存款方与借款方参与。
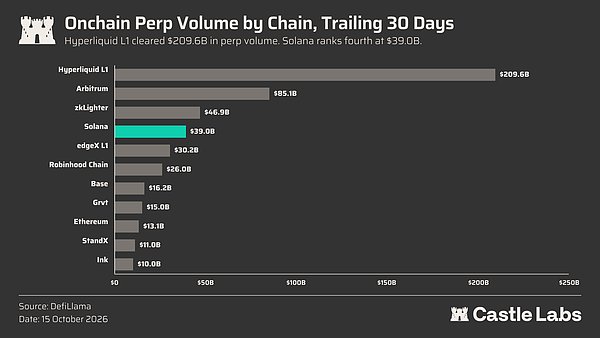
再看其他赛道,例如 Solana 永续合约:过去 30 天永续合约交易量达 420 亿美元,为 Hyperliquid 交易量的 20.6%,Solana 链上永续合约交易量位列全球第四,头部协议包括 GMTrade、Pacifica 以及 Jupiter Perps。
近期永续合约赛道的增长主力是 GMTrade 与 Pacifica。GMTrade 是部署在 Solana 上的 GMX V2 分支项目;Pacifica 则是订单簿型交易所。二者路线各不相同:GMTrade 专为现实世界资产(RWA)永续交易打造,Pacifica 则依靠挂单收益、微量交易、AI 工具等功能吸引用户。我们在关于永续合约交易平台的核心研究报告中详细分析了它们的战略与核心功能。
此外,Solana 的稳定币总供给规模已经达到 163 亿美元,同比增长约 6 7%;而以太坊稳定币供给下滑 9%,降至 1460 亿美元。
Solana 链上 USDC 供给减少 42 亿美元,市场占比从 72% 回落至 42%。与此同时,USDGO、USD1 以及贝莱德的 BUIDL 等新发稳定币合计增量达 35 亿美元,反映出市场对新型稳定币存在需求。但这批新增供给当中,仅有约 560 万美元流入 DeFi 应用,整体占比相当低。BUIDL 属于许可制资产,无法直接用于 DeFi;USD1 虽有部分进入 Raydium 流动性池,但体量很小;USDGO 则完全没有部署到任何 DeFi 场景。
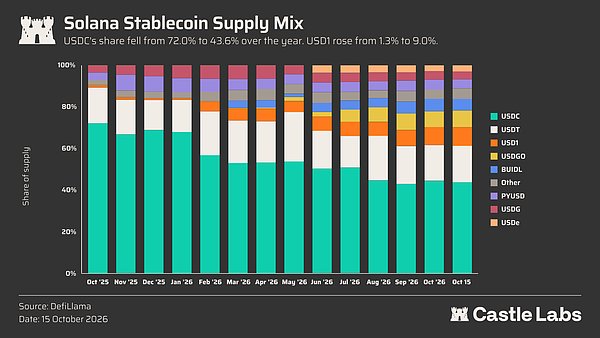
从 DeFi 实际使用情况来看,USDC 依旧居于首位,部署规模 5.44 亿美元,借贷流动性约 9.30 亿美元,但它在 Solana 上的市场份额持续萎缩。紧随其后的是 USDe,它是头部货币市场中被大量用作流动性的最大资产。
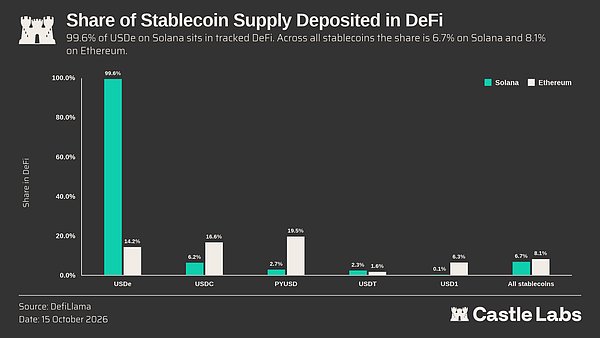
尽管 Solana 生态稳定币整体规模实现增长,但不同稳定币对 DeFi 的贡献度参差不齐。只有 USDe 得到广泛应用,原因在于 Ethena 已经与 Jupiter Lend、Kamino 建立成熟的合作关系。
Solana生态的RWA
在现实世界资产(RWA)赛道上,Solana 的增速远高于以太坊:过去一年涨幅超 600%,规模从 7 亿美元攀升至 43 亿美元。反观以太坊,其代币化资产总市值变化不大,仅从 155 亿美元增长 7% 至 166 亿美元。
从相对占比来看,一年前 Solana 的 RWA 总市值仅为以太坊的 4.5%,如今该比例已经达到 26%。现在用户可以在 Solana 上投资美国国债、资产支持信贷、代币化股票、精选策略产品、大宗商品等各类资产。
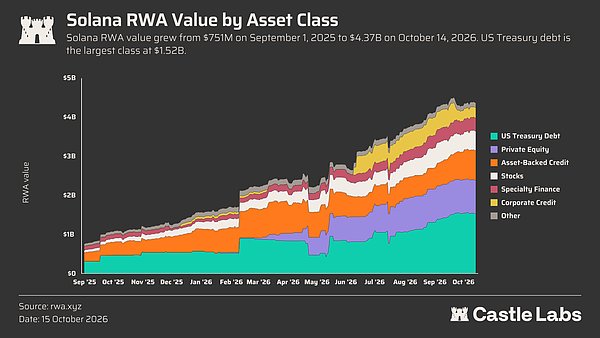
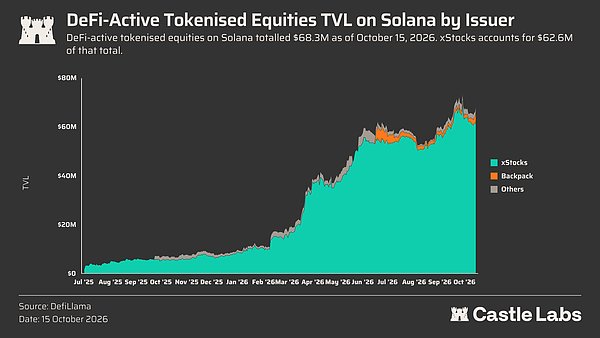
代币化股票是 Solana 生态中实现爆发式增长的赛道,在 xStocks、Backpack 等发行方推动下,其规模从 6300 万美元增长至 4.55 亿美元。以太坊上同类赛道的市值为 7.5 亿美元,与 Solana 处于相近量级。
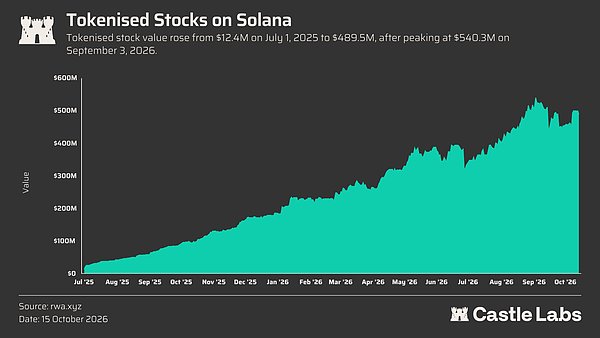
正如前文所述,将 RWA 上链的最大优势,是让资产具备生息能力。在 Solana 生态,资产利用率正在提升,已有超过 6500 万美元的代币化股票产生收益,主要由 xStocks 推动;该类资产可以在 Kamino 与 Jupiter Lend 中充当抵押品。
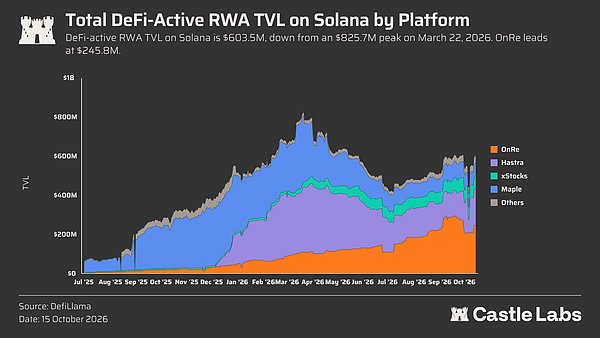
在 Solana 整体活跃 RWA 锁仓规模当中,OnRe 发行 ONyc,底层资产为再保险保费收入;Hastra 发行 PRIME 与 AUTO,分别以住房贷款与个人消费车贷作为底层支撑。此外还有 Maple,该项目已经登陆 Solana,推出 syrupUSDC,让链上用户可以参与机构借贷与私人信贷资产。
以上项目均发行生息类资产。随着规模扩张,它们能够提供具备竞争力的收益率,带动 Solana 的借款需求上升,让循环杠杆策略可以实现盈利。
总结思考
Solana 孕育了规模最大的一批消费类应用,应用收入指标超越其余所有公链。Solana 上的这些应用展现出收入韧性,具备加密这种高波动市场中十分罕见的弱周期特征。
Solana 的增长并不局限于消费类应用,DeFi 全赛道与现实世界资产(RWA)同样实现发展。流动性质押、去中心化交易所、RWA、借贷共同驱动 DeFi 增长,上述赛道过去 30 天全部录得上涨;但基差交易、收益类赛道受资产部署量不足的制约,发展遇阻。
DeFi 增长态势向好的同时,链上 RWA 迎来指数级扩张,过去一年代币化资产规模增幅超 600%,增速领跑所有主流公链。如今该赛道已经覆盖代币化股票、美国国债、再保险收益、车贷与住房贷款等多元化资产。
RWA 实现增长,源于机构层面主动发力:一方面吸引更多 RWA 资产上链落地,抢占代币化股票市场与其他小众 RWA 赛道;而维持增长最重要的举措,是让 RWA 资产能够在 DeFi 场景中发挥实际效用,并与 Kamino、Jupiter Lend 这类货币市场完成集成,这套模式为整个生态带来显著成效。
RWA 的增长最终也体现在公链 DeFi 数据上:DeFi 协议内活跃 RWA 锁仓规模超过 5 亿美元,占到 Solana 净锁仓总值的约 8%。除此之外,由于这类资产自带收益属性,借助循环杠杆等策略,它们正在成为链上借款需求的核心增长抓手。
Solana 已经成长为多赛道共同繁荣的成熟生态。下一阶段,想要延续增长势头,需要继续沿用现有思路,推动基差交易、收益类应用等赛道发展,为借贷协议创造更多借款需求,进而吸引更多存款流入生态。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 华尔街传奇放狠话:2027年 做空美股
比推BitpushNews
 从关停到易主 加密项目正迎来大洗牌
金色财经
 Solana:构建全栈链上经济
金色财经
 观点:为何大多数公链难逃消亡命运?
金色财经
 Meta发布“美国最强开源模型”
腾讯科技
 今日标普500:历史的高点 牛市的底部
Odaily星球日报
 8万暂时守住 后续应该关注什么?
区块链骑士
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部