 Android & iPhone
观点:为何大多数公链难逃消亡命运?
金色财经
刚刚
来源:Raoul Pal,Real Vision创始人;编译:金色财经Claw
在你的投资组合里(或者在你试图遗忘的那个组合里),有那么一条公链代币,是你在上一轮周期买入的,因为它将成为下一个以太坊。更好的技术,还有一位在播客上极具说服力的创始人……你买它并不愚蠢。许多聪明人也买了。
但现在去看看它。大多数那些公链已经成了鬼城……几个验证者还在运行,几百个钱包在转移灰尘般的余额,代币价格远低于信徒们买入的位置……
CoinGecko 统计到,截至去年年底,超过 1300 万个代币已停止交易,其中大多数仅 2025 年一年就占了。它们中的许多公链代币也处于同样的状态。
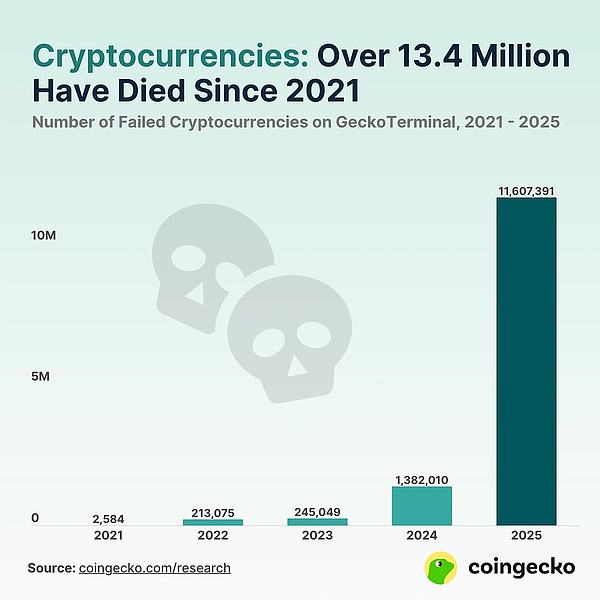
我知道这读起来是什么感觉,因为十三年来每个熊市我都在信息流里读到过。加密货币是骗局,它一直就是个赌场,早告诉过你了。
但这场屠杀不是丑闻。它是一个基准概率。
我在 2020 年 12 月写下了这一点,当时对我来说显而易见,但显然对其他人并非如此。代币只是 VC 押注实时按市值计价。如果你持有早期种子投资,而有人每天每一秒都给它们定价,你会看到完全一样的事情:大约 80% 归零,19% 增加一些价值,1% 赚走所有的钱。加密货币只是让你实时看到这一切,而实时计价把人吓坏了。
我当时把这个框架应用到自己身上,因为这样才公平。如果 Real Vision 从我们创立之日起每天按市值计价,我估计它大概有六次会接近归零。价值来自采用,最终来自收入,而大多数东西永远到不了那一步。大多数活不下来。这很正常……不管你喜不喜欢,这就是资本主义。
所以问题从来不是大多数公链会不会死。它们会。问题是哪些不会死,以及你如何在价格告诉你之前判断出来。
我们看过这部电影
二十一年撰写 GMI 教会你去找先例,而这里要放在脑子里的先例是互联网泡沫破裂。
2018 年 11 月,我在那个深熊中观察比特币,我当时写的是它让我想起太多 2000 年和 2001 年的互联网泡沫。伟大的想法建立在有缺陷的商业模式上,但最终,从灰烬中,凤凰升起。我确信加密货币也会一样,但我不知道哪些企业会成为凤凰,哪些会成为灰烬,我当时就是这么说的。
不知道才是正确答案,因为 2000 年也没有人能挑出赢家。基础设施被疯狂过度建设,纳斯达克在随后的两年半里从峰值下跌了 78%,其上大多数名字归零。从另一边走出来的是少数几家公司,它们成为了世界上最大的公司,建立在那些死去的公司为之买单的光纤之上。回头看,崩盘只是上涨路上的一个细节。而当它发生时,感觉像是这个想法的终结。
此后每一个广泛的平台市场都以同样的方式结束。云计算大约有五个玩家,操作系统和手机看起来一样,大部分价值集中在 top 4。区块链和所有其他平台市场一样。
公链是一个经济体,不是一枚代币
好,如果它是一个平台市场,那产品是什么?
当然是区块空间。
赢家让他们的区块空间更有吸引力,通过技术或通过叙事或两者兼有,以便更多用户和更多美元流经它。其他一切都是营销。
这就是为什么你不能把一条通用链当作一家公司来想,你绝对不能把它当作一枚币来想。以太坊、Solana 和 Sui 是主权经济体,有自己的 GDP、自己的货币供应和自己的货币政策,你估值它们的方式就像估值一个经济体……看它内部发生了多少事情。我在《Where Crypto Fits in the Exponential Age》中详细讨论了 vault 与 rails 的划分,所以这里不再重复。比特币是 vault,智能合约平台是 rails。这篇文章是关于哪些 rails 能活下来。
存活的四种方式
比人们想的更简单,因为一个项目只有四种方式存活。
第一种是成为主权经济体。以太坊、Solana、Sui 和其他少数几条拥有吞吐量、可组合性和开发者密度,有可能承载全球代币经济。
第二种是成为专家。Hyperliquid 是最干净的例子,一个垂直整合的交易所,恰好使用一条链作为其执行层。专业交易所总是赚钱,但上行空间受限于利基市场,所以你估值它就像估值一个有深厚护城河的交易所,而不是一个开放式的经济体。
第三种是成为二层,一个建立在 L1 之上、租用其安全性的业务。其中一些会是非常棒的业务,但它们是特许经营店,是建在 Shopify 之上的店铺,如果一条二层死了,它的状态会在别处重建,这正是为什么它们不像母链那样累积价值。L1 拥有持久性,L2 租用它。
第四种是尴尬的那个,就是 BNB。市场把它定价得像一个主权经济体,但它不是,因为它不是去中心化的,这意味着它真正的持久层是 Binance 的资产负债表。一个非常好的业务,但应该像一个穿着 L1 外衣的中心化交易所代币来估值。
为什么大多数公链会消亡
现在看看其他所有东西,也就是过去两个周期推出的大多数公链。
它们不符合这四个中的任何一个。它们足够通用,可以与主权经济体竞争,但它们没有赢的要素;它们不够专业化,无法拥有一个生态位;它们也不够中心化,无法搭上别人的资产负债表。它们只是链。而没有护城河的链趋向于零。
这是结构性原因。在实践中杀死它们的是发行方式。
我从 2024 年夏天开始写低流通量、高 FDV 代币,模式没有改变。市场讨厌它们,所以它们在初始流通量上就下跌,通常下跌 70% 或更多,因为所有人都在定价未来还会到来的解锁。在牛市中,有真实需求支撑的低流通量可以爆发。但当熊市到来时,这些代币表现极差,除非解锁基本完成或需求是真实的,而对于一条没有护城河的链,需求从来不是真实的。它有一个赛季的关注度,而关注度必须持续才能转化为采用。大多数不会。
所以发行结构对一条商品链所做的,就是市场本来就会做的事情,只是更快。
归零竞赛
这是行业中几乎每一个估值框架都出错的地方。
一条区块链的整个竞争面是效率,这意味着赢得协调竞赛的链,按定义,就是将交易的边际成本推向零的那条。把它代入贴现现金流模型,它会告诉你主导链应该比挑战者更不值钱,因为它每笔交易赚得最少。这个框架给你的答案是相反的。
给公链估值的正确方式是倒过来想。想象关掉以太坊。每一个二层都没了,大部分稳定币市场没了,所有 DeFi、每一个 NFT、每一个代币化资产,以及金融系统在这些上建设的整个未来能力。那就是以太坊的价值。没有人通过计算每个数据包的收入来给 TCP/IP 估值。你通过运行在其上的互联网来估值它。
而且竞赛从这里开始更快,因为接下来的用户是谁。我在《The Invisible Economy》中阐述了为什么 AI 代理无法使用银行系统,必须在这些 轨道上结算。一个代理没有部落。它每一次都路由到最便宜、最快、最高效的可用网络,它会自我选择远离任何收取它不必支付的费用的链。Solana 和 Sui 已经在把稳定币转账推向零成本,这就是 Wright 定律在你眼前展开……有些活动需要以太坊基础层的安全性,有些需要原始速度,所以不同的链会承载不同的东西,这是赢家拿走大部分而非赢家通吃。但尾部没有投票权。
所有人都在看错误的记分牌
我告诉你我怎么知道这个行业在衡量错误的东西,因为我也衡量过它们。
今年早些时候,我开始为 L1 建立一个合适的估值框架,我从每个人开始的地方开始,用完全稀释价值对比每个分析师追踪的指标:总锁定价值、费用收入、DEX 交易量、稳定币市值。相关性近乎完美,我以为我们发现了什么。
我们没有。整个练习是循环的。TVL 以我试图解释价格的代币计价,DEX 交易量随投机上升,费用随交易量上升,所以我是在用价格的函数来回归价格。测量的是倒影,不是物体。
所以我把它剥离出来,把所有东西转换成抵消价格效应的比率,在 2025 年 1 月峰值、TRUMP memecoin 发行的那一周,跨十二条链测量它们,然后问一个问题。它们中有任何一个预测了哪些链在接下来的十三个月里跌得最少吗?
费用收益率什么也没预测到,因为牛市中的费用告诉你发生了多少投机,而不是创造了多少价值。TVL 对 FDV,加密版本的账面市值比,也什么没预测到。
唯一预测回报的是速度,资本通过每条链的交易所周转的速度,而且它预测的方向是反的。那个一月,资本通过 Solana 周转的速度大约是其锁定价值的 200 倍,通过以太坊大约 7 倍。资本周转最快的链,接下来十三个月表现最差;资本停留不动的链,表现最好。
我现在思考的方式是,速度是熵,粘性是相干性。到达并留下的资本,被借出、被抵押、被交换、被重新质押,正在建立关系,使下一个关系更可能发生。到达并周转的资本,把链当作赌场,离开时什么也不留下。所以每个人在周期顶部庆祝的投机是警告信号,而那条无聊的、看起来没什么动静的链,才是能撑住的。
幸存者长什么样
这给了你我实际关注的三个东西,没有一个是价格。
第一个是当价格崩溃时,每个用户的经济密度是否保持。在 2024 年 12 月峰值到 2026 年 2 月之间,我关注的一条链失去了 83% 的价格和 78% 的总锁定价值,活跃地址下降了四分之三。然而每个活跃用户部署的资本几乎没有变化,峰值时大约 2,100 美元,低谷时大约 2,100 美元。游客和机器人离开了,留下来的人做的事情和之前完全一样多。只有三条一层在那种回撤中保持了密度,以太坊、Solana 和 Sui。我测量的其他每条链都随价格失去了密度,而一条严肃的、资金充足的一层失去了 83% 的密度,意味着留下来的用户不再做任何事情。
在有人指出之前,是的,我在 Sui 基金会任职。我是在做完功课之后发现 Sui 在那个三人组里,不是之前,数字就是数字。
然后是稳定币是否在代币下跌时继续增长。链上的一美元不会因为代币下跌而缩水,所以当美元流入并在崩溃中留下时,那是外部资本在做出 deliberate 的选择。这三条链都在回撤中增长了稳定币余额,那条跌了 83% 的链增长了大约一半。
第三个测试是开发者是否继续到来,这是我最看重的,因为开发者是链上最稀缺的资本。用户部署资金,几分钟内就能撤出。开发者部署的是特定语言和架构的多年专业知识,不能轻易转向,所以当开发者在熊市中迁移向一条链时,你看到的是网络上信息最充分的人在用加密中最高的转换成本做出高信念的举动。没有价格图表会向你展示这一点。
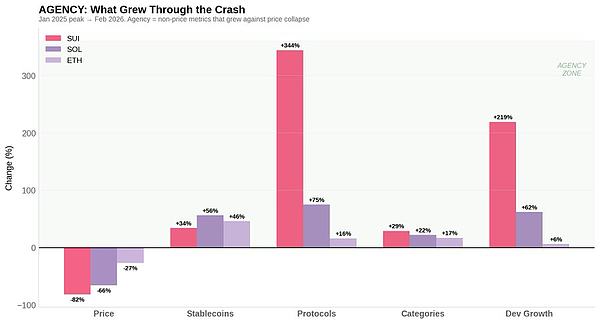
钱包增长和价值交易增长,开发者先于两者到来,而所有这一切在回撤中持续……那就是幸存者。证明这一点,你就抓住了什么。如果你不能,你持有的就是商品。
持有幸存者,忽略墓地
这些中任何一个的 S 曲线都可能包含 90% 的价格下跌,而那些确实幸存下来的指数曲线会随时间将它们推向新的高度。成千上万的项目经历同样的生存或死亡,然后网络效应启动,整个生态系统上升。
所以我不把时间花在长尾上。它每个周期都变得更长,因为发行量太大,人们说服自己他们的百倍就在那里某个地方,而当他们寻找时,他们错过了就在眼前的主要交易。关注采用,不是价格。
大多数会死。少数不死的才是全部游戏。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 华尔街传奇放狠话:2027年 做空美股
比推BitpushNews
 从关停到易主 加密项目正迎来大洗牌
金色财经
 Solana:构建全栈链上经济
金色财经
 观点:为何大多数公链难逃消亡命运?
金色财经
 Meta发布“美国最强开源模型”
腾讯科技
 今日标普500:历史的高点 牛市的底部
Odaily星球日报
 8万暂时守住 后续应该关注什么?
区块链骑士
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部