

 Android & iPhone
稳定币出资与卡片受理:支出层如何协调交接
金色精选
刚刚
作者:Sebastien Davies 来源:Token Dispatch 翻译:善欧巴,金色财经
编者按:货币的价值在于它的实用性。赌场筹码只有当你还待在赌场里时才成立。我们可以拿它在扑克桌或任何一张赌桌上玩,但一旦走出那扇门,除非赌场柜台把它换回美元,否则它什么都买不了。
我们被各种各样的“钱”包围着:黄金、航空里程、礼品卡、积分。它们都值一些钱,但因为每一种都很难花出去,所以都算不上能与法币等值流通。
十多年前稳定币问世时,人们就迅速分成了意识形态上的两派,声称这种数字美元将取代我们所熟知的整个支付体系。稳定币让余额在交易所、协议和钱包之间即时流转。但这并不是货币旅程的终点。真正的难点在于,让这些数字美元一旦走出加密生态,依然能被使用。
上周我论证过,跨境汇款不会出现全球性的赢家,因为真正的价值在于把链上轨道接入牌照、法币通道和本地银行——这些是任何区块链都无法改写的。稳定币的“花出去”,也是同样的道理。
在今天的客座文章中,Primal Capital 合伙人 Sebastien Davies 将说明这一切是如何实现的。
稳定币在很大程度上已经为加密原生的资金流转解决了结算问题。但要让一枚代币余额能在收银台被接受,是另一项独立的工作;就目前而言,最现实的路径要经由卡组织网络。
收银台看不见的余额
在 Base 网络的钱包里放 2000 美元 USDC,然后走进一家餐厅。这笔余额是真实的、以美元计价的。但餐厅柜台上的那台终端,对它的存在一无所知。
过去五年里,稳定币已成为许多类型交易可信的结算基础设施。它们在交易、DeFi 流动性、资金管理与跨境汇款之间承载着庞大而连续的流量,运行在 7×24 小时、几秒内完成终局、每笔转账成本不足一美分的轨道上。对加密原生和跨境资金流而言,结算已接近被解决。
但向商户付款要复杂得多。一笔结账交易需要支付凭证、授权引擎、合规检查、反欺诈控制、拒付规则、外汇兑换,还要经过卡组织网络清算。而两个钱包地址之间的转账,这些统统不需要。
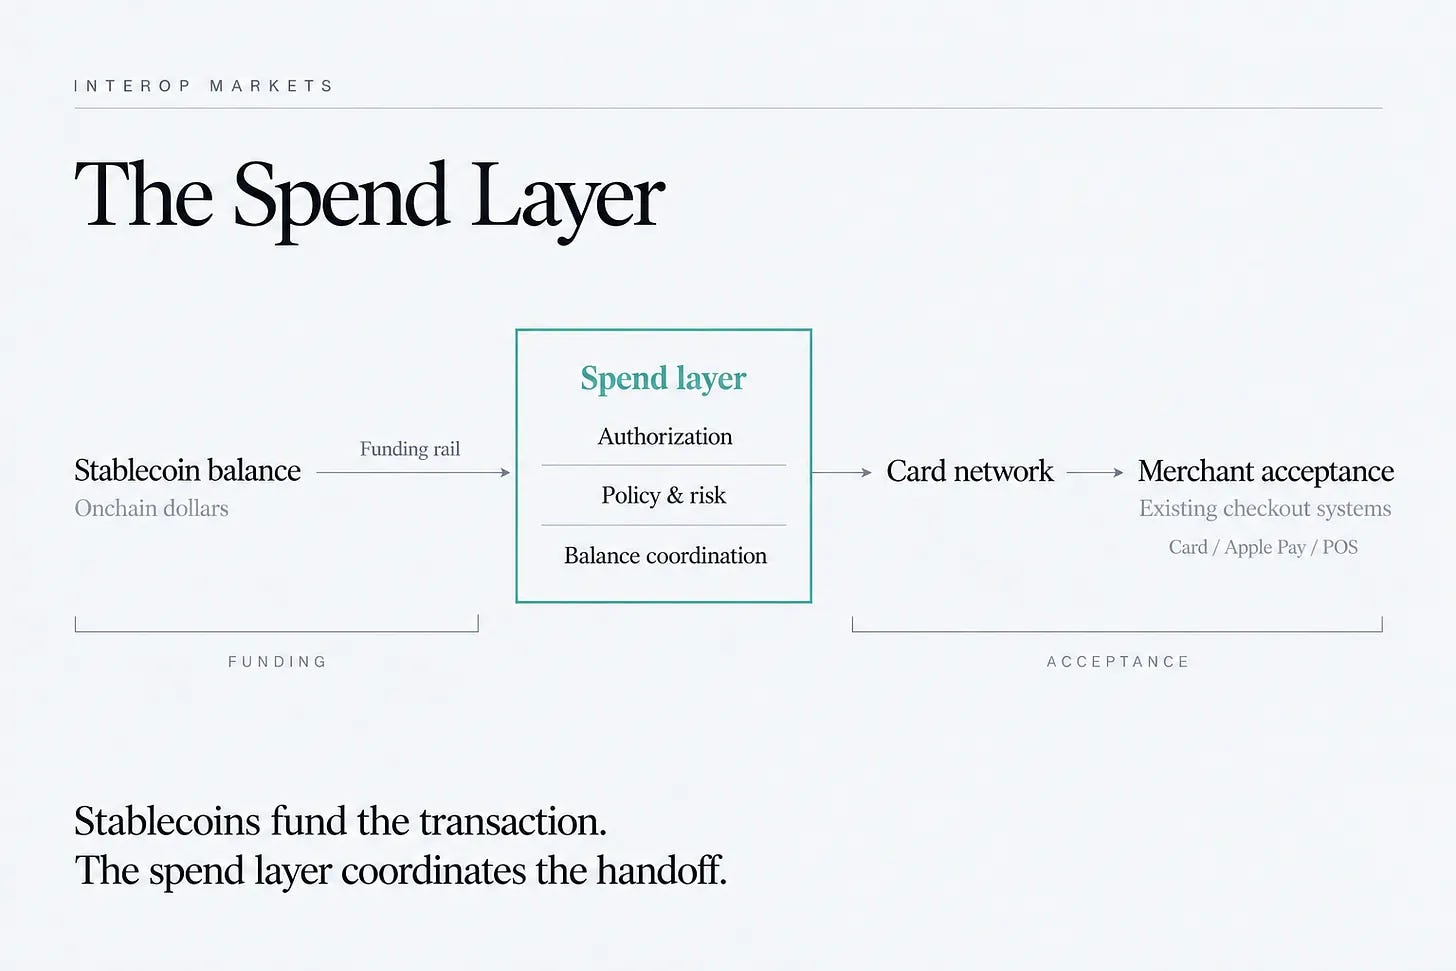
眼下数字资产领域真正有意思的工作,就夹在中间。可以称之为「支出层」(spend layer)——把链上原生余额转化为一笔经过授权、合规、商户可接受的卡片交易,并通过商户已经在用的终端、软件和银行流程完成。
结算与支出是两件事
数字资产领域的各种叙事总爱把这两件事混为一谈。一份智能合约能在两秒内把美元代币从 Alice 转到 Bob,于是人们很容易以为结账也变简单了。
但结算只回答一个问题:价值转移了吗?
支出要回答的问题更微妙:商户能否批准这笔交易、交付商品、管理欺诈与争议、核对当日营收,并通过它已经拥有的系统拿到钱?
商户结账运行在 ISO 8583(卡终端与处理机构彼此通信所用的报文格式)、POS 软件、收单机构关系和卡组织规则手册之上。当顾客刷一张卡或手机时,商户系统期待在零点几秒内得到一个授权结果。收银台前没人想操心 gas 费、区块确认、链重组,或是某个代币对的滑点;他们中的绝大多数人,一辈子都不该需要知道什么叫「重组」。持卡人也不希望支付体验带上加密味。Apple Pay 和 Google Pay 之所以重要,正是因为它们把卡片凭证变成了一种熟悉、快速、在支付瞬间几乎隐形的存在。
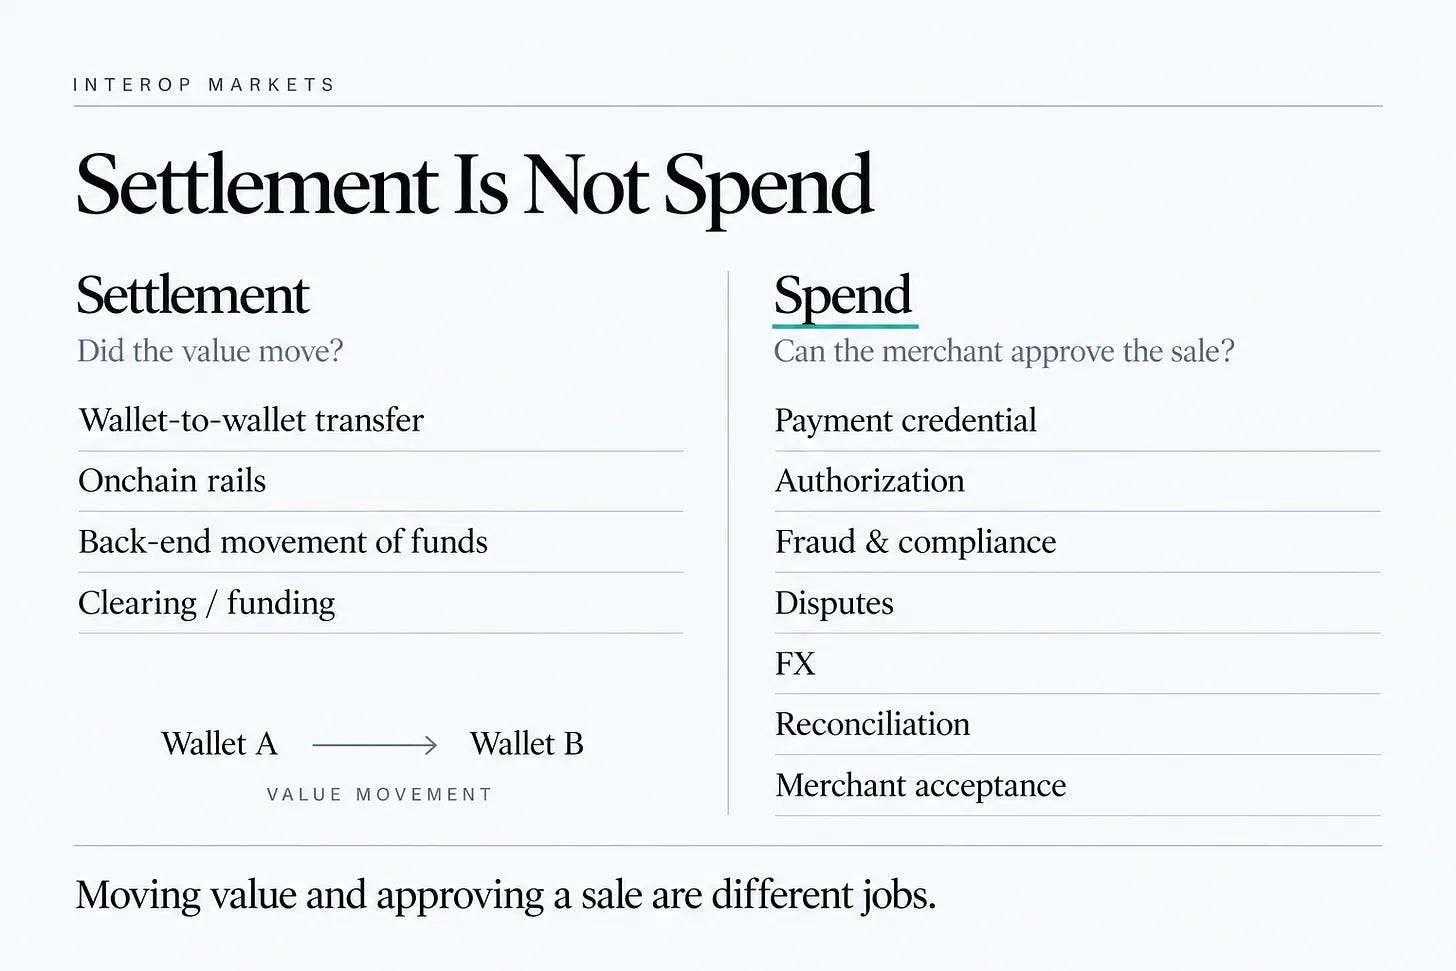
结算是后台的价值清算。支出则是信任、规则、授权、报文,以及让商户愿意在清算发生之前就交出商品的商业担保。
商户受理是瓶颈
区块链可以在无需许可的情况下全球转移价值。但它们没法强迫商户接受加密货币。
商户接受 Visa 和 Mastercard,是因为这些网络已经嵌入了 POS 硬件、电商结账软件、收单关系、账务流程和顾客习惯之中。零售商评估一种支付方式的依据,是它在整个业务链条上运行的总成本,而手续费只是其中一项。要改变支付在本子上如何入账,就意味着要动 POS 集成、门店培训手册、日终对账脚本、税务软件和收单责任协议。这正是「受理」具有路径依赖的原因:除非新的支付轨道对商户好得足够明显,否则惯性会赢。
直接受理稳定币,会撞上三个具体问题:
商家不会在已有的终端旁边再摆一台单独的二维码扫描器。
财务团队期望资金按可预期的周期、通过 ACH 或电汇进到银行账户。
商户依赖卡组织的拒付规则来抵御欺诈和处理差错,而一笔不可逆的转账给不了他们这层保护。
于是,那笔 USDC 的持有者有流动性,却同时无法把它花出去。这把真正该问的问题掉了个头:与其去说服数千万商户同时更换硬件和软件,不如问——加密原生的余额能不能直接继承商户已经具备的受理能力?
卡片仍是正门
早期的加密文章设想,稳定币会彻底绕开卡组织网络。没有交換费(interchange),没有中间商,只有点对商户的直接转账。
这一论点把卡组织网络仅仅当成了昂贵的报文管道。但这些卡组织网络同时也是受理网络、规则引擎、争议系统、发卡与收单协调层和商户集成标准——这正是它们如此难以绕开的原因。
就目前而言,卡片正成为把稳定币余额带进实体经济的主渠道。稳定币改善了出资轨道,卡片掌控着受理轨道,而支出层正是两者交汇之处。这并不意味着卡片将永远主宰支付版图。在稳定币采用的当前阶段,受理或许比取代更重要。
结果并不是一条轨道被干净利落地换成另一条。稳定币为交易出资,卡片把它翻译成商户能接受的形式,而支出层负责协调这次交接。
稳定币支出栈
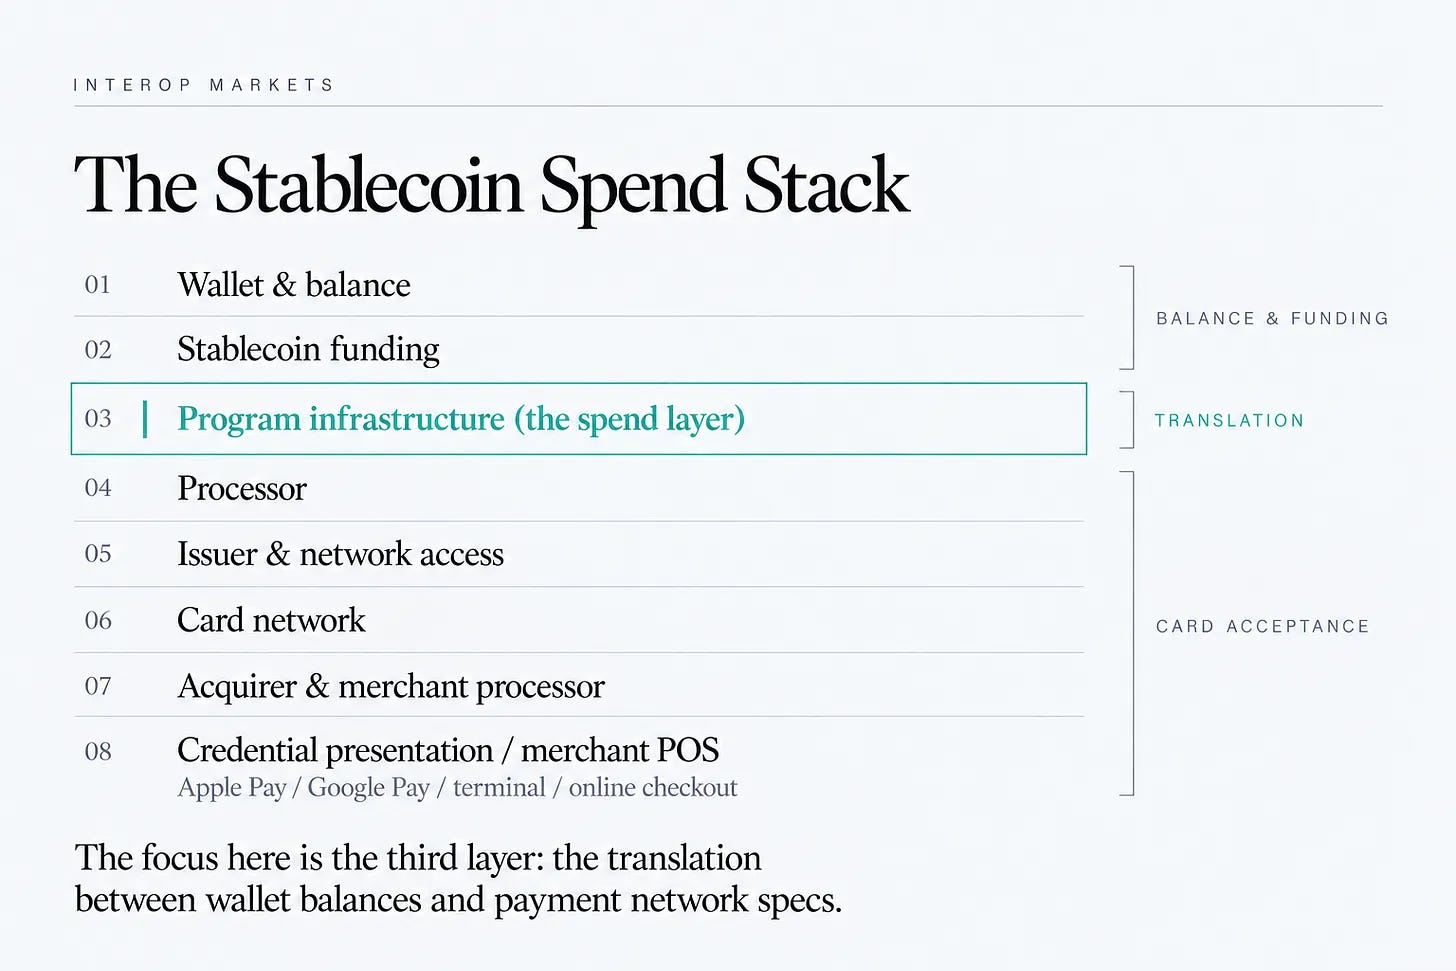
要把一笔代币余额变成一笔完成的卡片支付,需要八层在远不到一秒内协同工作:
钱包与余额。用户持有资产的地方,无论是自托管手机钱包、浏览器插件,还是受监管的交易所账户。
稳定币出资。当授权请求进来时,负责预留、锁定或扣划代币的 API、协议或智能合约。
计划基础设施(支出层)。把一笔进来的卡片授权报文转化为实时余额检查、策略评估和风险决策的引擎。
处理机构。处理 ISO 8583 报文格式、PIN 验证,以及在卡组织与计划管理系统之间路由授权的技术处理方。
发卡与网络准入。拥有法律授权和卡组织许可、可以发行凭证的受监管发卡银行或主会员。
卡组织网络。例如 Mastercard 这样的卡组织,在发卡机构与收单机构之间路由授权、清算和结算报文。
收单机构与商户处理方。商户在银行一侧的合作伙伴,负责处理交易、管理终端,并向商家结算本币。
商户销售终端。顾客出示凭证的终端、移动读卡器或在线结账页。
这里的焦点是第三层,也就是促成钱包余额与支付网络规范之间「翻译」的那一层。没有它,链上美元就始终与日常商业断开连接。
案例研究:Immersve
Immersve 是个有用的例子,因为它正处在这层翻译层中。这家公司围绕 Mastercard 的卡片发行,搭建了一套 B2B 卡片基础设施。钱包、交易所和金融科技公司借助它,为用户提供由加密余额出资的卡片凭证,而无需自行搭建发行、授权、合规和结算栈。
这是一套复杂的栈。自建卡片计划意味着网络会员资格、发卡与处理的连接、交易监控、争议工作流和多币种资金运营。对大多数钱包团队和交易所来说,这都不是工程和合规人力的好用法——而这正是这类平台填补的空档。终端用户留在他们已经使用的 App 里,Immersve 在背后运营整个计划。钱包或金融科技公司则获得一张品牌卡片和经常性的支付活动,且无需自己承担整个卡片栈。
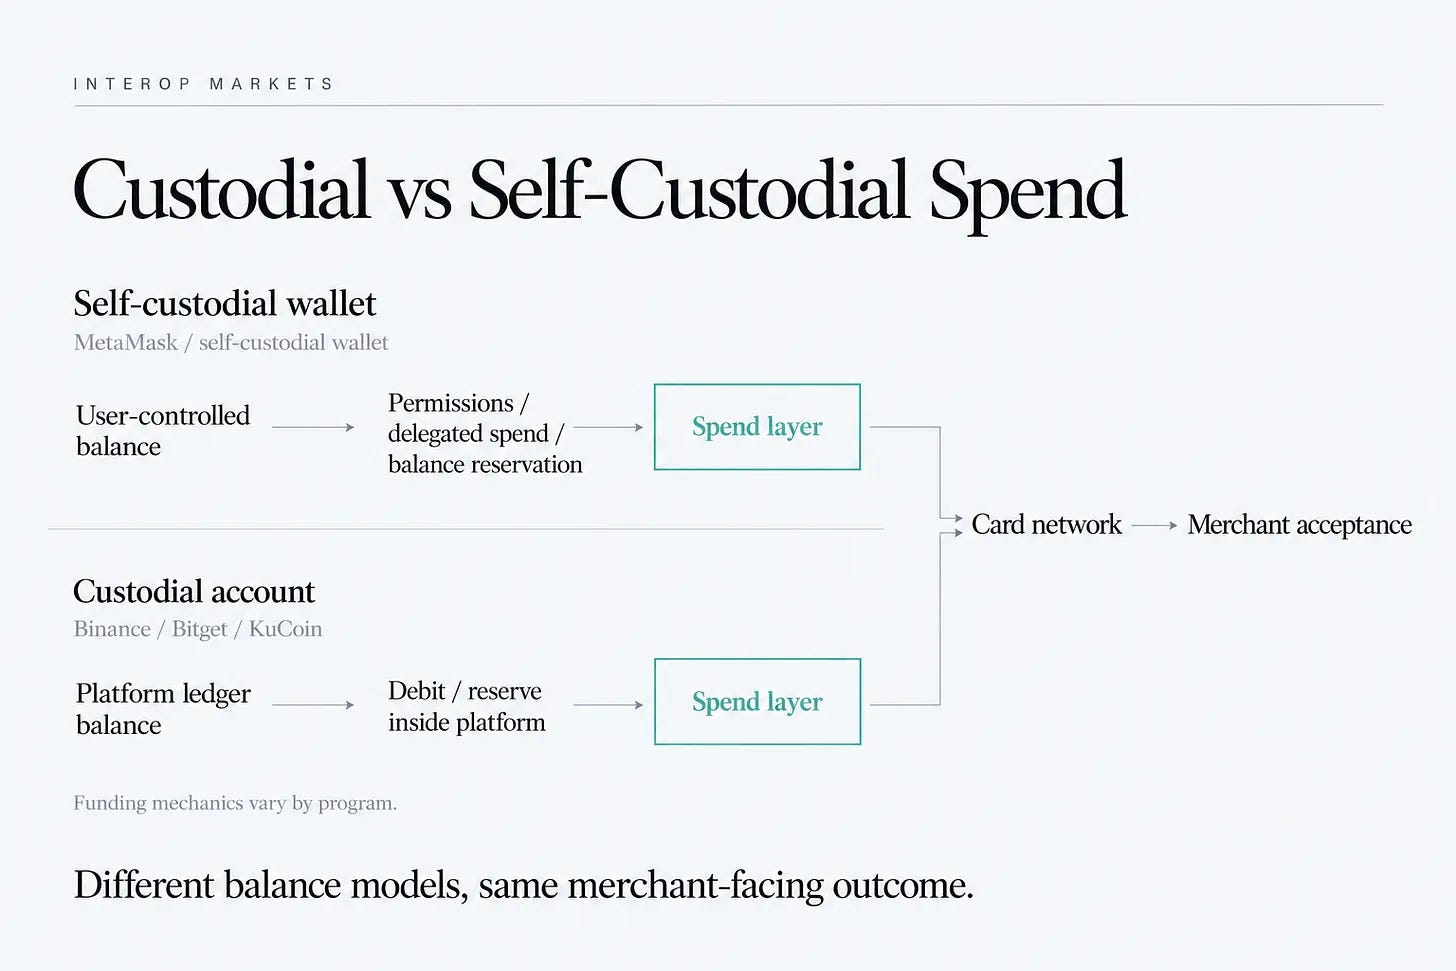
近期的参照点显示了这一论点在托管光谱两端都成立。Immersve 与 MetaMask 的合作,把支出层带进了一个主流的自托管钱包——用户留在钱包环境中,底层基础设施则把链上原生余额转化为一笔卡组织网络交易。Binance、Bitget 和 KuCoin 则从托管交易所和钱包账户一侧展示了同样的需求。在这些环境里,用户余额可能存在平台自己的账本里,而非直接放在用户自管的钱包中,但支付问题是一样的:这笔余额如何才能在这些已经接受卡片的商户那里花出去?
托管的区别之所以重要,是因为技术机理不同。自托管钱包必须在柜面不等待一笔全新交易的前提下,解决权限、余额预留和链上出资问题。托管平台可以在自己的账本内部扣划或预留资金,但同样需要发卡、授权、合规、结算和对账。余额模型不同,面向商户的目标却相同。
Immersve 在这场竞争里并非孤身一人。Rain、Baanx、Marqeta、Bridge、Gnosis Pay 等公司都在触及同一问题的不同部分,在托管、发行、计划管理、结算和分发上各有不同模式。这正是这个赛道有意思的地方。这不是某一家公司试图把卡片硬接在加密之上,而是一个围绕「区块链资产余额」与「商户受理」之间的运营层正在形成的市场。
结账时发生了什么
以下是典型的卡片联动稳定币支出流程中,有人在店里付款时的顺序。各计划在细节上有所不同,姑且把它看作大致形态:
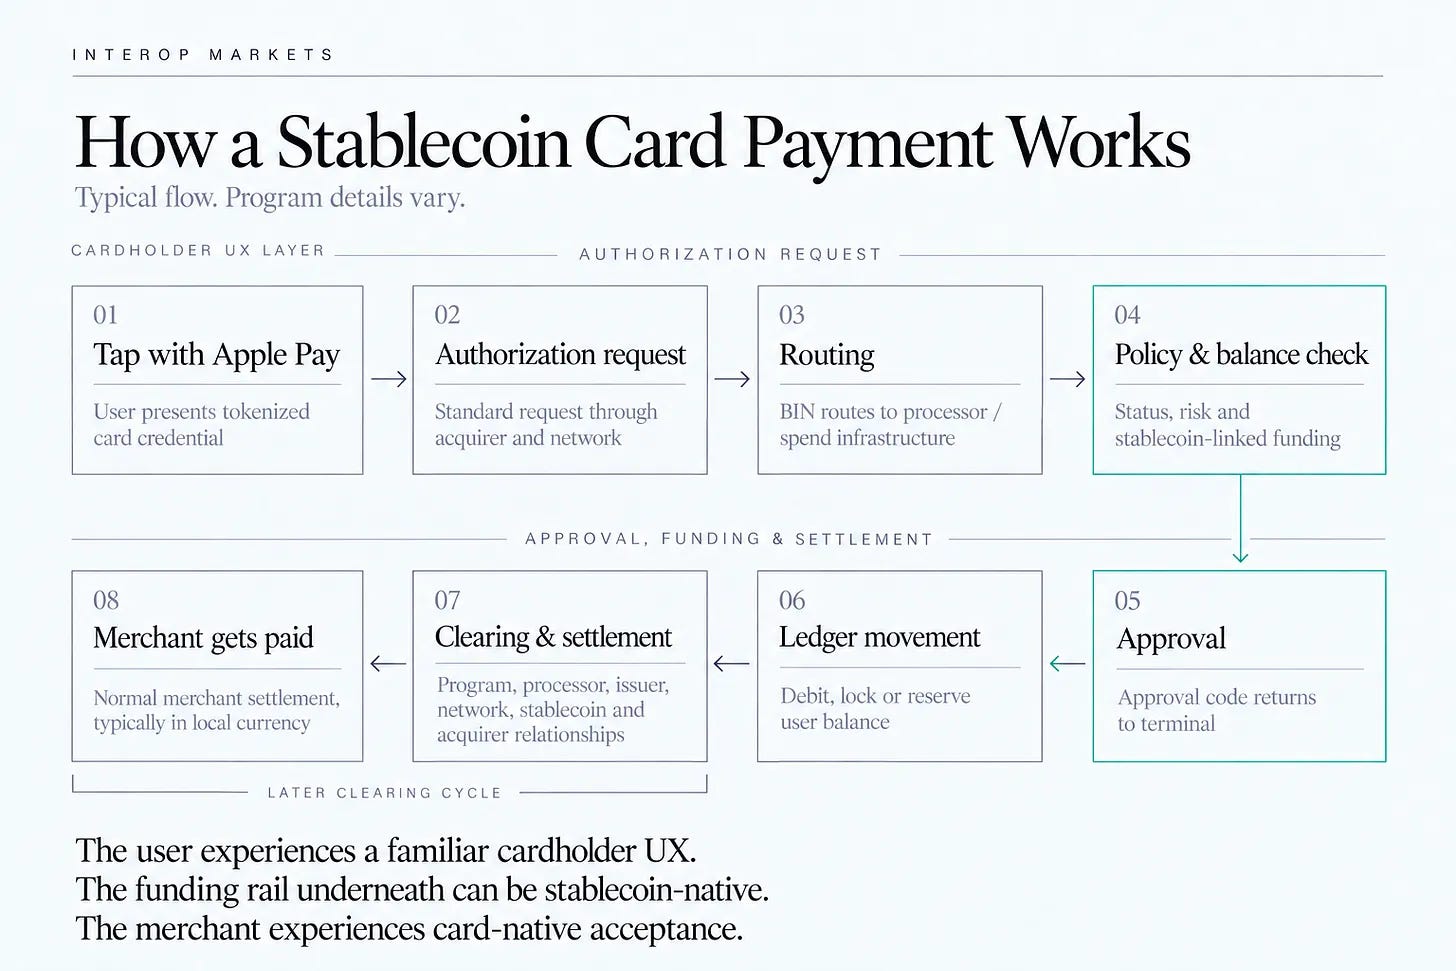
拍卡。用户在非接触式终端上,用存在 Apple Pay 或 Google Pay 里的虚拟卡拍卡。
授权请求。终端通过收单机构向卡组织(本例为 Mastercard)发送一笔标准的卡片授权请求。
路由。Mastercard 读取卡片的 BIN(银行识别码),把报文路由到该计划的处理机构和支出基础设施。
策略与余额检查。视计划结构而定,平台会检查账户状态、运行反欺诈规则、为交易打分,并确认绑定的账户或钱包持有的稳定币足以覆盖金额外加一份外汇缓冲。
批准。批准码经由 Mastercard 回到终端,顾客和店员立刻看到结果。
账本变动。在幕后,计划根据自身结构,对用户的稳定币余额进行扣划、锁定或预留。
清算与结算。在常规清算周期内,出资和结算经由相关的计划、处理方、发卡机构、网络、稳定币和收单关系完成。
商户收到款项。商户看到的是一笔普通的卡片交易,并按它惯常的受理设置收到结算款,通常以本币计价,全程无需接触数字资产、管理加密密钥或改动公司的账务流程。
持卡人的体验很重要。前端越接近 Apple Pay,用户就越不需要理解它背后的出资轨道。用户体验到的是加密原生的出资,而商户继续保持卡原生的受理。
托管与自托管
人们把稳定币放在非常不同的地方,从交易所账户到硬件钱包,而支出层必须同时处理这一区间的两端。
在托管模式下,交易所或托管钱包把用户余额保存在自己的数据库里。当授权到达时,支出基础设施查询平台 API 以确认资金,平台通常在内部扣减或锁定余额,而计划的结算安排则为对卡组织的义务出资。
自托管更难。用户自己持有私钥,稳定币就在链上。授权窗口等不起一笔全新的链上交易,而区块时间、网络延迟和 gas 飙升,都不能指望刚好落在窗口之内。因此,计划必须能在最终的链上转账发生之前就批准这笔卡片交易。这需要一些事先安排好的东西,无论是预置权限(如智能合约授权、储备金和委托支出),还是让计划先垫付、事后再在链上结算的流动性安排。具体机理因计划而异。
把两者都放到同一个授权层之后,意味着无论钱实际在哪里,持卡人都获得同样的体验。
枯燥的部分挖出护城河
稳定币支付的宣传往往主打速度和低 gas 费。真正的工作在别处,而它也是「结算与支出是两件事」的最有力证据:
合规与制裁。KYC、AML、制裁控制、交易监控和钱包风险筛查。这些贯穿于开户、监控和授权各环节。
反欺诈。针对无卡交易风险、地域异常、频率和凭证盗用的实时评分。
争议与拒付。卡组织允许消费者对未授权扣款或未交付商品发起撤回。支出层必须把不可逆的链上出资,与一套建立在可逆性之上的争议系统对账。
外汇与资金管理。一枚在巴黎或东京花出去的美元稳定币,需要实时兑换成欧元或日元。计划必须在每一笔授权上持有外汇缓冲,并管理点差、流动性和滑点,否则就得自己吞下亏损。
三套账本的对账。链上记录、处理机构的交易流水,以及卡组织的清算文件,每天都得彼此对上。
发卡与计划义务。发卡银行和计划管理人要为计划中的每一张卡对卡组织和监管机构负责,而这些义务不会因为出资发生在链上就缩小。
网络规则。卡组织规则手册管着授权、争议、结算,以及一个计划被允许支持什么。每个计划都在其中运行,而规则会变。
「用稳定币付款」能写在一页 PPT 上。每天夜里把三套账本对上,才是难的部分。这正是支付生意变难的地方。让授权、合规、争议、外汇和对账在没有让商户或用户察觉到这套机器的情况下运转,就是这份工作的内容——而且是它的大部分。
仍需验证的问题
卡片分发让稳定币立刻获得了覆盖面,但它也带来自己的一套未解问题:
网络依赖。跑在卡片轨道上的计划,受制于卡组织规则、费率变动和政策转向。若某卡组织限制某些数字资产结构,提供方必须迅速调整。
监管。关于卡片发行、稳定币储备、消费者披露和跨境转账的规则仍在变化,且各地方向不一。
消费者行为。目前还不清楚,人们会把稳定币当作日常消费账户,还是只把它留给更窄的用途,比如旅行、交易出金、自由职业者汇款或对冲通胀。
技术风险。自托管出资依赖智能合约的完整性、网络可用性和可预期的 gas。拥堵或合约漏洞都可能中断支付。
直接竞争。大型商户或收单机构,最终可能为高价值 B2B 或电商支付,自建一套无需卡片的稳定币结账方案。
由卡片中介的稳定币支出,并没有消除卡片栈的经济学。它继承了交換费、卡组织费、处理成本、计划成本、合规开销和争议义务。直接稳定币结账在轨道层面可能更便宜,但前提是商户愿意吸收新的集成、对账、退款逻辑、会计处理和运营风险。对许多商户而言,如果这条更便宜的轨道迫使企业工作流改变,那它其实并不便宜。
卡片解决了受理。在它之上进行构建,意味着连同它的触达一起,继承它的规则与约束。
让稳定币变得平常
钱包掌握着消费者关系。商户掌握着结账。卡组织掌握着受理和品牌信任。发卡机构和计划管理人握着牌照、BIN 准入和卡组织关系。每一次拍卡,都得有人把这四方捏合到一起。像 Immersve 这样的协调者,靠的是钱包不愿意养人、商户不愿意操心的那份活儿挣钱。
要求商户放弃他们的终端、收单流程和账务,去直接接受区块链转账,到目前为止显得并不现实。稳定币让结算跑通了,但支出带来了它自己的问题:授权、合规、商户集成,以及用户在收银台前的体验。
如果稳定币要变得平常,胜出的架构或许不会要求每个参与方同时改变。用户可以持有美元代币。钱包可以掌握界面。卡组织网络可以保留受理。商户可以收到一笔普通的结算。而支出层,协调着这些世界之间的翻译。
结算让稳定币变得有用。而支出,将决定它们能否变得平常。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 科技股回撤 比特币能否独善其身?
区块链骑士
 加密货币资金现回流 但仍低于去年同期
金色精选
 解读比特币财库资产的收益放大效应
金色财经
 稳定币出资与卡片受理:支出层如何协调交接
金色精选
 大模型已经很聪明 为什么还做不好许多小事?
数字新财报
 OpenAI三个神秘模型曝光
机器之心
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部