

 Android & iPhone
链上期权是加密最大空白 谁在卡住分销
金色精选
刚刚
作者:marlon(@momilio) 来源:X 翻译:善欧巴,金色财经
链上期权是当下加密行业最大的空白,也是最值得配置资本的赛道。
把 TAM 算清楚就会发现,期权站上舞台中央只是时间问题,而不是“会不会”的问题。每一个成熟金融市场的最终形态,都是向更丰富的衍生品扩张——而期权是这条演化路径的终点。
散户对期权的需求在传统金融里已经被大规模验证。在链上,真正的约束早就不是监管或基础设施:做市商的流动性在改善,RFQ 系统在成熟,低成本执行也变得可行。
而这个新生赛道(链上期权成交量目前还只有 Deribit 期权量的 6.9%)正在升温,终于准备好迎接它真正的挑战:攻克分销。
要突破临界点,必须规模化引入“非有毒”的(即散户)吃单流。因为从历史看,散户才是每一个成功期权市场的核心驱动力。
说明:本文摘自即将发布的链上期权研究报告,内容并不完整,仅覆盖其中一节的主旨。
期权交易如何跨过临界点
讽刺的是,CT(加密推特)上流传最广、也最错误的论调是:“散户看不懂期权,所以永远不会在链上交易期权。”
这是彻底的误判,所有证据都指向反面。理解希腊字母和损益结构确实需要时间,但定价理论的复杂,等于交易门槛高吗?完全不等。
散户玩期权,是因为盈利潜力太好懂了。没人会去算 theta 衰减。
当准入不受限制、界面足够顺滑时,散户交易期权的规模会惊人。“凸性”正是期权成为如此有吸引力的交易工具的原因——口语里,大家把它叫做“彩票”。
现实中,期权才是散户最爱的衍生品。不信的人,请看下面的几张图。
证据一:美国期权合约成交量自 2017 年以来增长逾两倍,由散户驱动
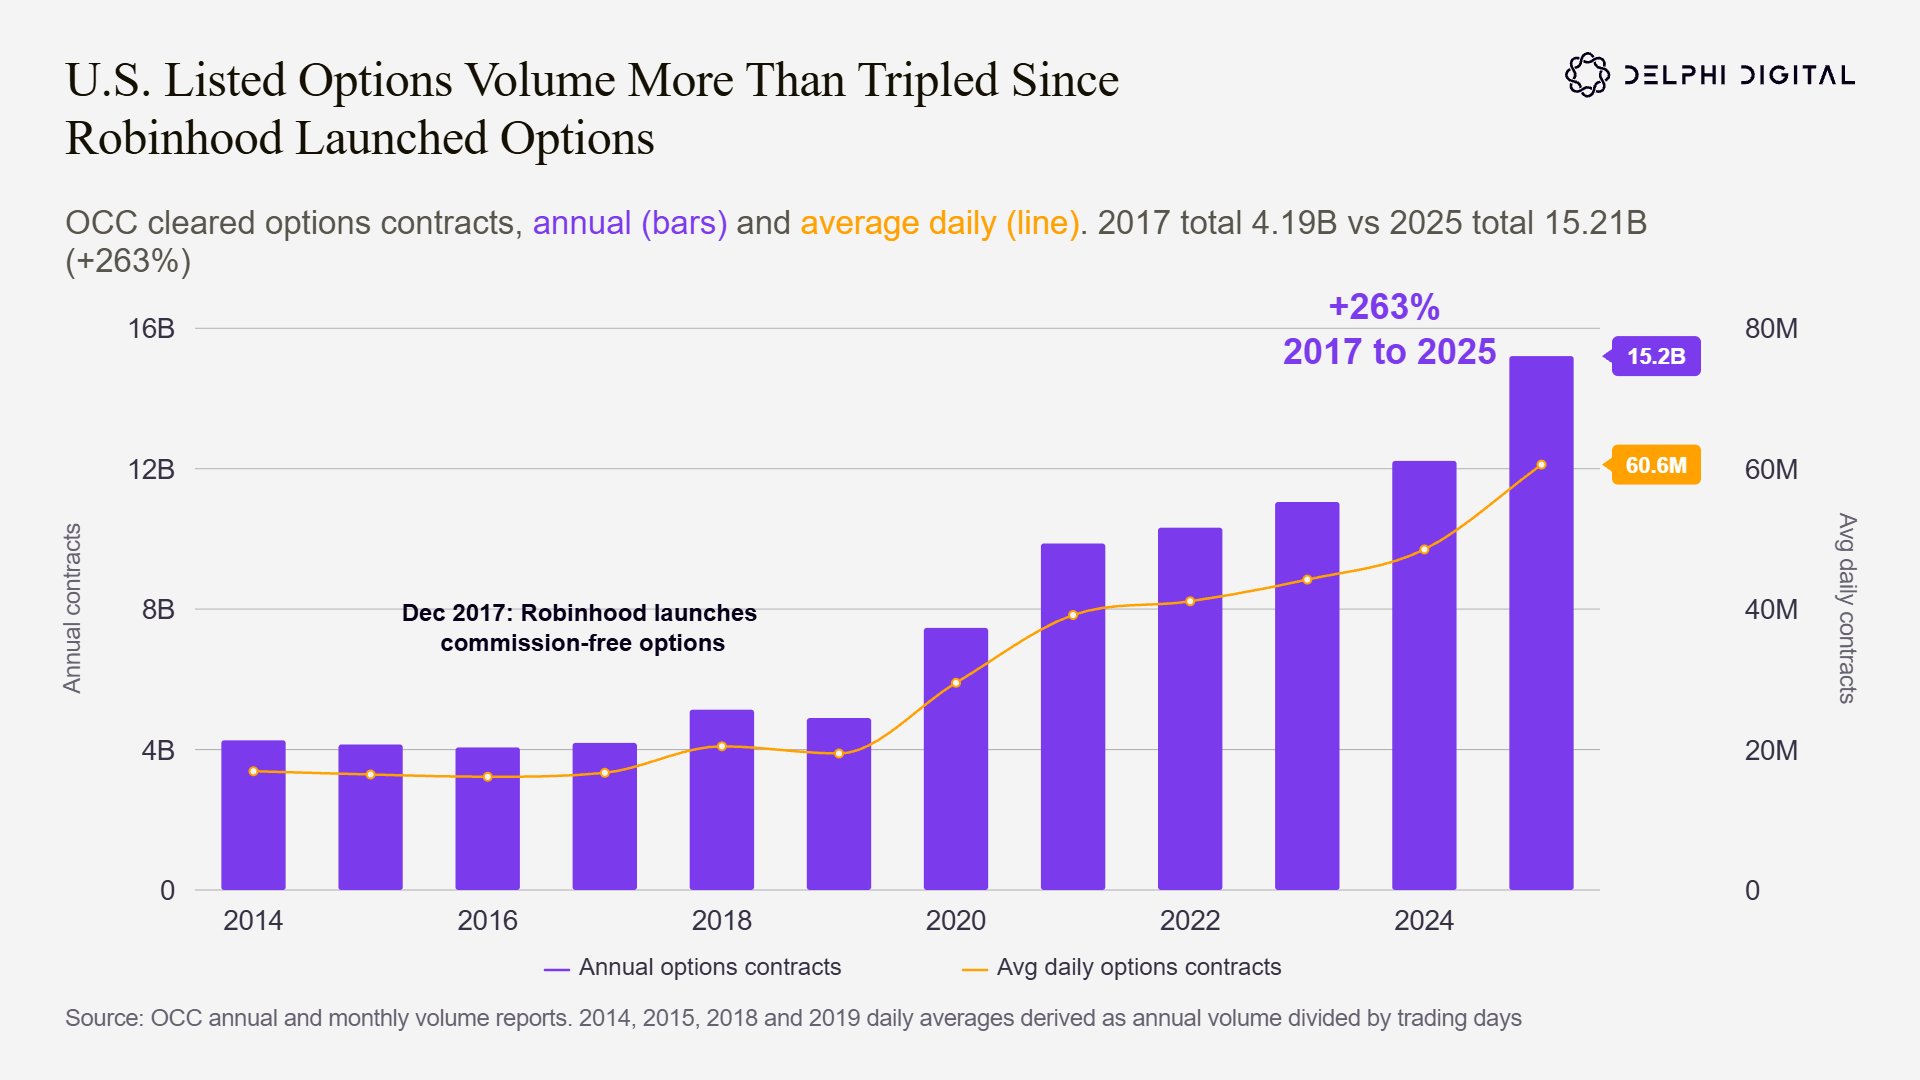
不用看别处,只看美国就够了。2014 到 2017 年间,期权成交量由机构主导,因此增长停滞,年成交长期徘徊在 40 亿张左右。
散户参与度几乎可以忽略。
2017 年 12 月,Robinhood 推出零佣金期权,众多券商跟进。接着疫情到来,天时地利人和齐备。
所有人被困在家里,等着一切重新开放、生活继续。资产价格因最初的疫情消息崩塌,所有人转而投入投资。
密集的营销轰炸,加上散户对金融新生的兴趣,凑成了完美风暴。散户大规模涌入金融 App,期权成交量随之起飞。
2017 到 2025 年,年度期权合约成交量增长逾两倍,从 41.9 亿张增至 152 亿张,涨幅 263%。交易量上升的同时,机构也加大了参与,做市商随之扩张。
证据二:当日到期期权占标普 500 期权成交的比例是十年前的 12 倍
散户大规模涌入的另一个证据,是交易向短期限期权的迁移。散户热爱凸性,而期权期限越短,凸性越强。
期权风险曲线能走到的最极端,是“当日到期”(0DTE)期权——它们在当天交易时段结束时到期并停止交易。
过去十年,散户需求不仅加速,当日到期合约的可得性也越来越高。全球散户的行为高度同步,美国、印度、韩国都呈现同一模式。
机构不会去买这类“彩票”式交易,因此短期限合约的成交量,是衡量散户参与度的极佳指标。
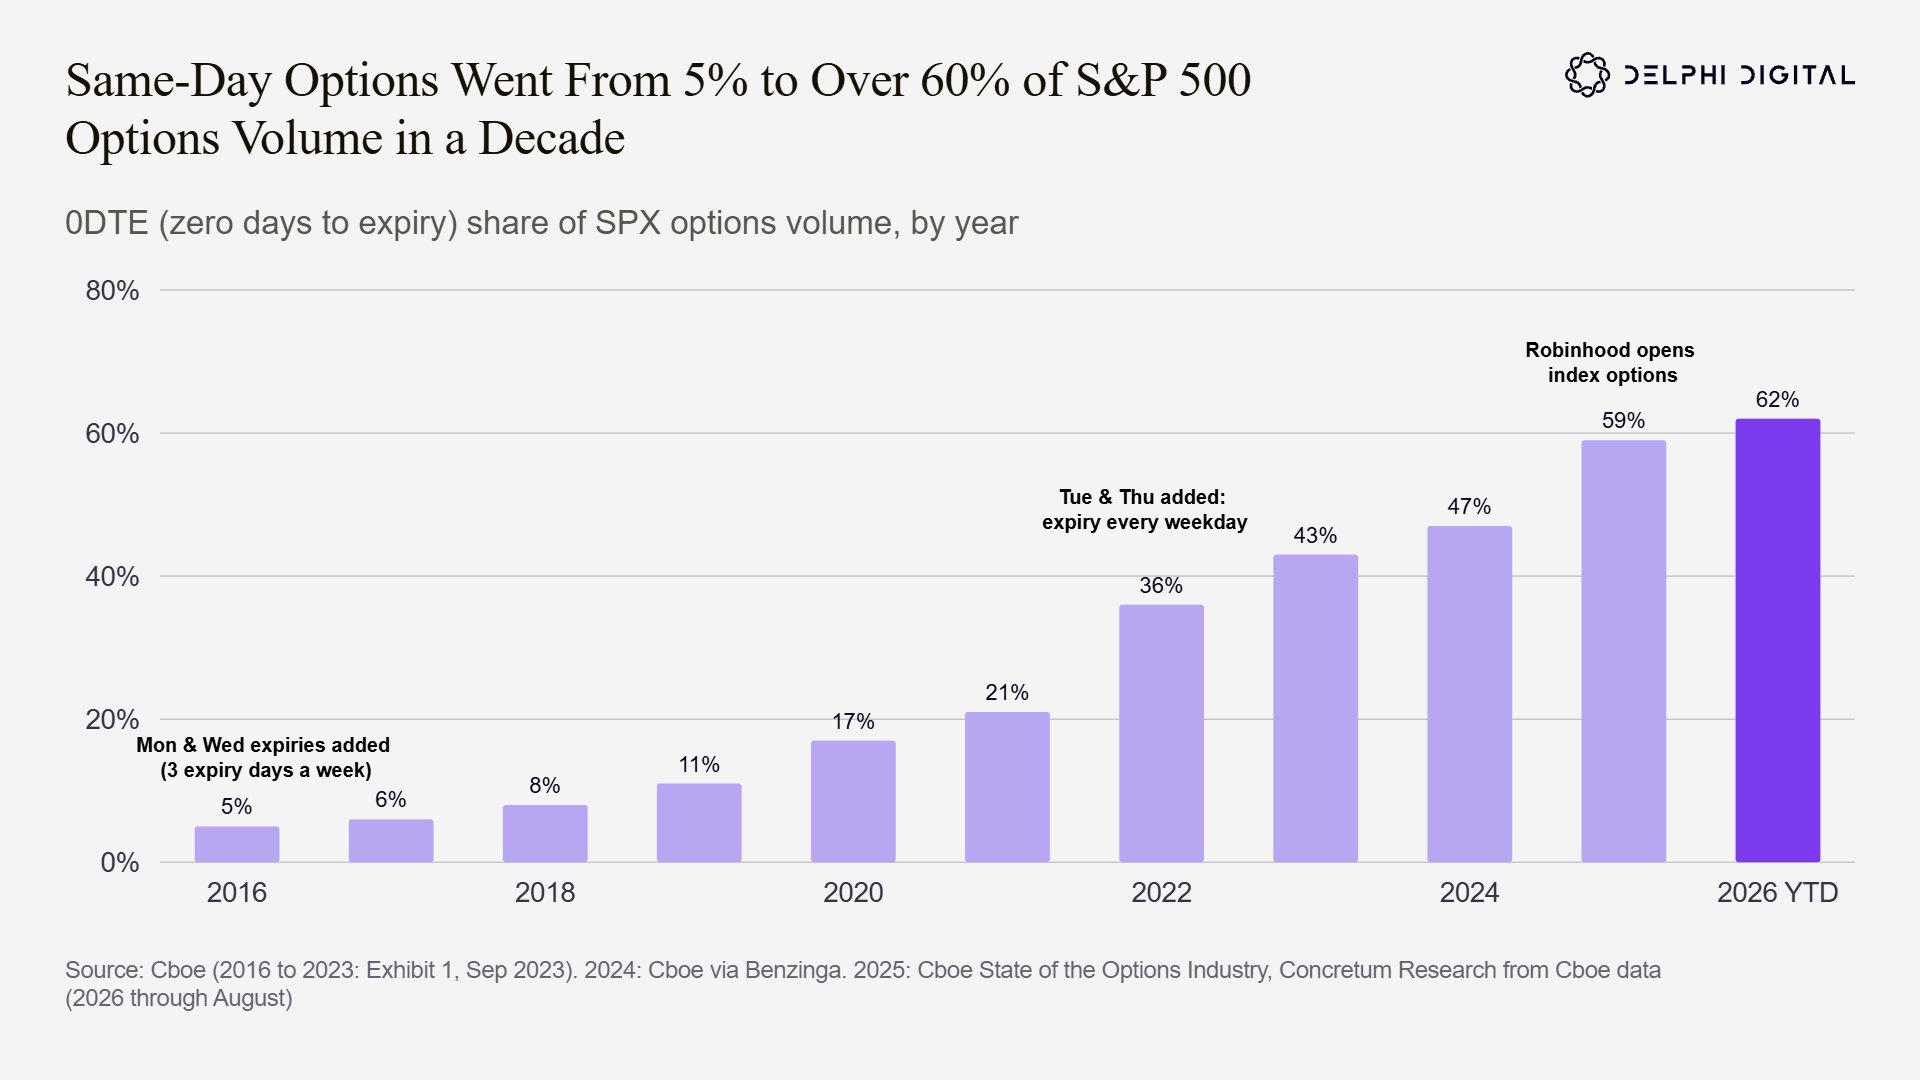
过去十年,当日到期期权占比增长逾 12 倍,从标普 500 指数(SPX)期权成交量的 5% 升至逾 60%。
SPX 期权自 2005 年起就有周五到期。Cboe 在 2016 年增加周一和周三到期,2022 年又增加周二和周四,由此形成了几乎每天都有合约到期的供给节奏。
每一次供给扩张,都被更大的需求接住了。
2025 年 1 月 Robinhood 向全部客户开放指数期权后,Cboe 把次月占比跳升至当时创纪录的 56% 归功于它。各个市场都是同样的模式。
证据三:短期限期权已接管标普 500 期权交易
这种迁移远不止于当日到期合约。在整个标普 500 期权市场,交易分布整体向极短端移动。
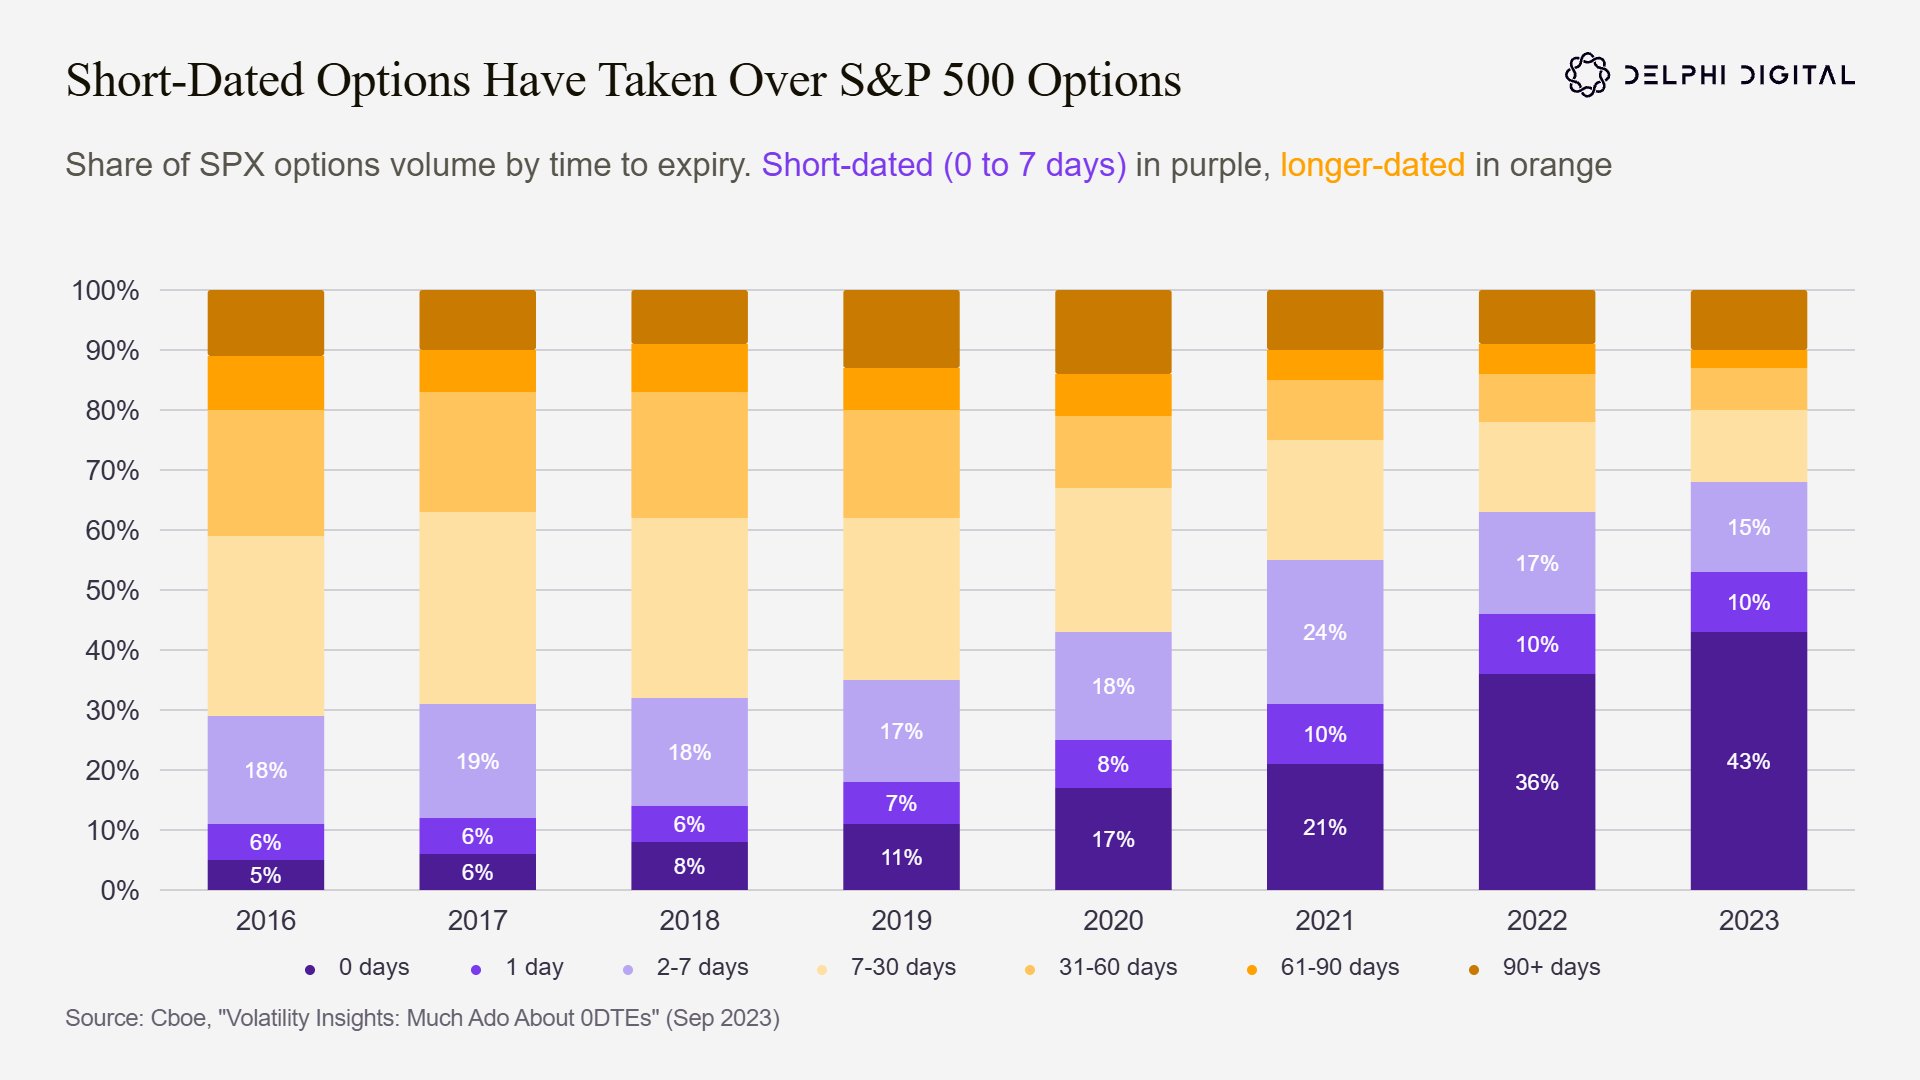
2016 年,一周内到期的期权占标普 500 期权成交量的 29%,最大的单一群体是一周到一个月到期(30%)。一个月以上到期的占比更高。
到 2023 年,格局完全翻转:
- 一周内到期:占成交量 68%,其中当日到期贡献 43%
- 一周到一个月:降至 12%
- 一个月以上:降至 20%
七年时间,标普 500 期权从一个由数周期限持仓主导的市场,变成一个三分之二的合约在几天内就到期的市场。
同样是散户推动了这一转变。2023 年 SSRN 发表的一项研究显示,对散户而言,当日到期合约几乎就是全部产品:超过 75% 的散户交易集中在当日到期合约上。
证据四:期权始终是 Robinhood 最大的交易类收入来源
Robinhood 人人都听过。美国大部分散户的金融市场交易发生在手机 App 上,而 Robinhood 领跑。
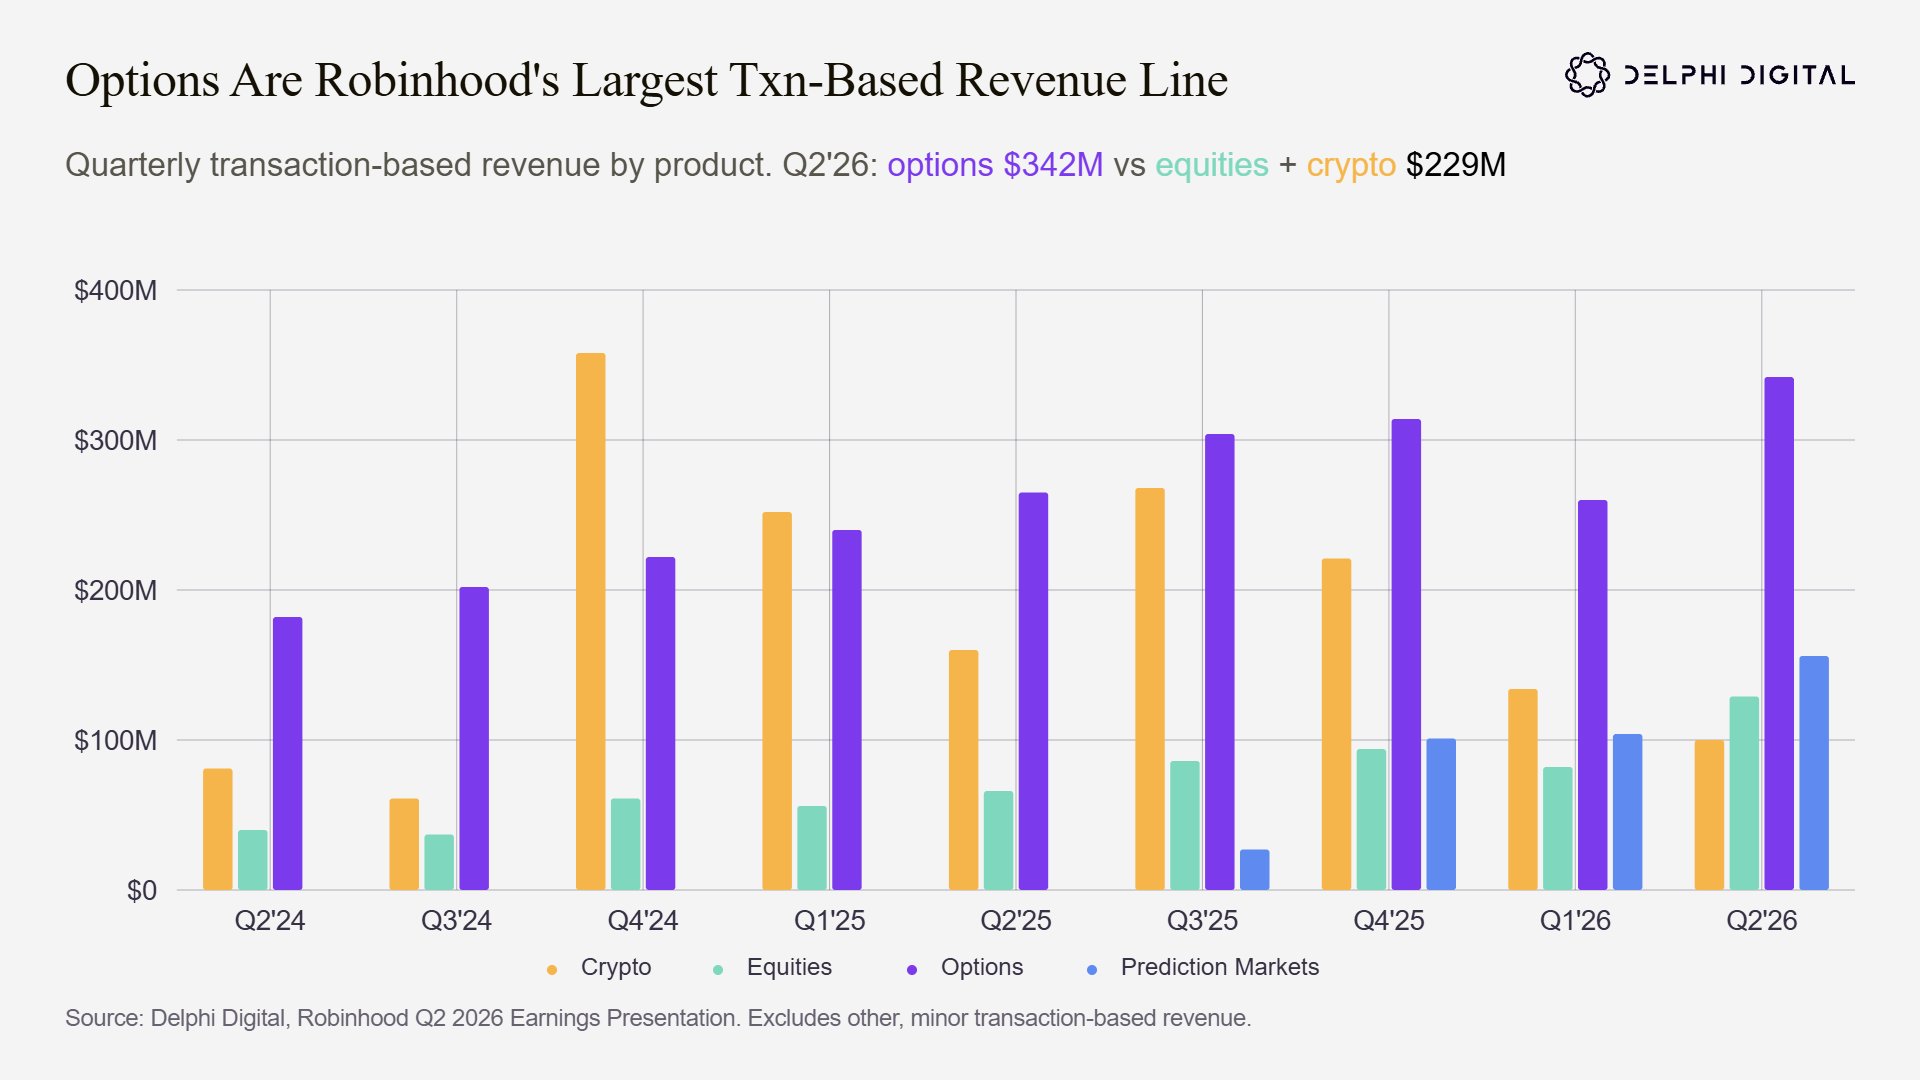
期权是 Robinhood 资产负债表上最大的交易类收入项。与周期性极强的加密收入不同,期权长期稳居榜首。
这种主导地位极其鲜明:期权收入经常超过股票与加密业务之和。
最近在 2026 年二季度,期权贡献 3.42 亿美元收入,而股票加加密“只有”2.29 亿美元。收入增长曲线也持续向右上,结构健康。
证据五:印度散户主导全球期权交易
没有哪个散户群体像印度人这样拥抱期权。放眼全球,印度人是毫无争议的“期权之王”,堪称绝佳的案例研究对象。
进入正题之前先做个约定。期权交易分析有两个主要口径:权利金(premium)与名义成交额(notional)。
- 权利金:为期权实际支付的现金。你花 200 美元买一份看涨期权,这就是 200 美元权利金。这是真正换手的钱,是衡量真实规模的诚实指标。
- 名义额:所交易标的的名义价值,即合约乘数乘以标的价格。200 美元权利金可能对应 1 万美元敞口,所以名义数字会被放大得很大。
回到印度。
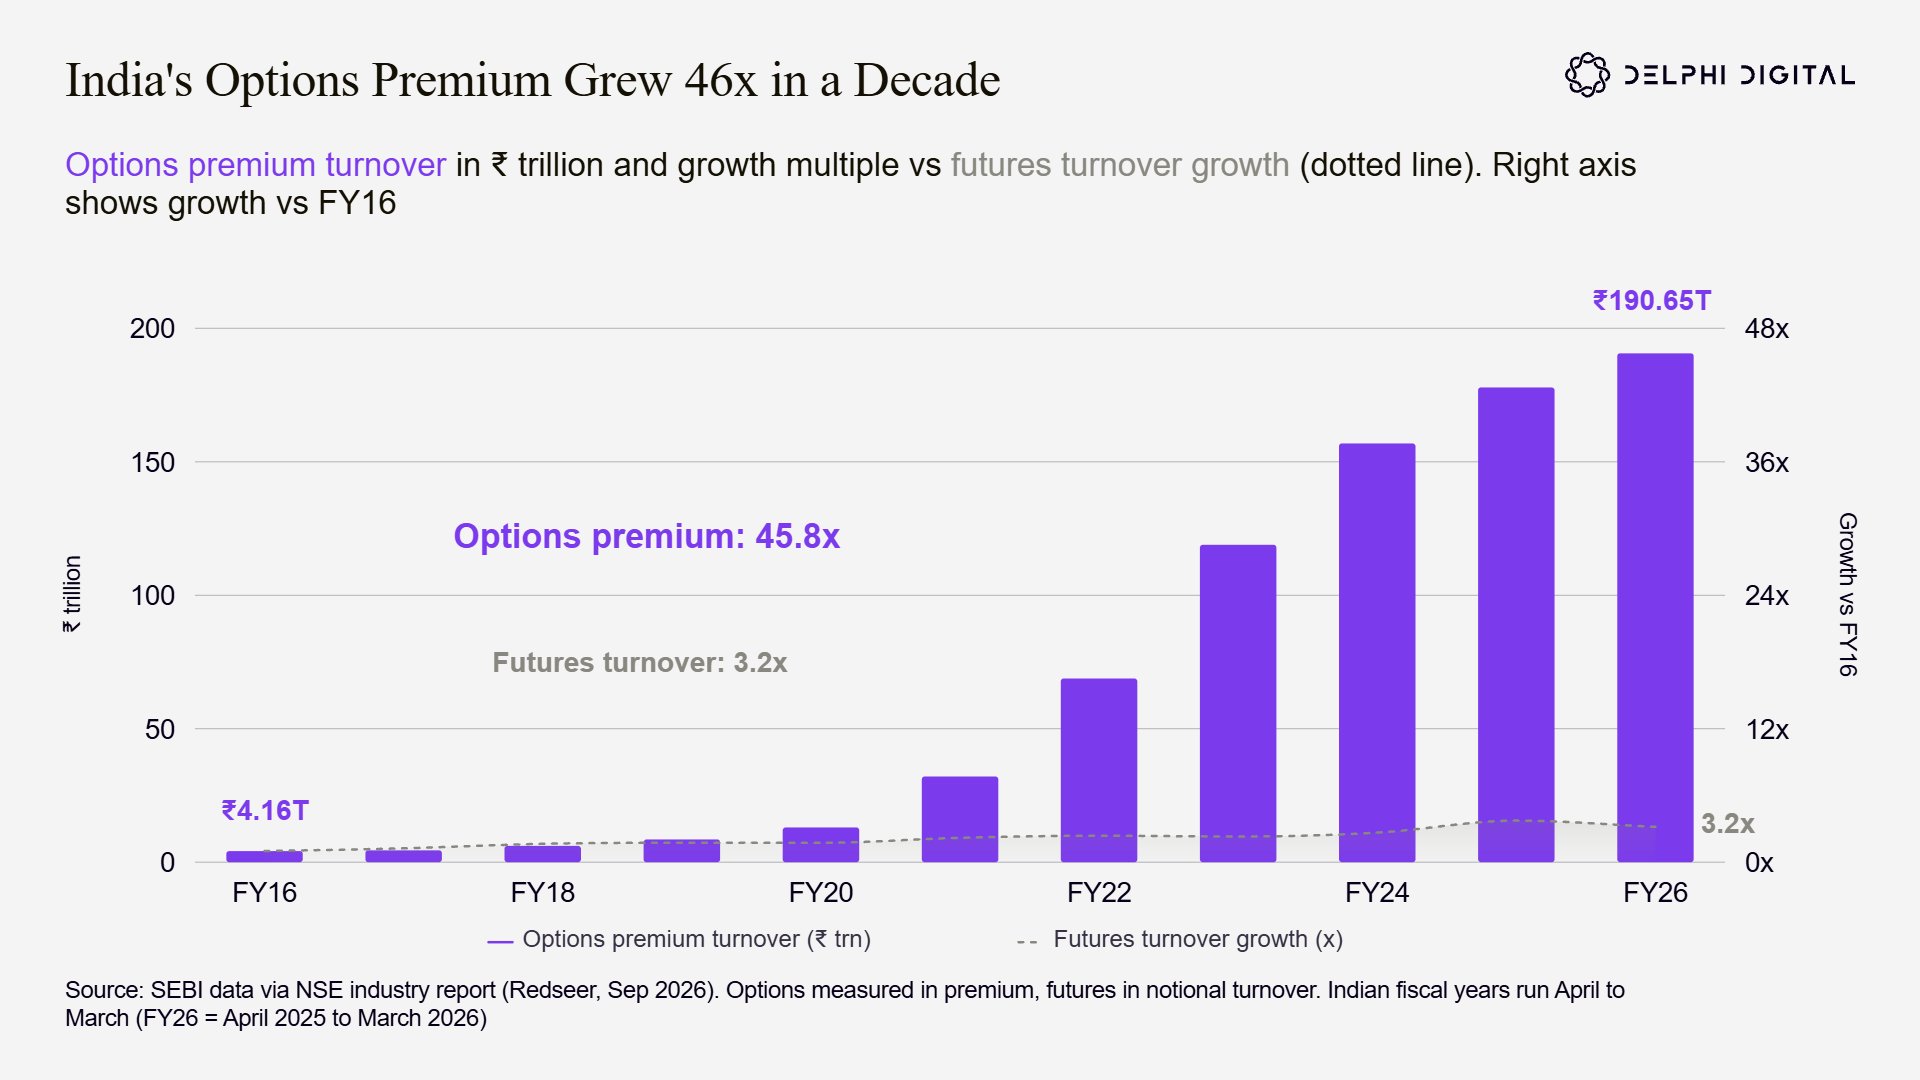
2016 财年(2015 年 4 月至 2016 年 3 月),印度交易者支付的股票期权权利金为 4.16 万亿卢比。到 2026 财年,权利金成交额达到 190.65 万亿卢比。
2024 年底,印度证券交易委员会(SEBI)出台多项规定,包括把最低合约规模从 5 万卢比提高到 15 万卢比,并新增其他要求。
即便如此,期权权利金仍在上升,2026 财年又增长 7%。
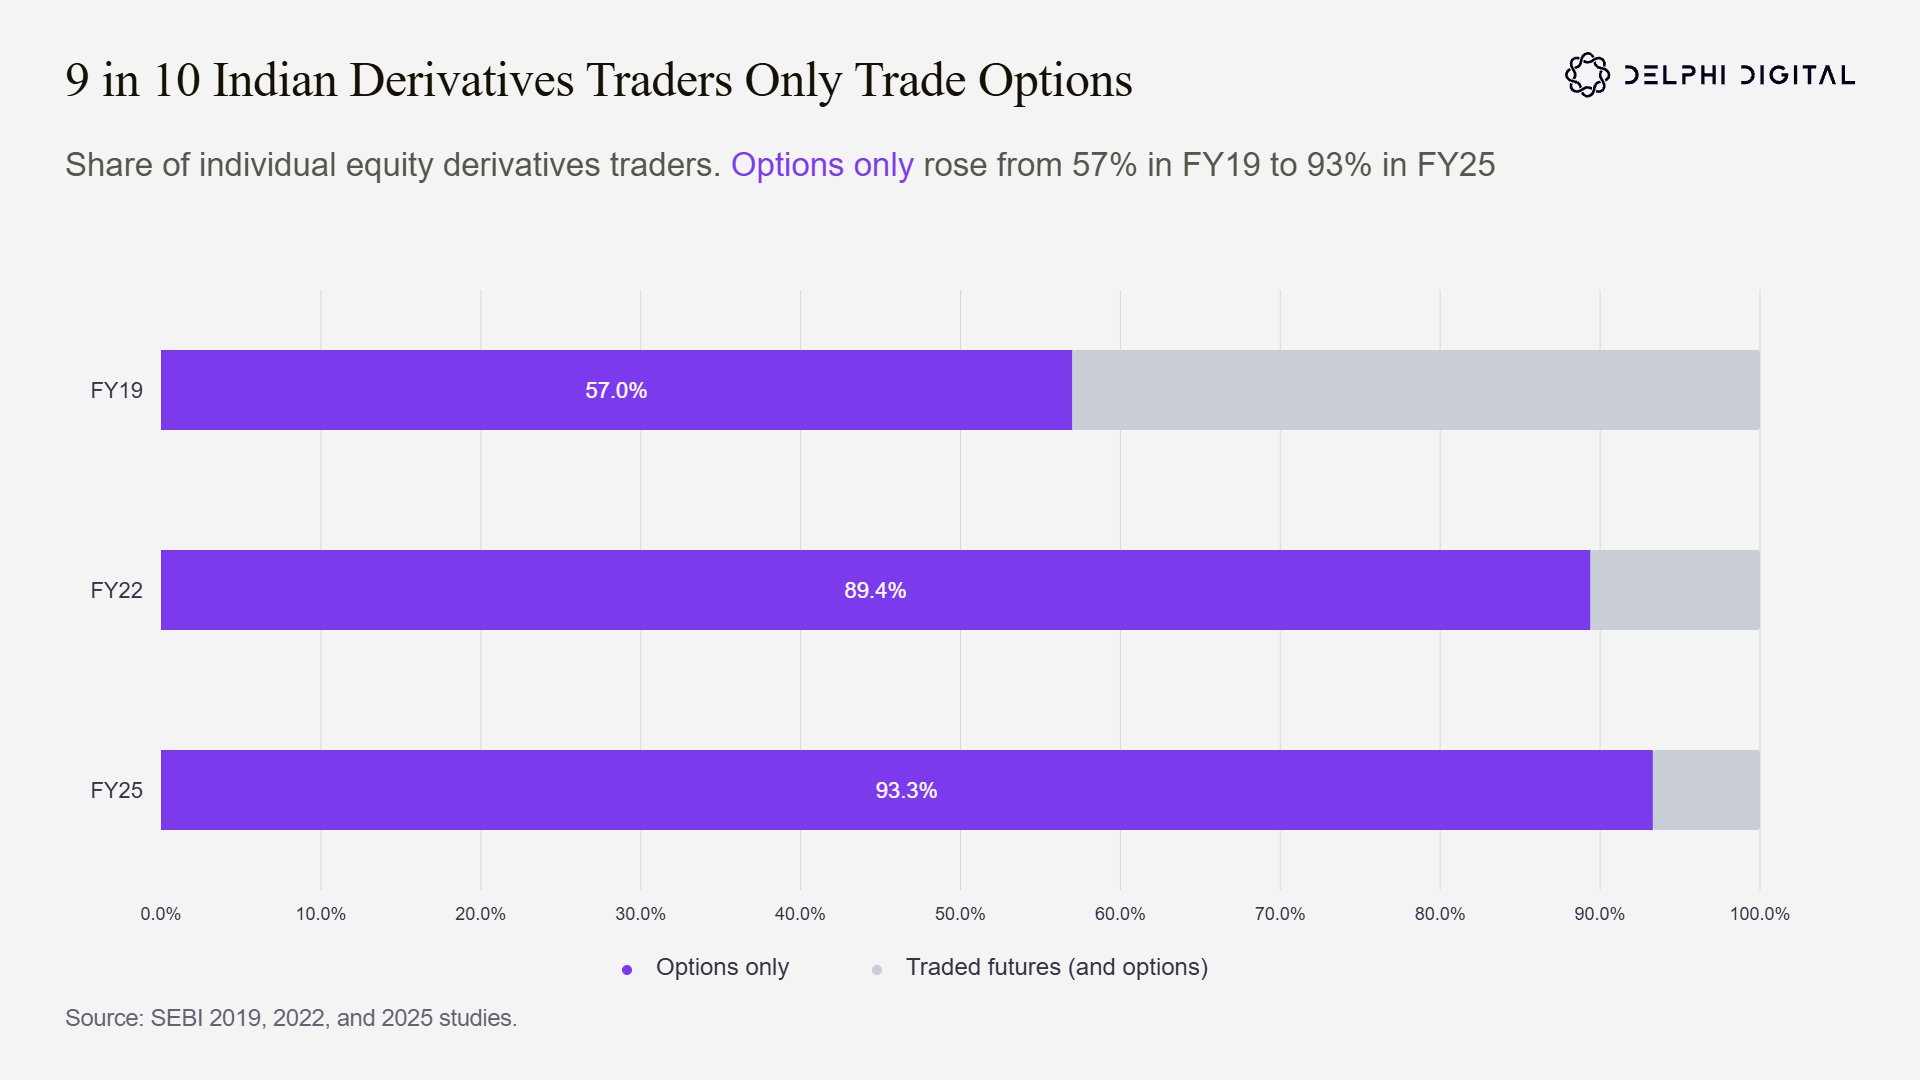
在印度散户衍生品交易者中,期权是明确的偏好。
超过九成的印度散户衍生品交易者只做期权。可以说,对印度散户而言,衍生品交易就等同于期权交易。
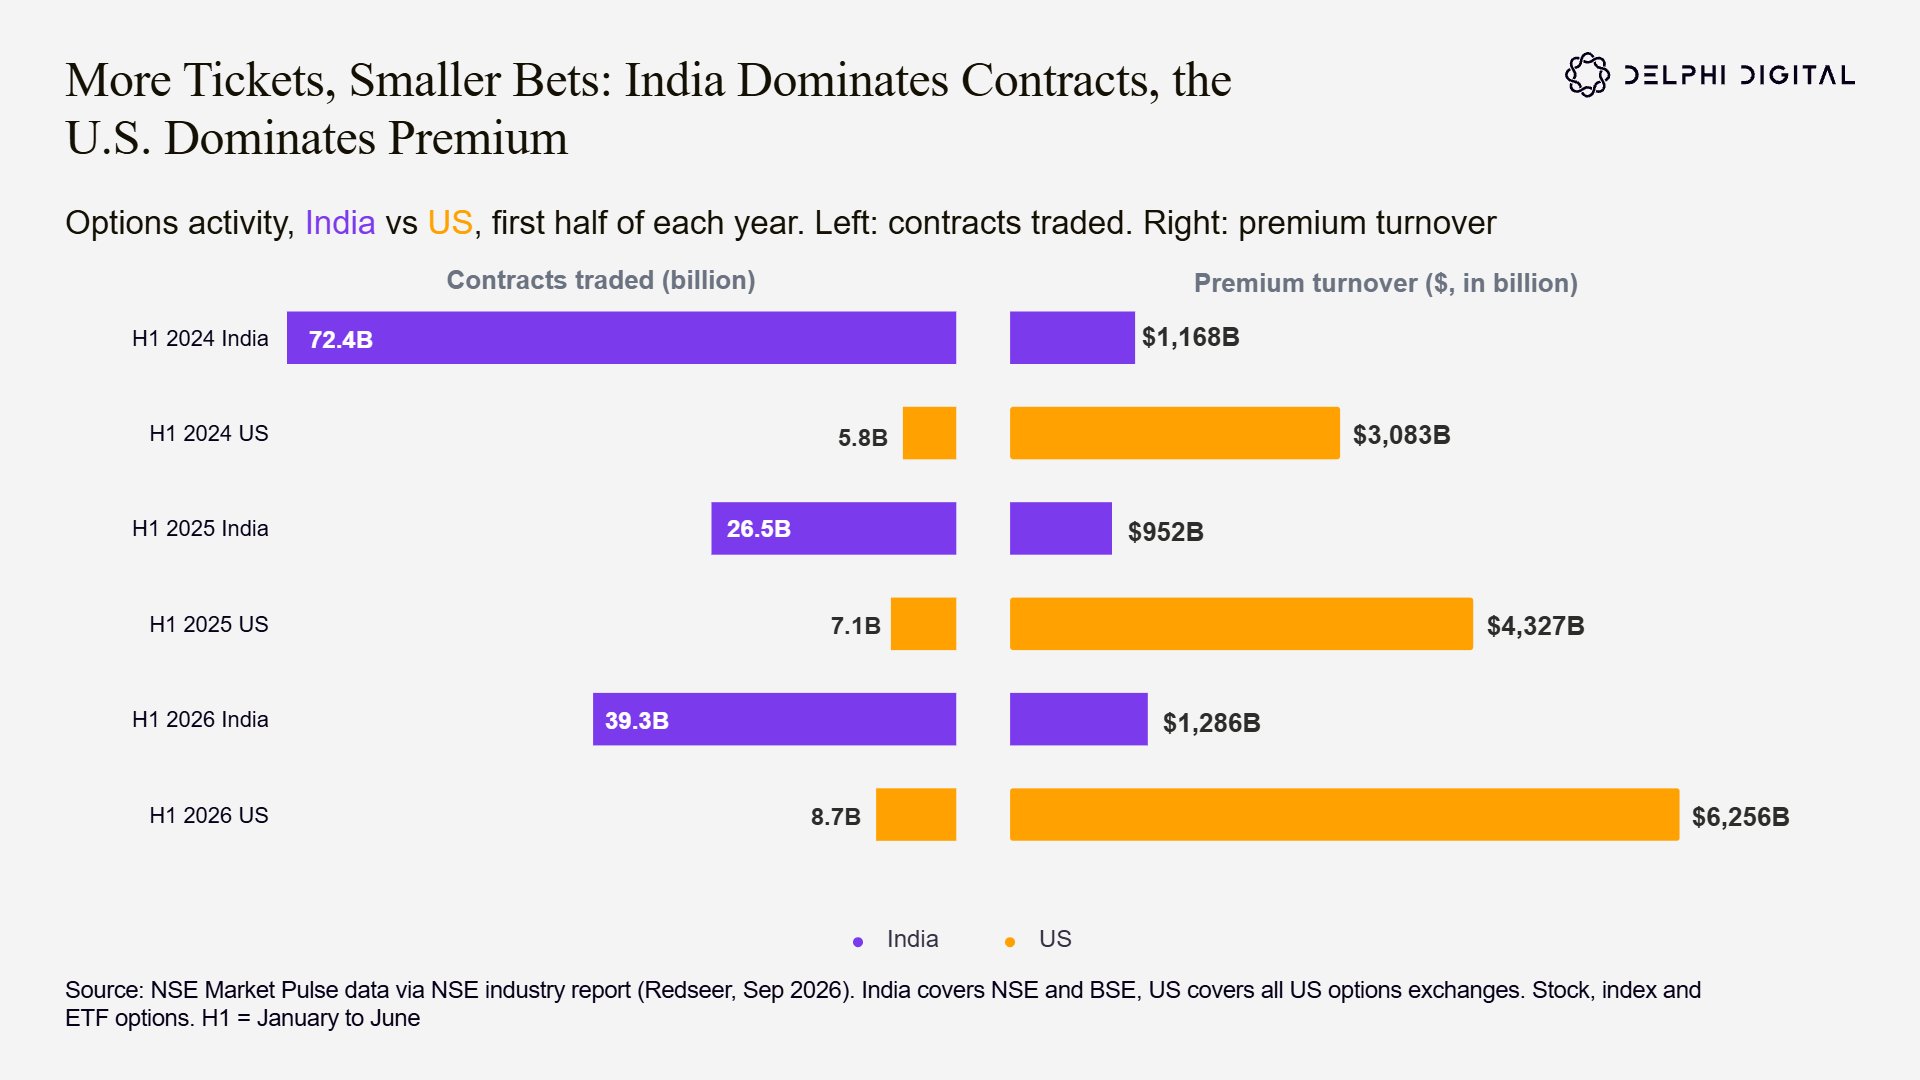
在横向对比全球之前,需要精确说明印度的主导地位到底意味着什么。2026 年上半年,印度各交易所成交 393 亿张期权合约。
然而美国交易者支付了 6.3 万亿美元权利金,接近印度 1.3 万亿美元的 5 倍。折算下来,印度每张合约约 33 美元权利金,美国则为 719 美元。
差异源自更小的最低合约规模和印度人实际交易的品种。印度的成交量几乎全是低价、低门槛的指数期权。
印度散户和美国散户一样在买彩票式期权,只是更便宜。
从这张图也能更清楚地看到 SEBI 监管的影响:2024 年上半年到 2025 年上半年,印度成交合约数下降 63%,但权利金只降了 18%。
降幅主要来自更大合约的萎缩,而非交易者离场。到 2026 年上半年,合约数回升 48%,权利金回升 35%。
有了这些背景,再来看全球成交合约数,就能给印度定位。
这个口径需谨慎看待,但仅按参与度而言,印度主导了全球期权活动。
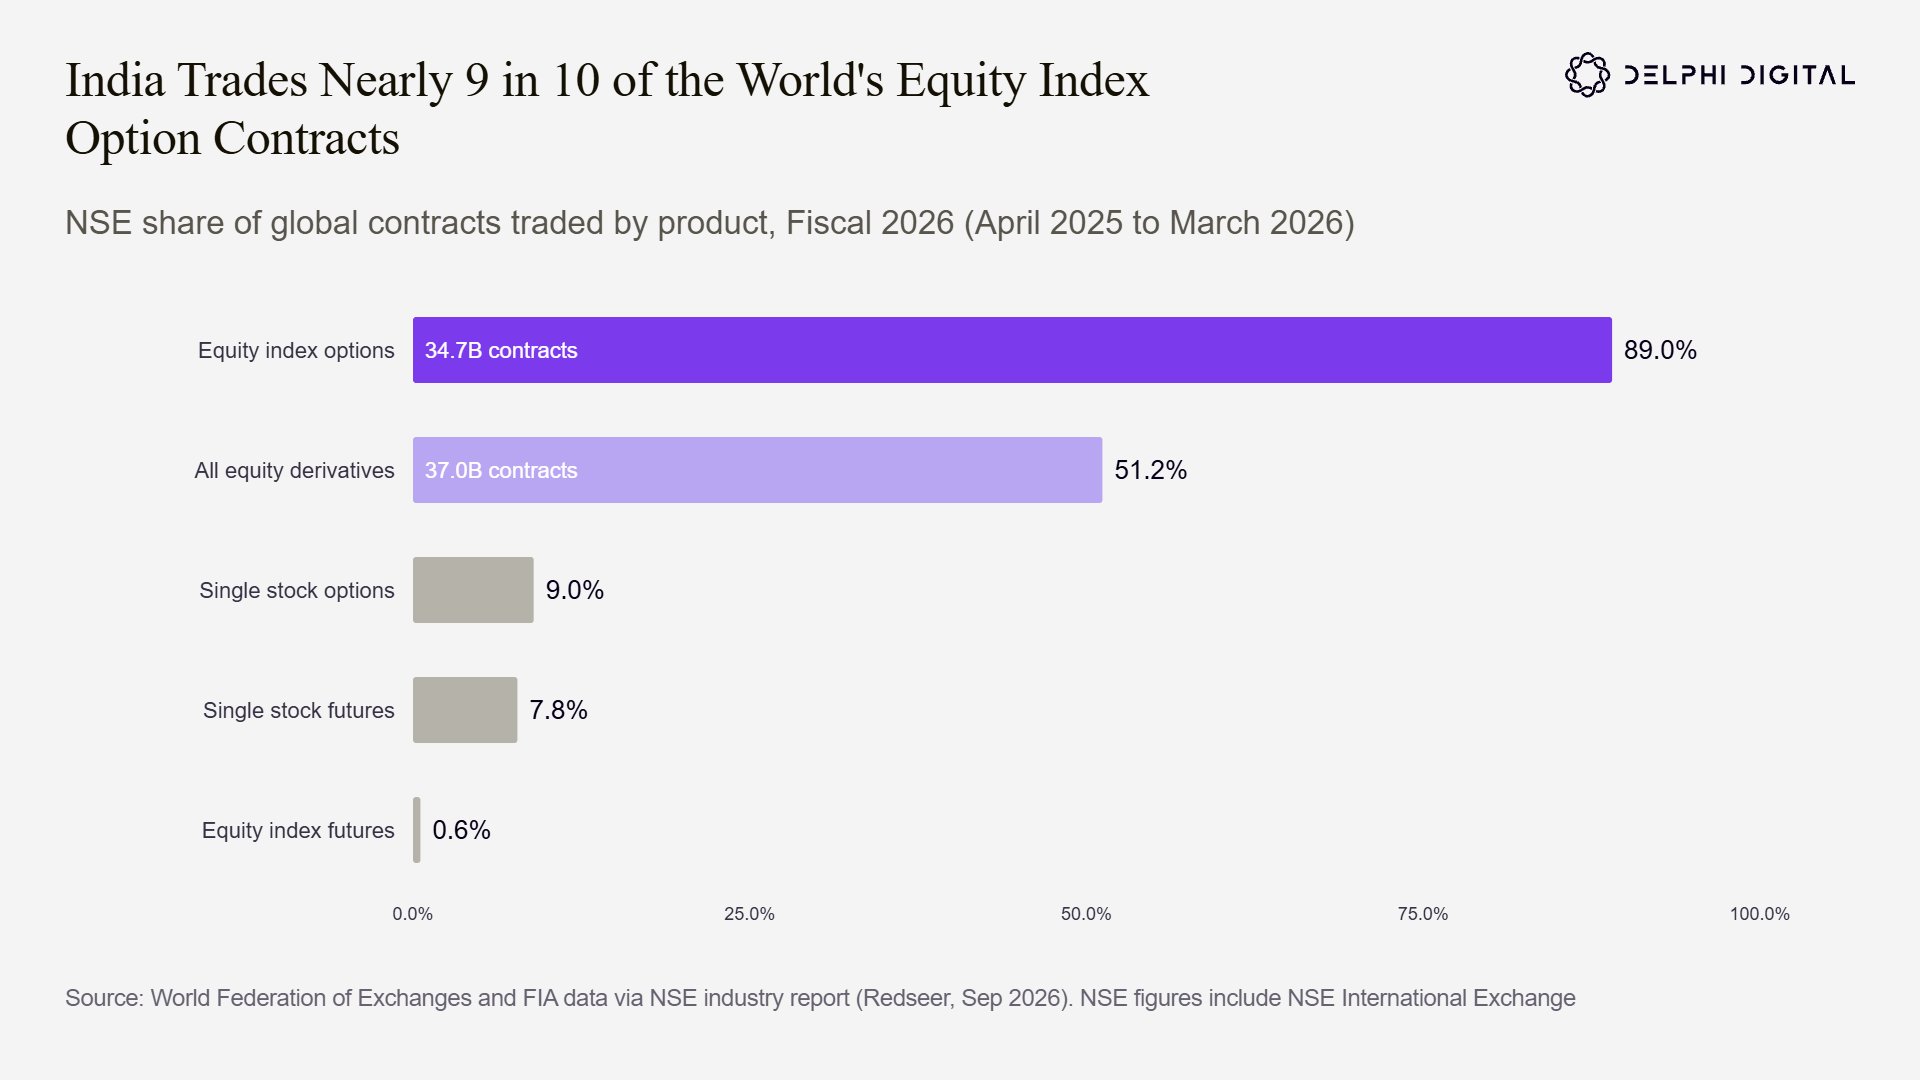
2026 财年,印度国家证券交易所(NSE)成交 347 亿张股票指数期权合约,占全球总量的 89%,占全球所有股票衍生品合约的 51%。这远超其他任何交易所。
作为对比,同期芝商所(CME)约成交 71 亿张,洲际交易所(ICE)约 50 亿张。NSE 分别是它们的 4.9 倍和 6.9 倍。
印度散户不只是接受了期权,期权已经成为这个国家参与市场的主要方式。
证据六:韩国股指期权,一部帝国的编年史
远在印度之前,韩国就展示了当散户获得廉价指数期权的便捷准入时会发生什么。
追踪韩国市值最大 200 家上市公司的 KOSPI 200 期权,占韩国交易所(KRX)股票期权的绝大部分。
2000 年代初,本土散户占 KOSPI 期权交易活动的 70%。随着外国机构与外国散户入场、监管收紧,这一格局发生逆转。
直到今天,散户参与度也没有恢复。
韩国股指期权市场堪称把“帝国兴衰”压缩上演了一遍:先急速崛起,接着全球称霸,最后在严厉监管下骤然衰落。
这里有很多可拆解、可借鉴的东西,我们一步步来。
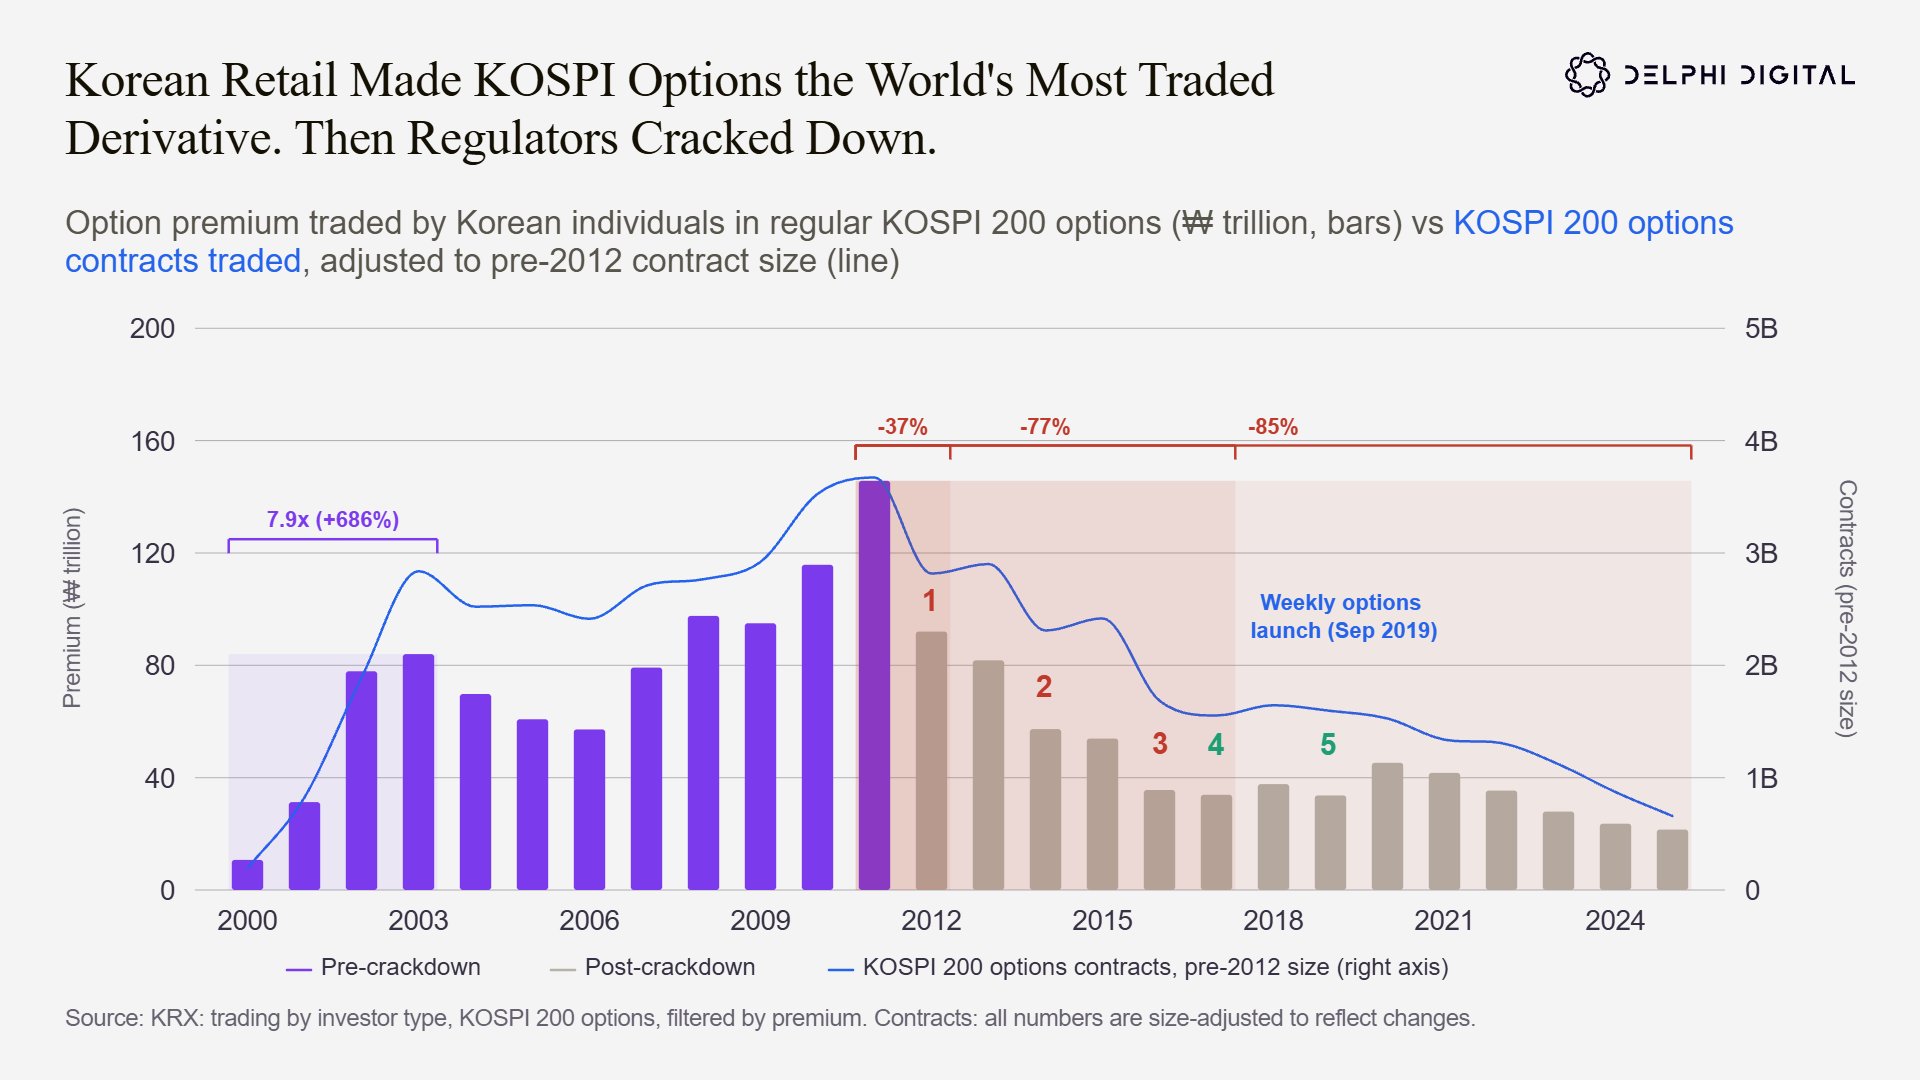
- 繁荣期(2000–2003):股票期权成交合约总数从 2000 年的 1.94 亿张增至 2003 年的 28.4 亿张,三年增长 14.6 倍。聚焦散户,个人投资者支付的权利金同期暴涨 7.9 倍,散户显然驱动了这轮繁荣,占 KOSPI 200 期权全部成交量的 70%。
- 全球称霸期(2004–2011):到 2004 年,KRX 股票期权约占全球衍生品合约成交量的 28%。近十年间,这一韩国期权衍生品稳居 FIA 全球排行榜首位。散户期权权利金在 14.57 万亿韩元见顶。
- 衰落期(2012–2017):政府最终对被视作过度投机的散户交易挥下监管铁锤。2011 年 12 月,韩国金融服务委员会(FSC)宣布把 KOSPI 200 期权合约规模扩大五倍,乘数从 10 万韩元提高到 50 万韩元。该变更于 2012 年 3 月至 6 月分阶段实施,成交合约总数从 2011 年峰值下降 23%,散户权利金跌幅更大。
随后监管在 2014 年 12 月再出重手:新入市散户需完成 30 小时教育、50 小时模拟交易,并缴纳 5000 万韩元(约合 3.77 万美元)保证金,才可交易。这几乎彻底扼杀了新增散户增长。
2016 年 1 月,监管第三次也是最后一次收紧:把 KOSPI 200 衍生品的资本利得税翻倍,成交量再次下滑。到 2017 年,按合约规模调整后的成交活动相比 2011 年峰值下降 57%,散户期权权利金下降 77%。
此后监管者承认出手过重。2017 年 3 月,他们把合约规模减半至 25 万韩元;2019 年 FSC 也公开反思了此前的做法。同年,FSC 推出周度 KOSPI 200 期权以图救市,活动有所恢复,回升至 17 亿到 20 亿张的规模调整后水平。
所以监管并没有直接杀死 KOSPI 200 期权市场,但确实大幅削减了散户参与。散户期权权利金在 2025 年创下 20 年新低。
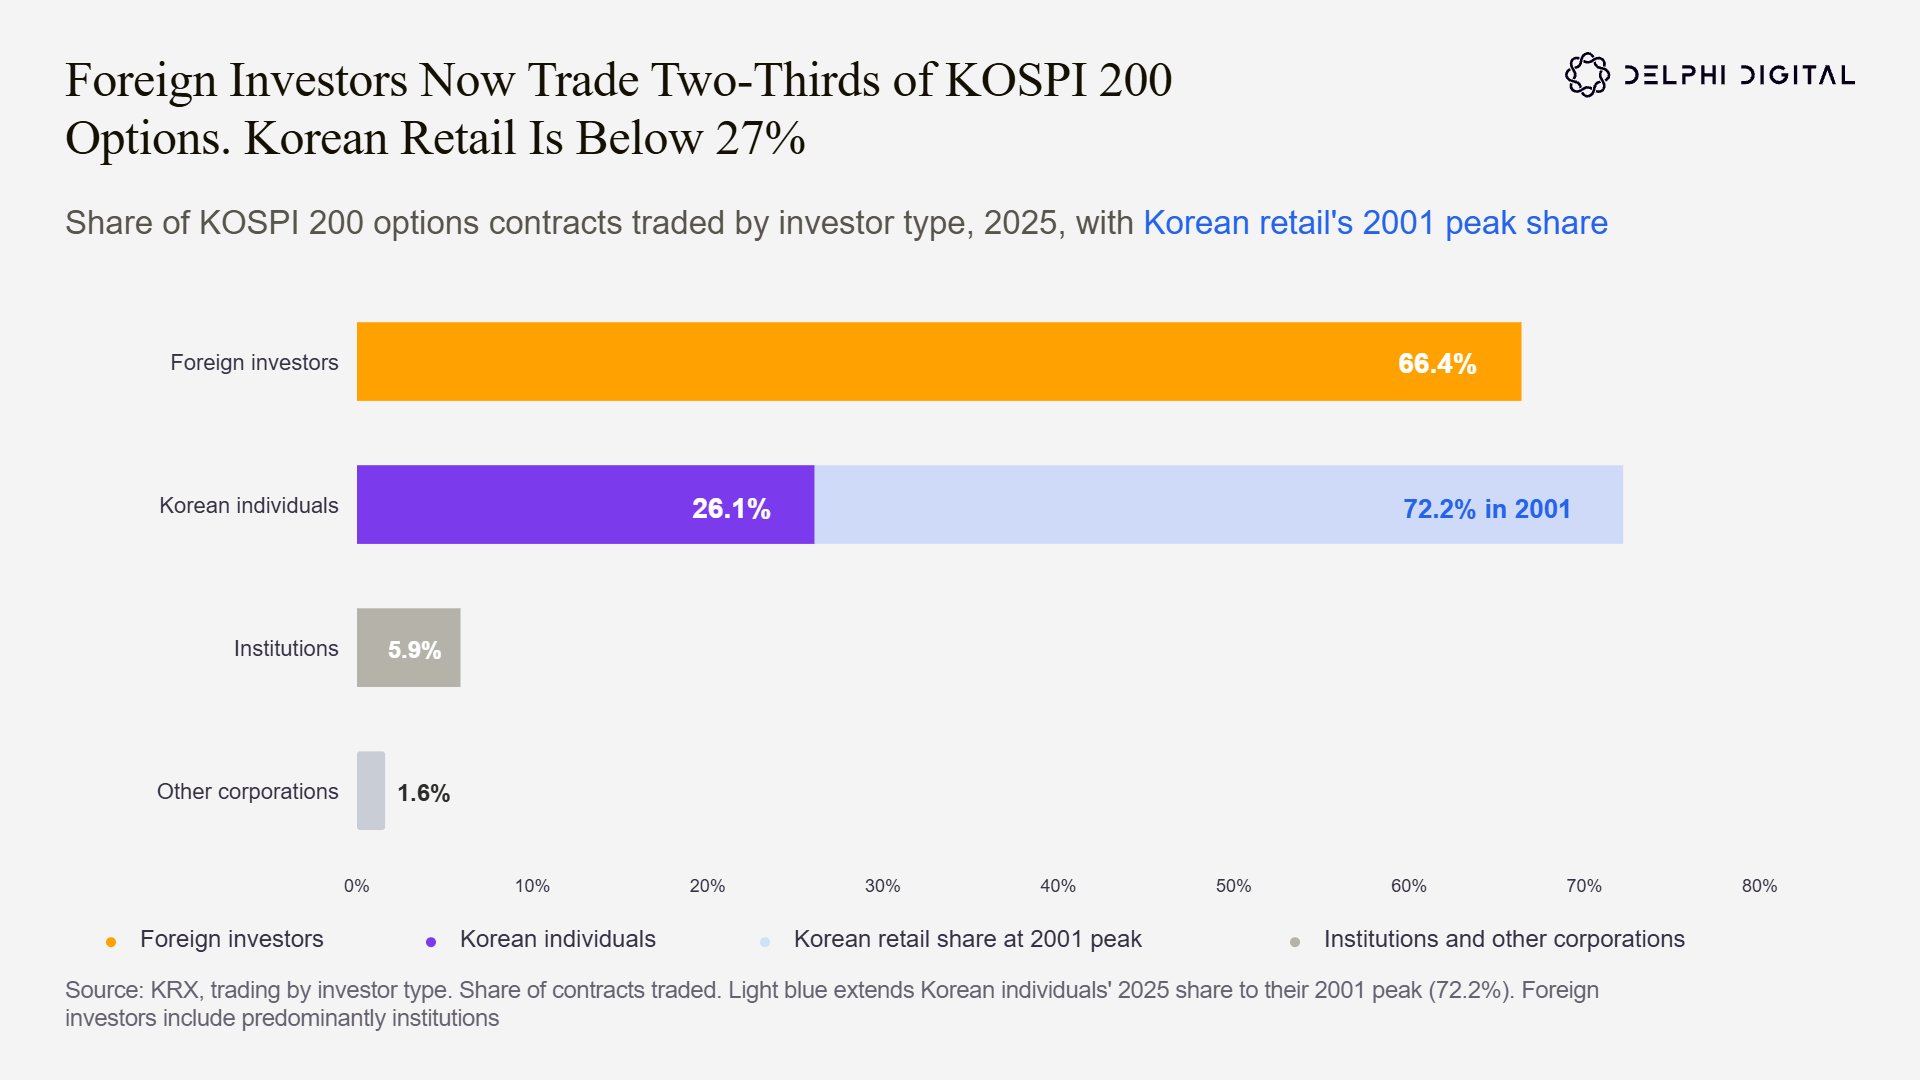
对本土散户参与的伤害似乎是不可逆的。直到今天(2026 年四季度),散户参与度仍低于 27%,外国机构(以及外国个人)占据主导。
“理性”的监管达到了预期效果,对吧?过度投机被抑制,投资者受到保护,需求自然消退了……
嗯,并没有。
和所有面临过度约束却依然繁荣的市场一样,需求只是转移到了海外。
韩国交易者干脆转做离岸期货与期权。对杠杆的胃口从未消失。
(韩国金融监督院与韩国金融投资协会在 2016 年前未发布海外成交数据,所以这里只能聚焦 2016 至 2024 年做直接对比。)
此处的衍生品成交额指韩国个人一年内在衍生品领域交易的全部价值,含期货与期权。期货方面按成交头寸的全额计算,即合约价值(指数价 × 乘数 × 合约数)。
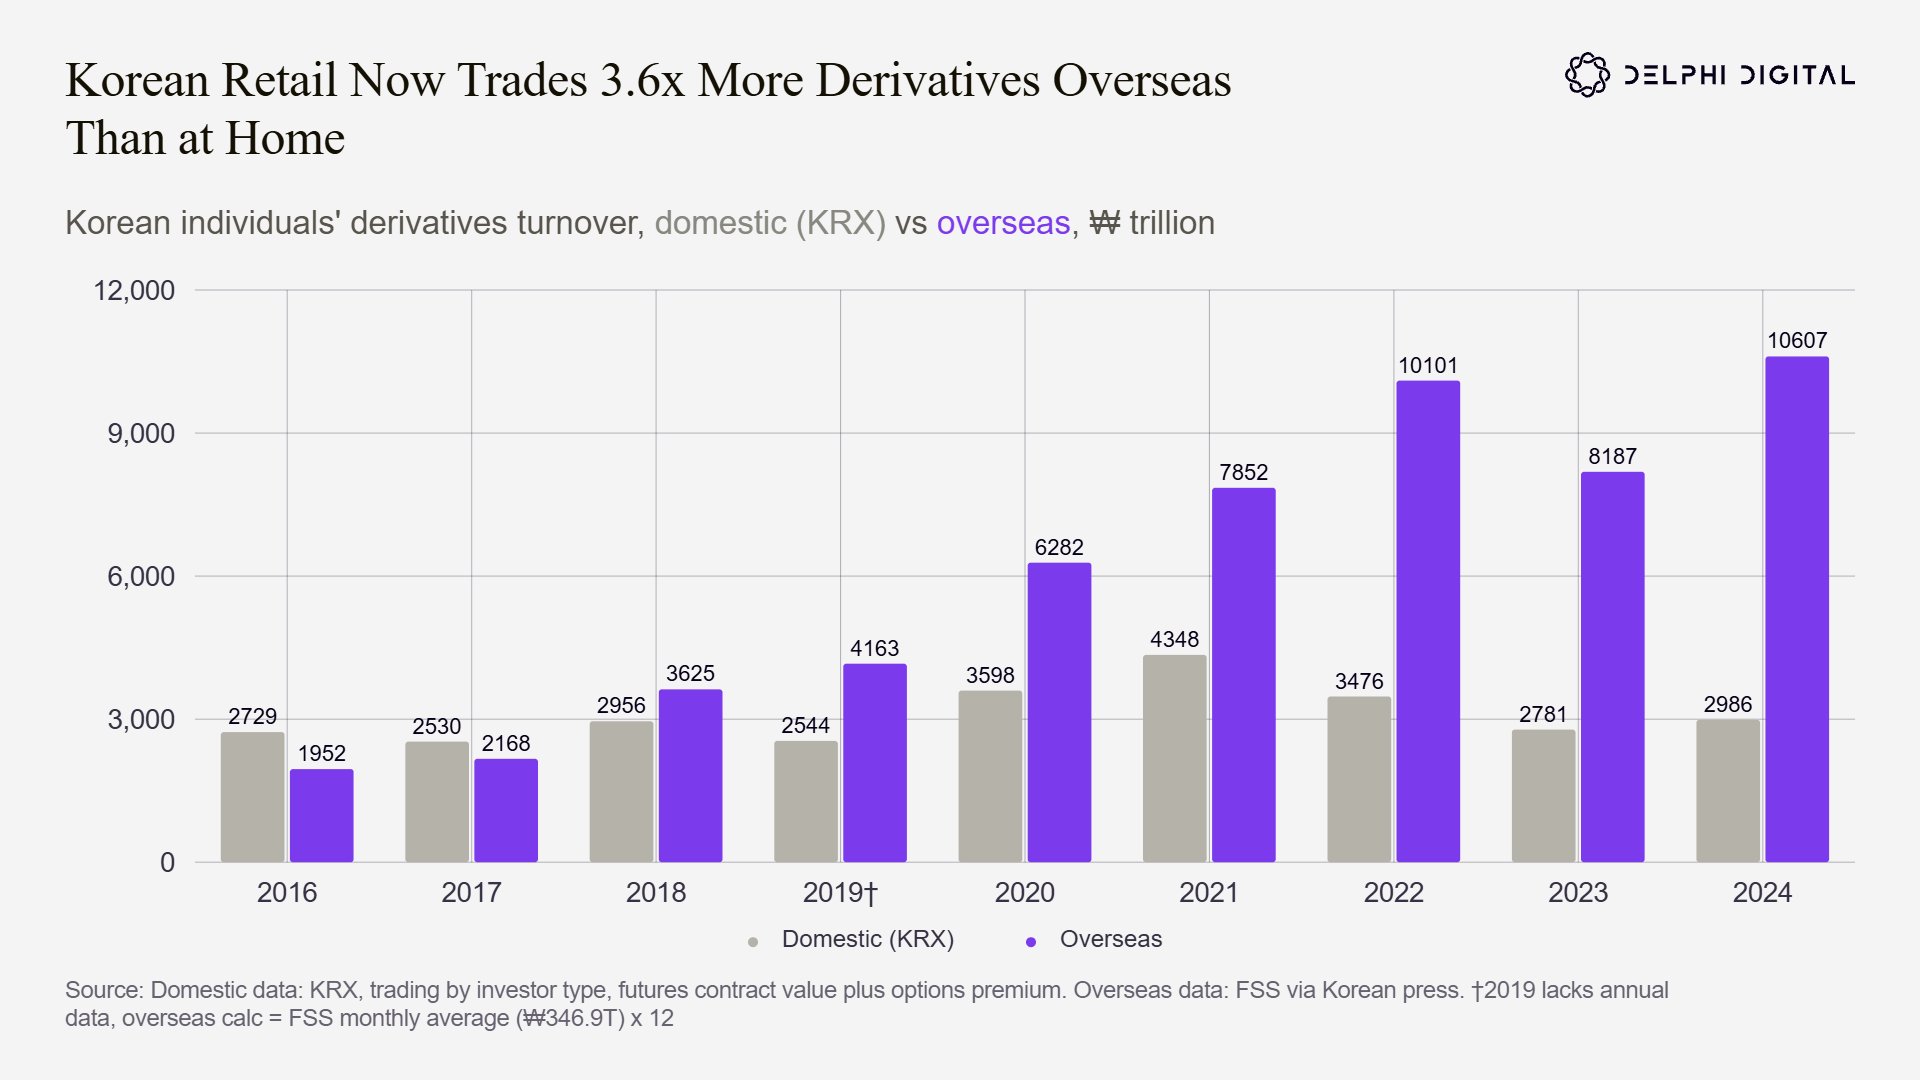
2016 年,韩国散户在本土的衍生品成交仍高于海外:KRX 为 2729 万亿韩元,海外为 1952 万亿韩元。到 2018 年,海外已经反超。
到 2024 年,这个差距变成鸿沟:海外成交 10607 万亿韩元,本土仅 2986 万亿韩元,前者是后者的 3.6 倍。
那八年里,散户的海外交易增长 5.4 倍,本土交易只增长 9%。
在本土,新增衍生品交易者仍须满足 1000 万韩元最低保证金和强制培训要求;海外券商则既无保证金要求,也无培训要求。
毫不意外,散户正在逃离充斥高监管壁垒的本土市场,涌向几乎零门槛的海外场所。在海外,韩国人主要押注美国指数产品。
历史不会重复,但会押韵
显而易见,散户热爱期权交易。剖析全球需求很重要,因为这些历史教训构成了我对“分销”判断的基础。
- 历史上,散户是每一个跨过临界点的期权市场的核心驱动力
- 监管会杀死本土交易活动,但杀不死需求
- 在所有交易品种里,期权是散户最喜欢的,且领先幅度巨大
印度和美国是很好的案例,但韩国格外值得注意,原因有几点。
在链上期权问题上,很多反对者说 DeFi 永远无法在散户市场与 Robinhood 竞争。我不认同,理由有几点。
和韩国人一样,许多交易者正转向离岸场所满足交易需求。任何无需许可的协议,只要能提供杠杆与顺畅体验,都处在承接这部分需求的有利位置。
考虑到链上期权成交量仍如此之小,随着机构与加密原生交易者持续进场,增长 10 倍并不困难。但正如我们在传统金融中看到的,真正的约束在分销。
那么,如何破解链上分销?如何规模化引入吃单流?链上期权为什么还没有起飞?最重要的是,哪些项目最有希望?
这些我们会在完整报告中回答,敬请期待 :)
Milady
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 为独资牌照守候九年 Visa在下一盘什么棋
财经五月花
 香港数字资产布局开始落地:稳定币支付、基金全天候交易相继落地
Conflux树图区块链
 当下中国宏观经济的十个问题:解读与对策
金色精选
 汇丰港元稳定币(RedCoin)白皮书解读
Beosin
 链上期权是加密最大空白 谁在卡住分销
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部