 Android & iPhone
Grayscale:Hyperliquid营收结构和主要业务线一览
金色财经
刚刚
作者:Zach Pandl,Grayscale研究主管;编译:Shaw,金色财经
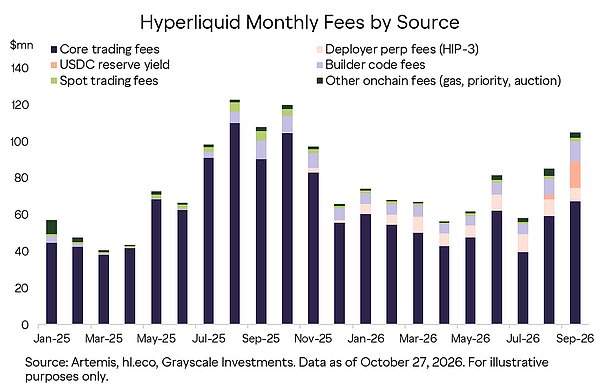
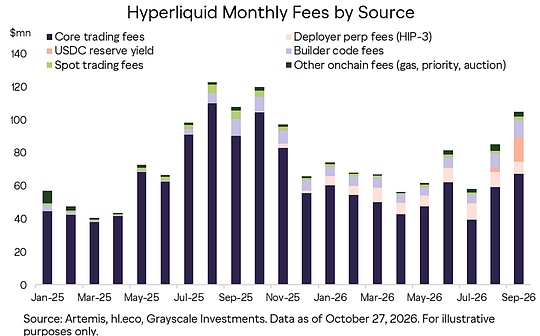
Hyperliquid 是一家去中心化交易所(DEX),也是创新的链上交易平台,2026 年 9 月实现营收约 1.05 亿美元。尽管期间经历加密货币熊市,该数值与去年同期(1.08 亿美元)基本持平。Hyperliquid 营收能够保持韧性,部分原因在于平台业务结构更加多元。
2025 年年中,核心交易手续费(来自 Hyperliquid 团队上线的加密资产永续合约)占总营收 90% 以上。如今交易手续费这一占比约为 64%(图表 1)。
随着 Hyperliquid 从单一交易所逐步发展为综合性金融平台,其他约三分之一收入来自多条新增业务线,具体如下:
部署方永续合约(HIP-3):第三方可上线白银、原油、IPO 前股权等标的的永续合约。这类第三方主体最多可分得一半交易手续费,剩余部分归 Hyperliquid 协议。
Builder 代码(流量分发渠道):Phantom 这类钱包、Hyperdash 前端交易界面、VALR 等交易所,将订单路由至 Hyperliquid,并额外加收渠道手续费,Hyperliquid 由此成为其他平台的流动性底层。
USDC 储备收益:根据与 Coinbase、Circle 达成的协议,Hyperliquid 上约 60 亿美元 USDC 稳定币产生的储备收益,Coinbase 会将其中 90% 结算给平台。
现货、Gas 费与上币拍卖:Hyperliquid 同时从 BTC、ETH、HYPE 等资产的现货交易、HyperEVM Gas 费、优先手续费、新代币代码拍卖中赚取收入。这部分业务 9 月合计营收约 500 万美元,目前体量不大,但处于增长通道。
在我们看来,收入结构和总收入同等重要。9 月非核心业务收入达 3800 万美元,同比翻倍。其中储备收益和资金存量、利率挂钩,不受交易量直接影响,属于更稳定的现金流。
展望未来,面向美国合规交易者开放业务或将成为下一个增长引擎。Kraken 母公司 Payward 计划成为 HIP-3 * 下首个获得 CFTC 监管资质的部署方;该版本 HIP-3 允许部署方将交易市场限定给经过 KYC 审核的合格用户。与此同时,纽约证券交易所母公司 ICE,已和头部 HIP-3 部署方 Trade.xyz 合作,依托 Hyperliquid 底层基础设施搭建受美国监管的永续合约市场。
核心结论:过去一年 Hyperliquid 收入结构实现显著多元化。约三分之一营收来自第三方市场、流量合作方以及稳定币利息收入,降低了协议对自研上线加密永续合约业务的依赖。待落地的美国合规业务,有望打开新的增长空间。
图表1:Hyperliquid 收入来源持续多元化
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 朝鲜黑客是怎么“制造”出来的?
金色财经
 为什么越来越多项目正在回归以太坊主网
金色精选
 币安63亿美元被盗:承诺兜底就够了吗
金色精选
 马斯克嘲讽 CZ、徐明星呼吁联手:币安 63 亿美元失窃背后的朝鲜黑客
Conflux树图区块链
 比特币双腿陷入熊市
周子衡
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部