 Android & iPhone
a16z:欢迎来到B2A经济时代 赛道全景图速览
金色财经
刚刚
作者:Olivia Moore、Justine Moore,a16z合伙人;编译:Shaw,金色财经
互联网的主要使用者已经不再是人类,而是 AI 智能体(AI Agent)。
如今,AI 智能体占据了大部分网页流量,线上新发文章中有半数以上由其生成,投入生产环境的代码也大多出自 AI 智能体之手。
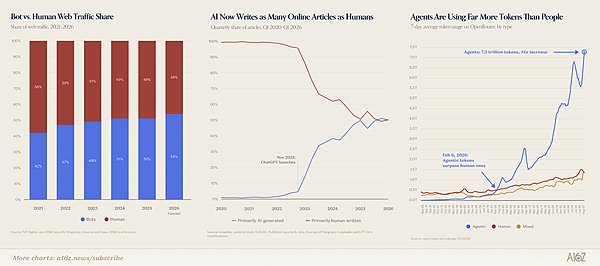
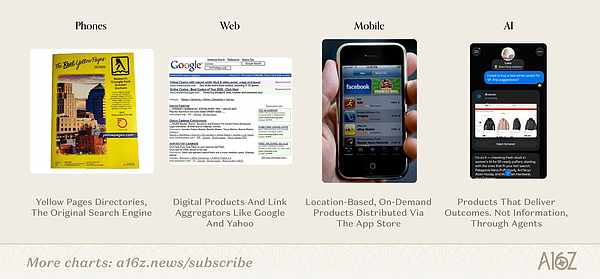
这正是平台范式切换早期阶段的特征:渗透率已经可以量化,但它催生的商业模式大多还未显现。此前每一轮平台变革,既改变了人们能做的事,也改变了企业触达用户的方式。互联网为企业带来了任何人都可以访问的线上门店;移动互联网则把门店装进了每个人的口袋。AI 已经改变了人类的能力边界,但它对流量分发模式的重塑才刚刚起步。
随着 AI 智能体从单纯回答问题进化到自主完成任务,它们会越来越多地替我们决定选用什么产品、订阅哪些服务、把钱花在哪里。
把 AI 智能体视作一等客户的企业,有望迎来一波增长红利;而做不到这一点的企业,可能会面临生存压力。多年来,零售商和平台都在搭建壁垒拦截机器人爬虫;如今,它们却要争抢智能体带来的业务。
如果 AI 智能体真正走进大众消费场景、形成稳定使用习惯,就将释放 AI 领域最大的待挖掘机会:一场真正的平台范式迁移。过往每一次平台变革(互联网、移动互联网),都是全新产品能力搭配全新分发渠道。AI 在产品能力上表现亮眼,但在分发机制上进展滞后,这也是除 ChatGPT 之外,AI 在 C 端普及度始终受限的核心原因。
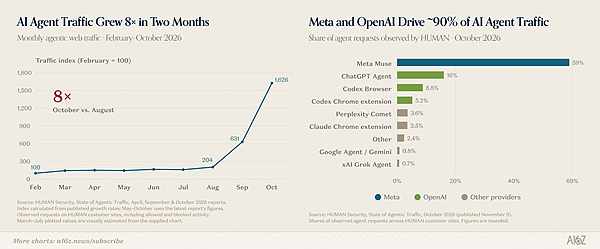
分发模式变革的早期信号已经显现。ChatGPT、Claude、Grok 这类大模型,已经成为众多企业重要且高价值的流量来源。Shopify 披露,2026 年第一季度,其店铺的 AI 引流流量同比增长 8 倍,来自 AI 搜索的订单量近乎翻 13 倍。并且这一趋势还在加速:Human Security 的数据显示,8 月至 10 月间,AI 智能体浏览器流量增长 8 倍;其中 Muse 贡献了最多流量(60%),OpenAI 旗下产品合计占比 30%。
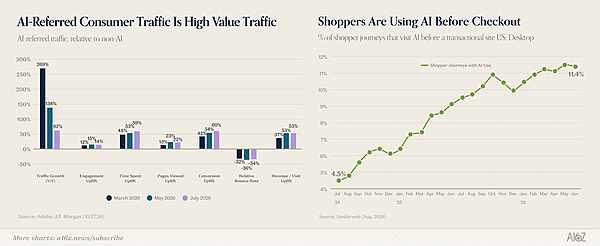
就好比网站相比广告牌可以更精准地触达用户,理论上 AI 智能体会成为效果更强的导流渠道 —— 因为它们掌握用户及其需求的深度、细分数据。目前数据也印证了这一点:AI 导流而来的消费流量,用户粘性、营收转化表现均优于非 AI 渠道流量,跳出率也更低。即便在智能体普及之前,美国市场已有约 11% 的购物链路,是用户先访问 AI 工具,再进入交易网站完成后续操作。
目前,这类流量大多依托浏览器操作实现:AI 智能体要么接管用户浏览器,要么启动独立虚拟机与浏览器实例,模仿人类的点击操作完成任务。但我们正在见证一类面向智能体的 “应用商店” 形态破土而出,而且能力远胜传统应用商店 —— 也就是连接器、插件以及 MCP 协议,借助这些能力,智能体可以更直接地调用第三方工具与网站。
举个例子:我们让 ChatGPT 调用 Krea、Descript、Eleven Labs 插件来制作并剪辑一条视频广告。它在多个产品之间协同调度,还主动向我们推荐升级 Descript 付费套餐,以完成视频制作。
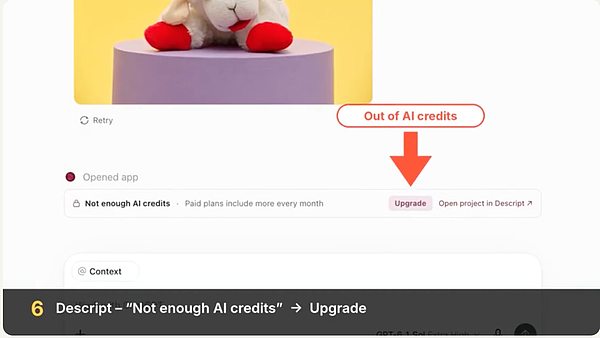
随着底层平台支持用户向其他产品 “出借” 身份或凭证以完成任务(例如通过 ChatGPT 登录),使用 AI 智能体注册、付费购买产品会变得越来越简单。最终,智能体将无需人工介入,自主挑选并安装所需工具。Claude 目前已经支持企业管理员为整个组织批量接入插件。就在昨日,OpenAI 上线了 ChatGPT 商家功能:企业现在可以认领自己的商户主页、上传产品信息流,并查看用户在 ChatGPT 内和自家产品的交互数据。
以下几类企业有望从 B2A 经济中获益:
智能体 / 具备自主能力的模型。大多数人理解的 “消费级智能体”,是 Instinct、Muse、Wabi 这类独立应用载体。我们认为,随着底层模型越来越偏向执行动作,很快所有产品都会具备智能体能力。周活用户达 12 亿的 ChatGPT,在这一赛道拥有极具想象空间的机会。
依托智能体才得以诞生的全新产品。亚马逊的崛起离不开互联网,Uber 如果没有移动互联网也不可能出现。我们预期智能体也会催生属于它的全新业态。具体形态尚难预判,但几个方向已经显现:自主运转的小微企业、由 AI 作为中介的交易市场与网络产品、自动优化工具。
针对智能体做适配优化的老牌企业。大模型已经成为大量网站的重要流量来源,这也催生了生成引擎优化(GEO)行业。但 GEO 大多止步于信息发现环节;智能体则会更进一步,介入商品评估、下单和注册等决策执行环节,对应的市场规模也更大。
智能体基础设施。智能体要代表人类在现实世界完成操作,需要配套专属工具集。目前哪怕智能体流量规模不大,支付、风控身份核验、通信(iMessage、通话、邮件等)系统都已经出现承压迹象。
我们已经有一个可参考的落地案例:代码智能体,它彻底改变了开发者的工作方式。截至 2026 年 9 月,GitHub 上超过 40% 的合并请求(PR)由智能体先输出初稿,而半年前这一比例仅为 17%。
和消费端智能体一样,代码智能体也需要调用外部工具完成任务。举个例子:用户让智能体搭建一个网站,这项工作可能需要数据库、托管服务、身份认证、邮件推送以及监控能力。除了智能体模型与载体本身(Cursor、Codex、Claude Code、Cognition,以及 Replit、Lovable、Base44 这类自然语言编程平台),很多配套厂商也迎来增长:
Supabase 在 2026 年 6 月披露,超过 60% 的新建数据库由 AI 工具创建;
Neon 在 2025 年 5 月披露,自动化智能体部署了其 80% 的新建数据库;
Stripe 在 2026 年 6 月披露,智能体贡献了近 40% 的文档访问流量、70% 的 API 资源命令行请求;
Vercel 在 2026 年 10 月披露,由智能体触发的部署量在过去 12 个月增长 28 倍。
全球开发者占劳动力总量不到 1%,如果剩下 99% 的人都开始使用智能体,会发生什么?
本文是系列文章的第一篇,用来探讨智能体经济。如果只把它称作 “AI 电商”,会低估这个机会:智能体固然会带动实物商品与服务的交易规模,但它也会重塑流量、凭证、收益流向数字产品的分配规则。出于欺诈、拒付风险的顾虑,大部分企业目前仍在拦截智能体流量,但我们判断,它们终将拥抱这股价值持续走高的浪潮。
接下来几周,我们会发布更多洞察与数据,涵盖消费端智能体当下的使用现状、智能体如何决定流量分发至哪些网站和产品、配套基础设施的进展,以及智能体完成交易尚存的阻碍。
这个赛道日新月异,下文是我们当前整理的市场全景图,覆盖智能体本身,以及支撑其运行的基础设施。
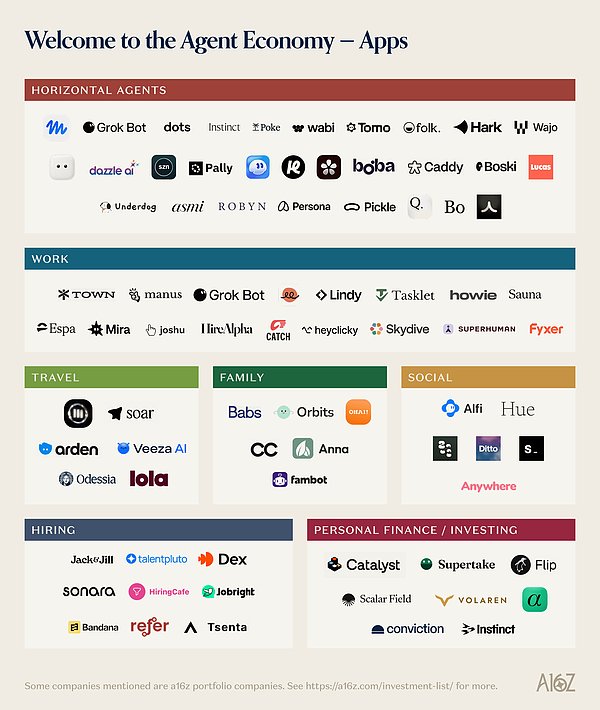
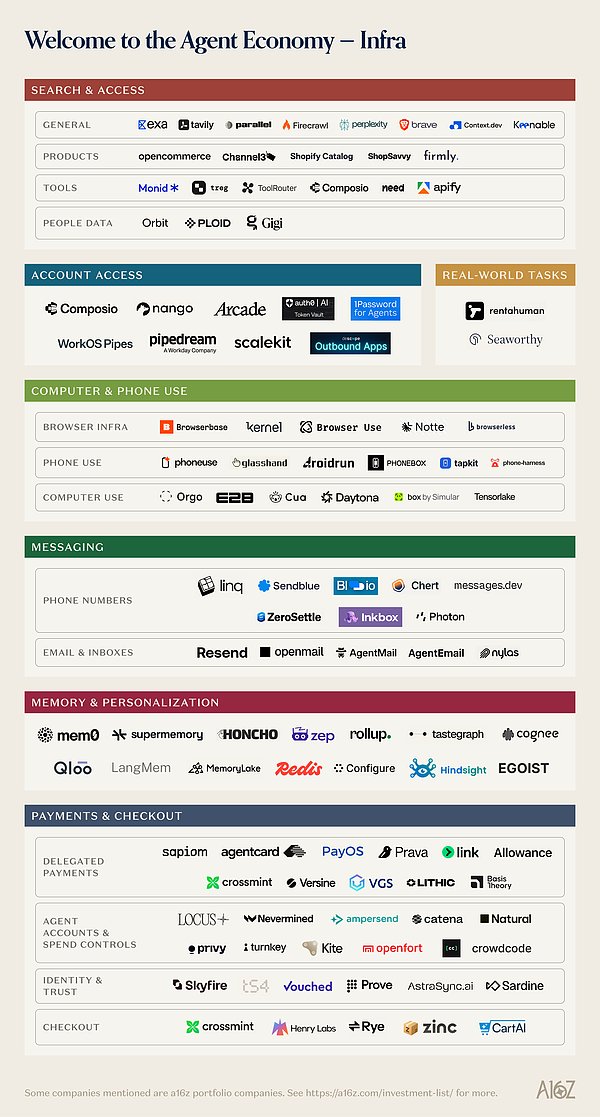
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 巨鲸拥抱ETF背后:加密世界的安全焦虑正在蔓延
PANews
 比特币究竟怎么了 涨不动跌不破?
区块链骑士
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部