 Android & iPhone
稳定币挤兑与套利集中化
金色精选
刚刚
作者 | Yiming Ma , Yao Zeng , Anthony Lee Zhang
来源 | RFS
编译 | 杨牧野
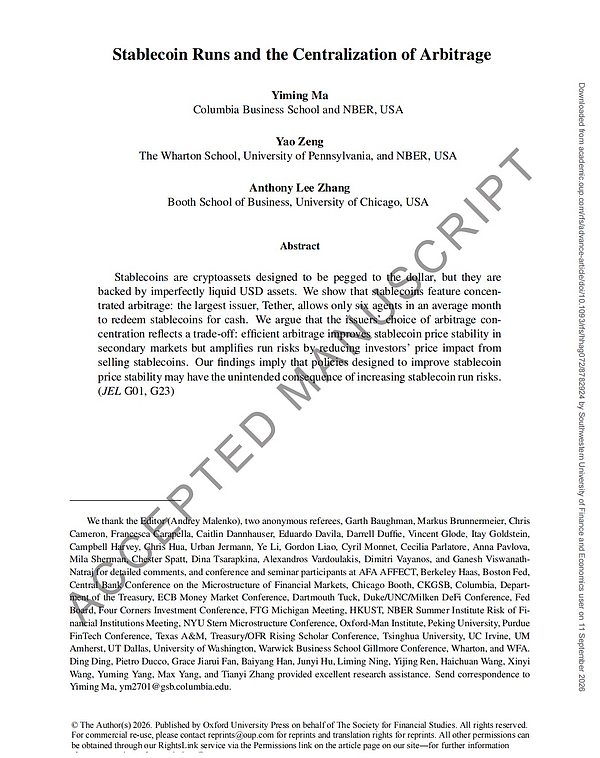
2026年9月,Yiming Ma , Yao Zeng , Anthony Lee Zhang发表论文“Stablecoin Runs and the Centralization of Arbitrage”。该文研究法币支持稳定币(fiat-backed stablecoins)价格稳定与挤兑风险的权衡。作者发现套利高度集中,最大发行方平均每月仅少数套利者可赎回;更有效套利改善二级价格稳定,却降低卖出价格冲击,放大恐慌挤兑。政策含义是价格稳定与金融稳定目标不同,监管需协调赎回、储备与收益分配。中国人民大学金融科技研究所对报告核心内容进行了编译。
研究问题与核心贡献
法币支持稳定币承诺每枚代币可兑换约1美元,但储备资产并非完全流动,包括银行存款、国债、商业票据、公司债和贷款等。2020年初至2022年初,六大美元稳定币市值从约56亿美元增至超过1300亿美元。稳定币可能成为与法定货币和银行存款竞争的支付手段,因此其风险与监管备受关注。然而,稳定币挤兑风险与价格稳定之间关系并不显然。与货币市场基金(money market fund, MMF)或商业银行不同,按1美元赎回的权利只属于少数机构套利者;多数投资者只能在二级市场交易所买卖,类似交易型开放式指数基金(exchange-traded fund, ETF)份额。该文要回答:稳定币投资者何时、为何会挤兑?价格偏离与挤兑风险有何关系?
该文第一项贡献是记录稳定币套利高度集中。以USDT为例,平均每月只有六个套利者参与赎回。套利者本应对冲供需波动:当价格低于1美元时,他们可从二级市场买入并向发行方按1美元赎回,推高价格。第二项贡献指出,限制套利虽损害价格稳定,却可能降低恐慌挤兑概率。发行方以非流动储备支持固定赎回,若足够多持有者卖出,发行方无法通过火售(fire sales)满足赎回,其他持有者也会理性卖出,形成自我实现的挤兑。套利越不有效,卖出对二级市场价格冲击越大,反而抑制其他人卖出。由此,发行方在价格稳定与挤兑风险之间权衡。第三项贡献是政策含义:价格稳定与金融稳定由不同力量驱动,可能相互冲突。取消发行方决定套利集中度的双层市场结构会改善价格稳定,但若不同时降低资产非流动性,可能放大挤兑风险。
制度背景与市场结构
稳定币是区块链资产,用户可通过加密钱包自托管。最大发行方试图通过承诺每枚代币由至少1美元链下美元资产支持来实现稳定。2022年1月,USDT和USDC合计占市场超过50%,规模达764亿美元。稳定币可用于低成本交易和持有美元资产,例如跨境汇款中,发送方在A国交易所购买稳定币,发送给B国接收方,接收方再卖出换回法币。
稳定币市场分为两层。一级市场(primary market)中,套利者向发行方发送1美元,发行方“铸造”(mint)稳定币;赎回时,套利者将稳定币发送给发行方,发行方“销毁”(burn)并支付1美元,类似MMF。二级市场(secondary market)中,多数参与者在交易所买卖已有稳定币,价格由供需决定,类似ETF份额交易。套利者连接两个市场:当二级价格低于1美元,套利者买入并赎回,推动价格回升;但卖压最终传导至一级市场,迫使发行方出售储备。若储备非流动,火售成本高昂。USDC允许一般企业注册为套利者,USDT则要求漫长尽职调查、限制注册地、最低交易额10万美元,并收取0.1%或1000美元中较高者作为赎回费。
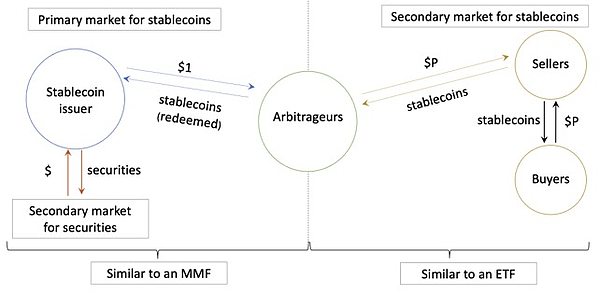
图1:法币支持稳定币设计
数据与典型事实
作者构建六个最大法币支持稳定币的创造与赎回交易级数据,包括USDT、USDC、BUSD、USDP、TUSD、GUSD,覆盖Ethereum、Avalanche和Tron区块链,数据来自Etherscan、Snowtrace、Tronscan等链浏览器。作者合并明确属于同一机构的钱包,因此发现的套利集中度应视为真实集中度的下界。二级市场数据来自Binance、Bitfinex、Bitstamp、Gemini、Kraken、Coinbase等交易所的小时收盘价,计算交易量加权日价格。储备资产数据来自USDT和USDC在2021和2022年自我报告的资产负债表。
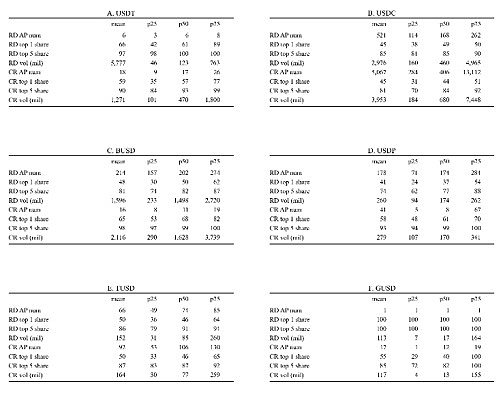
第一项事实是二级价格经常偏离1美元。样本中稳定币有27.2%至41.6%的时间折价交易,57.3%至72.8%的时间溢价交易。USDT平均折价54个基点,USDC仅1个基点;USDT中位折价11个基点,USDC小于1个基点。折价不等同于MMF的“跌破面值”(breaking the buck),也不是挤兑直接指标;稳定币的“稳定价值”指一级市场赎回所得,二级价格类似ETF价格,可因卖压偏离净值。第二项事实是一级市场赎回和创建由少数套利者完成。平均每月USDT仅有6个赎回套利者,最大套利者占66%;USDC有521个,最大占45%。平均月赎回量USDT为5.77亿美元,USDC为29.76亿美元。
表1:一级市场月度赎回与创建活动
第三项事实是套利者越集中,二级价格偏离越明显。套利者越少(如USDT),平均价格偏离越大;前五大套利者份额越高,价格偏离越大。问题随之而来:若套利竞争能稳定价格,为何不开放准入?该文模型给出反作用力:恐慌挤兑。第四项事实是稳定币进行不同程度的流动性转换(liquidity transformation)。USDT和USDC储备均非完全流动,USDT更不流动。2021年9月,USDT储备中存款和货币市场工具占56.2%,USDC储备100%为存款;USDT还持有28.1%国债及公司债、贷款等。
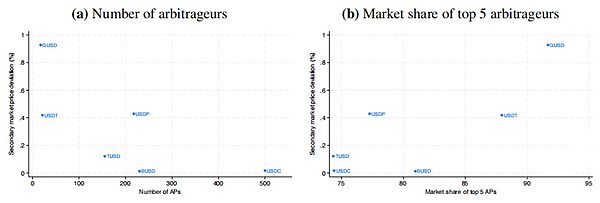
图2:套利者集中度与价格偏离
理论框架:双层市场中的挤兑与套利集中
基准模型基于Diamond and Dybvig (1983),有三个日期t=1,2,3,无时间贴现。风险中性参与者包括连续统稳定币投资者和n个对称套利者。资产包括无风险流动的美元和非法流动但可能生产性的储备资产。投资者在t=1共同持有由储备资产支持的稳定币,初始价值标准化为1美元。t=2时投资者决定提前卖出还是在t=3持有获得长期收益。与银行存款人不同,投资者不能直接向发行方赎回,只能在二级市场卖给套利者,套利者再向发行方赎回。设λ为t=2卖出比例。套利者面临二次交易成本,χ表示资产负债表容量,且不能持有净库存。发行方通过以折扣φ清算非流动储备满足赎回。若λ
投资者在t=2获得关于t=3基本面的私人信号,遵循全局博弈(global games)文献,噪声趋于零。基本面θ决定长期价值:以概率π(θ)进入好状态,储备资产支付R(φ)≥1,剩余投资者获得长期便利收益η;否则储备无价值。套利者竞争性投标产生逆需求函数。若发行方有偿付能力,对称均衡中每个套利者吸收λ/n,价格等于边际赎回价值减边际交易成本,得到p2(λ)=1-Kλ,其中K≡1/(nχ)。若违约,p2(λ)=(1-φ)/λ-Kλ。K称为套利集中度(arbitrage concentration),衡量二级市场需求斜率;K越大,套利越集中、越不有效;n或χ越大,K越小,价格冲击越小。
投资者持有至t=3的价值v3(λ)取决于发行方需清算的储备资产数量。更多投资者卖出和更高φ导致更昂贵清算。卖出激励h(λ)=v3(λ)-p2(λ)。当π(θ)足够大时h(0)≥0,h(1)第一区域中,二级价格冲击产生策略替代(strategic substitutability),卖出越多价格越低,抑制进一步卖出;第二区域中,火售效应产生策略互补(strategic complementarity),先动优势促使争相赎回;第三区域中,储备耗尽,更多提前赎回降低每位赎回者所得,产生挤出效应。这与标准银行挤兑模型不同:标准模型中非流动性总导致互补性,而该文因二级套利在低λ时存在替代性。
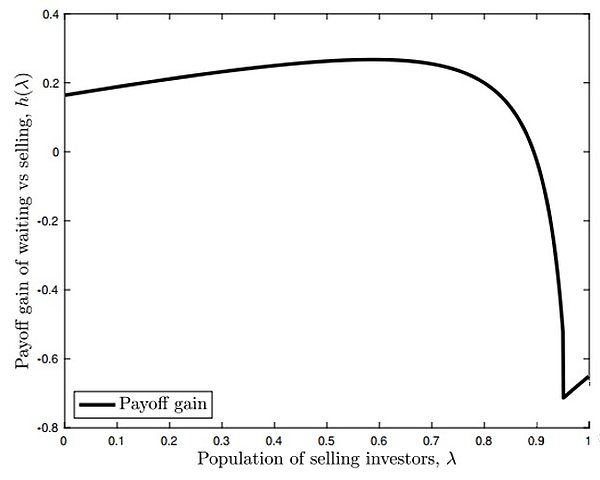
图3:投资者等待与提前卖出的收益差
全局博弈给出唯一阈值均衡:投资者在信号低于θ*时卖出,否则不卖。命题2表明,挤兑风险随K下降而上升,即随n和χ上升而上升。更有效套利降低卖出的价格冲击,提高提前卖出收益,从而加剧挤兑。储备非流动性φ对挤兑风险的影响在g(φ)>K时为正;当φ太大时,第一行动优势可实现的区域缩小,进一步增加流动性转换反而可能降低挤兑风险。
价格稳定与最优稳定币设计
扩展模型加入t=0和t=1。t=0时发行方设计一级市场,选择套利者数量n以最大化预期利润;投资者决定是否参与并支付成本。t=1时噪声交易者(liquidity traders)交易稳定币,产生价格波动。噪声交易者以等概率买入或卖空总市值δ比例,然后期末反向交易。稳定币价格p1在1-δK和1+δK之间波动。投资者享受短期价格便利-αVar(p1),即价格波动越大,作为支付手段价值越低。引理2表明价格便利为-αδ²K²,随K递减,即随n和χ递增。套利越不有效,二级市场弹性越低,流动性交易导致价格波动越大。
由此形成权衡:K低(套利有效)价格稳定好,但挤兑风险高;K高价格稳定差,但挤兑风险低。命题3表明,若需求函数线性且φ足够小,发行方最优K随φ增加:储备越不流动,发行方越选择集中套利部门。这解释USDT可能因无法获得与USDC同等安全流动资产而持有更高φ资产,并通过更集中套利降低挤兑风险。套利集中度并非单纯市场摩擦,而是发行方在价格稳定与挤兑风险之间最优选择的结果。
政策含义与校准结论
多国监管关注稳定币。该文强调低挤兑风险与稳定价格由不同力量驱动。第一,赎回和一级市场准入。欧盟提案要求所有持有者无约束、无延迟按现金赎回;英国草案允许临时暂停“下一英国营业日赎回要求”。该文推论表明,无约束赎回等价于提高套利效率、降低K,会降低价格方差,但提高挤兑风险;对套利者施加赎回费或门槛类似集中套利,价格稳定下降,但挤兑风险下降。第二,储备和流动性转换。更流动储备降低给定套利集中度下的挤兑风险,但会激励发行方降低K,部分抵消效果,因此储备政策必须与赎回政策协调。第三,股息发行。若固定套利效率,正股息提高投资者持有至t=3的激励,降低挤兑风险;均衡中发行方会最优选择更不集中的套利部门,提高价格稳定,但挤兑风险变化不确定。
作者校准USDT和USDC:φ用回购折扣(repo haircuts)代理,p(θ)用CDS价格估计,η用Aave借贷利率代理。校准显示两者均有经济显著的挤兑风险。2021年9月,USDT和USDC挤兑概率分别为2.495%和2.134%。USDT脆弱性源于更高流动性转换,USDC则因套利不够集中而脆弱。政策模拟显示,股息从0增至4%时,USDC和USDT挤兑概率分别降低1.34%和0.80%;赎回费从0增至50个基点时,分别降低2.01%和2.38%。监管者可监测套利者数量、前五大套利份额,以及价格偏离对净赎回量的回归系数,这些数据可在公共区块链实时获取。
该文结论是,稳定币挤兑源于流动性转换:发行方持有非流动性资产,却向套利者提供固定1美元一级市场赎回。套利部门是二级市场与一级市场之间的“防火墙”。套利越有效,价格稳定改善,但挤兑风险上升;套利越不有效,价格稳定受损,但挤兑风险下降。政策上,允许无约束赎回提高套利效率,改善价格稳定,却可能以更高挤兑风险为代价;股息发行对挤兑风险的抑制作用也应纳入讨论。设计良好且安全的稳定币部门,需要联合考虑价格稳定与挤兑风险,并协调赎回、储备和收益分配政策。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 美国SEC主席关于创新豁免的声明
金色财经
 加息后第二日 股债齐升 黄金反弹 发生了什么?
华尔街见闻
 SEC正式允许股票代币化交易 有何意义?
区块链骑士
 BTC接下来将走向何方?
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部