 Android & iPhone
加息后第二日 股债齐升 黄金反弹 发生了什么?
华尔街见闻
刚刚
作者:鲍奕龙,华尔街见闻
美联储加息后第二日,市场上演剧烈反转。股市、债市、黄金同步走高,AI芯片股领涨科技板块,空头遭遇大规模逼仓,恐慌情绪迅速消退。
周四,标普500指数收复50日均线,纳斯达克指数领涨主要指数,此前遭抛售最重的AI芯片股强势反弹。英特尔单日涨逾7.7%,Arm涨8.6%,AMD涨6.5%。
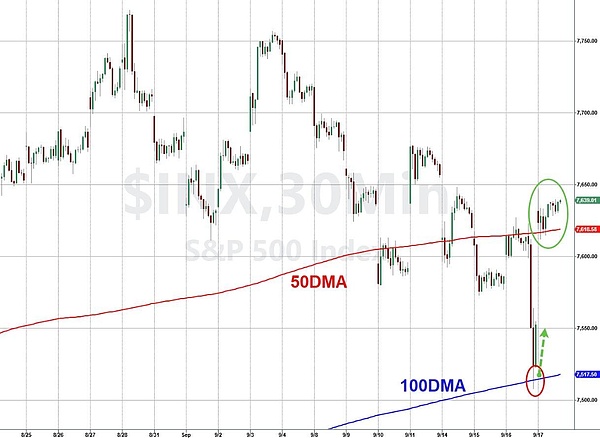
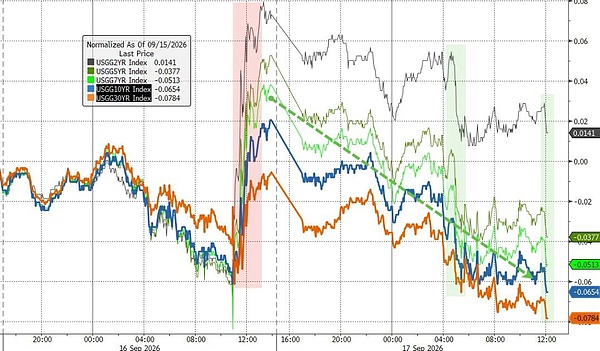
与此同时,美国国债收益率全线回落,10年期收益率抹去前一日涨幅,30年期收益率较周二收盘下行8个基点,长端利率逼空行情显著。
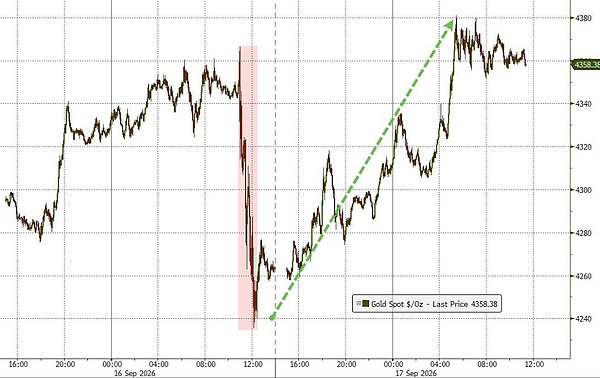
现货黄金涨2.3%,从前一交易日的近六周低位反弹、逼近4400美元关口。
分析认为此轮反弹的核心逻辑有三:
其一,原油价格下滑缓解了市场对能源供应危机的担忧,初步改善了风险偏好;
其二,长端利率下行信号令市场对加息路径的预期边际软化,数据中心建设等资本开支密集领域的估值压力随之减轻;
其三,空头被迫平仓止损,客观上构成了推高股价的被动动能。
高盛数据显示,被做空程度最重的股票组合当日大涨,创六周以来最大单日涨幅。但高盛交易台给出的市场活跃度评分仅为 4/10,暗示本轮反弹可能缺乏后劲。
原油回落打开风险偏好空间
周四市场走势的起点,是原油价格的隔夜下跌。
沙特被曝向胡塞武装提议两周停火。此外据新华社,王毅周三同伊朗外长会谈时表示,中方不希望地区紧张向也门和红海方向进一步外溢,呼吁通过对话谈判解决问题。
上述消息令现货布伦特原油在前两日内大幅回落,缓解了实物市场的部分恐慌情绪。
美国WTI原油盘中跌破100美元关口,刷新日低时跌至99.1美元,日内跌近3.3%;布伦特原油刷新日低至101.53美元,日内跌幅近4.1%,后逐步收窄盘中多数跌幅。
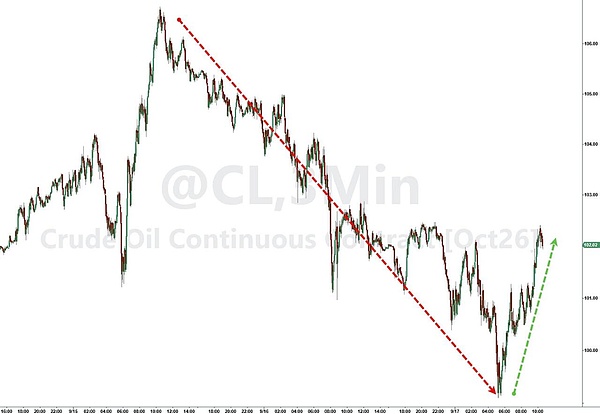
成品油产品价格涨跌互现,汽油价格创下周期新高,而柴油价格暴跌,取暖油价格也出现下滑。
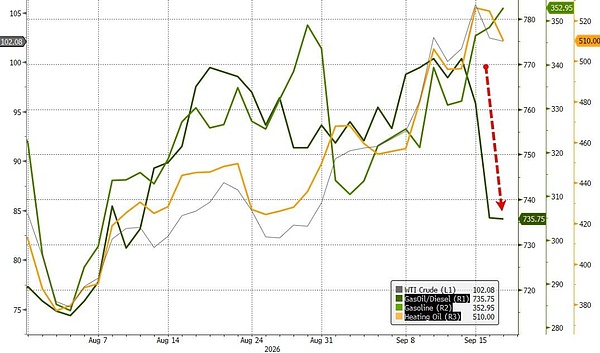
然而,供应面的根本风险并未消除。CIBC私人财富集团的高级能源交易员Rebecca Babin表示,供应整体仍偏紧,对价格形成支撑,美伊冲突持续扰乱中东能源流通,俄乌局势亦未见明朗。
Global Risk Management首席分析师Arne Lohmann Rasmussen表示:
我们将此视为原油及成品油的逢低买入机会,价格有所回落,但潜在的供应风险并未消失。
摩根大通分析师Natasha Kaneva在报告中写道:
自伊朗冲突爆发以来,我们第一次没有基准预测……我们根本不知道如何对结局建模。
长端利率下行为市场背书
美联储加息后第二日,美债市场走出了与加息方向相反的行情。
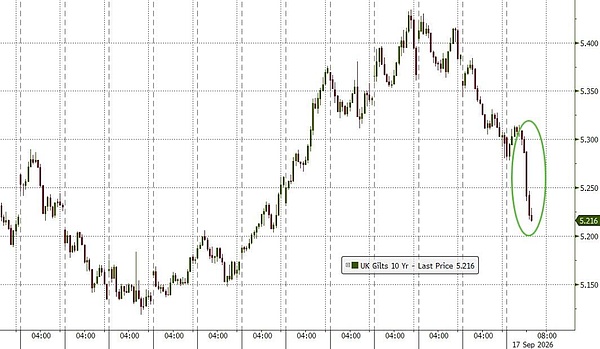
美国长债收益率领跌,30年期国债收益率较周二收盘下行8个基点,抹去前一日涨幅,并于尾盘加速走强。与此同时,疲软的美国房屋数据强化了对经济前景的谨慎预期。
英国国债同日上涨、长端收益率下行逾10个基点,进一步带动美债情绪好转。
花旗分析师Michael Chang表示:
美联储在对抗通胀尾部风险方面显示出可信度,这对债券投资者是正面信号。长期通胀预期在昨日和今日均有所回落,正是这一逻辑的体现。
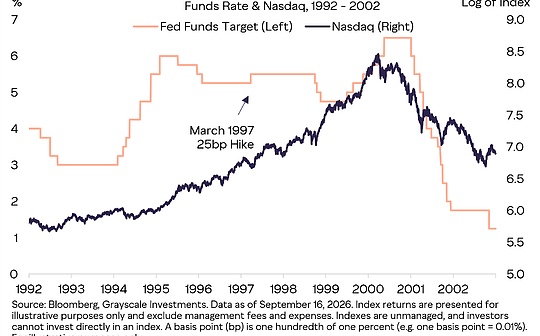
此次加息是本世纪以来的第四轮加息周期,也是20世纪50年代中期以来的第15轮。据德意志银行梳理历史数据,过去加息周期平均持续22个月,中位数15个月,平均累计加息478个基点,中位数313个基点。
当前市场定价反映的是一轮极为克制的紧缩路径。未来12个月累计加息约95个基点,若成真将是现代史上最浅的加息周期。
然而,历史一再表明,加息周期的最终程度在启动之初往往难以预判,最终结果几乎总是超出市场最初的预期。从首次加息起算,历史上经济衰退平均约在3至3.5年后到来,但区间波动较大。
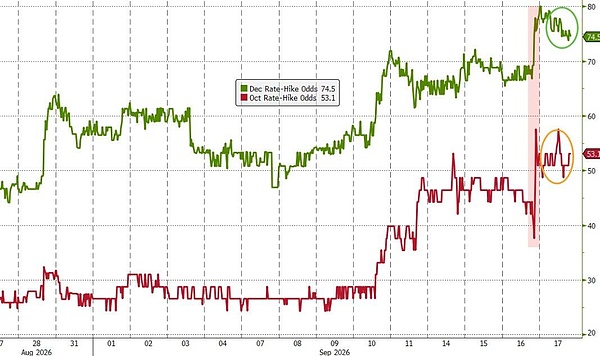
10月加息概率目前维持在55%左右,12月加息概率约75%,但本轮加息周期是否会就此见顶,仍是当前市场最大的分歧所在。
AI芯片股成为最大赢家,逼空行情主导盘面
周四科技板块领涨大盘的背后,AI芯片股的反弹尤为突出。
费城半导体指数涨3.14%至11599.05点,是当天表现最强的主要指数。存储与逻辑芯片同步走强。超威半导体涨6.36%,闪迪涨6.21%,美光涨5.50%,迈威尔科技涨4.81%,西部数据涨1.65%。
D.A. Davidson董事总经理Gil Luria指出,油价下跌与美债收益率回落,共同"消除了投资者在周三美联储会议后的部分担忧"。他表示:
数据中心建设对利率高度敏感,因此任何利率上行空间减少的信号,对数据中心扩建以及半导体公司而言都是利好。
高盛数据显示,当日行情高度集中,标普500剔除AI相关成分股后几乎原地踏步,较周二收盘仍下跌近1%,这意味着整体反弹几乎全部由AI相关股票贡献,而非行业层面的全面扩散。
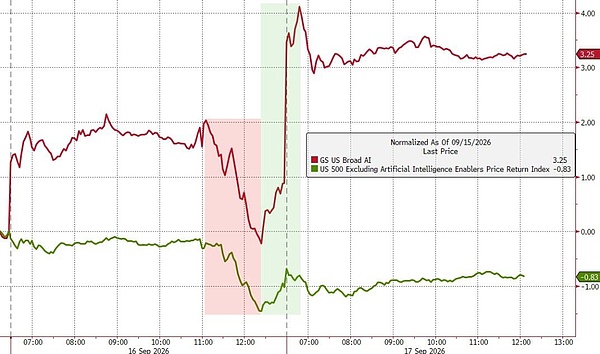
此外周四反弹的关键机制,在于空头仓位的集中回补。
高盛交易台观察到盘面呈现"逼仓倾向",被做空程度最重的股票组合当日涨幅创六周新高。
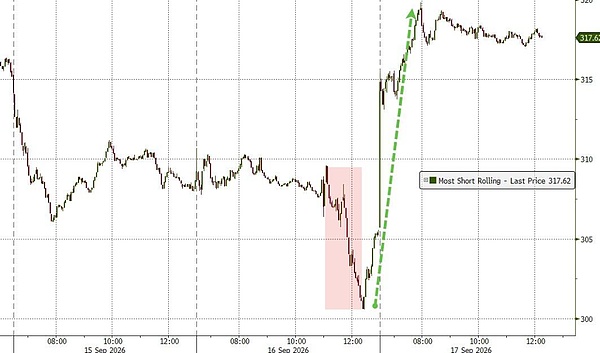
就连之前一年跌得最惨的高弹性股票也跟着暴涨,这两点都说明这波行情只是纯粹的技术性超跌反弹,没有基本面资金在进场布局。
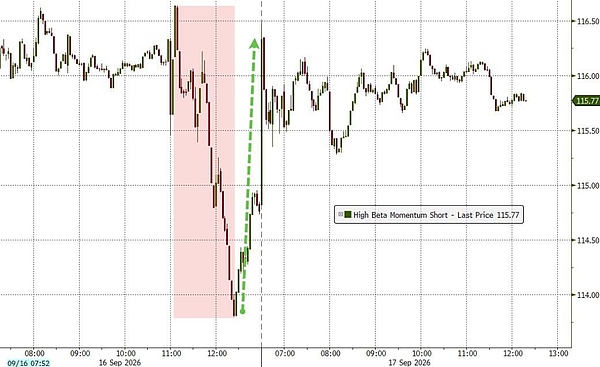
从仓位结构来看,此次反弹发生在一个相对"干净"的起点上——市场此前几乎没有任何持仓负担:
高盛数据显示,CTA 策略基金的美股多头头寸仅为 373 亿美元,处于近一年来的底部区域。
基本面对冲基金的净杠杆率更是砸到了第5分位数的极低水平,这意味着机构手头的加仓空间极其充裕。
情绪面同样处于低位,高盛援引美国散户协会(AAII)情绪调查称,当前牛熊差处于2026年新低,为2025年5月以来最悲观水平,也是ChatGPT时代以来最低区间之一。
不过,高盛Prime业务数据也显示,对冲基金上周刚刚大举净卖出宏观资产,抛售规模创下去年2月份以来的新高。
这意味着,今天的猛烈拉升虽然让系统性抛压暂时缓解,但远未彻底解除。据高盛测算,即便未来一周美股横盘震荡,CTA 资金仍将根据模型自动卖出约300亿美元的美股。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 美国SEC主席关于创新豁免的声明
金色财经
 加息后第二日 股债齐升 黄金反弹 发生了什么?
华尔街见闻
 SEC正式允许股票代币化交易 有何意义?
区块链骑士
 大厂集体拉黑最强 AI ?
zCloak隐私网络
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部