 Android & iPhone
CoinShares Q2 挖矿季报:矿企倒贴钱退出 算力格局重写
金色精选
刚刚
作者:Luke Nolan 来源:CoinShares 翻译:善欧巴,金色财经
一、执行摘要
2026年第二季度,上市挖矿行业整体低于现金盈亏平衡点。比特币在季度末收于58,400美元,不到其2025年10月历史高点的二分之一。自中国禁令以来,网络首次出现六个月下降,算力较趋势水平低约50%,6月份的月平均算力价格创下27.7美元/PH/s/天的历史新低。
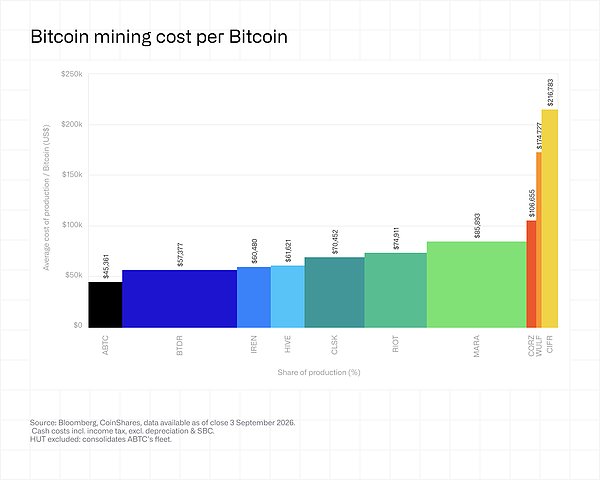
2026年第二季度,上市矿商生产一枚比特币的平均税前现金成本约为75,500美元。
本季度出现了三个关键主题:
为停止挖矿付费:Core Scientific支付4,190万美元取消了15 EH/s的下一代Proto硬件。Keel于6月29日停止挖矿,第三季度将记录零挖矿收入,同时至少35 EH/s算力将在IREN和Cipher完成退市时离开上市群体。Keel和Cipher还出售了BTC储备,同时将资金转向数据中心开发。
监管正在将已供电站点转变为稀缺资产:已在30个州记录了至少225个数据中心建设禁令或限制,其中151个仍然有效,纽约州推出了首个全州范围的暂停。美国互联队列约为2,600GW,超过全国总装机容量,数据中心占ERCOT 410GW大负荷队列的87%。最近一笔交易将三个已完全租赁的AI数据中心估值约为2,700万美元/MW,而一些上市矿商已供电但未租赁的容量低于300万美元/MW。现有电网接入正变得越来越有价值。
溢价已被定价,但收入尚未实现:拥有已签约AI或HPC容量的公司平均以12.9倍EV/NTM销售额交易,而无合约的挖矿公司为3.7倍。Keel是例外,尽管没有签约租户,但仍以18.3倍交易。超过1,000亿美元的已披露积压目前仅支持约11亿美元的年度化AI/HPC收入,其中约550MW有账单,而超过4GW已签约。估值将越来越依赖于将签约容量转化为账单收入。
二、监管正在让已通电的场址变成稀缺资产
美国出现了一个新约束,我们认为这从根本上重新定价了上市矿商的资产基础:建设新数据中心正变得越来越困难。根据ElectricChoice的追踪,已在30个州记录了至少225个数据中心建设禁令或限制,其中151个仍然有效。
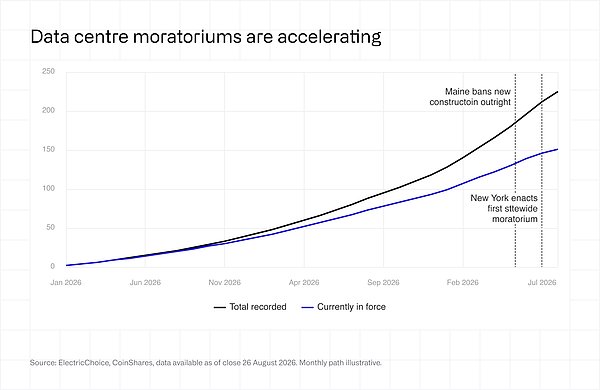
最重大的发展发生在2026年7月14日,当时纽约州成为第一个实施全州范围禁令的州,暂停50MW及以上设施的环境许可一年。缅因州更进一步,在2026年4月完全禁止新建数据中心,而限制已在俄亥俄、密歇根、佐治亚和印第安纳等州的县级层面扩散,这些州中超过三分之一的县已采取措施限制开发。关键的是,已完成许可申请的项目通常被祖父化,这意味着现有许可现在具有新进入者无法复制的期权价值。监管墙加剧了已经严重的电网瓶颈。
根据劳伦斯伯克利国家实验室的Queued Up研究,美国互联队列积压约为2,600GW,大致是该国总装机容量的两倍,对于2025年完成的项目,从申请到运营的中位等待时间现已超过五年。
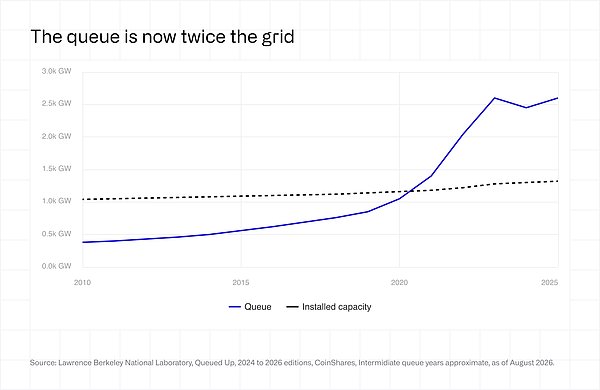
在PJM地区,2025年投入运营的项目从初始申请到运营平均需要七年多,而变压器交货时间现已超过160周。ERCOT自己的大负荷队列数据显示,数据中心占410GW队列的87%。实际后果是,无论资本多么充足,已供电站点都无法在商业相关的时间范围内重建。
市场通过为现有容量大量溢价来作出回应。根据CBRE的数据,尽管供应同比增长36%,但2025年底一级市场空置率降至创纪录的1.4%,到2026年第一季度在弗吉尼亚北部仅达到0.3%,而预租赁率在70%左右,与历史常态的40%至50%相比。
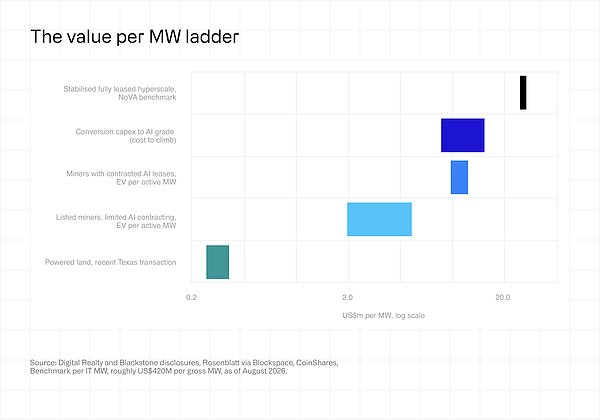
最近以35亿美元收购三个已租赁的弗吉尼亚北部AI设施,为稳定的AI基础设施设定了约2,700万美元/MW的基准。拥有已通电但未出租的容量的上市矿商目前以该基准的一小部分交易,在某些情况下低于300万美元/MW,这些资产只需要租户而非许可。
这种重新定价可能最好地体现在一家上市矿商上,该公司在2024年拒绝了一项估值略超10亿美元的收购提议,但一年后同意了一项90亿美元的全股票出售,对于基本相同的1.3GW足迹,这几乎是九倍的提升,然后在2025年10月,股东们甚至认为那个价格不足够而拒绝。最近,另一家大型运营商同意支付高达6亿美元,约30万美元/MW,购买一个拥有2GW电网容量权且无现有结构的德克萨斯州土地站点,其股价在宣布后上涨了15%。
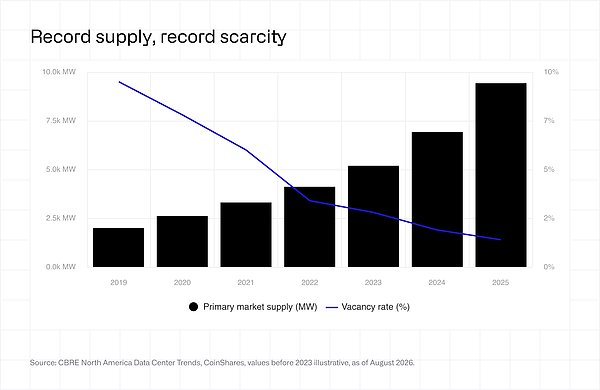
我们要提醒的是,供电容量是必要条件而非充分条件。将挖矿基础设施转换为AI级设施的成本估计为每兆瓦800万至1,500万美元,而挖矿为70万至100万美元,因此溢价主要流向拥有可信改造路径和签约租户的运营商。尽管如此,发展方向很明确:监管和电网拥堵已经逆转了应用于挖矿站点的历史折价,将曾经被视为闲置、低级的基础设施转变为美国最稀缺的许可电力容量之一。
三、花钱停止挖矿
在第二季度,Core Scientific支付4,190万美元终止了与Block的Proto部门的协议,取消了约15 EH/s的下一代3纳米芯片交付。迄今为止,这些芯片是生产效率最高的挖矿硬件。
Core Scientific运行的挖矿业务故意亏损,自挖毛利润率为-56%。管理层表示,目前运营剩余矿机纯粹是为了抵消合同电力义务,同时站点正在转换。
本节标题故意加粗,这是过去两年趋势的集大成体现,许多比特币矿商正在继续向混合比特币挖矿和托管计算业务,或纯托管计算业务转型,远离他们现在所称的传统业务。许多例子在第二季度体现了这一点:
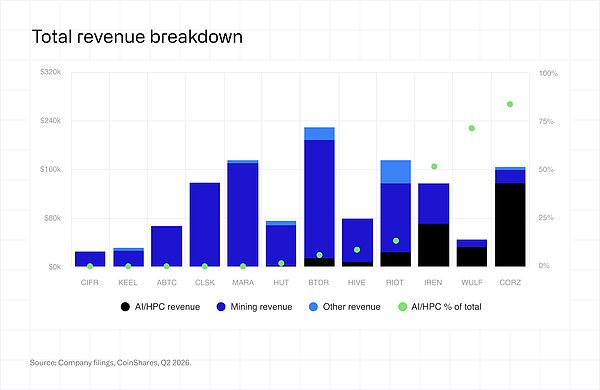
Keel(前身为Bitfarms)现已正式关闭其比特币挖矿业务。其Moses Lake地点在4月停止挖矿,其Panther Creek、Scrubgrass和Sharon地点在6月29日停止。这反映在其第二季度的-285%毛利率上,因为它通过其成本收入加速了退役挖矿设备的折旧。其第三季度挖矿收入将为零。它是第一个达到这个数字的上市矿商。Keel还以平均价格69,100美元出售了1,085 BTC(7,500万美元)。截至8月7日,它仅持有1,861枚硬币,并已表示有意在年底前清算整个头寸。
Cipher Digital(前身为Cipher Mining)表示不会再有挖矿资本支出,并预计到2030年挖矿将变得微不足道,很可能在2027年底前退出。它在第二季度挖矿346 BTC,完全来自其Odessa站点,该站点拥有接近2.8美分/千瓦时的固定电力合同。与Keel非常相似,Cipher Digital在2026年上半年以4,770万美元的已实现亏损出售了价值1.234亿美元的比特币:以低于成本的价格出售,为租户的建筑融资。它剩下646 BTC。
IREN在其10-K中表示,其从挖矿到AI的转型将在2026年12月31日前基本完成。其最新季度显示,因退役挖矿设备造成4.504亿美元的减值,以及对待售矿机进行1.021亿美元的减记。此外,IREN记录了2,510万美元的处置损失。恰如其分的是,AI云收入(7,050万美元)首次超过挖矿收入(6,670万美元)。目前,IREN完全不持有比特币(它几乎总是出售其日产量)。
TeraWulf也在深化其向AI的转型。2026年上半年,Lake Mariner的两个矿机建筑退役,导致挖矿资产减值2,570万美元,并缩短了其他建筑的使用寿命。HPC租赁现在占TeraWulf总收入的71%,挖矿披露已被降级以匹配:它在第二季度挖矿的179 BTC在新闻稿或电话会议中都没有出现,仅在10-Q中出现。
Bitdeer现在持有150 BTC,比一年前的1,502大幅减少,季度内处置了1.955亿美元。HIVE出售了其在第二季度挖矿的1,004枚硬币中的918枚,另有46枚作为设备押金,有效地用硬币资助矿机,因为它们正在生产。
比特币挖矿并未消亡。我们正在见证大量上市矿商转变其商业模式,以捕捉有利可图且看似持续的顺风。正如本报告下一节将讨论的,算力正在易手,最终,一枚比特币的价格可以并将改变这些决策的经济性。
四、网络算力与哈希价格
比特币挖矿网络刚刚经历了自2024年4月减半以来最严峻的时期。从2025年10月初约1,160 EH/s的峰值,到2026年2月初降至850 EH/s,峰值到谷值的跌幅约为27%,而2026年上半年是自2021年中国禁令以来的首次六个月下降。哈希价格(矿工每单位算力获得的收入)跌至历史低点,上半年大部分时间保持在或低于矿工群体的盈亏平衡点。表面上看,这些数字看起来令人担忧。然而,与历史记录相比,它们描述的是挖矿周期的一个熟悉阶段,而非结构性突破。
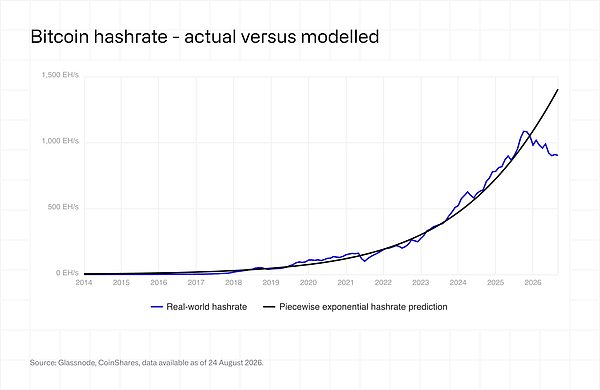
评估算力走向的最有效方法是分析历史模式。定性推理认为增长部分受比特币价格驱动,因为积极的预期鼓励矿工增加产能以期待盈利,但这基于对未来价格的假设。考虑到算力的波动性,测量其与趋势的偏离比仅靠定性判断能产生更准确的结果;我们之前在这里的工作中探讨过这一点。我们之前使用样本外趋势线,但转而选择了我们更近期的分段模型方法,我们在这里详细讨论,作为历史趋势线来确定这种偏离。
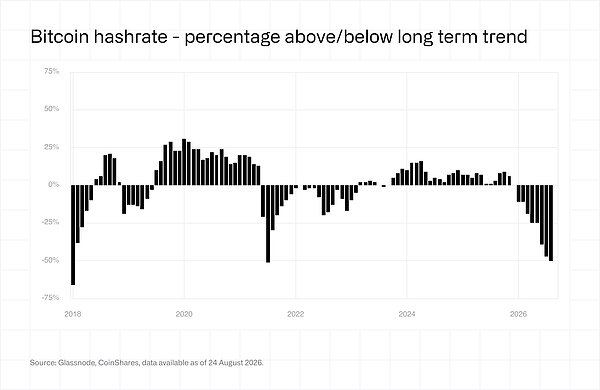
这个框架揭示了减半周期之间惊人规律的波动模式。在2012年、2016年和2020年的减半中,算力通常在每个事件后的六个月降至趋势线以下约50%。2021年的中国禁令由于性质突然而特别剧烈。我们注意到这个数字相比我们在2024年1月报告中发表的42%进行了修订,这反映了我们在分段指数方法下对趋势线的重新校准,这改变了历史偏离的测量规模。整体形状是一致的:初始下降,周期中段恢复,以及在下次减半前一年左右的活动激增。逻辑很简单。矿工在每个减半前增加资本支出以保持竞争力,推动算力远高于趋势,而随之而来的区块奖励减少限制了收入,并随之限制了后续投资。
结果是出现了与先前周期相当深度的短缺,算力现在处于趋势线以下约50%,接近在中国禁令后重新校准趋势线上的谷值,尽管下降过程更为渐进。这次我们认为原因在于年初德克萨斯州电价的急剧上涨,以及矿工持续向高性能AI计算的过渡。下降是否会继续将部分取决于比特币价格。目前,AI对矿工来说是一个财务上更具吸引力的选择,根据我们的估计,每MW产生约150万美元的年化利润,而挖矿仅为50万美元。然而,比特币价格的持续上涨可能会显著改变这一计算,并促使一些矿工重新承诺将产能用于挖矿。
当前周期遵循相同的节奏,尽管时间表有所延迟。网络在2024年4月减半后没有立即下跌,而是继续扩张,在2025年8月底首次超过1 ZH/s,并在10月初达到峰值,2025年期间增加了约300 EH/s。逆转出现在第四季度,算力从10月的峰值下降了约10%,到12月底降至约1,045 EH/s,然后在2月初降至850 EH/s后恢复,伴随着连续三次难度下调,这是自2022年7月以来的首次此类连续下降。这一下降反映了比特币价格的修正,使传统S19时代的硬件低于盈亏平衡点,S19 XP的盈亏平衡电价从2024年12月的约0.12美元/千瓦时降至一年后的0.077美元/千瓦时,加上冬季能源成本上升以及ERCOT在11月和12月的限电,以及新疆重新进行的监管检查限制了运营但没有永久减少产能。
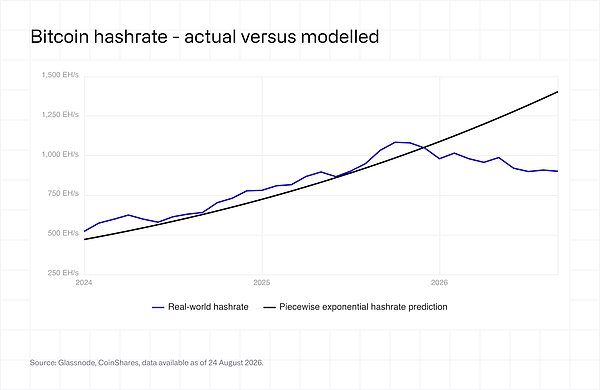
疲软延续到2026年。网络30天平均算力在第一季度环比下降5.8%,是几个季度中最严重的收缩,估计有252 EH/s的容量因机器变得无利可图而离线。到7月13日,算力从1月1日的1,066 EH/s水平下降了17.5%至879 EH/s;最接近的先例是2021年上半年,当时中国的禁令导致了25.9%的下降。投降已扩展到企业层面,最大的上市运营商之一TeraWulf正在缩减其矿机群,同时建筑设施转换为高性能计算。此后网络已稳定,8月中旬7天平均算力约为920 EH/s,难度在8月8日0.99%的上调后达到127.48T,比2025年10月29日创下的155.97T纪录低约18%。
哈希价格在收入方面讲述了同样的故事,并解释了为什么容量已经离线。从2025年7月峰值时的每PH/s/天约63美元,哈希价格在第四季度稳步下降,到11月达到当时五年低点的35-37美元,年底前后短暂回升至38-40美元,但这一恢复是短暂的,该指标在第一季度跌至新低。月度平均值在2月和3月连续创下历史新低,分别为32.31美元和31.27美元,然后在6月底降至27.7美元。这种压缩反映了当时比特币价格约为其2025年10月历史高点的半数,交易费用持续低于区块奖励的1%,以及尽管近期下降但难度水平相对于收入仍居高不下。随着比特币反弹至约77,000美元,哈希价格已回升至每PH/s/天约38美元,使大多数矿工重新回到现金盈亏平衡点之上。
尽管这些走势可能看起来令人担忧,但偏离趋势的框架将它们牢牢地置于历史经验之中。在重新校准的趋势线上,当前约50%的偏离与典型的减半后谷值一致,且仍然比中国禁令事件较浅,而峰值到谷值的约27%下降与2021年上半年的25.9%相比。从对数尺度看,这一事件远不如中国禁令时期严重。机制不同,是经济性投降而非监管冲击,但长期高于趋势、低于趋势逆转、矿工在谷值投降以及随后恢复的序列,正是先前周期所预测的。从2月低点的强劲反弹表明,许多运营商继续认为挖矿在经济上是可行的,如果历史模式成立,网络应该在2028年减半接近时进入下一个扩张阶段,特征性的减半前激增大约在一年前开始。
我们的分段预测模型曾预测网络到2026年底达到1.8 ZH/s,到2027年3月底达到2 ZH/s。上半年的收缩使算力远低于该路径,这些里程碑现在看来可能比最初预测晚得多地到来。与此同时,挖矿的地理分布继续变化:美国、中国和俄罗斯这三个国家控制着约68%的全球算力,美国每个季度获得约两个百分点的份额增长,而包括巴拉圭、埃塞俄比亚和阿曼在内的新兴市场已进入全球前十,这得益于HIVE(在巴拉圭有300MW)和Bitdeer(在埃塞俄比亚有40MW)等运营商的推动。
五、挖矿成本分析
5.1 概述
下表展示了2026年第二季度所有被覆盖矿工的每比特币成本分解。所有数字均为每开采比特币的美元,成本使用附录中描述的收入分成方法分配给自营挖矿。
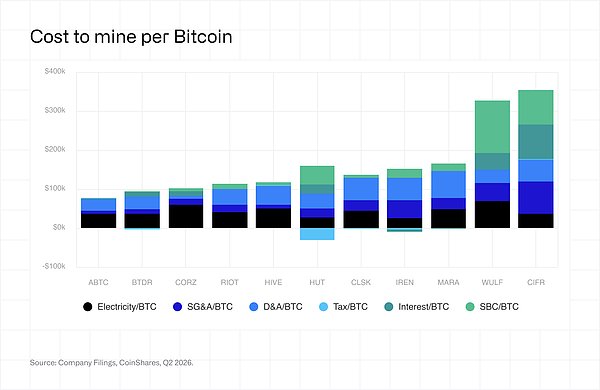
主要观察:
• 现金盈利能力差异很大。ABTC、BTDR、HIVE和IREN的开采价格低于实现价格,而CLSK和RIOT接近盈亏平衡。MARA记录了每比特币约15,800美元的现金亏损,而退出者的较高成本主要反映了产量的下降。
• 自营挖矿分配越来越影响全成本。在IREN,挖矿占收入的48.6%,在CORZ占13.1%,意味着大部分企业成本被分配到其他地方。电力通常提供最清洁的运营比较,但在WULF除外,披露的线路实际上混合了挖矿和HPC成本。
• 税收严重扭曲了HUT的数据。2,810万美元的递延税益使含税现金成本降至每比特币43,103美元,而不含税为73,197美元。不含税数字提供了更好的挖矿盈亏平衡衡量标准。
• SBC仍然是一个主要的差异化因素。范围从ABTC的每比特币871美元到WULF的134,446美元,超过了HUT、CIFR和WULF的电力成本。WULF的数字反映了8,390万美元奖金的28.7%分配,仅分布在179比特币上(反映了公司远离比特币挖矿时收缩的生产基础)。
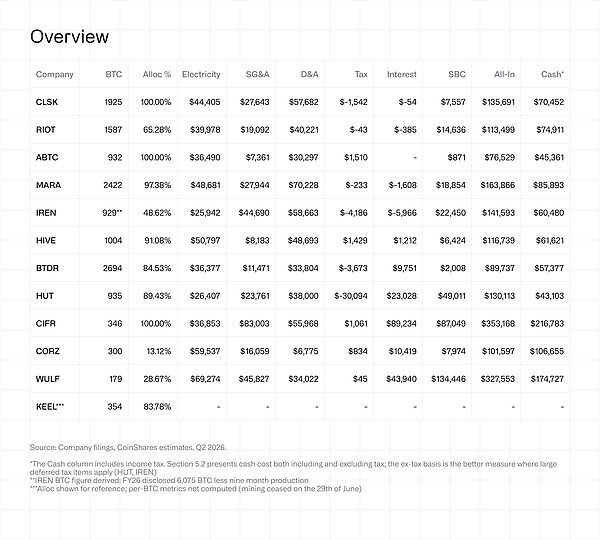
5.2 逐公司拆解
CLSK CleanSpark Inc
开采比特币:1,925
全成本:135,691美元/比特币
现金成本:70,452美元/比特币
现金成本(不含税):71,995美元/比特币
*CleanSpark的6月季度是2026财年第三季度,因为它有9月的财年结束。
该公司产出了1,925比特币,分配比例为100.00%:其1.38亿美元的挖矿收入是其唯一收入,没有记录托管或HPC收入。这使得CLSK成为报告中最纯粹的纯挖矿股。
电力成本为44,405美元/比特币,而71,995美元/比特币的现金成本几乎完全匹配了71,691美元/比特币的实现收入。折旧与摊销仍然是最大的成本项,为57,682美元/比特币,其次是销售及管理费用27,643美元/比特币。
SBC仍然相对可控,为7,557美元/比特币,尽管根据公司披露,基础季度费用同比增长三倍至1,450万美元。CleanSpark还在本季度签署了首个HPC租约,这是在Sandersville的一份20年协议,基础期限价值66亿美元。HPC在2026财年第三季度贡献了0.0美元收入,但该协议意味着CleanSpark将不再是一个纯挖矿公司。
RIOT Riot Platforms Inc
开采比特币:1,587
全成本:113,499美元/比特币
现金成本:74,911美元/比特币
现金成本(不含税):74,955美元/比特币
Riot的39,978美元/比特币的电力成本(净ERCOT需求响应信贷)使113,499美元/比特币的全成本数据具有竞争力。
74,955美元/比特币的现金成本略高于71,667美元/比特币的实现收入,使公司略高于完全现金盈亏平衡。其自身的直接挖矿成本49,912美元/比特币与我们计算的电力加非电力直接成本非常接近;额外的差距来自其他业务运营。挖矿提供了1.742亿美元总收入的65.28%,因此大约三分之一的数字不适用于生产的1,587比特币。
Rockdale从挖矿重新配置为数据中心的2,800万美元减值已从成本分析中排除。Riot的转型现在包括一个191MW、20年的前沿AI租约,价值约91亿美元,以及21亿至23亿美元的定向部署资本开支。
ABTC American Bitcoin Corp
开采比特币:932
全成本:76,529美元/比特币
现金成本:45,361美元/比特币
现金成本(不含税):43,851美元/比特币
ABTC是表中成本最低的生产商,全成本76,529美元/比特币,现金成本43,851美元/比特币,对比实现收入71,905美元/比特币。电力成本为36,490美元/比特币,这是其与80%母公司Hut 8的固定安排下支付的3,400万美元托管费,而非实际运行矿机群的基础成本。
Hut 8的合并报表显示,同一矿机群直接成本不超过2,470万美元,包括基于其披露的66% ASIC计算毛利率的约2,280万美元ASIC专用成本。差额约为每季度1,100万美元,或每比特币12,000美元,通过关联方托管价格由母公司提取。ABTC少数股东完全承担该转移价格,而在Hut 8的合并报表中则被消除。销售及管理费用7,361美元/比特币和股权激励871美元/比特币是表中最低的,而报告的所得税费用使全成本增加了1,510美元/比特币。
MARA MARA Holdings Inc
开采比特币:2,422
全成本:163,866美元/比特币
现金成本:85,893美元/比特币
现金成本(不含税):86,126美元/比特币
MARA开采了2,422比特币,但86,126美元/比特币的现金成本超过了其70,315美元/比特币的实现收入,约高出15,800美元/比特币。因此,该公司在大规模挖矿中处于完全现金亏损状态。电力成本为48,681美元/比特币,其中1.179亿美元电力账单中的6,920万美元支付给第三方托管提供商。收入总成本另外包含了2,690万美元,或约11,000美元/比特币的非电力直接成本计入现金计算。
70,228美元/比特币的折旧与摊销是最大的全成本贡献,包括2,810万美元的加速折旧。销售及管理费用增加了27,944美元/比特币,股权激励另外增加了18,854美元/比特币。这些成本使全成本达到163,866美元/比特币。
本季度也解决了MARA的税收扭曲问题。5.872亿美元的估值备抵移除了比特币持有公允价值会计产生的递延税益,使成本计算中只剩下233美元/比特币的税收优惠。MARA的政策允许销售其全部53,822比特币储备,而64%的Exaion收购成本1.745亿美元,其Starwood风险投资旨在年底前获得两个数据中心租约。两者在本季度均未产生显著收入。
IREN Iren Ltd
开采比特币:929
全成本:141,593美元/比特币
现金成本:60,480美元/比特币
现金成本(不含税):64,667美元/比特币
*IREN的6月季度是2026财年第四季度,因为它有6月的财年结束
该公司的25,942美元/比特币电力成本是上市矿工中最低的,64,667美元/比特币的现金成本仍低于71,798美元/比特币的实现收入。主要成本压力来自在比特币产量缩减的同时构建的AI平台。
AI云收入达到7,050万美元,首次超过6,670万美元的挖矿收入,占总收入的51.4%。根据公司披露,2026财年销售及管理费用同比增长三倍至1.283亿美元,员工人数大致增加三倍,任命了五位C级高管,Mirantis和Nostrum收购完成。即使在分配后,销售及管理费用贡献了44,690美元/比特币,股权激励增加了22,450美元/比特币,折旧与摊销58,663美元/比特币。净利息收入减少了5,966美元/比特币成本,得益于76亿美元现金余额赚取的3,590万美元利息收入,抵消了2,450万美元的融资费用。
10-K文件称,从比特币挖矿的转型将在2026年12月31日前基本完成,这使得这很可能是IREN作为比特币矿工的最后一个完整季度。4.504亿美元的挖矿硬件减值、1.021亿美元待售矿机减记、2,510万美元处置损失和960万美元其他运营费用已从成本分析中排除。
HIVE HIVE Digital Technologies Ltd
开采比特币:1,004
全成本:116,739美元/比特币
现金成本:61,621美元/比特币
现金成本(不含税):60,192美元/比特币
*HIVE的6月季度是2027财年第一季度,因为它有3月的财年结束。
根据公司披露,产量同比增长147%至1,004比特币,其巴拉圭站点规模扩大,平均算力达到24.0 EH/s。60,192美元/比特币的现金成本仍低于71,773美元/比特币的实现收入,尽管电力成本为50,797美元/比特币,仍保持了不错的现金利润率。
折旧与摊销是最大的成本贡献,为48,693美元/比特币,反映了公司加速的ASIC折旧时间表。销售及管理费用保持在低水平,为8,183美元/比特币,利息为1,212美元/比特币。Hive销售了所开采1,004比特币中的918个,并将另外46个比特币转移到比特-main设备存款,以11万美元的回购价格行权,同时季度结束时持有190比特币。它还在本季度筹集了约2.76亿美元,现金从2,310万美元增加到2.08亿美元。
8,465万美元瑞典增值税准备金(因上诉法院不利判决)已从成本分析中排除。另外1,090万美元Boden贷款取决于有利裁决,相关的180万美元应收款已减值。这些法律和折旧效应是大的会计项目,但60,192美元/比特币的不含税现金数字表明,与季度实现收入相比,扩张的挖矿运营仍然相当盈利。
BTDR Bitdeer Technologies Group
开采比特币:2,694
全成本:89,737美元/比特币
现金成本:57,377美元/比特币
现金成本(不含税):61,051美元/比特币
Bitdeer是表中最大的生产商,产量2,694比特币,环比增长61%,记录了第二低的全成本89,737美元/比特币。电力成本在自营挖矿和合资挖矿中为36,377美元/比特币,得益于高效的15.8 J/TH矿机群和44美元/兆瓦时的平均电力成本。61,051美元/比特币的现金成本仍显著低于71,789美元/比特币的实现收入。
本季度结果支持为其垂直整合的SEALMINER模型支出的高额成本,但有两个会计注意事项需要注意。公司于2026年1月1日从IFRS转向美国GAAP,前期报表重述。它还支出了3,610万美元研发费用,主要是芯片开发,根据我们典型的报告方法已从成本分析中排除。分配该支出将增加约11,300美元/比特币。
9,751美元/比特币的利息是表中主要矿工中最高的,反映了18亿美元用于Tydal建设的借款。Bitdeer还通过其ATM在第二季度筹集了4.638亿美元。
HUT Hut 8 Corp
开采比特币:935
全成本:130,113美元/比特币
现金成本:43,103美元/比特币
现金成本(不含税):73,197美元/比特币
*Hut 8提供ABTC矿机群的合并视图。
ABTC向Hut 8支付3,400万美元托管其矿机群。在Hut 8自己的账户中,该费用现已消失,剩下的是运行机器的实际成本:根据其披露,这不超过2,470万美元。大约1,100万美元的差异是Hut 8从其子公司赚取的利润。ABTC的少数股东支付这笔费用;Hut 8的股东从合并中技术上收回这笔费用。
在成本方面,不含税数字是应该用于比较的。43,103美元/比特币的标题现金成本被2,810万美元递延税益(价值30,094美元/比特币)所缓和,这不是收到的现金。一旦该数字被移除,现金成本为73,197美元/比特币,略高于每比特币71,674美元的实现收入。
23,028美元/比特币的利息来自75亿美元用于建设AI校园的项目票据,49,011美元/比特币的股权激励来自5,120万美元季度奖金费用,这是全成本中相当大的部分。
CIFR Cipher Digital Inc
开采比特币:346
全成本:353,168美元/比特币
现金成本:216,783美元/比特币
现金成本(不含税):215,723美元/比特币
Cipher的353,168美元/比特币全成本具有误导性,因为它主要反映了公司向AI的转型。尽管挖矿在该季度提供了100.00%的报告收入,但5.3GW基础设施组合的企业成本仅分配给346比特币。销售及管理费用贡献了83,003美元/比特币,利息89,234美元/比特币,股权激励87,049美元/比特币。Odessa的固定电力协议约为2.8美分/千瓦时,加上230万美元的限电和电力销售信贷,使电力成本保持在36,853美元/比特币,并提供了维持该站点运营的唯一理由。
上半年损益利息费用1.259亿美元与13亿美元0% 2031年可转换票据的债务折价摊销完全匹配,而2,320万美元的建设利息被资本化,上半年现金利息支付为6,390万美元。总体而言,应该清楚的是,每比特币数字反映了更广泛平台的运营负担,而非Odessa的生产边际成本。
CORZ Core Scientific Inc
开采比特币:300
全成本:101,597美元/比特币
现金成本:106,655美元/比特币
现金成本(不含税):105,821美元/比特币
Core Scientific是唯一一家现金成本(105,821美元/比特币)高于全成本的公司。现金成本包括其运行挖矿业务所花费的一切:电力,加上约19,800美元/比特币的员工和站点成本。全成本从电力开始,然后加上折旧与摊销和股权激励,但挖矿现在仅占总收入的13.12%,因此几乎没有这些成本被分配给比特币挖矿。
Core Scientific自己的分部披露显示3,370万美元的自营挖矿收入成本,其中2,380万美元为现金(其余为折旧)。分布在开采的300比特币上,这约为79,300美元的直接现金成本,平均实现收入为每比特币71,783美元,与披露的-56%毛利率一致。根据公司披露,在线矿工数量比第一季度末减少了约30%,剩余的矿机群纯粹是为了在转换期间吸收合同电力义务而运行。
WULF TeraWulf Inc
开采比特币:179
全成本:327,553美元/比特币
现金成本:174,727美元/比特币
现金成本(不含税):174,683美元/比特币
TeraWulf仅在10-Q中披露了其179比特币产量。HPC租约收入为3,190万美元,占4,480万美元总收入的71%,留下28.67%的比特币挖矿分配。327,553美元/比特币的全成本和174,683美元/比特币的现金成本意味着TeraWulf无法在单位经济上进行比较:它正在关闭挖矿,而AI业务超越了成本基础。
69,274美元/比特币的电力成本也被高估,因为基础收入成本线(净280万美元需求响应信贷)混合了挖矿电力和HPC租户按成本转嫁的电力。134,446美元/比特币的股权激励异常大:它将8,390万美元集团奖金的28.67%挖矿份额分配给非常小的硬币产量,因此不能准确反映其挖矿成本。利息增加了43,940美元/比特币。
KEEL Keel Infrastructure Corp
开采比特币:354
全成本:不适用
现金成本:不适用
现金成本(不含税):不适用
挖矿已于2026年6月29日停止
Keel的行在我们的表中缺失,因为没有第二季度每比特币成本数字值得包含。将其添加到分析中纯粹是因为该公司生产了354比特币,谨慎地标记其挖矿运营的停止(根据公司披露为6月29日)。挖矿确实代表了其季度收入的84%,但在第三季度将为0%。Keel根据该词的所有定义,正式不再是一家比特币挖矿公司。
六、矿股表现与估值
Q2出现了强劲的重新评级。覆盖的12家公司中有10家涨幅在70%至195%之间,Keel以194.4%的涨幅领先,尽管该公司在季度期间关闭了其挖矿业务。IREN上涨33.4%,而ABTC是唯一下跌的公司,跌幅为26.3%。除ABTC外,每家公司都跑赢了比特币年初至今的表现,BTC下跌10.1%。ABTC仍以-67.2%的年初至今表现异常,其2025年底上市所附带的溢价持续下降。
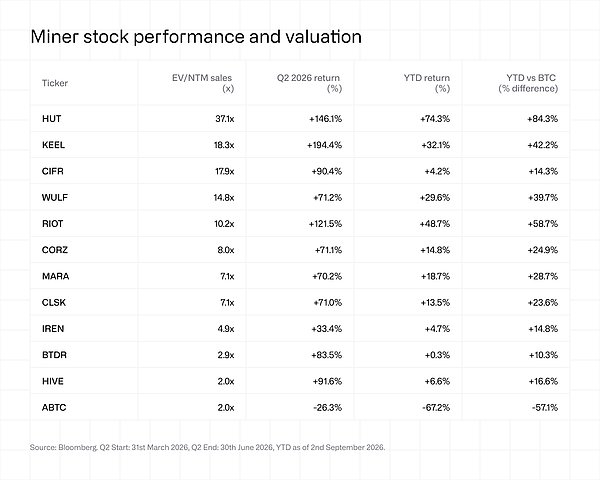
矿企导向型与AI导向型公司之间的估值差距进一步扩大。HUT、CIFR、WULF和CORZ现在的平均EV/NTM收入倍数为19.4倍,而MARA、CLSK、RIOT和HIVE为6.6倍。签订了AI或HPC合同的公司的平均倍数为12.9倍。在没有合同的持续挖矿公司中,MARA、HIVE和ABTC的平均倍数为3.7倍。Keel是明显的例外,尽管没有签约租户,但仍以18.3倍交易。
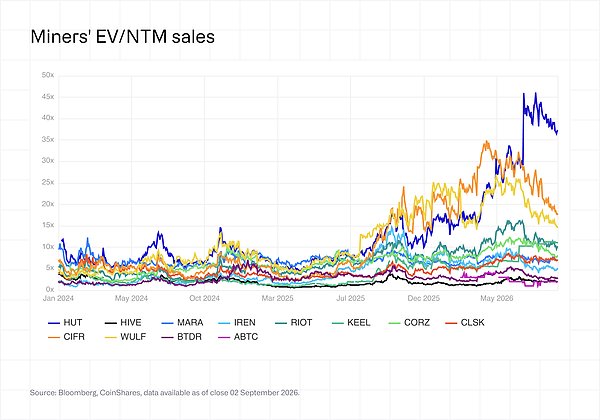
合同组内的估值也存在显著差异,从BTDR的2.9倍到HUT的37.1倍不等。CORZ拥有该行业最大的合同储备之一,但以8.0倍交易,低于RIOT的10.2倍,尽管Riot的合同储备要小得多。
估值的极端边界确实需要一些背景说明。HUT的37.1倍倍数(从7月底近46倍下降)部分反映了Q2筹集的75亿美元项目债务被包含在企业价值中,而相关的实际收入尚未开始。IREN仅以4.9倍交易,因为共识估计已经包含了其40亿美元ARR目标的一部分。CIFR提供了这种效应最清晰的例子:尽管其股票在Q2上涨90.4%,但其倍数从4月中旬的约35倍降至17.9倍,因为黑珍珠收入已纳入预测。随着签约项目进入收入预测,即使股价上涨,倍数也可能下降。
现在覆盖的公司的IT容量已签约超过4GW,但只有约550MW在计费。超过1000亿美元的已披露合同储备对应着不足8亿美元的年度托管收入。
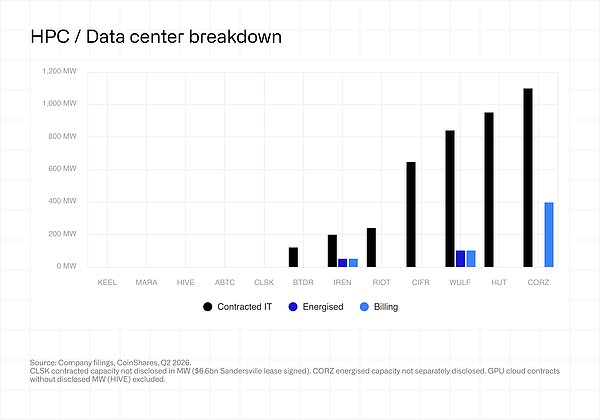
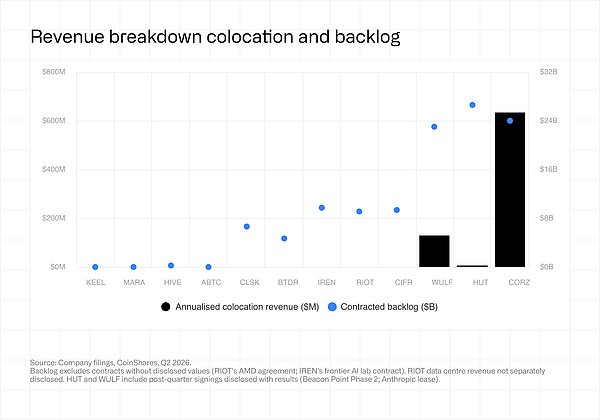
能够按计划把产能上线落地的企业,营收将追上估值水平;如果项目延期,当前高估值溢价会越来越难以自圆其说。
七、2026 年 Q3 及以后展望
至少 35EH/s 算力将从上市矿企阵营退出:Keel 已经完成清零;IREN 计划 2026‑12‑31 完成退出,现有装机 23.2EH/s;Cipher 大概率 2027 年底退出,Odessa 场地 11.6EH/s。TeraWulf 也在缩减剩余 145MW 挖矿产能;对全网算力影响,取决于矿机是直接报废还是转卖流向市场。
比特币价格反弹,也很难逆转向 AI 转型的大趋势:Core Scientific 掏出 4190 万美元,只为取消 15EH/s 新一代矿机订单;多家企业已经把场地签 15 年期算力租赁合约。未来新增挖矿资本开支,更可能来自 RIOT、MARA、HIVE、Bitdeer,这几家还保留业务弹性。
哈希价格能否持续修复,仍然取决于比特币币价。Q2 季度末币价 58400 美元时,样本中只有 ABTC、BTDR、HIVE、IREN 现金成本低于实际产出收入。比特币反弹至约 77000 美元,哈希价格回升至 38 美元 / PH/s/ 天。Q3 关键观察点:比特币能否全季度站稳 70000 美元上方,从而普遍改善全行业挖矿盈利。
矿机硬件价格大概率下行。Bitmain、Bitdeer 小于 10J/TH 新一代硬件,2026 下半年将大规模量产;另外被取消的 15EH/s Proto 订单硬件,有可能回流市场。对于还在坚持挖矿的企业,设备升级的经济条件会得到改善。
2026 下半年 AI/HPC 营收将加速兑现。超 1000 亿美元签约订单,当前对应年化实际营收仅约 11 亿美元。Core Scientific 已有 437MW 进入计费;Cipher 的 Black Pearl 租金 8 月开始计费;IREN 目标 12 月达成 40 亿美元年化运营收入。我们预计下一份报告发布前,行业整体年化营收将实现翻倍以上。
融资条件,会成为企业越来越关键的分化因素。Hut 8 Q2 拿到 75 亿美元无追索项目债务;Cipher、IREN 拿到 6% 利率水平融资。项目层面融资成本,相比 GAAP 会计准则下账面利润会更有参考意义。尤其本季度三家企业合计出现 19.5 亿美元认股权重估损失。
附录:方法论
分母:季度内自挖生产的比特币。
分配:自挖收入/总收入。应用于销售、一般及行政费用、折旧与摊销、股票薪酬、利息和税。
比特币总成本 = 电力(减去限电)+ 销售、一般及行政费用(不含股票薪酬)+ 折旧与摊销 + 净利息 + 所得税 + 股票薪酬 — 在适用情况下均按挖矿收入份额分配。
比特币现金成本 = 营业成本(不含折旧与摊销)+ 销售、一般及行政费用(不含股票薪酬)+ 净利息 + 所得税 — 均按挖矿收入份额分配。
电力为减去限电/需求响应信用后的净额。不包括减值、公允价值重估和非运营项目(例如,比特币重估收益/损失、衍生工具公允价值变动、债务转换激励费用)。
除另有说明外,数值单位为千美元。
 2

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 美国SEC主席关于创新豁免的声明
金色财经
 加息后第二日 股债齐升 黄金反弹 发生了什么?
华尔街见闻
 SEC正式允许股票代币化交易 有何意义?
区块链骑士
 BTC接下来将走向何方?
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部