 Android & iPhone
加密市场的下一个大趋势
金色精选
刚刚
作者:Beiu 来源:X,@0xbeiu 翻译:善欧巴,金色财经
我仍然记得 Hyperliquid 刚出现时的情景。
那是一个雄心勃勃的构想,只是一开始相信它的人并不多。再看看现在,我们都成了永续合约 DEX 的交易者、用户或撸毛者。
但如果我告诉你,有一个与永续合约 DEX 相似的细分领域,势必会分走后者的市场份额,而且现在同样没有多少人关注呢?
想象一下,在 Hyperliquid、Lighter,甚至 dydx 这类带来代际机会的 TGE 和空投到来之前,你就已经是经验丰富的永续合约 DEX 用户……
现在,你完全可以在期权领域成为这样的人。
我认为,未来几年 DeFi 期权交易将获得越来越大的市场份额。
本文将解释我为何有此判断,以及我们可以如何提前布局。
什么是期权,以及它为何重要
如果你已经是经验丰富的期权交易者,可以跳过这一部分,我就不多啰嗦了。
但如果你刚接触期权,这里可能是最合适的起点。
期权也是一种合约,与永续期货类似,允许你在确定的时间范围内押注某项资产的价格。
期权与永续合约仓位不同,它有到期日。到了那一天,你持有的期权是否具有价值便会见分晓。
期权可以押注两个方向。
看涨期权:资产上涨时获益
看跌期权:资产下跌时获益
一份期权是什么样的?
截至本文写作时,HYPE 的价格是 94 美元。我今天买入了一份 10 月 2 日到期、行权价为 97.50 美元的看涨期权。
这代表什么?
这意味着,如果 $HYPE 在 10 月 2 日前涨到 97.50 美元,我就有权以 97.50 美元买入 $HYPE。
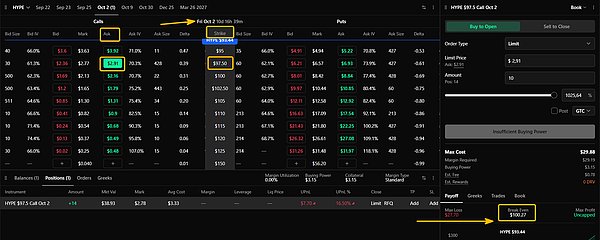
既然 HYPE 现在只要 94 美元,我可以直接在现货市场买入,为什么还要花一笔权利金,购买以 97.50 美元买入 HYPE 的权利?
因为我付钱买的并不是今天以更低价格获得 HYPE 的机会,而是在无须拿出持有等量 HYPE 所需资金的情况下,以非对称方式获取 HYPE 未来价格波动的敞口。
简而言之,期权与永续合约一样,都是杠杆工具。尽管两者遵循不同的规则,但用途相同,都是为了放大敞口。
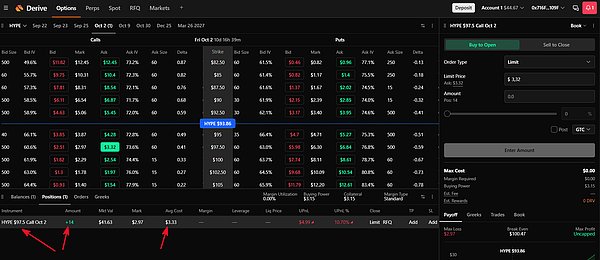
期权、永续合约与现货
这三种工具各有适用场景。除非你经验非常丰富,否则不应在高波动时期持有期权和永续合约仓位。
同理,当市场行情良好,而且你对接下来的走势有所判断时,你会希望获得比普通现货更大的敞口。
因此,这三个市场都可以参与。
它们的主要区别如下。
期权不会被强平,不会像永续合约仓位那样因为一根难看的插针而爆仓。
但另一方面,你可能损失买入期权时支付的全部权利金,最后一分钱也拿不回来。
我们回到前面的 HYPE 看涨期权,用数字算一算。
HYPE 今天的价格是 94 美元。我的看涨期权行权价为 97.50 美元,10 月 2 日到期,也就是 10 天后。
如果我以 94 美元买入现货,而 HYPE 只涨到 97 美元,那么我的收益率为 2%。
在同样的情境下,如果买的是期权,那么即便我判断对了方向,只要 HYPE 在到期日前没有触及 97.50 美元,我投入期权的资金仍会全部损失。
我的仓位是 14 份 HYPE 合约。
买入 14 枚 HYPE 现货:14 × 94 美元 = 1316 美元,我需要投入 1316 美元本金。
买入相当于 14 枚 HYPE 敞口的看涨期权:14 × 3.42 美元 ≈ 47.88 美元。
假设 HYPE 到期时涨到 120 美元。
我的 14 枚 HYPE 现货收益为:14 ×(120 美元 − 94 美元)= 364 美元。
投入 1316 美元赚取 364 美元,收益率为 27.7%。
对于行权价为 97.50 美元的看涨期权:120 美元 − 97.50 美元 = 每枚 HYPE 价值 22.50 美元。
14 枚 HYPE 对应的价值为:22.50 美元 × 14 = 315 美元。
我支付了约 47.88 美元。因此,315 美元 − 47.88 美元 = 约 267 美元利润。
相对于约 48 美元的投入,收益率大约是 558%。
所以正如前文所说,期权是一种带有到期日的杠杆工具,而且不会因价格波动而遭到强平。
永续合约在其他情况下也很有用,例如你对方向非常确信,却不太确定行情启动的具体时间和持续周期。
机会与陷阱
期权刚上手时可能很棘手。即便方向判断正确,你仍然可能亏钱。
甚至在标的价格触及看涨或看跌期权行权价的情况下,你最终的损益仍可能为负。
那么,究竟该如何识别好机会并避开陷阱?
为此,我们需要进一步理解期权,并掌握以下概念:
权利金:买入期权需要支付的价格,再乘以股票或合约的数量
行权价:期权合约所依据的价格水平。到期时,只有标的资产价格高于行权价,看涨期权才具有内在价值
盈亏平衡价:大致等于行权价加权利金,即你的损益为零时标的资产的价格
买价、卖价与标记价格:与传统永续合约订单簿类似
买价是当前有人愿意向你买入期权的最高价格。
卖价是当前有人愿意向你卖出期权的最低价格。
标记价格是平台对期权当前公允价值的估算或参考值。
期权平台会展示这些数值,所以暂时无须过度担心。但在进行第一笔交易前,必须理解这些核心概念。
期权还有更复杂的概念,不过本文会尽量保持简单。
仔细观察就会发现,行权价越接近标的资产现价,期权就越贵。由于这类期权更有可能触及行权价,其卖价也更高,而卖价正是你买入每份合约需要支付的价格。
行权价离现价越远,买入成本就越低,但也越难触及。
此外还要考虑时间因素。
期权会受到时间价值衰减的影响。即使方向判断正确,如果标的资产迟迟没有朝你预期的方向移动,期权仍可能不断贬值。
一般来说:
快速上涨:对看涨期权买方有利得多。
同样幅度的上涨发生得很晚:仍有可能盈利,但期权价值会更低。
到期后才上涨:完全没有意义。
要真正掌握期权并了解其中各个门道,需要多加练习并投入真金白银。因此,我强烈建议先用小仓位尝试,逐步摸清技巧。
我远非专家,最近才开始更深入地研究期权。但我认为,这个领域值得花时间学习。
投资逻辑与平台
我还记得几年前看过 @AltcoinPsycho 在 YouTube 上讲期权的视频,当时他对这个领域极为看好。
期权的发展所用时间似乎比预期更长,但最近我们已经看到 DeFi 期权开始升温。
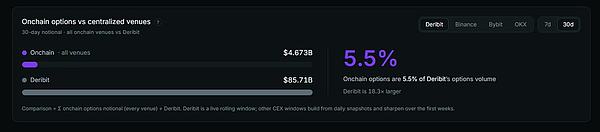
即便如此,链上期权的交易量也仅相当于 Deribit 的 5.5%。Deribit 是这一领域毋庸置疑的龙头,但它是一个中心化平台。
@deriveXYZ 是链上期权领域的领导者,而且刚刚创下了单周交易量流入的新高。
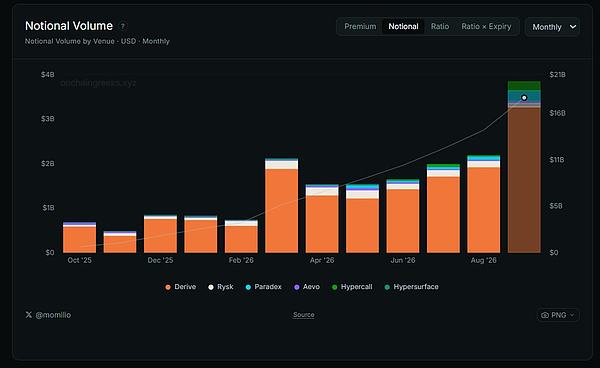
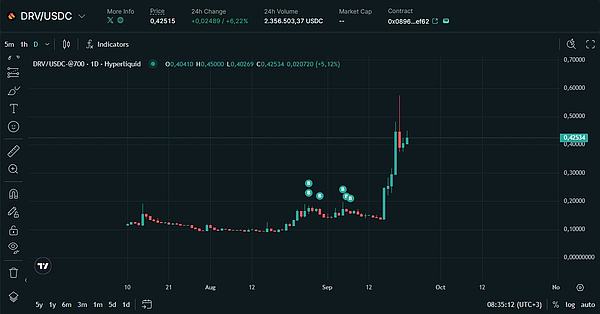
非常有意思的是,代币价格走势与协议收入在涨幅上高度一致,两者都增长了 95% 以上。
这也推动 $DRV 代币近期表现亮眼。
其价格从 0.10 美元附近的低点一路上冲,最高插针至 0.57 美元。
我过去谈过自己对 Derive 的投资逻辑,也在个人主页公开分享过买入操作,但对其平台本身介绍得还不够。
本文所有截图和示例都来自 Derive 的用户界面。
坦率地说,这个界面对新手可能显得过于复杂。看来其他人也有同感。
@JoestarCrypto 分享的这张截图乍看之下就会让人望而却步。要让新用户首先对期权产生兴趣,这套界面还需要大幅简化。
因此,它显然还有不小的改进空间。
Derive 团队尝试推出“策略构建器”来简化操作,将许多复杂环节隐藏起来。
下面是 @derivativemonky 制作的一段简短视频,展示了它的使用方式:
与所有细分领域一样,竞争通常有助于催生更好的产品。我认为,Derive 即将迎来更多竞争。
@dreaming 的移动应用已经上线,@SkewTrade 等其他平台仍处于内测阶段,甚至还有人猜测 Hyperliquid 也在开发期权产品。
@dreaming 隐去了许多复杂环节,并为移动应用设计了不错的界面。不过,它上一次发帖已经是几个月前,因此这个项目仍需继续跟进。
但 @dreaming 已经上线积分系统,用户使用加密资产和期权产品即可获得积分,而知道这件事的人并不多。
可以在这里下载并试用应用:dos.app/r/beiu
不过,这场竞争存在一个问题。
搭建期权交易平台与搭建永续合约 DEX 很不一样,难度也更高,因为前者需要极其庞大的流动性。
@muir_eth 的这条回复很好地解释了期权为何不同、为何更难做,也说明了流动性为何是期权平台的终极护城河,以及为什么不是任何人都能做成。
我相信市场上会涌现大量期权应用,但真正能长期留在牌桌上的寥寥无几。
不过,这个领域无疑还有增长空间。只要看看 Derive 的加密期权市场,就会发现可交易的市场并不多。
我猜,这与流动性护城河有关。
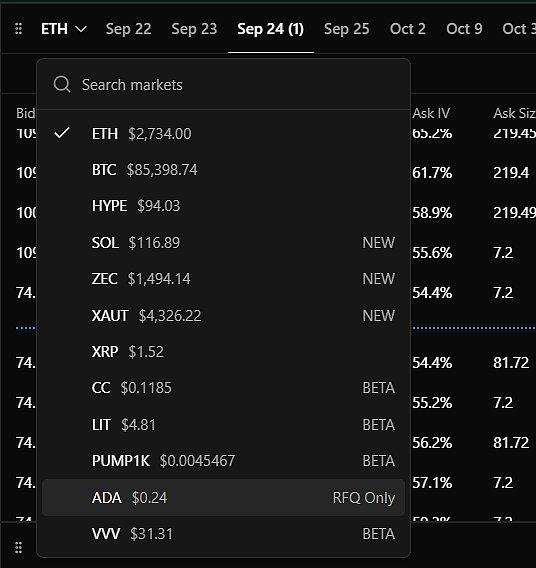
试想一下,如果未来能够增加更多市场,引入代币化股票、传统股票,以及人们可以凭借信息或能力优势获利的冷门市场,会是什么情景。
这应当能推动期权工具得到广泛采用。
总结与参考资料
期权市场将会增长,而且增幅会很大,速度也会超过以往。
期权的规模会超过永续合约吗?很难说。但它一定会发展到足以值得我们关注和学习的程度。
我也才刚刚起步。如果你对此感兴趣,可以继续关注,我会进一步研究这个领域。
有一些人对期权的叙事和投资逻辑有深入见解,我认为他们分享的内容会让每位读者有所收获:
@munchPRMR 经常分享出色的早期投资逻辑和交易判断。
@0xTindorr 对 Derive 与 Hyperliquid 之争提出过一些有意思的观点。
Derive 首席执行官 @nickforster 经常分享其应用上发生的大额交易。
@derivativemonky 创建了一个非常有意思的期权分析平台,更适合进阶用户。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 观点:万物皆将成为Token
金色财经
 暴涨32倍的ZEC 扯下了比特币最后的“遮羞布”?
考拉财经CoinKaola
 OpenAI和Anthropic开打"价格战" 同日推出"廉价模型"
华尔街见闻Max
 山寨牛来势汹汹 踏空了怎么办?
币市操盘手
 美联储利润机器失灵
周子衡
 AI垃圾大爆炸
格隆汇
 加密市场的下一个大趋势
金色精选
 孙正义借钱给OpenAI买时间
字母榜
 SEC为何应明确区块链应用的交易所规则
金色精选
 一年涨 32 倍 比特币的保险该值多少钱
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部