 Android & iPhone
中美AI共振:下半年企业级硬盘(eSSD)需求将激增
华尔街见闻
刚刚
作者:张雅琦,华尔街见闻
AI浪潮正在重塑全球存储市场格局,北美与中国两大引擎同步发力,企业级固态硬盘(eSSD)迎来结构性需求拐点。
据集邦科技(TrendForce)数据,过去两周内,美国主要云服务商(CSP)已相继上调eSSD采购预测,推动今年四季度eSSD订单总量有望超越三季度创下的历史纪录。
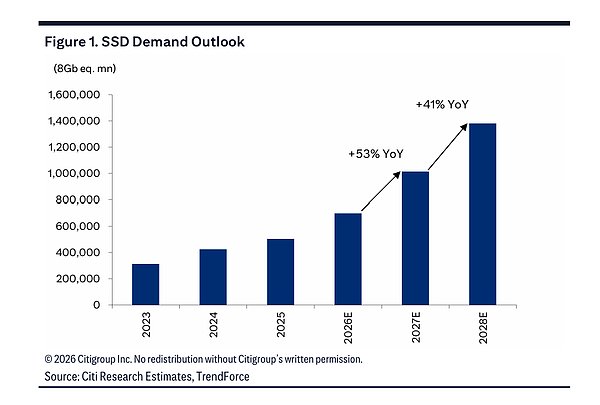
据追风交易台消息,花旗研究在9月21日发布的报告中预测,受持续学习(continual learning)技术普及驱动,2027年eSSD需求将同比增长52.9%,NAND供需缺口届时将扩大至-6.1%。
需求结构亦发生质变:高容量、低成本的QLC(四层单元)产品正加速崛起,与过去主导市场的高性能TLC产品并驾齐驱,标志着eSSD的应用场景已从AI模型训练与推理扩展至更广泛的AI应用层。行业内人士表示,受NAND厂商加强产能与定价管控影响,eSSD价格上行压力预计将延续至四季度。
两大需求引擎:北美Agent AI与中国KV缓存卸载
行业专家指出,下半年eSSD需求将由两条主线共同驱动——北美的Agent AI扩张以及中国的KV缓存卸载(KV cache offloading)技术应用。
在北美,随着Agent AI加速普及,大规模实时数据检索与缓存需求急剧攀升。TrendForce分析称,Agent AI在进行自主决策与行动时,需快速访问和存储大量上下文数据,这将显著提升对高性能eSSD的需求。花旗研究亦指出,持续学习技术要求AI系统在不断吸收新信息的同时保留历史数据,由此催生对大容量存储的持续性需求。
在中国,以DeepSeek为代表的AI企业正积极推广KV缓存卸载方案——该技术通过将推理过程中优先级较低的缓存数据从高性能内存(HBM、GDDR)迁移至高速大容量QLC固态硬盘,以降低对昂贵高性能内存的依赖,同时提升模型推理效率、压缩整体成本。
QLC重塑AI基础设施架构
此轮需求增长的核心特征,是QLC产品的全面崛起。云服务商正积极借助QLC兼顾高容量与成本效益,其应用场景涵盖向量数据库构建——这是AI搜索与推荐系统的核心组件。TrendForce认为,这一转变或将推动AI基础设施设计以QLC为中心进行重构,影响范围已超出少数超大规模云厂商的采购调整。
花旗研究进一步指出,基于QLC的近GPU存储方案(near-GPU storage)将逐步获得市场认可,以支持AI系统在加速器附近实现更高效的数据保留与检索。此外,XL Flash、HBF等高级存储解决方案以及CXL等存储互补技术的需求也将同步上升。
从更长周期来看,花旗预测2027至2028年高密度eSSD需求将分别同比增长53%和41%,HDD向SSD的替代需求亦将为高密度存储采用提供额外支撑。消费级NAND需求虽因PC及移动终端市场疲软而承压,但花旗认为,强劲的企业级AI需求足以抵消这一拖累。
供给端收紧,NAND厂商定价权增强
需求扩张正驱动NAND供需天平加速向卖方倾斜。花旗研究预测,2027至2028年NAND需求分别同比增长29%和33%,而供给增速仅为21%和25%——差距来源于存储厂商普遍将资本开支优先投向DRAM及HBM产能扩张,对NAND的新增投资相对克制,由此形成2027年-6.1%、2028年-5.5%的供需缺口(2026年预估仅为-0.8%)。
TrendForce亦指出,包括三星电子、SK Hynix、美光(Micron)、铠侠(Kioxia)及长江存储(YMTC)在内的主要NAND厂商,正在加强对企业市场产能分配与定价的管控,eSSD进一步涨价的可能性较高。
今年二季度,eSSD市场格局方面,三星电子以141.54亿美元营收居首,市场份额35.1%;SK Hynix与Solidigm合计实现86.31亿美元,占比21.1%;美光以69.83亿美元位列第三,份额17.1%。在中国市场,长江存储有望凭借KV缓存卸载需求的爆发获得份额提升机会。
花旗研究对三星电子和SK Hynix均维持"买入"评级,认为两者均有望受益于NAND基本面趋紧及AI驱动的结构性存储需求增长。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文


- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部