 Android & iPhone
当 Perp DEX 进入红海 链上期权正在成为下一个战场
白话区块链
刚刚
作者:0xbeiu;编译:白话区块链
我依然记得 Hyperliquid 刚起步的那些日子。
那曾是一个宏伟的构想,起初却没有足够多的人相信它。再看看现在的我们,大家要么是永续合约 DEX(Perp DEX)的交易员、普通用户,要么就是空投农夫。
但如果我告诉你,存在一个类似于 Perp DEX 的利基市场,注定会蚕食 Perp DEX 的市场份额,而且再次——几乎没有多少人在关注它。
想象一下,在 Hyperliquid、Lighter,甚至是让人联想到的 dYdX 这些带来代际财富的 TGE 与空投出现之前,你便已是资深的 Perp DEX 用户……
而这,正是你对期权(OPTIONS)所能占据的先机地位。 我坚信,DeFi 期权交易在未来几年将夺取越来越大的市场份额。 本文将深入阐明我持有这一观点的原因,以及我们该如何提前布局。
什么是期权?它为何至关重要
如果你已经是一名老练的期权交易员,可以直接跳过这部分,以免觉得乏味。
但如果你是个新手,这里或许是最好的入门起点。
期权是允许你在特定时间周期内,对某种资产价格进行下注的合约(类似于永续合约)。
与永续合约不同的是,期权具有到期日——届时将决定你的期权究竟具有实际价值还是变得一文不值。
通过期权,你可以进行两种方向的押注:
看涨期权(Call / 做多) → 受益于资产价格上涨
看跌期权(Put / 做空) → 受益于资产价格下跌
期权具体是什么样的?
在撰写本文时,$HYPE 的现价为 94 美元。我今天买入了一张 10 月 2 日到期、行权价为 97.50 美元的看涨期权。
这意味着什么?
意味着如果在 10 月 2 日之前,$HYPE 达到 97.50 美元,我将获得以 97.50 美元购买$HYPE 的权利。
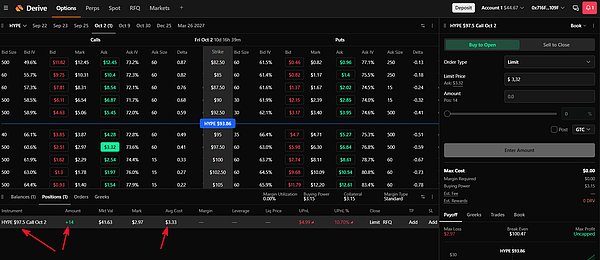
那么,既然现在市价是 94 美元我可以直接买现货,为什么还要花钱买权利在 97.50 美元买入(甚至还要额外支付权利金)?
因为我买的并不是今天获得更便宜 HYPE 的机会。我购买的是对 HYPE 未来走势的非对称敞口(Asymmetric Exposure),而无需全额垫付拥有 HYPE 所需的本金。
简而言之,期权就像永续合约一样,是一种杠杆工具。底层规则不同,但放大资金敞口的核心功能是一致的。
期权 vs 永续合约 vs 现货
这三者各自有适合的交易场景。除非你经验极其丰富,否则在高波动时期你不应盲目重仓期权和永续合约。
同样,在行情向好、你对未来走势胸有成竹时,你自然希望获得超越基础现货收益的更大敞口。
因此,你可以同时跨界参与这三个领域。
核心差异:
期权不会被爆仓,绝不会像永续合约那样因为一根恶意的插针归零。
但另一方面,你可能会损失全部用于购买期权的权利金,最终一无所获离开。
让我们回到 $HYPE 看涨期权的案例,进行一些具体的数据核算:
HYPE 现价为 94 美元。我的看涨期权行权价为 97.50 美元,到期日为 10 月 2 日(周期 10 天)。
如果我以 94 美元买入现货,随后 HYPE 仅涨至 97 美元,我盈利 2%。
在同样的行情下买期权:虽然我方向看对了,但由于未在到期前达到 97.50 美元,我投入该期权的全部本金将亏损殆尽。
假设我的持仓规模为 14 张 HYPE 合约:
买入 14 枚 HYPE 现货:14 × $94 = $1,316 —— 我需要 1,316 美元的本金。
买入 14 张 HYPE 看涨期权敞口:14 × $3.42 ≈ $47.88。
现在假设到期时 HYPE 达到了 120 美元:
我的 14 枚 HYPE 现货收益:14 × ($120 − $94) = +$364
用 $1,316 赚取了 $364 = +27.7%。
我的 97.50 美元看涨期权收益:$120 − $97.50 = 每枚 HYPE 收益 $22.50
14 张 HYPE:$22.50 × 14 = $315
我此前支付了约 $47.88。因此实际净利润为 $315 − $47.88 = 约 $267。
相对于约 48 美元的初始本金,回报率高达约 +558%。
如前所述,期权就是带有到期日、且不会被价格短时插针爆仓的杠杆。
而永续合约的优势则在于:当你对涨跌方向有极高把握,却无法精确确定时间与发酵周期时,它能发挥更大作用。
机遇 vs 陷阱
期权在初期可能会让人感到困惑。你可能方向完全看对,却依然亏钱。
你甚至可能踩中了看涨/看跌的行权价格,最终盈亏(PNL)依然为负。
那么究竟该如何捕捉良机、规避陷阱?
为此我们必须深入理解期权的核心概念与关键术语:
权利金(Premium): 你购买期权支付的单价(乘以所购份额/合约数量)
行权价(Strike): 期权锚定的价格水平。到期时,仅当资产价格高于行权价时,看涨期权才具有内在价值
损益平衡点(Breakeven): 大致等于行权价 + 权利金。只有资产达到该价格,你才算收回成本开始盈利
买价 / 卖价 / 标记价格(Bid/Ask/Mark): 类似于传统的永续合约订单簿
买价(Bid)= 当前市场上别人愿意向你收购该期权的最高价格
卖价(Ask)= 当前市场上别人愿意向你卖出该期权的最低价格
标记价格(Mark)= 平台当前测算的期权公允参考价值
期权平台会直接展示这些数值,目前无需过度焦虑,但这些是建立头寸前必须掌握的核心概念。
虽然还有更多复杂的进阶模型,但为了便于本文阅读,我们尽量从简剖析。
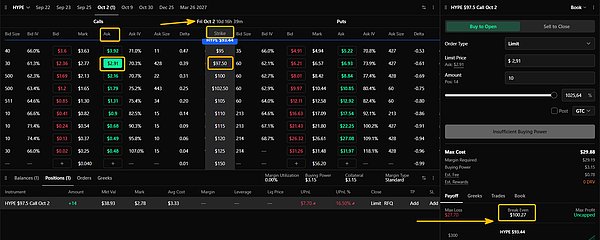
以看涨期权(多头)为例
仔细观察你会发现,越接近资产当前价格的期权越昂贵。卖价(ASK,即你买入每份所支付的价格)很高,因为它被触发履约的概率更高。
远离现价的虚值期权呢?购买成本虽低,但成功触达的概率极小。
此外还存在时间价值损耗(Time Decay)。
期权受制于时间衰减,即使方向判断正确,时间拖得太久,期权也会大幅贬值。
因此通常而言:
快速暴拉 = 对看涨期权买方极度有利。
同样幅度的上涨但发生得很晚 = 可能依然盈利,但利润被时间损耗大幅侵蚀。
到期之后才启动暴涨 = 毫无意义,直接归零。
这需要一定的实际操作和真金白银的投入才能摸透各种门道。因此我强烈建议初期使用极小资金试水来熟悉玩法技巧。
我远称不上专家,也是近期才深入钻研,但我坚信这一赛道极具深度探索的价值。
投资逻辑与主流协议
我依然清晰记得几年前看 @AltcoinPsycho 的 YouTube 视频,他当时对期权赛道极为看好。
这个赛道的爆发虽然比预期来得更晚,但我们已经见证了 DeFi 期权近期的强劲回暖。
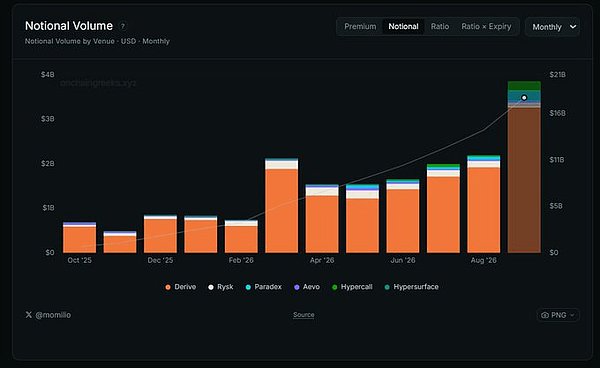
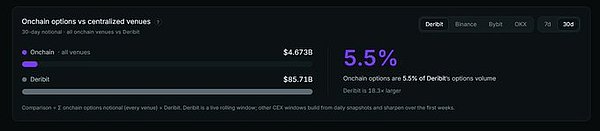
即便如此,链上期权的体量目前仅占绝对霸主 Deribit 交易量的 5.5% 左右,而 Deribit 是一家中心化交易平台。
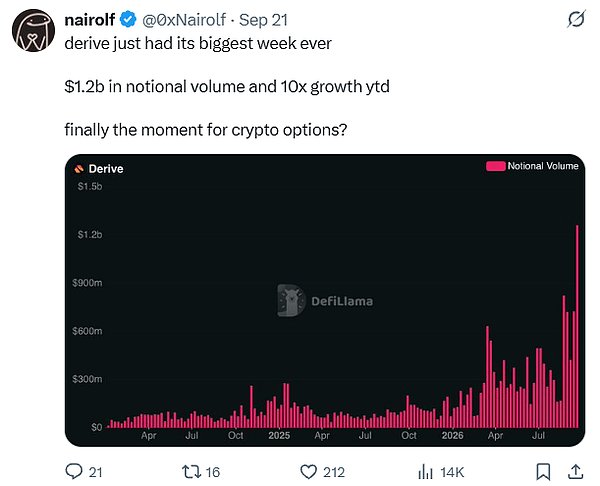
@deriveXYZ 是目前的链上赛道龙头——他们刚刚斩获了史上最高的单周交易量。
非常耐人寻味的是,Token价格走势与协议收入的百分比增长形成了完美共振——两项指标涨幅均超过 95%。
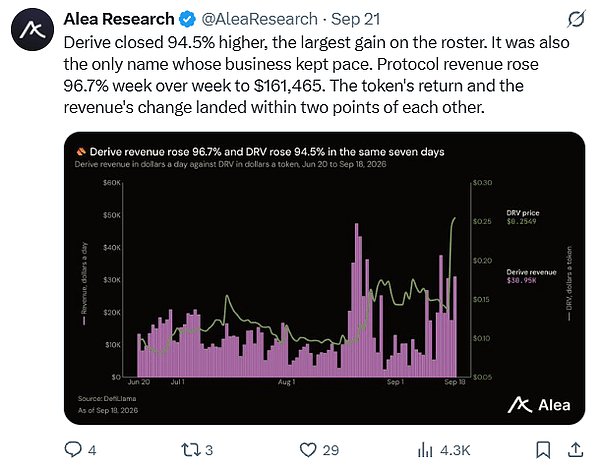
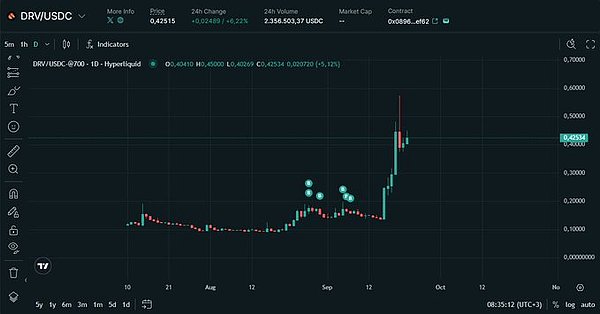
这推动了 $DRV Token近期极其强劲的走势,
其Token从 0.10 美元的低点一路上冲至 0.57 美元的高位插针。
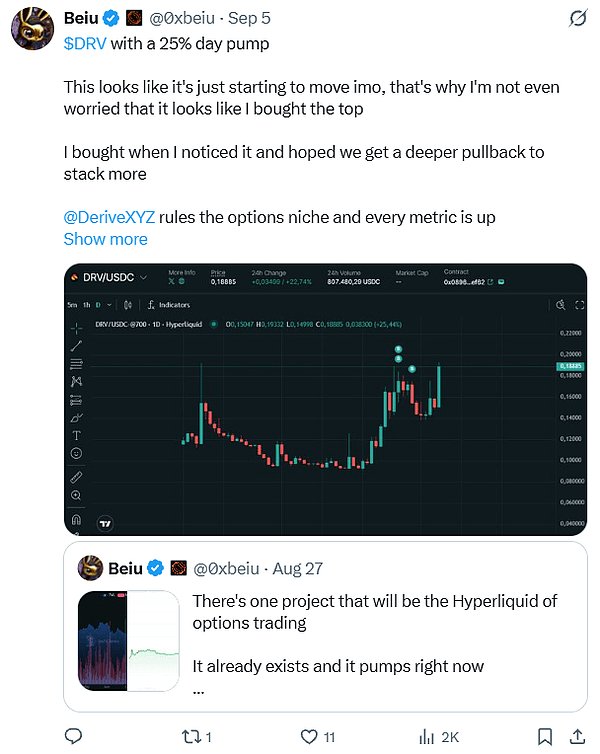
我此前就分享过我的 Derive 投资逻辑并公开了买入记录,但对该平台本身的探讨还不够深入。
本文所有的截图与案例均来自 Derive 的操作界面。
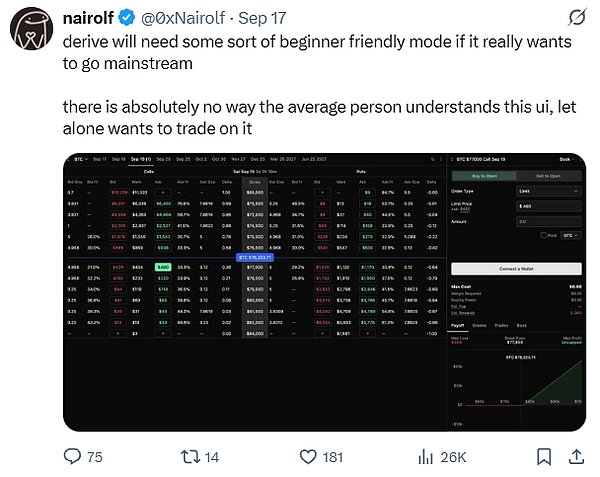
坦白讲,该界面对新手极不友好,不少人也持相同看法。
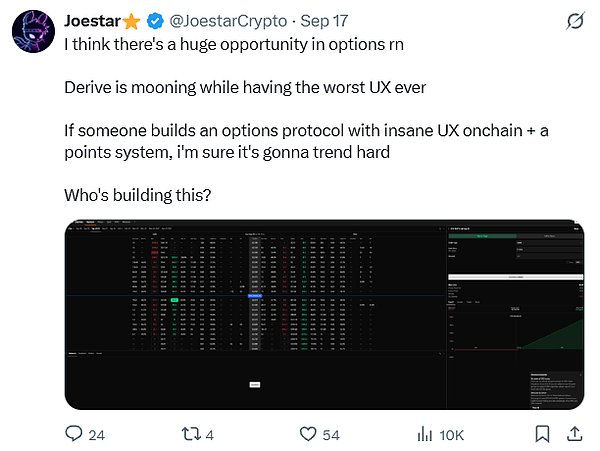
@JoestarCrypto 分享的截图确实第一眼会让人望而却步。UI 界面亟需大幅简化,才能降低门槛激发起新用户的探索欲。
因此这里存在着巨大的优化改良空间。
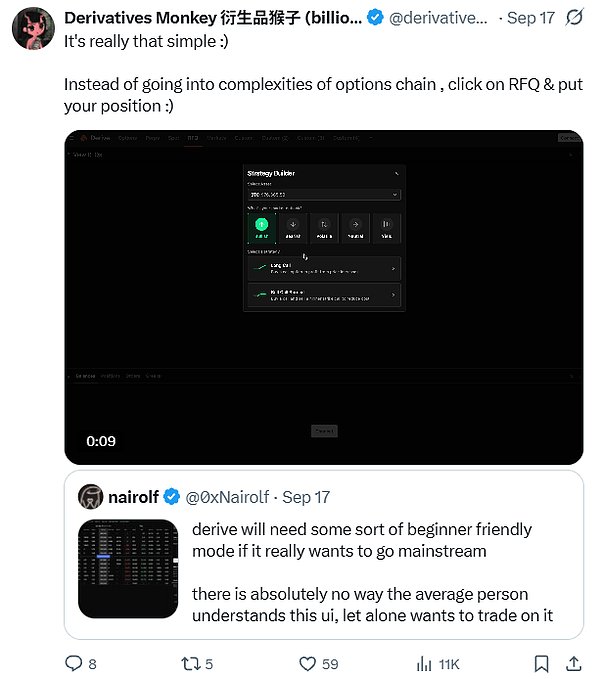
Derive 团队试图通过推出“策略构建器(Strategy Builder)”来降低门槛,将底层复杂性进行抽象。
以下是 @derivativemonky 演示其操作逻辑的简短视频:
正如所有赛道一样,良性竞争往往能催生更优秀的产品形态。我认为 Derive 的竞争者已蓄势待发。
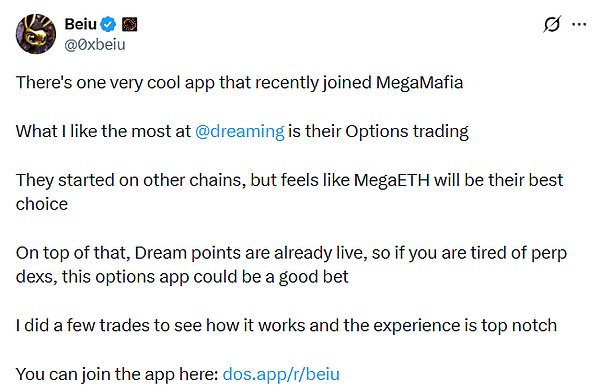
移动端应用 @dreaming 已经上线,其他如 @SkewTrade 正在内测,甚至有人在推测 Hyperliquid 也在内部研发期权板块。
@dreaming 进行了大量抽象封装,在移动端打造了非常清爽的 UI,但其官推停更多月,后续进展仍需持续观察。
不过,他们针对使用加密资产和期权交易推出了积分系统,目前鲜有人知。
获取 App 体验链接:dos.app/r/beiu
但在这场竞争格局中存在一个核心死结:
搭建期权交易协议与开发 Perp DEX 完全不可同日而语,其技术难度要高得多,且对流动性的深度要求极其苛刻。
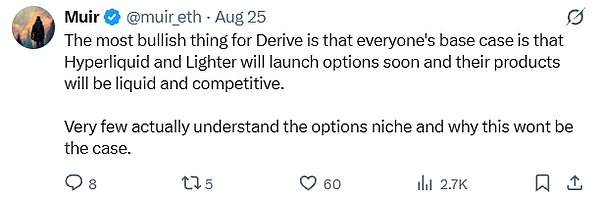
@muir_eth 的这条回复极其深刻地拆解了为何期权更具挑战性、为何流动性是终极护城河,以及为何并非人人都能涉足:
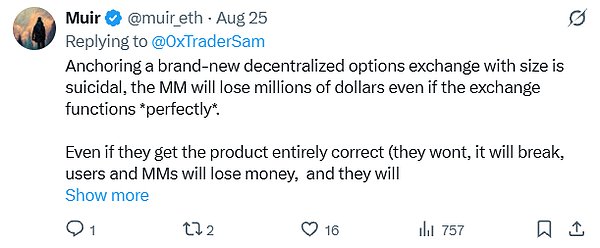
我相信未来会涌现出一大批期权类应用,但最终能在长跑中活下来的寥寥无几。
但这里的成长空间毋庸置疑。即便审视 Derive 现有的加密期权市场,标的种类其实依然非常有限。
如果让我推测,这完全受制于流动性护城河的高门槛。
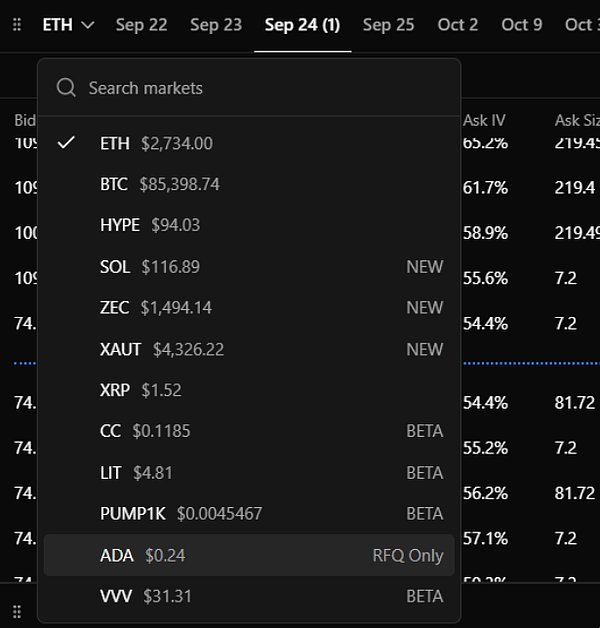
试想一下,如果未来我们能接入更多市场标的、Token化美股、传统股票以及各路交易者具备独特信息优势的利基标的,
这必将推动该衍生品迎来真正的大规模普及与爆发。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文


- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部