 Android & iPhone
OpenAI营收“注水”200亿美金?一篇报道炸崩美股
比推 Bitpush News
刚刚
作者:bootly,比推
当地时间10月8日,美股遭遇了一场突如其来的“地震”。
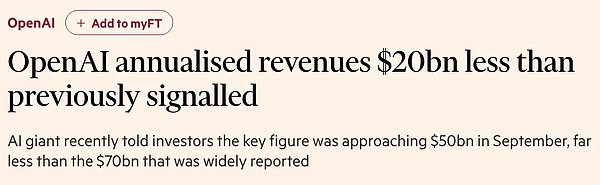
导火索是一篇来自英国《金融时报》的报道。该报道称,OpenAI向投资者透露,截至9月底,其年化营收“接近500亿美元”,远低于此前媒体报道的约700亿美元。
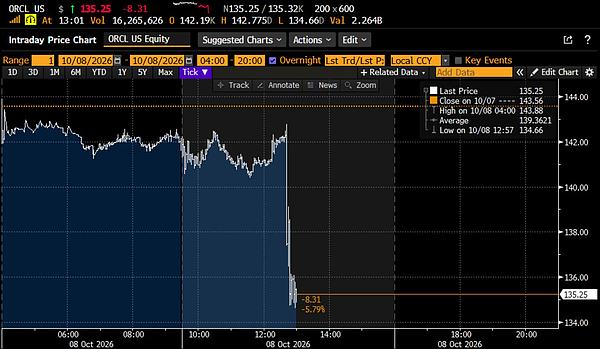
消息一出,市场迅速做出剧烈反应:甲骨文股价急跌超过5%,英伟达下跌约2.8%,AMD下挫逾4.6%,微软同样收跌,纳斯达克指数午后跌幅扩大至1.4%。
ARR:一个“虚胖”的预测值
要理解这件事,得先搞懂ARR。
ARR(年化营收)衡量的不是公司实际真正到手的钱,而是拿最近一个月的收入乘以12,推算全年能收多少。
对OpenAI这种公司来说,这个数字天然“虚高”。
《金融时报》称,混乱的起点来源于Anthropic。Anthropic统计营收时,把通过云合作伙伴完成的全部销售额都计入;OpenAI则采用净额口径,只记自己实际留下的部分。而投资者为了让两家公司“可比”,主动把OpenAI的数字往上调整,于是先传出8月400亿美元年化营收,后来又因为OpenAI告诉投资者收入增长超过70%,高基数一乘,约700亿美元的数字就出来了。
但OpenAI自己的口径,始终接近500亿。
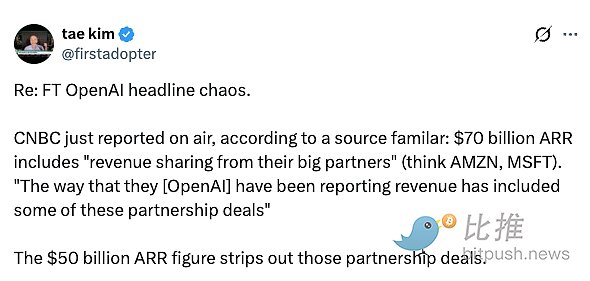
据CNBC消息,700亿美元ARR里包含“来自大伙伴的收入分成”,比如亚马逊、微软等;500亿美元是把这些合作交易剔除了。
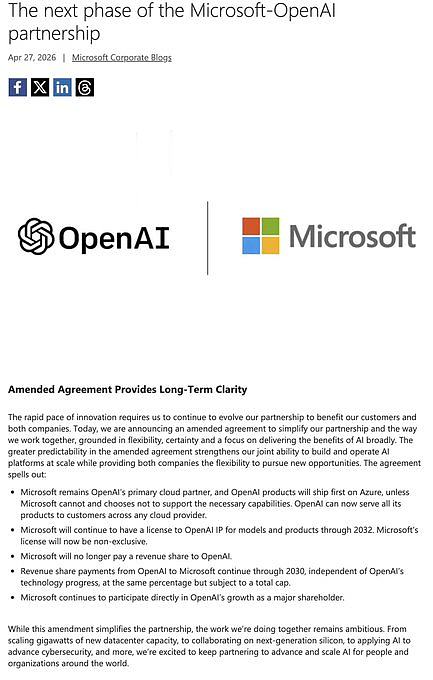
科技博主Tae Kim评论称,差额的大头,主要来自 OpenAI 向微软支付的收入分成,据报道比例约为20%,一直付到2030年。有人可能认为毛收入是衡量 AI 模型业务表现的更好指标,因为这笔收入分成协议迟早会到期——到那时,毛收入和净收入将趋于一致,对任何跟踪这家公司的人来说,这压根「不算什么新闻」。
但眼下,市场只看到了“500亿”和“700亿”之间的巨大落差。
AI板块的“OpenAI依赖症”
一篇报道,就能让甲骨文跌超5%,并加剧英伟达、AMD到微软的损失,这说明整个科技板块对OpenAI和Anthropic的杠杆有多高。
OpenAI已经不只是一家公司了,它是AI资本开支叙事的核心锚点。甲骨文的云订单、英伟达的GPU需求、AMD的追赶故事、微软的AI变现预期,都或多或少绑在OpenAI的扩张节奏上。当这个锚点出现“缩水”信号,哪怕只是会计层面的,市场也会先跑为敬。
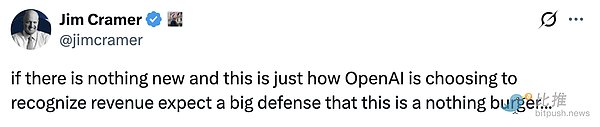
CNBC《Mad Money》主持人、前对冲基金经理 Jim Cramer 表示,这篇报道里没有新信息,只是 OpenAI 换了种方式确认收入,市场很快就会出来辩这是“nothing burger”(没什么大不了)。Cramer 一贯看好 AI 算力需求,但他也多次警告 OpenAI 的财务结构和 AI 板块的“故事定价”风险。
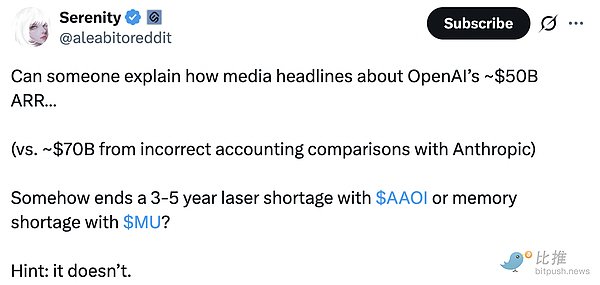
“白毛股神”Serenity认为,AAOI的激光短缺要持续三到五年,美光的存储也在抢货,这些都是实打实的供需事实。一篇报道改的是记账方式,改不了算力、光模块和存储依然紧缺的现实。
但围绕AI的融资节奏还在加速。OpenAI正在寻求至少300亿美元新融资,估值据称高达1.4万亿美元。按500亿美元年化收入算,市销率约28倍;按此前700亿算,约20倍。博通还在为OpenAI定制芯片安排超过500亿美元融资。
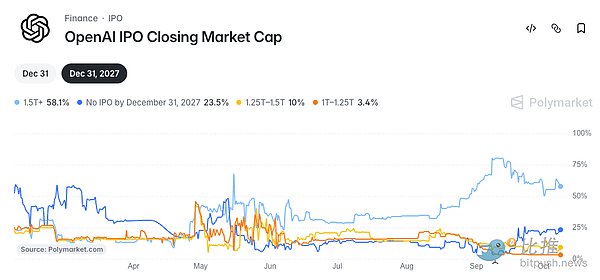
预测市场Polymarket上,交易员给“OpenAI在2027年底前IPO、且首日市值至少1.5万亿美元”的概率约为58%,已从9月的约80%回落;“2027年底前不IPO”的概率则升至约23%。
AI故事还没变,但市场的耐心,已不如从前。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 兰博基尼、保密协议、黑龙江老板 Ledger被盗事件疑点重重
Odaily星球日报
 500万美元加密资产变现后 为什么被香港银行要求关户?
曼昆区块链法律
 硬件钱包接连出事 审计得交给AI干了
GenAI Summit
 万亿计的AI投资错配
周子衡
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部