 Android & iPhone
加密为何突然跳水:三大因素引爆抛售 接下来看什么
金色财经
刚刚
撰文:Shannon@金色财经
一、发生了什么
10月14日至15日,加密市场出现一轮跳水。
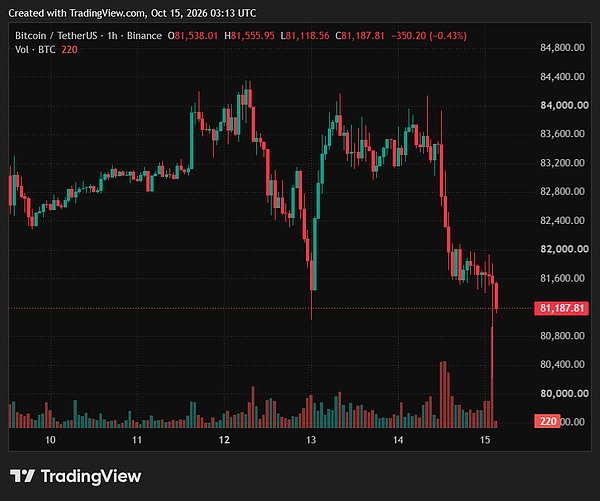
比特币跌破81000美元,盘中最低触及约80500美元;以太坊跌破2400美元,10月15日一度报约2317美元,近一周跌幅接近5%。
Coinglass 数据显示,全市场清算规模超过11亿美元,其中以太坊多头被清算约3.3亿美元,居各币种之首。
值得注意的是,这并不是一次孤立的“币圈内部事件”。同一时段,美股纳指收跌约1.9%,标普500跌约1.1%,黄金跌破4100美元,白银重挫,韩国存储巨头股价闪崩。
加密资产这次更像是全球风险资产同步去杠杆中的“高贝塔品种”。
二、直接导火索:CPI超预期,加息预期重新升温
先看数据。10月14日公布的美国9月CPI同比上涨3.7%,高于市场预期的3.6%,也高于8月的3.4%,环比上涨0.6%。剔除食品和能源的核心CPI同比2.6%(预期2.5%),环比0.3%(预期0.2%)。汽油价格贡献了月度涨幅的一半以上,背后是中东局势带动的油价走高(布伦特原油一度升至约105美元)。
为什么这次CPI数据格外致命。关键在于政策背景已经变了,美联储9月刚刚完成2023年以来的首次加息,市场此前还在争论“是否会继续”。这份报告让争论有了答案的倾向。数据公布后,CME 数据显示10月加息概率从约22%跃升至44%至49%,交易员押注2027年底前还将再加息三次。10年期美债收益率升至约5.19%,美元指数逼近103。
更让市场不安的是,核心通胀也同步超预期。这意味着难以把压力全部归因于一次性的能源冲击。对于不产生现金流的比特币和以太坊而言,实际利率和美元流动性是最敏感的定价变量,无风险收益率上升,持有它们的机会成本随之上升,机构的宏观交易台会优先削减高波动资产的仓位。
下一个关键节点是10月27日至28日的联储议息会议。
这是本次CPI之后最近的“裁决时刻”。
三、AI硬件链的连锁冲击:长鑫新技术与存储股暴跌
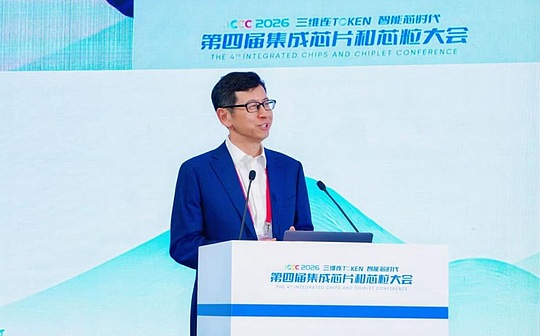
事件经过。10月9日至10日,长鑫科技总裁在第四届集成芯片和芯粒大会上介绍了 DRAM 的 4F² 单元架构和混合键合技术,并称年底将推出融合这些技术的新一代 DDR5 RDIMM 服务器内存。4F² 相比主流的 6F² 架构,理论上能在同等面积下大幅提升存储密度(有分析称提升约30%至50%)。
市场反应。10月13日,SK海力士在韩国收跌约10%,三星电子跌约7%,韩国综合指数大幅下挫,美光当日在美股下跌约3.6%。截止10月15日,SK海力士7天跌幅超过30%,其较6月22日高点的回撤已达约45%。
这并非单一利空。几个因素叠加造成了这样的大幅下跌。
托底力量退场。三星和SK海力士合计约55万亿韩元(近400亿美元)的回购计划提前收尾,三星的回购于10月6日终止,随后三个交易日韩国综指累计下跌约8%,外资连续净卖出。
竞争叙事升级。长鑫7月在科创板IPO后份额快速攀升,目前全球 DRAM 份额约10%,并有报道称苹果已开始测试其产品。市场担忧的重点,从短期价格转向2028年之后的供需格局是否逆转。三星对4F²的商用时间表约在2028年,SK海力士约在2029至2030年,长鑫的时间表明显更早,尽管其真实良率和量产规模仍有不确定性。
前期预期太满。存储板块此前涨幅巨大,高盛等机构指出短期缺乏新的催化剂,好消息也容易变成卖出理由。
为什么会传导到加密市场?
存储股是这一轮 AI 硬件牛市的核心标的之一,它们的崩跌直接动摇了“AI 基础设施需求永远超预期”这一全球风险偏好的锚。同一天,甲骨文跌超8%,CoreWeave 暴跌逾15%,市场对 AI 企业债务压力的担忧同步升温。过去两年,比特币与纳斯达克的相关性长期偏高,当科技股的流动性被抽走,加密资产往往是最先被减仓的那一批。
四、情绪催化:Anthropic三季度数据与“增长放缓”
据英国《金融时报》和彭博社援引知情人士报道,Anthropic 在10月14日的投资者说明会上披露,第三季度营收168亿美元,较第二季度的115亿美元增长约46%,并连续第二个季度实现调整后盈利(调整后营业利润率超过11%,毛利率约85%,自由现金流转正)。Anthropic最早将于11月9日当周启动 IPO 路演,有望在感恩节前挂牌。部分投资者认为合理估值在1.8万亿至2万亿美元。
为什么这被读成利空?
尽管Anthropc年化增长依然惊人,但速度在放缓。第二季度营收比第一季度(约48亿美元)翻了一倍多,第三季度没能延续翻倍势头。对一个被寄望于“持续指数级增长”的行业龙头来说,环比增速从100%以上回落到约46%,会被一部分投资者解读为 AI 商业化进入“正常增长”阶段。这与此前押注 AI 无限扩张的估值逻辑存在落差。
此外,2万亿美元量级的 IPO 将在数周内从市场吸走巨量资金,也让部分资金提前为流动性被分流而减仓风险资产。
五、被忽视的加速器:资金面与杠杆结构
宏观和AI叙事解释了“为什么要卖”,而下面这些因素解释了“为什么跌得这么快”。
1、ETF资金持续流出。10月5日至9日比特币现货ETF净流出约6.81亿美元,终结了此前连续三周的净流入;以太坊现货ETF净流出约5.42亿美元,为1月以来最大单周流出,并已连续约10个交易日净流出。此前一周还出现过自6月以来最大的单日比特币ETF流出(约4.87亿美元)。
2、以太坊相对更弱。ETH/BTC 汇率跌至8月中旬以来的低位。链上数据显示10月4日至8日有超过10万枚ETH转入交易所,ETH财库公司BitMine的ETH买盘已接近其设定的持仓上限,边际买家在减少。这解释了ETH跌幅为何大于BTC。
3、杠杆多头集中被清算。比特币在尝试回到87000美元失败后重新回落,8万一线本是市场公认的心理和技术支撑位。跌破前沿后触发连锁强平,衍生品市场清算中绝大部分来自多头,形成“下跌触发清算,清算加剧下跌”的正反馈。
4、外部风险叠加。中东局势推高油价,既是通胀的来源,也是不确定性的来源。11月3日美国中期选举临近,政策与财政预期的不确定性上升,使资金更倾向于在事件前降低风险敞口。
六、综合判断:三重共振
把各因素按影响层次排序,大致是:
第一层,宏观流动性。决定方向,CPI超预期叠加加息预期、美债收益率和美元上行,是本次抛售的主因。
第二层,AI硬件链的估值重估。放大冲击,存储股暴跌与 AI 企业债务担忧抽走了风险偏好,Anthropic 增速数据则强化了“AI 交易降温”的叙事。
第三层,加密市场自身的资金与杠杆结构。决定速度,ETF流出、边际买家减少和集中清算使跌幅被放大。
需要说明的是,上述并非加密行业自身基本面的恶化。市场分析也普遍把这次下跌归因于宏观流动性与资金面,而不是行业内部出现新的重大利空。
七、接下来看什么
10月27日至28日美联储会议:如果联储选择加息,或释放比预期更鹰派的信号,风险资产可能再承压;反之,若选择观望并强调数据依赖,则有望缓解部分压力。
关键价位:8万美元是多头的最后一道心理防线。
ETF资金流向:流出能否收窄、转为净流入,是判断机构态度是否企稳的先行指标。
11月初的事件窗口:11月3日中期选举,以及11月9日当周 Anthropic 的 IPO 路演启动。
存储与AI硬件链:若美光、SK海力士等股价企稳,风险偏好才可能修复,否则加密市场很难单独走强。
 2

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 徐明星炮轰 CZ:“1011 暴跌”的账算清了吗?
Conflux树图区块链
 长鑫科技:吓坏了美韩存储巨头
凤凰网财经
 加密货币需要新规则而非又一个赌场
金色精选
 从一份 CPI 看懂美股板块轮动的底层逻辑
RockFlowUniverse
 金色Web3.0日报 | Solana定档Alpenglow升级
金色财经 善欧巴
 Bitwise:条条大路通BTC
金色财经
 银行股为何突然结构性大涨?
财经五月花
 Claude彻底解禁第三方应用
新智元
 OpenAI办公室惊现“窃听风云” 自家AI化身柯南
Odaily星球日报
 任何人都能授权?MakerDaoBot 因此损失 200 枚 ETH
BlockSec
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部