

 Android & iPhone
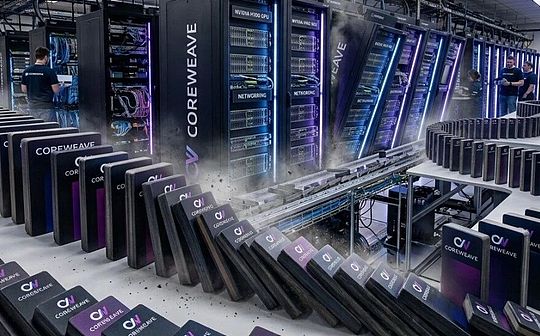
AI算力狂欢背后:CoreWeave会不会成为AI基建的多米诺骨牌?
博链财经
刚刚
AI算力需求仍在增长,但一个更现实的问题正在浮出水面:如果建算力要不断借钱,订单又不能及时变成现金,这门生意还能持续多久?
CoreWeave(NASDAQ:CRWV)正成为检验AI基础设施商业模式的一块试金石。它会不会成为推倒AI基建资金链的那块多米诺骨牌?现在下结论还早,但市场已经开始盯上它。
过去几年,AI投资逻辑很清晰:大模型需要更多算力,算力需求带动GPU、HBM、先进封装、光模块、服务器和数据中心建设。但市场现在开始追问:算力确实有人买单,可建算力的钱从哪里来?借的钱什么时候还?融资越来越贵时,企业还能撑多久?
CoreWeave的困局,正是这些问题的集中体现。
一、利息负担沉重,经营现金流门槛被抬高
CoreWeave不是传统芯片公司,而是AI算力云基础设施提供商。它向英伟达等供应商采购GPU,建设数据中心,再把算力出租给AI实验室、科技公司和企业客户。商业模式的核心是:先巨额投入建算力,再靠未来客户收入逐步收回成本。
截至2026年6月30日,CoreWeave披露的债务义务总额约355.51亿美元。公司第二季度财报显示,2026年上半年净利息费用约11.76亿美元,同比增长121%;其中第二季度约6.40亿美元,上半年合同利息费用约10.75亿美元。公司2026年全年资本开支指引为350亿至390亿美元。
按上半年数据简单年化,净利息费用约23.52亿美元,合同利息费用约21.50亿美元。这只是估算,实际会受新增借款、债务结构、资本化利息等因素影响,但量级已足够说明问题:CoreWeave每年要承担20亿美元级别的利息成本,同时还要投入数百亿美元建设基础设施。
更值得关注的是,净利息费用正在快速增长。2025年上半年约5.31亿美元,2026年同期已升至11.76亿美元。债务扩张不仅增加未来偿还本金的压力,也在不断抬高经营现金流门槛。
二、1040亿美元订单,为何仍不能让市场放心?
CoreWeave并不缺增长故事。截至2026年第二季度末,公司披露的收入积压订单约1040亿美元,第三季度初又新增超过250亿美元客户承诺。
但订单不等于收入,收入不等于利润,利润也不等于能拿来还债的现金。
CoreWeave需要先采购GPU、建设数据中心、配置网络和电力设施,再逐步交付算力并确认收入。这个过程中,公司要承担设备折旧、能源、运维和利息成本。如果项目延期、客户推迟交付,或算力利用率低于预期,收入兑现就可能落后于资金支出。
现金流数据更直观:2026年上半年,CoreWeave经营活动现金流净额约36.63亿美元,投资活动现金流净流出约148.74亿美元,融资活动现金流净流入约139.85亿美元。也就是说,经营现金流虽已为正,但仍不足以覆盖大规模基础设施投资,公司仍需依靠债务、股权及其他融资补足缺口。
高速扩张期的基础设施企业,未必需要完全靠经营现金流支付所有资本开支。问题在于:如果融资一直是增长的必要条件,企业就会对资本市场态度和融资成本高度敏感。
三、真正危险的不是欠债,而是借新钱越来越贵
债务本身并不可怕。只要借款能投入有回报的资产,未来经营现金流足以覆盖利息和本金,且投资回报高于资金成本,债务就可以成为扩张工具。
真正的问题是,CoreWeave的增长需要大量资金,而市场正在重新评估这类企业的偿债能力。
2026年10月中旬,CoreWeave股票和债券遭抛售。路透社报道,其部分债券收益率升至15%左右,部分一度超过16%,远高于发行时水平。需要说明的是,二级市场收益率上升,不代表公司全部存量债务利率立刻升到15%,但它意味着,如果公司要发新债或为到期债务再融资,成本可能明显上升,甚至难以获得足够资金。
利息之外还有本金。按公司截至2026年6月底披露的债务到期安排,2026年下半年需偿还本金约44.13亿美元,2027年约61.84亿美元,合计约105.97亿美元。这张到期表反映的是6月底债务结构,之后新增借款、再融资等可能改变实际偿还计划,但它仍揭示了一个问题:未来几年,CoreWeave不仅要付利息,还必须持续安排大额本金偿还或再融资。
当债券市场愿意提供资金时,公司可以借新还旧,把偿债压力向后延伸;当市场要求更高风险溢价,甚至拒绝继续提供资金时,原本可以滚动管理的债务,就可能演变为流动性危机。
四、CoreWeave何时才能形成正向飞轮?
判断CoreWeave能否走出困局,关键不在于订单还能增长多少,而在于它能否从“依靠融资扩张”转向“依靠经营现金流支撑业务”。
这需要经历三个阶段:
第一,订单兑现。数据中心按计划建设,客户按合同接收算力,积压订单逐步转化为收入,设备利用率持续提高。
第二,现金流改善。新增收入不仅覆盖日常运营成本,还能产生更多可用现金;经营现金流不仅能覆盖利息,也能承担必要的维持性资本开支。
第三,降低对外部融资的依赖。完成必要投资后,公司仍能产生足够现金偿还部分本金,逐步降低债务负担。新增算力回报高于融资和运营成本,企业才算真正形成可持续的正向飞轮。
这里要注意,调整后EBITDA并不等于自由现金流。即使调整后EBITDA持续增长,也不能据此认定公司已具备偿还全部债务的能力。CoreWeave真正需要证明的是:新增算力带来的现金回报,能否持续覆盖利息、必要资本开支以及逐步偿还本金的需求。
至于拐点会在哪一年出现,目前还很难给出可靠时间。未来几个季度的经营现金流、资本开支和融资安排,比单纯收入增速更有判断价值。
五、CoreWeave会不会成为AI基建的多米诺骨牌?
股价下跌、债券收益率上升和公司破产,是三个不同层面的事情。CoreWeave目前面临明显的融资和偿债压力,但不能仅凭股价或债券价格下跌就认定公司即将破产,更不能直接断言它会推倒整个AI基建体系。
真正危险的情形,是经营现金流、可用资金和外部融资同时恶化:利息支出持续增加,但经营现金流跟不上;未来到期债务规模较大,再融资渠道却收紧;客户推迟接收算力或项目建设延期,回款慢于预期;债券价格持续下跌,融资成本进一步上升。若这些情况同时出现,就可能形成负向循环:融资成本上升→利息负担加重→可用现金减少→信用风险上升→再融资更贵更难→现金缺口扩大。
不过也不能忽略另一面。截至2026年6月底,CoreWeave披露现金及现金等价物约55.24亿美元,另有约100.14亿美元现有融资额度可用,合计披露流动性约155.53亿美元。这些额度受合同条件和用途限制,并不完全等于可随意支配的现金。公司在财报中表示,现有现金和可用融资预计足以应对报告日后一年内到期或预计发生的相关义务。这是管理层基于当时情况作出的判断,不代表未来风险已经消失。
因此,与其预测一个缺乏可靠依据的“破产日期”,不如重点观察:未来12至18个月债务偿还安排是否落实,融资渠道是否畅通,以及经营现金流能否持续改善。
CoreWeave处在AI产业链中游,上游连接英伟达GPU、HBM、服务器和网络设备,下游连接AI模型公司及企业客户。如果其融资和建设计划受限,可能出现两种传导路径:一是公司自身融资承压,调整部分建设进度,影响相关硬件需求增长预期;二是压力扩散至更多算力运营商,甚至让大型科技公司重新评估部分基础设施项目回报。若主要客户同步放缓资本开支,GPU、HBM、先进封装、服务器和数据中心供应链都可能受到影响。
但CoreWeave一家公司的财务状况,并不能代表整个AI行业。微软、谷歌、亚马逊、Meta等大型科技公司拥有不同的现金流、融资能力和投资回报结构,其他算力运营商也可能继续扩张。真正需要警惕的,不是CoreWeave单独出问题,而是融资压力从少数高杠杆算力企业扩散至整个AI基础设施投资体系。换句话说,它会不会成为多米诺骨牌,关键看风险是否发生链式传导。
结语
英伟达持有CoreWeave约10%的股份,并与其保持深度商业合作。这有助于CoreWeave获取算力资源和客户需求,却不能替代它自身的现金流和偿债能力。
CoreWeave的商业模式并非没有机会。如果客户合同顺利兑现,设备利用率提高,经营现金流逐步覆盖利息与必要资本开支,公司就有机会降低对外部融资的依赖。但如果资本开支长期远超经营现金流,债务不断增加,融资成本又持续上升,那么再庞大的订单,也未必能及时解决流动性问题。
AI长期需求增长,与AI基础设施公司出现财务危机,并不矛盾。对AI产业链而言,市场此前关注的是算力需求还能增长多少;接下来,越来越重要的问题是:这些算力究竟能创造多少现金回报,以及谁有能力承担建设它们所需的巨额资金。
CoreWeave不是整个AI产业的缩影,却可能成为观察这轮AI基础设施投资周期风险传导的一块关键多米诺骨牌。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 科技股回撤 比特币能否独善其身?
区块链骑士
 美国有望告别低利率时代
财经五月花
 加密货币资金现回流 但仍低于去年同期
金色精选
 解读比特币财库资产的收益放大效应
金色财经
 稳定币出资与卡片受理:支出层如何协调交接
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部